Thứ tư 21/10/2026 16:44
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Luật số 11/2026/QH16 sửa đổi, bổ sung một số điều của Luật Hải quan sẽ có hiệu lực từ ngày 1/3/2027. Việc hoàn thiện các văn bản hướng dẫn được kỳ vọng tạo cơ sở pháp lý đồng bộ, nâng cao hiệu quả quản lý nhà nước và tạo thuận lợi cho hoạt động xuất nhập khẩu.
Tại Công văn số 2280/LĐTM-PC gửi Cục Hải quan (Bộ Tài chính), VCCI đánh giá tích cực nhiều định hướng cải cách trong dự thảo Thông tư quy định về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan và quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu. Đồng thời, tổ chức này kiến nghị điều chỉnh một số quy định để phù hợp hơn với thực tiễn vận tải, sản xuất và kinh doanh.
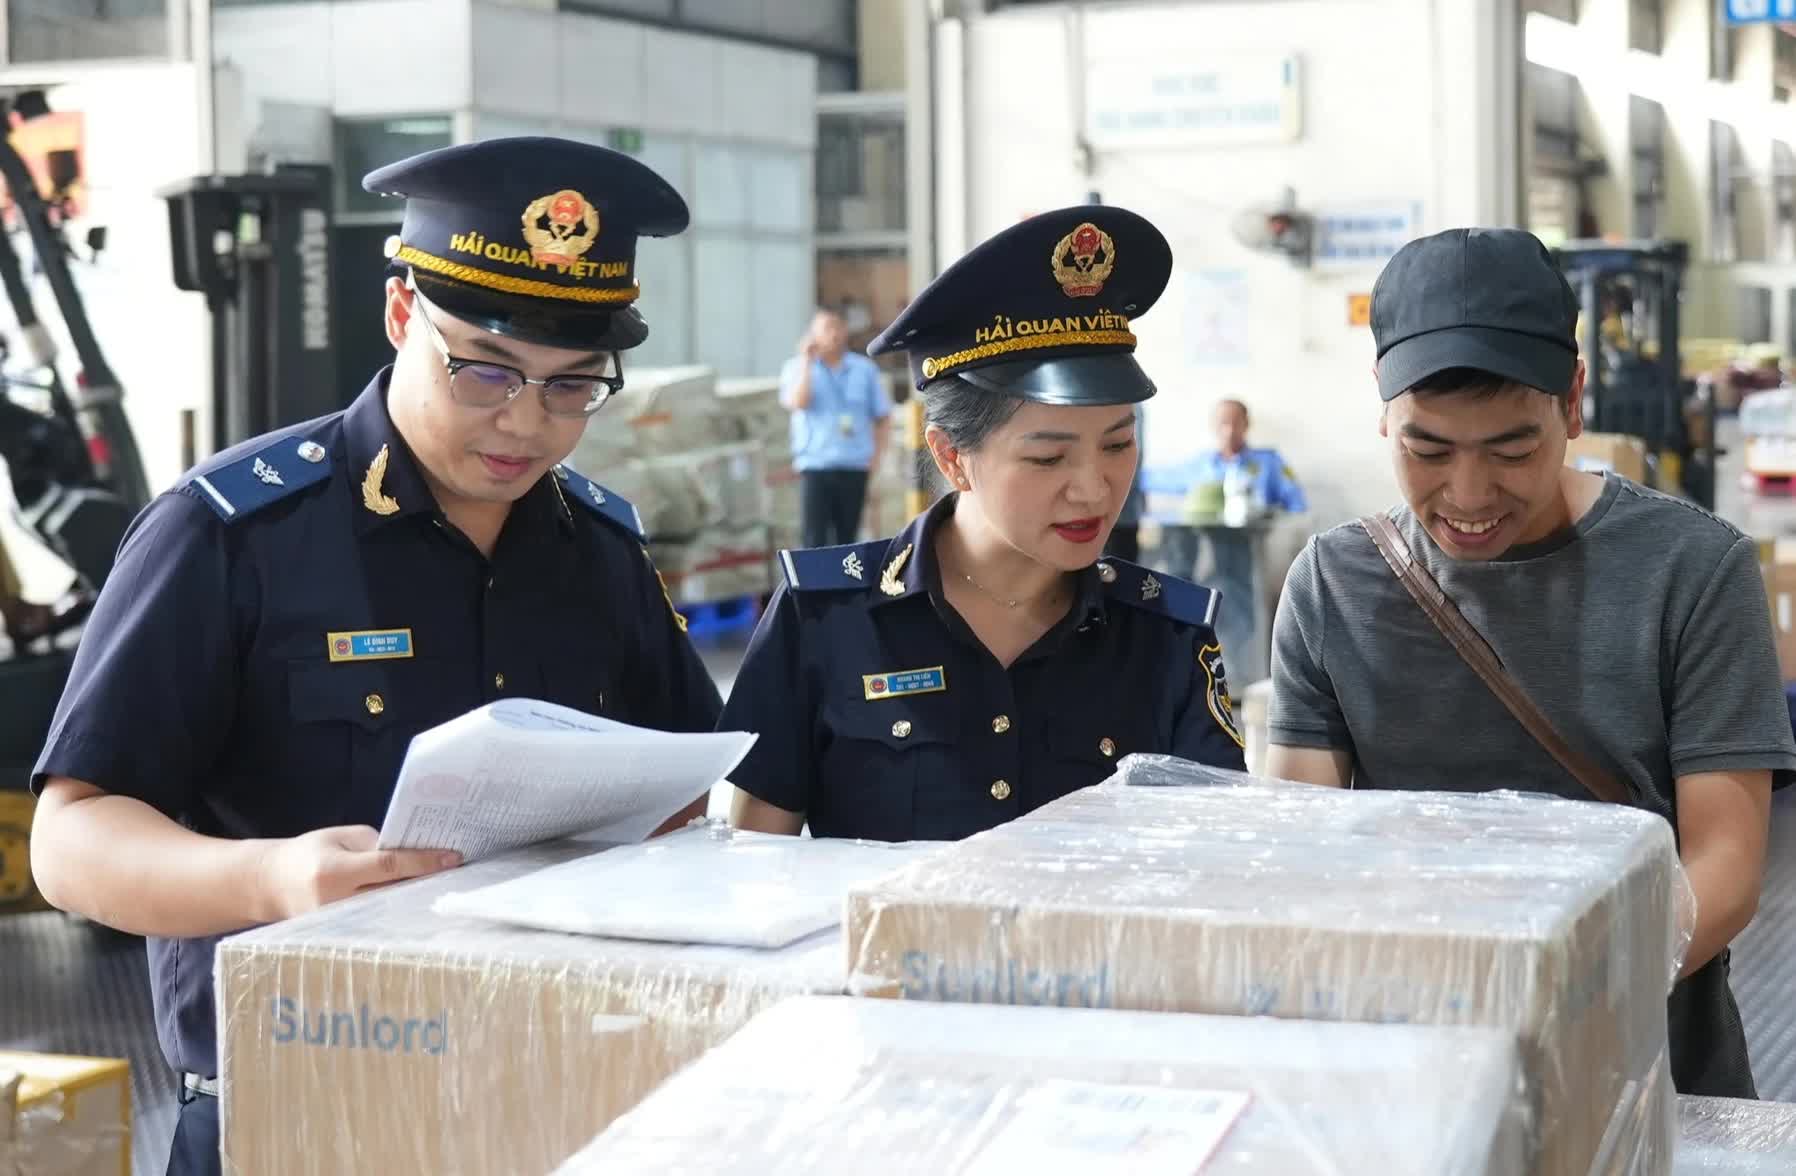 |
| VCCI kiến nghị gỡ vướng thủ tục hải quan, giảm gánh nặng cho doanh nghiệp |
Đối với việc hủy tờ khai và khai bổ sung, VCCI đề nghị dự thảo tính đến những tình huống khách quan trong vận tải quốc tế như hãng tàu hủy hoặc hoãn chuyến, thay đổi tàu, cảng trung chuyển và tình trạng ùn tắc kéo dài. Những sự cố này có thể khiến doanh nghiệp phải hủy, đăng ký lại tờ khai dù không chủ động gây ra thay đổi.
VCCI kiến nghị cho phép doanh nghiệp khai bổ sung một số chỉ tiêu vận chuyển khi có căn cứ từ bản khai hàng hóa hoặc thông báo của người vận chuyển. Trường hợp phải hủy tờ khai vì nguyên nhân khách quan, doanh nghiệp không nên bị đánh giá bất lợi về mức độ tuân thủ. Số thuế đã nộp cũng cần được chuyển sang tờ khai đăng ký lại cho cùng lô hàng, hạn chế thủ tục hoàn thuế phát sinh.
Về kiểm tra trị giá hải quan, VCCI ủng hộ định hướng bãi bỏ tham vấn trong quá trình thông quan, chuyển việc kiểm tra đối với trường hợp có nghi vấn sang giai đoạn sau thông quan. Tuy nhiên, để cơ chế mới vận hành minh bạch, dự thảo cần quy định rõ hồ sơ doanh nghiệp phải cung cấp, thời hạn giải trình và trách nhiệm của cơ quan hải quan.
Theo kiến nghị của VCCI, việc bác bỏ trị giá khai báo cần dựa trên sai sót làm thay đổi trị giá giao dịch hoặc các khoản điều chỉnh liên quan mà doanh nghiệp không giải trình được. Tổ chức này cũng đề xuất thời hạn kiểm tra trị giá sau thông quan tối đa 60 ngày; trường hợp cần xác minh, được gia hạn một lần không quá 30 ngày và phải thông báo lý do cho doanh nghiệp.
Đối với việc sử dụng giá chào bán trên Internet làm tiêu chí so sánh trị giá hàng xuất khẩu, VCCI kiến nghị loại bỏ hoặc giới hạn việc tham chiếu giá giao dịch trên các sàn hàng hóa có tổ chức đối với nhóm hàng có giá niêm yết quốc tế. Theo VCCI, giá chào bán trực tuyến có thể khác đáng kể so với giá giao dịch thực tế do khác biệt về điều kiện thương mại, số lượng và cấp độ giao dịch.
Về quy định tạm dừng đưa hàng qua khu vực giám sát hải quan khi phát hiện dấu hiệu vi phạm, VCCI đồng tình với nguyên tắc cơ quan hải quan chịu chi phí phát sinh nếu tạm dừng nhưng không phát hiện vi phạm. Tuy nhiên, cần làm rõ thời hạn kiểm tra, thời gian tạm dừng, hồ sơ thanh toán và nguồn kinh phí thực hiện.
VCCI đề xuất xây dựng cơ chế xác nhận kết quả kiểm tra để doanh nghiệp có căn cứ đề nghị hãng tàu, đơn vị khai thác cảng miễn, giảm phí. Đồng thời, tổ chức này kiến nghị quy định thời hạn thanh toán chi phí phát sinh là 10 ngày làm việc kể từ khi nhận đủ hồ sơ.
Đối với quản lý nguyên liệu nhập khẩu và báo cáo quyết toán, VCCI đề nghị tiếp tục cho phép phân bổ theo tỷ lệ đối với nguyên liệu đồng nhất, có thể thay thế lẫn nhau, thay vì bắt buộc doanh nghiệp tách biệt vật lý theo từng nguồn nhập khẩu.
Trên thực tế, nhiều loại nguyên liệu như hạt nhựa, sợi, vải cuộn, hóa chất và kim loại được sử dụng chung trên dây chuyền sản xuất. Nếu phải tách riêng theo từng nguồn nhập, doanh nghiệp có thể phát sinh thêm chi phí kho bãi, tổ chức sản xuất và quản trị.
VCCI đề xuất áp dụng phương pháp phân bổ đi kèm các điều kiện kiểm soát về kế toán, quản trị kho, định mức thực tế và trách nhiệm giải trình. Nếu phát hiện chênh lệch không giải trình được, doanh nghiệp phải chịu trách nhiệm về thuế đối với phần chênh lệch và có thể bị hạn chế áp dụng phương pháp này trong 2 năm tiếp theo.
Theo hướng tiếp cận này, cơ quan quản lý vẫn có công cụ kiểm soát nguy cơ sử dụng nguyên liệu nhập khẩu miễn thuế sai mục đích, trong khi doanh nghiệp có thể tổ chức sản xuất phù hợp với đặc thù nguyên liệu và dây chuyền.
Đối với hoạt động của đại lý làm thủ tục hải quan, VCCI ghi nhận dự thảo bãi bỏ các tiêu chuẩn nghề phù hợp với Luật số 11/2026/QH16. Tuy nhiên, tổ chức này đề nghị loại bỏ cách diễn đạt có thể dẫn đến việc phát sinh thêm điều kiện kinh doanh.
VCCI cũng kiến nghị không coi tranh chấp hợp đồng giữa đại lý và chủ hàng là căn cứ đình trệ thủ tục đối với hàng hóa hợp pháp. Trong trường hợp phát sinh tranh chấp, chủ hàng cần được tiếp tục làm thủ tục trực tiếp hoặc thông qua đại lý khác.
Các kiến nghị của VCCI tập trung vào yêu cầu hoàn thiện quy định theo hướng minh bạch, khả thi và phù hợp thực tiễn. Đây là những nội dung cần được cơ quan soạn thảo xem xét nhằm bảo đảm quy định hải quan vừa đáp ứng yêu cầu quản lý, vừa giảm thời gian, chi phí tuân thủ và tạo thuận lợi cho doanh nghiệp khi Luật Hải quan sửa đổi có hiệu lực từ ngày 1/3/2027.