Chủ nhật 25/10/2026 09:40
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

CTCP Chứng khoán TP HCM (HSC - Mã: HCM) công bố báo cáo tài chính quý III/2026.
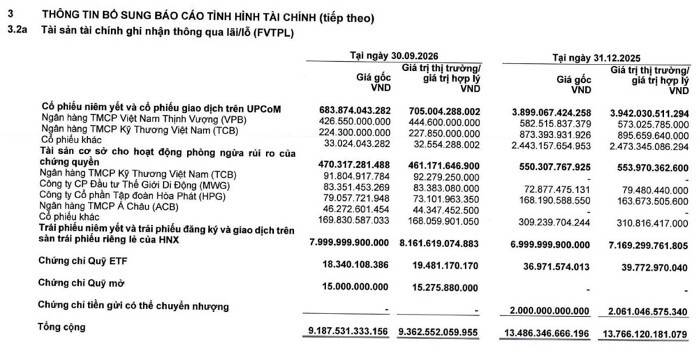
Tại cuối kỳ, tổng tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL) có giá trị hợp lý khoảng 9.363 tỷ đồng, giảm gần 32% so với mức 13.766 tỷ đồng đầu năm.
Danh mục FVTPL chủ yếu của HSC là trái phiếu, với giá trị khoảng 8.162 tỷ đồng.
Cổ phiếu niêm yết và cổ phiếu giao dịch trên UPCoM có giá trị khoảng 705 tỷ đồng; chứng chỉ quỹ ETF và quỹ mở lần lượt ở mức 19 tỷ đồng và 15 tỷ đồng.
Trong đó, danh mục cổ phiếu niêm yết và cổ phiếu giao dịch trên UPCoM của HSC có giá trị hợp lý là 705 tỷ đồng, giảm 21% so với cuối quý II và 82% so với đầu năm.
Chiếm tỷ trọng nhiều nhất là cổ phiếu VPB của VPBank có giá trị hợp lý gần 445 tỷ đồng, TCB của Techcombank gần 228 tỷ đồng và nhóm cổ phiếu khác gần 33 tỷ đồng.
Xét theo giá gốc, khoản đầu tư của HSC vào VPB đang tạm lãi hơn 18 tỷ đồng, trong khi khoản đầu tư vào TCB tạm lãi gần 3,6 tỷ đồng. Ngược lại, nhóm cổ phiếu khác tạm lỗ khoảng 470 triệu đồng.
So với cuối quý II/2026, HSC đã tăng giá trị khoản đầu tư vào VPB từ gần 137 tỷ đồng lên gần 445 tỷ đồng, tương đương mức tăng khoảng 225%.
 |
| Nguồn: Báo cáo tài chính quý III/2026 của HSC. |
Bên cạnh danh mục cổ phiếu thuộc FVTPL, HSC còn nắm giữ danh mục tài sản cơ sở phục vụ hoạt động phòng ngừa rủi ro chứng quyền, với giá trị hợp lý hơn 461 tỷ đồng tại ngày 30/9, tăng 96% so với cuối quý II nhưng giảm 17% so với đầu năm.
Trong danh mục này, TCB có giá trị hơn 92 tỷ đồng, MWG hơn 83 tỷ đồng, HPG gần 74 tỷ đồng, ACB hơn 44 tỷ đồng và nhóm cổ phiếu khác hơn 168 tỷ đồng.
Ngoài cổ phiếu, danh mục FVTPL của HSC còn bao gồm trái phiếu, chứng chỉ quỹ ETF và quỹ mở.
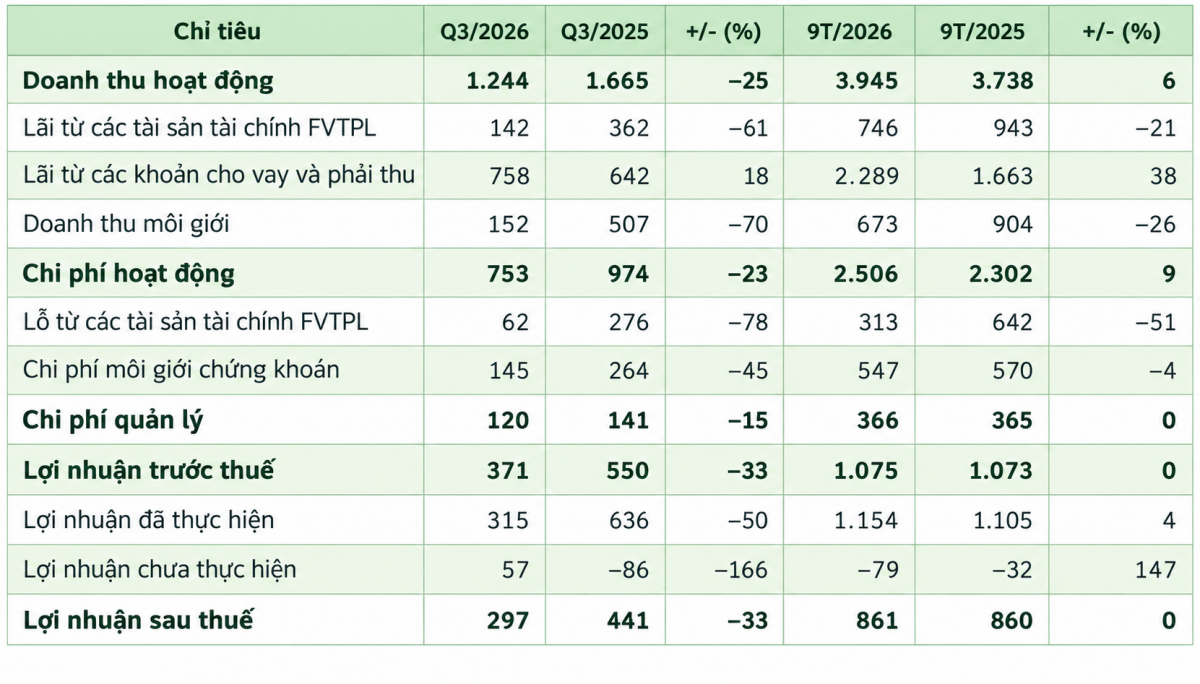
Trong báo cáo tài chính vừa công bố, 9 tháng đầu năm, HSC chỉ ghi nhận 746 tỷ đồng từ lãi từ các tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL), giảm 21% so với cùng kỳ năm 2025.
Trong khi đó, doanh thu mảng mô giới chứng khoán giảm 26% về 673 tỷ đồng trong 9 tháng đầu năm. Riêng quý III/2026 đã giảm tới 70%.
Bù lại, lãi từ các khoản cho vay và phải thu (margin) tăng trưởng 38% lên 2.289 tỷ đồng sau 9 tháng, cho thấy lĩnh vực này vẫn đang “nuôi sống” HSC nói riêng và nhiều công ty chứng khoán nói chung trong bối cảnh thị trường chứng khoán gặp nhiều “sóng gió”.
 |
| Nguồn: Báo cáo tài chính quý III/2026. |
Trong 9 tháng đầu năm, chi phí hoạt động của HSC tăng 9% so với cùng kỳ lên 2.506 tỷ đồng. Chi phí quản lý doanh nghiệp gần như không đổi với 366 tỷ.
Kết quả, HSC ghi nhận lợi nhuận sau thuế hơn 861 tỷ đồng, đi ngang với 9 tháng 2025.
Năm 2026, HSC đặt mục tiêu doanh thu khoảng 6.570 tỷ đồng và lợi nhuận sau thuế 1.841 tỷ đồng. Với kết quả đạt được sau 9 tháng, doanh nghiệp đã thực hiện được khoảng 47% mục tiêu lợi nhuận năm.
Tại cuối quý III/2026, dư nợ cho vay giao dịch ký quỹ và ứng trước tiền bán chứng khoán của HSC đạt gần 29.170 tỷ đồng tại ngày 30/9, tăng nhẹ so với cuối quý II và tăng 3,6% so với đầu năm.