Thứ hai 02/11/2026 18:19
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Chính sách thuế mới mở đường cho thị trường tài sản mã hóa

01/04/2026 20:58
Bộ Tài chính đã ban hành Thông tư 32/2026/TT-BTC hướng dẫn chính sách thuế đối với hoạt động giao dịch, chuyển nhượng và kinh doanh tài sản mã hóa trong khuôn khổ triển khai thí điểm thị trường tại Việt Nam. Điểm đáng chú ý là giao dịch tài sản mã hóa được xếp vào diện không chịu thuế giá trị gia tăng, trong khi thuế thu nhập được thiết kế riêng cho tổ chức trong nước, tổ chức nước ngoài và nhà đầu tư cá nhân.

Bộ Tài chính vừa ban hành Thông tư số 32/2026/TT-BTC, đặt ra khung hướng dẫn thuế đầu tiên đối với các hoạt động giao dịch, chuyển nhượng và kinh doanh tài sản mã hóa tại Việt Nam.

Thông tư này được xem là bước đi đáng chú ý trong quá trình triển khai thí điểm thị trường tài sản mã hóa, khi lần đầu xác lập rõ cách tính thuế với các dòng thu nhập phát sinh từ lĩnh vực còn khá mới tại Việt Nam. Phạm vi điều chỉnh bao gồm thuế giá trị gia tăng, thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân, áp dụng cho toàn bộ tổ chức, cá nhân có liên quan đến hoạt động trong lĩnh vực này.

Bộ trưởng Bộ Tài chính đã ban hành Thông tư số 32/2026/TT-BTC hướng dẫn thực hiện chính sách thuế đối với các hoạt động giao dịch, chuyển nhượng và kinh doanh tài sản mã hóa (Ảnh minh hoạ).

Một trong những điểm đáng chú ý nhất là chính sách thuế giá trị gia tăng được thiết kế theo hướng hỗ trợ thị trường ở giai đoạn đầu. Theo đó, hoạt động chuyển nhượng và kinh doanh tài sản mã hóa thuộc diện không chịu thuế giá trị gia tăng. Cách thiết kế này giúp giảm bớt chi phí giao dịch, đồng thời tạo dư địa thúc đẩy thanh khoản cho thị trường đang trong giai đoạn hình thành.

Với thuế thu nhập doanh nghiệp, Thông tư quy định nhà đầu tư là tổ chức được thành lập và hoạt động theo pháp luật Việt Nam, nếu có thu nhập từ chuyển nhượng tài sản mã hóa, sẽ thuộc diện nộp thuế thu nhập doanh nghiệp theo thuế suất 20%, trừ các trường hợp được áp dụng quy định khác theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.

Thu nhập chịu thuế từ hoạt động chuyển nhượng tài sản mã hóa được xác định bằng giá bán trừ giá mua của tài sản mã hóa chuyển nhượng và các chi phí liên quan có đầy đủ hóa đơn, chứng từ theo quy định. Cách xác định này cho thấy cơ quan quản lý đang tiếp cận tài sản mã hóa theo hướng gắn chặt với nghĩa vụ chứng minh chi phí và minh bạch dòng giao dịch.

Đối với doanh nghiệp là tổ chức cung cấp dịch vụ tài sản mã hóa theo quy định tại khoản 3 Điều 3 Nghị quyết số 05/2025/NQ-CP, phần thu nhập từ hoạt động cung cấp dịch vụ cũng thuộc diện nộp thuế thu nhập doanh nghiệp với mức thuế suất 20%, trừ các trường hợp được pháp luật cho phép áp dụng khác.

Riêng nhà đầu tư là tổ chức được thành lập theo pháp luật nước ngoài, nếu có hoạt động chuyển nhượng tài sản mã hóa qua tổ chức cung cấp dịch vụ tài sản mã hóa, sẽ nộp thuế thu nhập doanh nghiệp theo tỷ lệ 0,1% trên doanh thu chuyển nhượng từng lần. Cách tính này cho thấy chính sách thuế đã tách riêng nhóm nhà đầu tư nước ngoài để thuận lợi hơn trong khâu xác định nghĩa vụ thuế.

Với thuế thu nhập cá nhân, Thông tư quy định nhà đầu tư là cá nhân, không phân biệt cư trú hay không cư trú, nếu chuyển nhượng tài sản mã hóa qua tổ chức cung cấp dịch vụ tài sản mã hóa, sẽ phải nộp thuế thu nhập cá nhân theo tỷ lệ 0,1% trên giá chuyển nhượng từng lần.

Ngoài mức thuế, Thông tư cũng làm rõ thời điểm xác định doanh thu, thu nhập phát sinh từ giao dịch tài sản mã hóa. Theo đó, thời điểm xác định doanh thu, thu nhập đối với chuyển nhượng tài sản mã hóa được thực hiện theo quy định của pháp luật về thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với hoạt động chuyển nhượng chứng khoán.

Điều này cho thấy cơ quan quản lý đang lựa chọn một cách tiếp cận có tham chiếu tới khung pháp lý sẵn có của thị trường tài chính, thay vì để tài sản mã hóa vận hành trong khoảng trống chính sách. Với thị trường, đây là tín hiệu quan trọng vì nhà đầu tư và doanh nghiệp có thêm cơ sở để xác định nghĩa vụ thuế, còn cơ quan quản lý có thêm công cụ để theo dõi và chuẩn hóa hoạt động giao dịch.

Tài sản mã hóa gồm nhiều hình thức khác nhau, nhưng phổ biến nhất là năm loại: tiền mã hóa như Bitcoin, Ethereum – hoạt động như vàng số hoặc phương tiện thanh toán xuyên biên giới; các loại token (Token là đơn vị tài sản số được tạo ra trên nền tảng blockchain, đại diện cho một giá trị, quyền lợi hoặc tài sản nào đó) gồm token tiện ích – như phiếu sử dụng dịch vụ kỹ thuật số; token chứng khoán – đại diện cho quyền sở hữu tài chính như cổ phần, trái phiếu; token gắn với tài sản thật – như bất động sản, vàng, tín chỉ carbon; và NFT (Non-Fungible Token) – tài sản số độc nhất đại diện cho sở hữu tác phẩm nghệ thuật, bản quyền, hay vật phẩm trong không gian số.
Tin bài khác
Thông tư 152/2026/TT-BTC: Phí cấp phép an ninh mạng 8 triệu đồng, doanh nghiệp nhỏ cần lưu ý gì?

Thông tư 152/2026/TT-BTC: Phí cấp phép an ninh mạng 8 triệu đồng, doanh nghiệp nhỏ cần lưu ý gì?

Thông tư 152/2026/TT-BTC quy định phí thẩm định cấp phép kinh doanh an ninh mạng 8 triệu đồng cho một loại hình. Với doanh nghiệp nhỏ, thách thức không chỉ nằm ở khoản phí, mà còn ở điều kiện gia nhập thị trường, hồ sơ và chi phí tuân thủ.
Thông tư 151/2026/TT-BTC: Hao mòn, khấu hao hạ tầng công và những rủi ro doanh nghiệp cần lưu ý

Thông tư 151/2026/TT-BTC: Hao mòn, khấu hao hạ tầng công và những rủi ro doanh nghiệp cần lưu ý

Thông tư 151/2026/TT-BTC phân định cách tính hao mòn, trích khấu hao hạ tầng công theo phương thức quản lý, khai thác. Với doanh nghiệp quản lý và nhận quyền khai thác, sai lệch hạch toán có thể ảnh hưởng chi phí, giá dịch vụ và hiệu quả đầu tư.
Thông tư 147/2026/TT-BTC: Doanh nghiệp cần làm gì để tránh rủi ro từ vốn vay ưu đãi?

Thông tư 147/2026/TT-BTC: Doanh nghiệp cần làm gì để tránh rủi ro từ vốn vay ưu đãi?

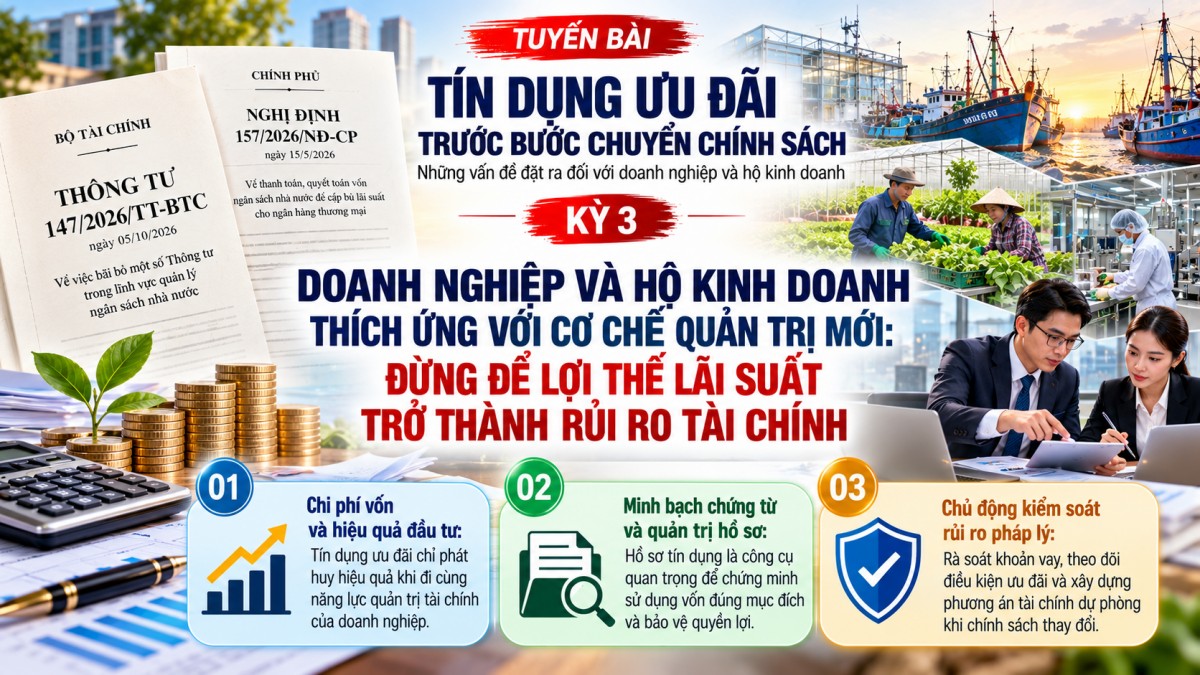
Thông tư 147/2026/TT-BTC đặt ra yêu cầu thích ứng với cơ chế cấp bù lãi suất mới. Doanh nghiệp, hộ kinh doanh cần chủ động kiểm soát chi phí vốn, minh bạch hồ sơ tín dụng và phòng ngừa rủi ro pháp lý để bảo vệ quyền lợi.
Tháng 11/2026: Nhiều chính sách mới về thuế, lao động và giáo dục chính thức có hiệu lực

Tháng 11/2026: Nhiều chính sách mới về thuế, lao động và giáo dục chính thức có hiệu lực

Từ ngày 1/11/2026, hàng loạt chính sách mới bắt đầu được triển khai, đáng chú ý là việc đưa thuế tiêu thụ đặc biệt đối với xăng về 0%, bổ sung yêu cầu công khai thông tin tuyển dụng lao động Việt Nam của tổ chức nước ngoài và điều chỉnh quy định về giáo dục bắt buộc. Cùng với đó, nhiều hành vi vi phạm trong lĩnh vực dữ liệu, kinh doanh xổ số cũng được quy định mức xử phạt cụ thể.
Trung Quốc sửa đổi quy định đăng ký doanh nghiệp xuất khẩu thực phẩm: Doanh nghiệp Việt Nam cần lưu ý gì?

Trung Quốc sửa đổi quy định đăng ký doanh nghiệp xuất khẩu thực phẩm: Doanh nghiệp Việt Nam cần lưu ý gì?

Tổng cục Hải quan Trung Quốc (GACC) vừa ban hành quy định mới về quản lý đăng ký đối với doanh nghiệp xuất khẩu, nhập khẩu thực phẩm, trong đó đơn giản hóa hồ sơ đăng ký, rút ngắn thời gian xử lý xuống còn 3 ngày làm việc. Những thay đổi này đặt ra yêu cầu doanh nghiệp Việt Nam cần chủ động rà soát thông tin, thực hiện đúng thủ tục để bảo đảm hoạt động xuất khẩu vào thị trường Trung Quốc.
Nghị định 389/2026/NĐ-CP: Vi phạm phòng, chống rửa tiền trong kinh doanh xổ số có thể bị phạt 200 triệu đồng

Nghị định 389/2026/NĐ-CP: Vi phạm phòng, chống rửa tiền trong kinh doanh xổ số có thể bị phạt 200 triệu đồng

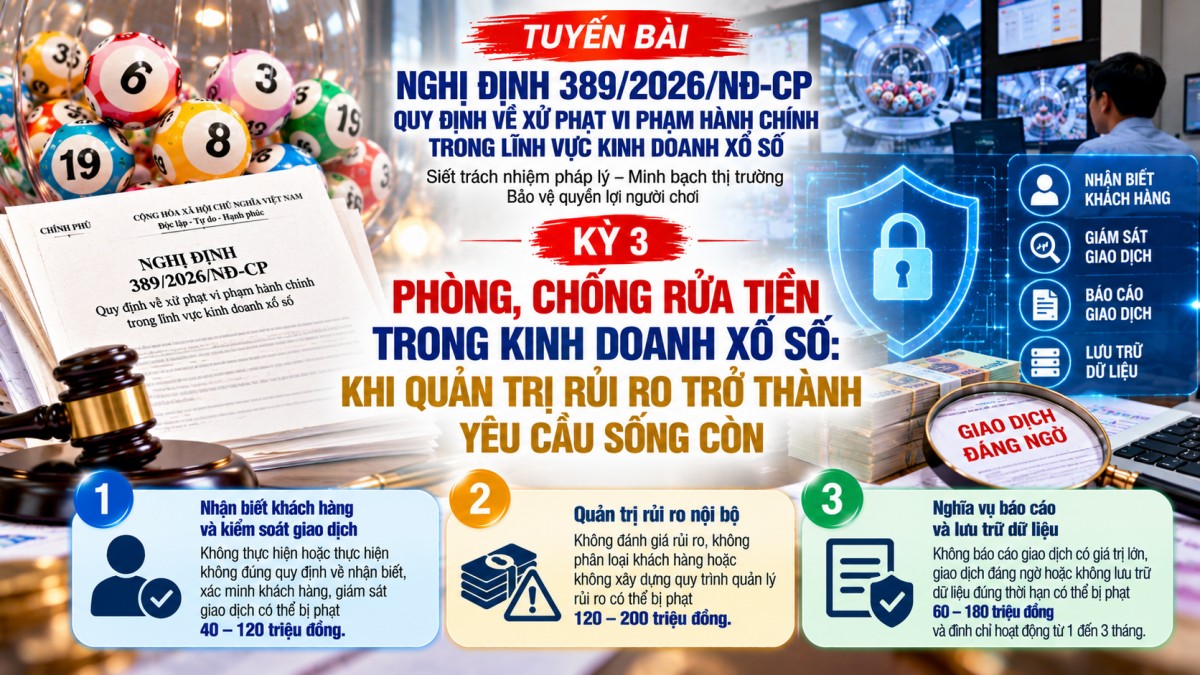
Nghị định 389/2026/NĐ-CP siết trách nhiệm phòng, chống rửa tiền trong kinh doanh xổ số. Từ nhận biết khách hàng, giám sát giao dịch đến quản trị nội bộ, doanh nghiệp đối mặt mức phạt tới 200 triệu đồng nếu vi phạm. Tuân thủ trở thành yêu cầu cấp thiết.
Thông tư 151/2026/TT-BTC: Định giá hạ tầng công, doanh nghiệp cần lưu ý những rủi ro gì?

Thông tư 151/2026/TT-BTC: Định giá hạ tầng công, doanh nghiệp cần lưu ý những rủi ro gì?

Thông tư 151/2026/TT-BTC đặt ra yêu cầu xác định đúng giá trị hạ tầng công, kể cả công trình đã sử dụng nhưng chưa quyết toán. Với doanh nghiệp được giao quản lý, việc ghi sổ minh bạch và kiểm soát hồ sơ là điều kiện hạn chế rủi ro.
Thông tư 149/2026/TT-BTC: Thay đổi cơ chế thu, nộp phí, lệ phí, doanh nghiệp được lợi gì?

Thông tư 149/2026/TT-BTC: Thay đổi cơ chế thu, nộp phí, lệ phí, doanh nghiệp được lợi gì?

Thông tư 149/2026/TT-BTC điều chỉnh cơ chế thu, nộp và quản lý phí, lệ phí, hướng tới minh bạch nguồn thu ngân sách. Với doanh nghiệp và hộ kinh doanh, vấn đề không chỉ là nộp đúng mức phí mà còn kiểm soát hồ sơ, chi phí và rủi ro.
Nghị định 389/2026/NĐ-CP: Sai lệch kết quả xổ số có thể bị phạt 200 triệu đồng, đình chỉ kinh doanh

Nghị định 389/2026/NĐ-CP: Sai lệch kết quả xổ số có thể bị phạt 200 triệu đồng, đình chỉ kinh doanh

Nghị định 389/2026/NĐ-CP đặt ra chế tài với hành vi công bố sai kết quả xổ số, chậm trả thưởng và vi phạm điều kiện xổ số điện toán. Doanh nghiệp không chỉ đối mặt tiền phạt, đình chỉ hoạt động mà còn đánh mất niềm tin của khách hàng.
Thông tư 149/2026/TT-BTC: Miễn phí tên miền .biz.vn trong 3 năm, doanh nghiệp nào được hưởng?

Thông tư 149/2026/TT-BTC: Miễn phí tên miền .biz.vn trong 3 năm, doanh nghiệp nào được hưởng?

Từ năm 2027, chính sách miễn phí tên miền .biz.vn trong ba năm mở cơ hội chuyển đổi số cho doanh nghiệp, hộ kinh doanh đủ điều kiện. Tuy nhiên, ưu đãi chỉ là bước khởi đầu; quản trị thương hiệu và vận hành trực tuyến mới quyết định hiệu quả.
Thông tư 147/2026/TT-BTC: Hồ sơ cấp bù lãi suất chưa quyết toán, doanh nghiệp đối mặt rủi ro gì?

Thông tư 147/2026/TT-BTC: Hồ sơ cấp bù lãi suất chưa quyết toán, doanh nghiệp đối mặt rủi ro gì?

Thông tư 147/2026/TT-BTC đặt ra vấn đề xử lý hồ sơ cấp bù lãi suất trong giai đoạn chuyển tiếp. Khi khoản hỗ trợ chưa được quyết toán, doanh nghiệp và hộ kinh doanh cần nhận diện rủi ro thu hồi, trách nhiệm ngân hàng và quyền lợi pháp lý.
Thông tư 149/2026/TT-BTC: Phí khoáng sản, tài nguyên nước thay đổi, doanh nghiệp cần lưu ý gì?

Thông tư 149/2026/TT-BTC: Phí khoáng sản, tài nguyên nước thay đổi, doanh nghiệp cần lưu ý gì?

Thông tư 149/2026/TT-BTC điều chỉnh phí, lệ phí trong lĩnh vực khoáng sản, tài nguyên nước, đặt ra yêu cầu tính toán chi phí đầu tư. Doanh nghiệp nhỏ và vừa cần nhận diện tác động chính sách, kiểm soát rủi ro pháp lý và chủ động phương án tài chính.
Nghị định 389/2026/NĐ-CP: Kinh doanh xổ số có thể bị phạt 200 triệu đồng, doanh nghiệp cần lưu ý gì?

Nghị định 389/2026/NĐ-CP: Kinh doanh xổ số có thể bị phạt 200 triệu đồng, doanh nghiệp cần lưu ý gì?

Nghị định 389/2026/NĐ-CP đặt ra mức phạt tới 200 triệu đồng với tổ chức vi phạm trong kinh doanh xổ số. Không chỉ giấy phép, hoạt động phân phối, quản lý đại lý và nguy cơ đình chỉ cũng buộc doanh nghiệp rà soát kinh doanh, kiểm soát rủi ro.
Thông tư 147/2026/TT-BTC bãi bỏ loạt quy định cấp bù lãi suất: Doanh nghiệp cần lưu ý gì?

Thông tư 147/2026/TT-BTC bãi bỏ loạt quy định cấp bù lãi suất: Doanh nghiệp cần lưu ý gì?

Thông tư 147/2026/TT-BTC bãi bỏ nhiều quy định về cấp bù lãi suất, đặt ra yêu cầu điều chỉnh cơ chế quản lý tín dụng ưu đãi. Những thay đổi này tác động thế nào đến doanh nghiệp nhỏ, hộ kinh doanh và khả năng tiếp cận vốn?
Hải quan sẽ khóa tài khoản khai báo từ 1/1/2027 nếu doanh nghiệp chưa làm sạch dữ liệu

Hải quan sẽ khóa tài khoản khai báo từ 1/1/2027 nếu doanh nghiệp chưa làm sạch dữ liệu

Cục Hải quan yêu cầu doanh nghiệp hoàn thành làm sạch dữ liệu tài khoản trên hệ thống VNACCS trước ngày 31/12/2026. Từ đầu năm 2027, những tài khoản chưa đáp ứng yêu cầu sẽ bị khóa cho đến khi hoàn tất cập nhật, chính sách này đặt ra yêu cầu chủ động rà soát thông tin và kiểm soát rủi ro vận hành đối với các doanh nghiệp xuất nhập khẩu.