Thứ năm 01/10/2026 16:29
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Bài liên quan |
| Khách hàng tự chọn hạn mức giao dịch tăng bảo vệ trước rủi ro lừa đảo, gian lận tài chính |
Ngày 1/10, Câu lạc bộ Tài chính Tiêu dùng thuộc Hiệp hội Ngân hàng Việt Nam (VNBA) tổ chức Hội thảo “Quản trị rủi ro và phòng, chống gian lận hoạt động tài chính tiêu dùng trong bối cảnh mới”, tập trung nhận diện những rủi ro mới phát sinh trong quá trình số hóa và bàn giải pháp nâng cao an toàn cho thị trường.
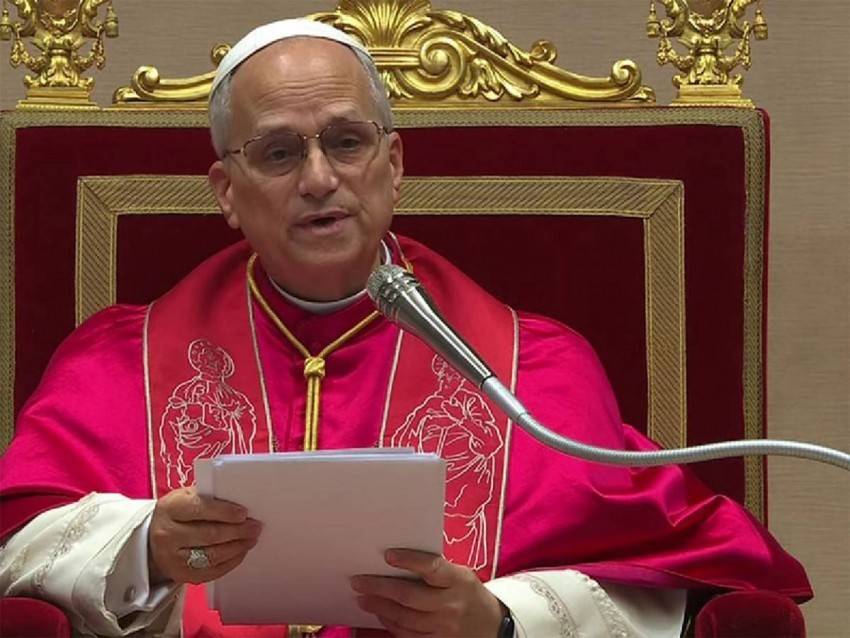
Theo TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, tài chính tiêu dùng là một bộ phận quan trọng của thị trường tài chính - ngân hàng. Sau giai đoạn tăng trưởng nhanh, hoạt động của các công ty tài chính tiêu dùng hiện cơ bản ổn định, an toàn và bám sát định hướng điều hành của Ngân hàng Nhà nước.
Các công ty tài chính đang thận trọng hơn trong lựa chọn khách hàng, chú trọng những khoản vay có dòng tiền, thu nhập và lịch sử tín dụng phù hợp, đồng thời điều chỉnh danh mục theo hướng nâng tỷ trọng các khoản vay có chất lượng.
Cùng với đó, quá trình số hóa tiếp tục được đẩy mạnh thông qua công nghệ tài chính, dữ liệu lớn, trí tuệ nhân tạo (AI) và các mô hình quản trị rủi ro trong thẩm định, cấp tín dụng và quản lý khách hàng. Nhiều phương thức thanh toán mới như QR trả góp, thẻ tín dụng ảo tích hợp Apple Pay, Google Pay cũng được triển khai.
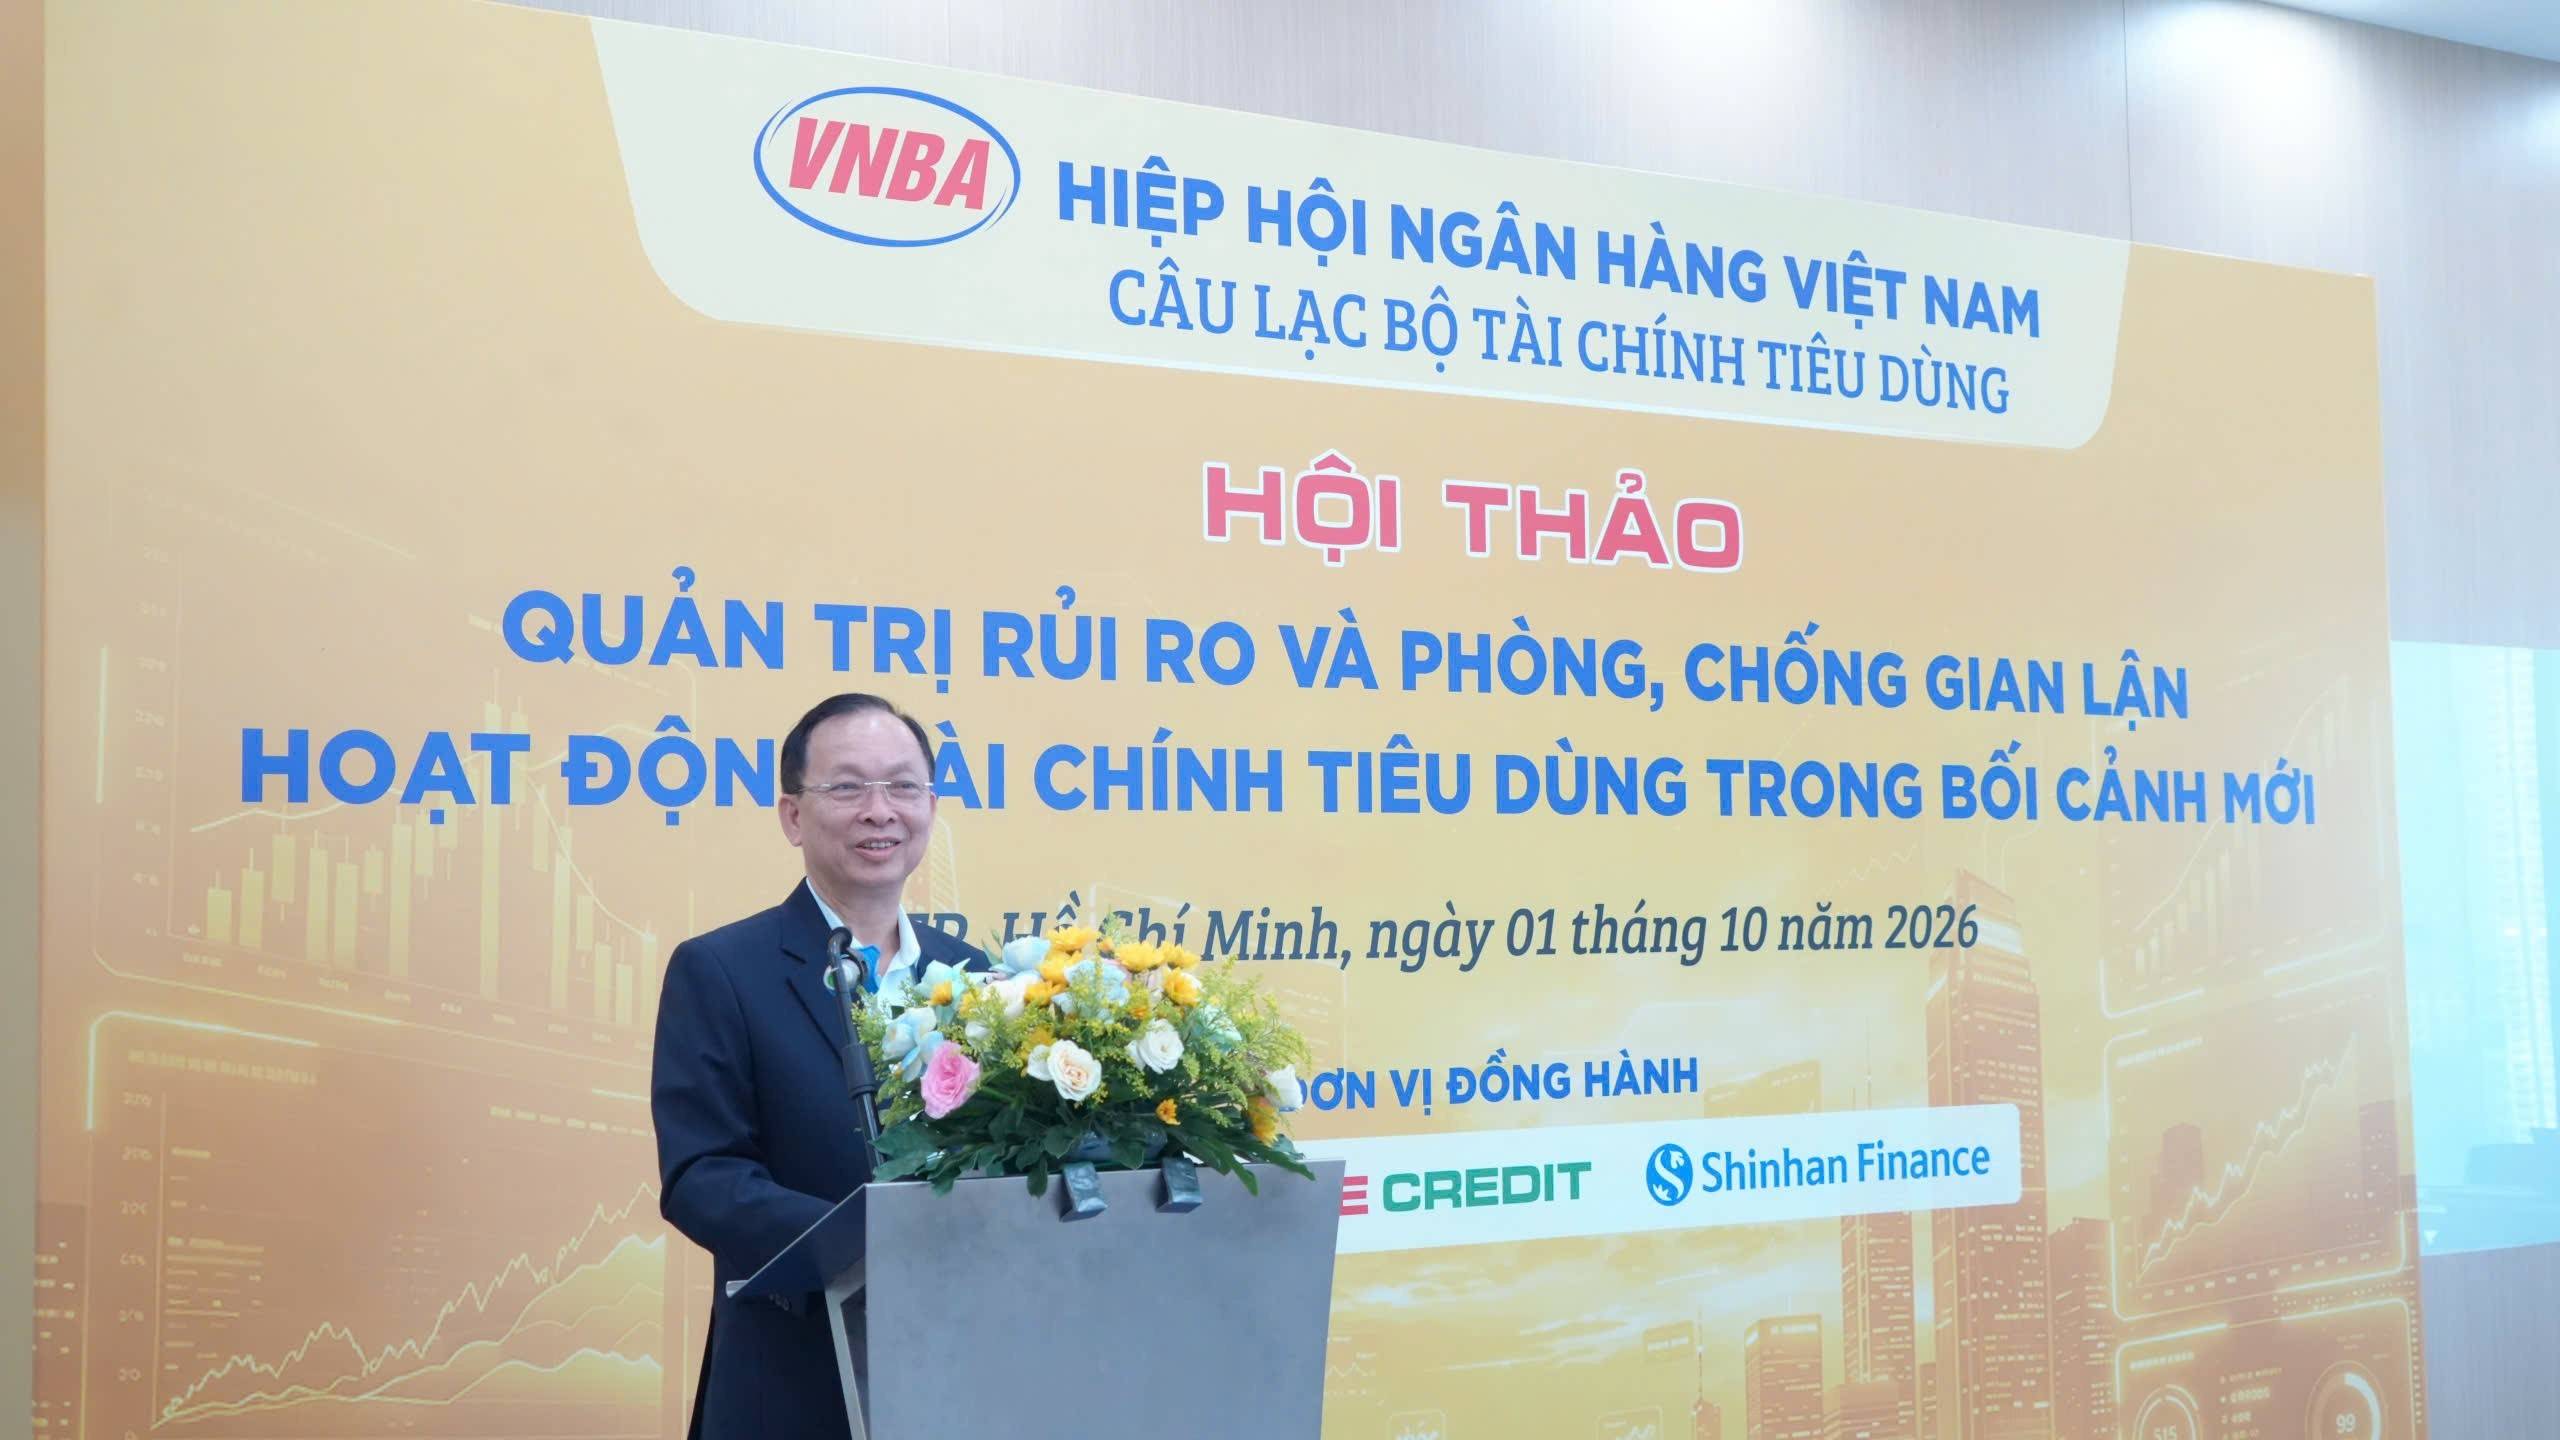 |
| TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam |
Những thay đổi này cho thấy hoạt động tài chính tiêu dùng đang chuyển dần từ mô hình chú trọng mở rộng quy mô sang phát triển theo hướng kiểm soát chất lượng và bền vững hơn.
Đến cuối năm 2025, dư nợ cho vay phục vụ nhu cầu đời sống và dư nợ tín dụng qua thẻ của các công ty tài chính đạt 169.947,65 tỷ đồng. Đến cuối tháng 8/2026, con số này tăng lên 184.838,8 tỷ đồng, tăng 8,76% so với cuối năm 2025 và 13,37% so với cùng kỳ.
Trong đó, dư nợ cho vay phục vụ nhu cầu đời sống đạt 133.801,48 tỷ đồng, tăng 10,58% so với cuối năm 2025 và 19,27% so với cùng kỳ. Dư nợ tín dụng qua thẻ đạt 51.037,33 tỷ đồng, tăng 4,28% so với cuối năm 2025.
Quy mô lớn, số lượng khoản vay nhiều và giá trị mỗi khoản thường không cao khiến tài chính tiêu dùng có những đặc thù riêng về quản trị rủi ro. Phần lớn khoản vay không có tài sản bảo đảm, trong khi khả năng trả nợ của khách hàng khá nhạy cảm với biến động việc làm và thu nhập.
Trong bối cảnh hoạt động sản xuất, kinh doanh còn gặp khó khăn, áp lực nợ xấu và thu hồi nợ tiếp tục là vấn đề cần được các công ty tài chính lưu ý. Đặc biệt, với số lượng khách hàng lớn và phân tán, chi phí xử lý từng khoản nợ nhỏ có thể tương đối cao.
Đáng chú ý hơn, chuyển đổi số đang tạo ra một “mặt trận” mới trong phòng, chống gian lận. Nếu trước đây các hành vi gian lận thường gắn với giấy tờ giả, sử dụng danh tính của người khác hoặc cấu kết giữa các bên, thì hiện nay công nghệ có thể khiến những thủ đoạn này trở nên tinh vi và khó nhận diện hơn.
AI, Deepfake, DeepVoice và các nền tảng mạng xã hội có thể bị lợi dụng để giả mạo hình ảnh, giọng nói, thông tin nhận diện hoặc tác động đến khách hàng, từ đó thực hiện các hành vi chiếm đoạt thông tin và thao túng quá trình xác thực.
Đây là thách thức đáng lưu ý trong bối cảnh nhiều khâu của quy trình tín dụng đang được thực hiện trên môi trường số. Khi tốc độ giao dịch ngày càng nhanh, yêu cầu đối với hệ thống nhận diện bất thường và cảnh báo gian lận cũng phải được nâng lên tương ứng.
Ông Nguyễn Đình Đức, Chủ nhiệm Câu lạc bộ Tài chính Tiêu dùng, Phó Tổng Giám đốc HD SAISON, cho rằng số hóa và mở rộng các kênh tiếp cận giúp tín dụng chính thức đến gần hơn với người dân, nhưng đồng thời đặt ra yêu cầu cao hơn đối với công tác quản trị rủi ro.
Theo ông Đức, vấn đề đặt ra với tài chính tiêu dùng không phải là “đóng chặt” cánh cửa tín dụng, mà là nhận diện rủi ro chính xác hơn, ngăn chặn hiệu quả gian lận và vẫn bảo đảm khách hàng có nhu cầu hợp pháp được tiếp cận tín dụng chính thức thuận tiện, an toàn.
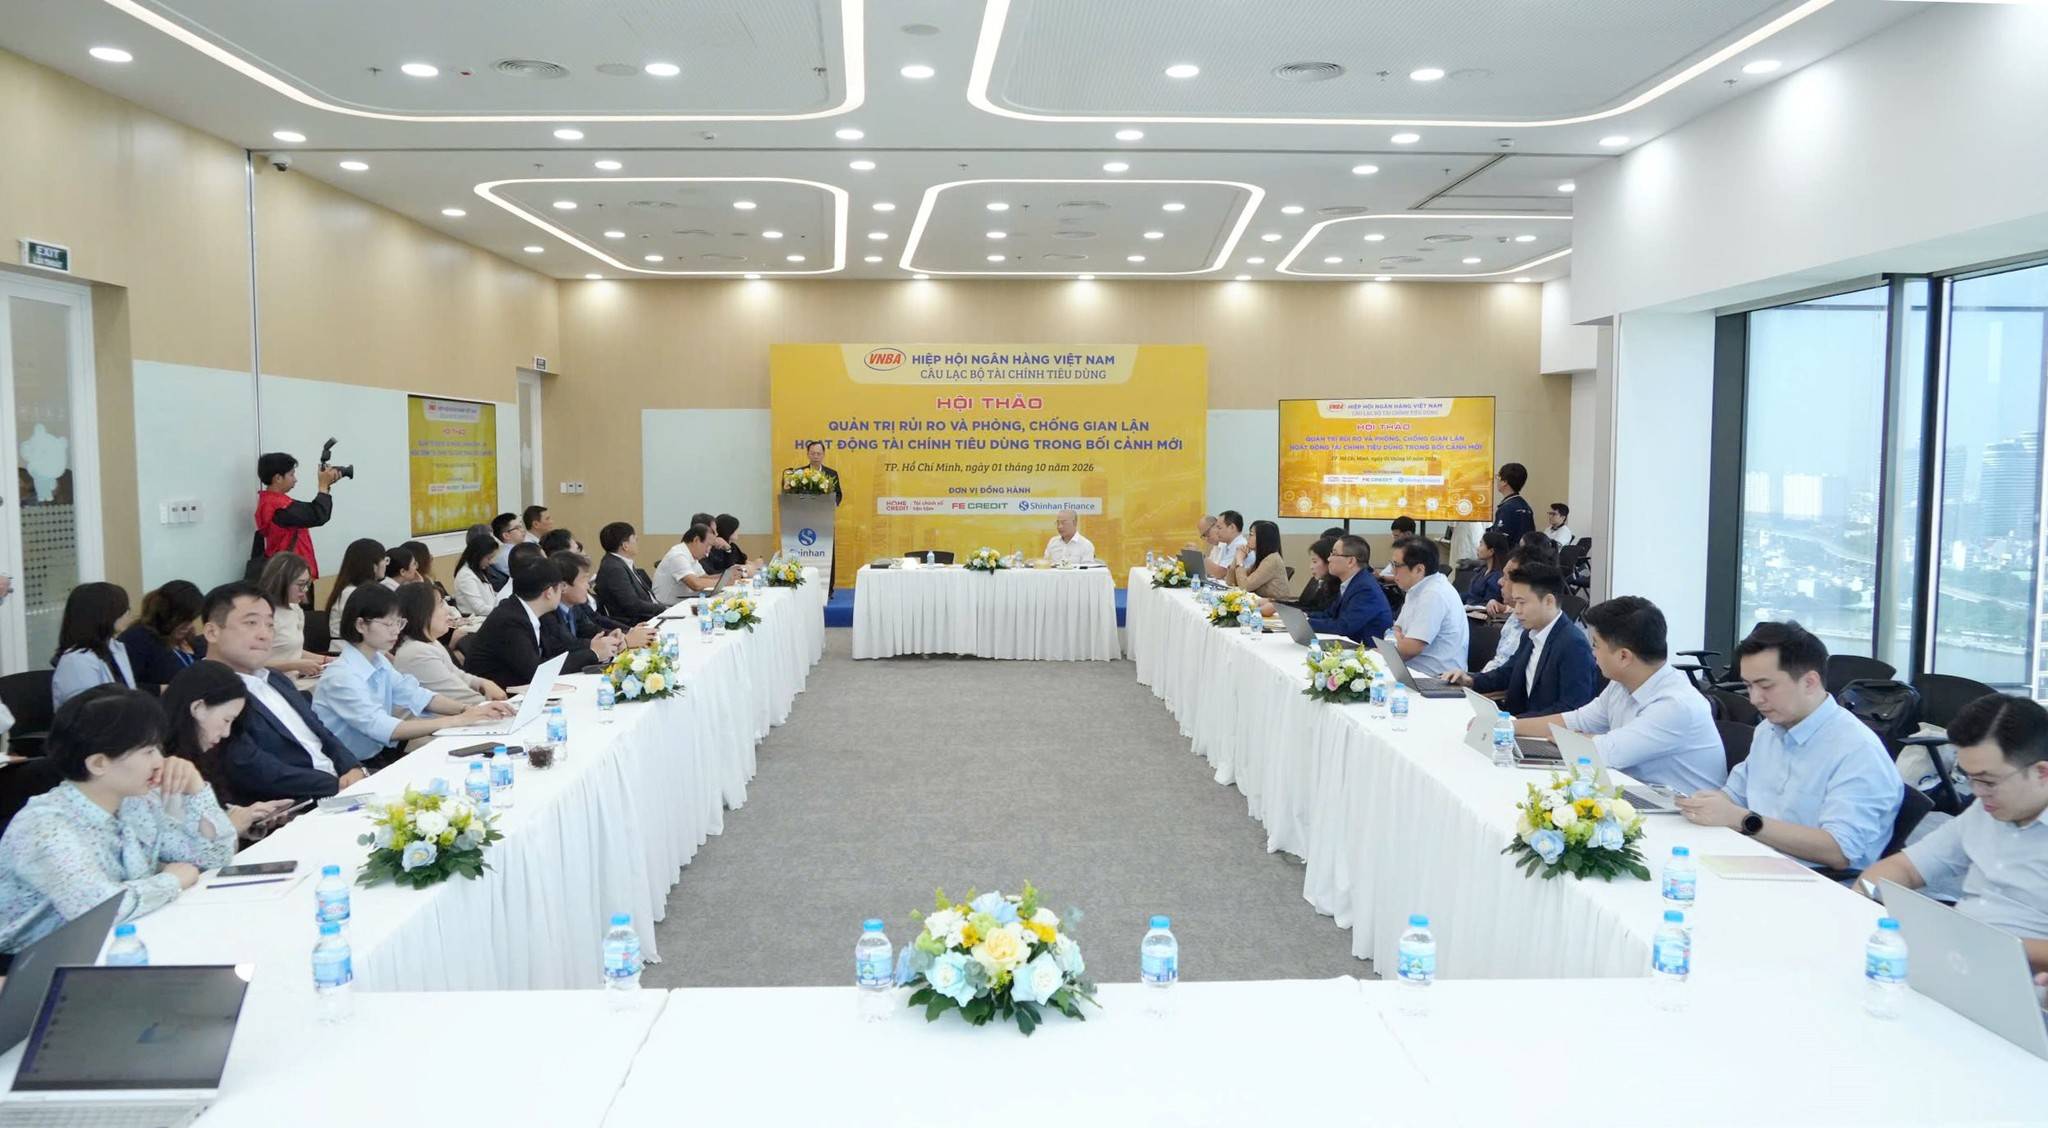 |
| AI, Deepfake mở mặt trận mới trong cuộc chiến chống gian lận tài chính |
Trong môi trường số, tăng thêm các lớp xác minh đối với mọi khách hàng chưa chắc là giải pháp tối ưu. Việc áp dụng quá nhiều bước kiểm soát đồng loạt có thể làm gia tăng chi phí vận hành, kéo dài quy trình và ảnh hưởng trải nghiệm của nhóm khách hàng có hồ sơ tín dụng tốt.
Vấn đề cốt lõi là xác định đúng điểm có nguy cơ phát sinh gian lận để bố trí biện pháp kiểm soát phù hợp.
Theo các chuyên gia, các công ty tài chính cần chuyển từ tư duy “kiểm soát nhiều hơn” sang “kiểm soát chính xác hơn”. Điều này đòi hỏi hệ thống quản trị rủi ro phải có khả năng phân tích dữ liệu, nhận diện dấu hiệu bất thường và đưa ra cảnh báo sớm thay vì áp dụng một cách kiểm soát giống nhau cho mọi khách hàng.
Cùng với nâng cấp eKYC, phân tích dữ liệu và kiểm soát tại các điểm bán, việc tăng cường chia sẻ thông tin rủi ro, xây dựng cơ chế cảnh báo sớm và phối hợp giữa các bên trong bảo vệ khách hàng cũng ngày càng quan trọng.
Ở chiều ngược lại, nâng cao khả năng tự bảo vệ của người vay trước các thủ đoạn lừa đảo cũng cần được xem là một cấu phần của quản trị rủi ro. Người dùng càng nhận diện tốt các dấu hiệu giả mạo, nguy cơ bị đánh cắp thông tin hoặc bị thao túng thực hiện giao dịch càng được hạn chế.
Phòng, chống gian lận vì vậy không chỉ là bài toán bảo vệ hoạt động của công ty tài chính. Đây còn là yêu cầu bảo vệ khách hàng chân chính, nguồn vốn hợp pháp và niềm tin đối với kênh tín dụng chính thức.
Trong bối cảnh công nghệ tiếp tục thay đổi phương thức cung cấp dịch vụ tài chính, năng lực nhận diện đúng rủi ro, kiểm soát đúng điểm và phản ứng đủ nhanh sẽ trở thành yếu tố quan trọng để tài chính tiêu dùng vừa mở rộng khả năng tiếp cận, vừa duy trì an toàn và minh bạch.