Thứ bảy 24/10/2026 03:12
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Khách hàng tự chọn hạn mức giao dịch tăng bảo vệ trước rủi ro lừa đảo

Quy định mới cho phép khách hàng chủ động thiết lập hạn mức và thời gian chờ giao dịch, tạo thêm lớp bảo vệ trước lừa đảo trực tuyến, đồng thời cân bằng giữa an toàn tài sản và tiện ích thanh toán.
Ngân hàng Nhà nước lên tiếng về hiểu nhầm cấm tách lệnh chuyển tiền lớn Hơn 8 triệu SIM bị khóa ngày 15/6: Nghẽn giao dịch ngân hàng, hộ kinh doanh sốt ruột

Trong bối cảnh các vụ lừa đảo tài chính trực tuyến ngày càng gia tăng với thủ đoạn tinh vi, việc Ngân hàng Nhà nước ban hành quy định cho phép khách hàng tự lựa chọn hạn mức giao dịch và thời gian chờ được xem là bước đi đáng chú ý nhằm tăng cường bảo vệ người dùng trong hệ sinh thái thanh toán số.

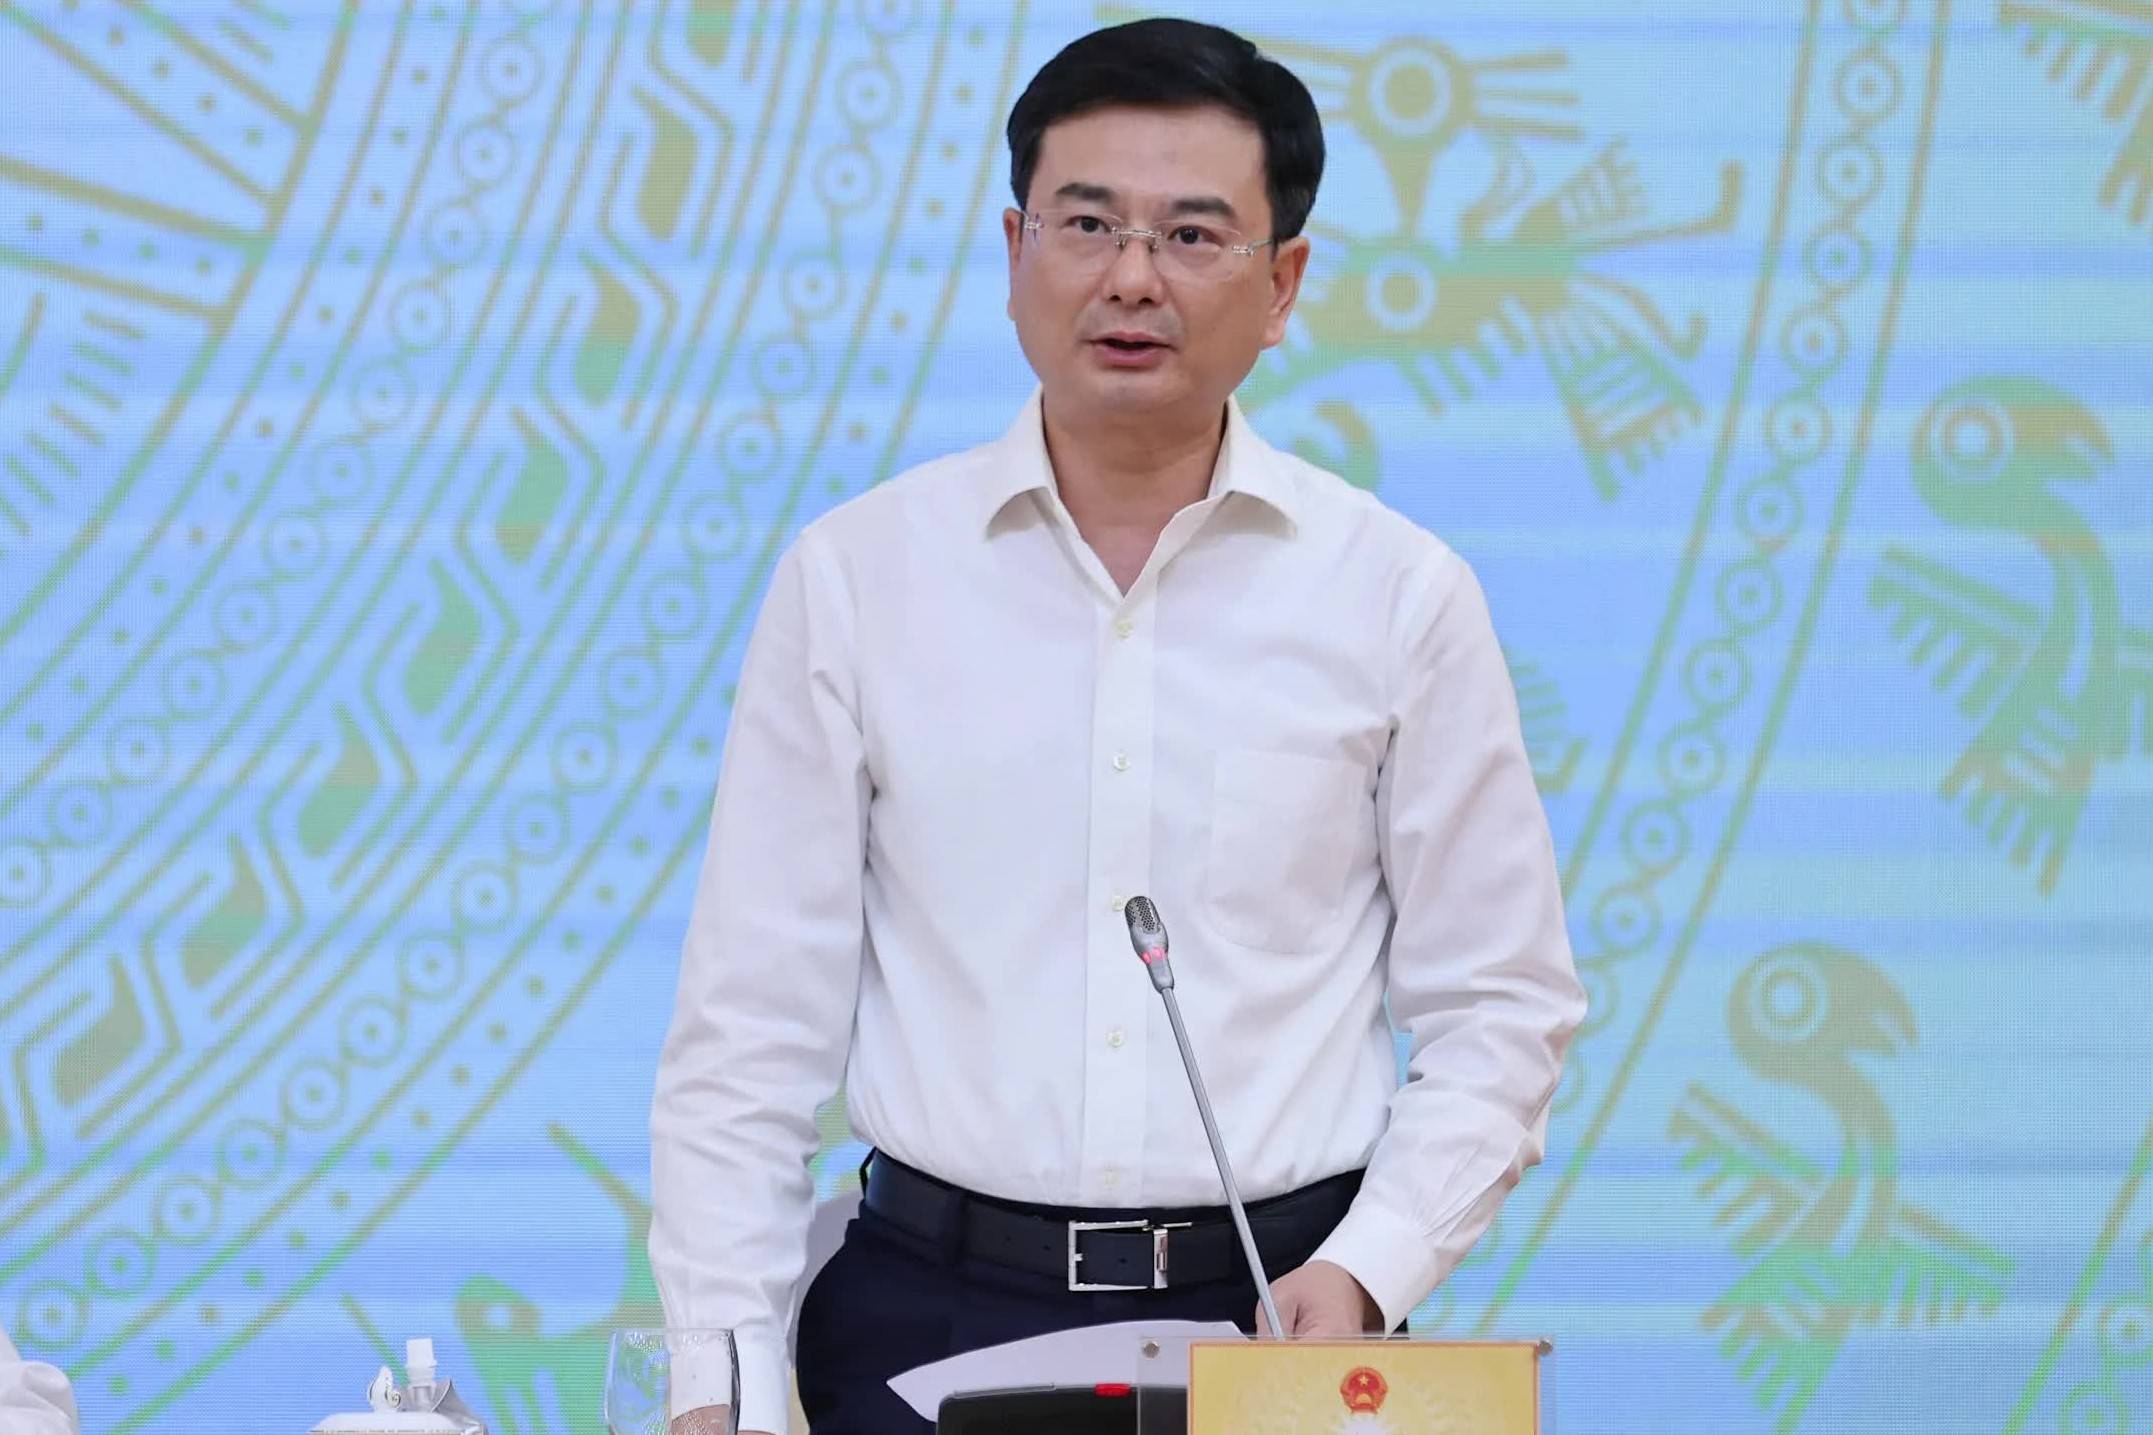
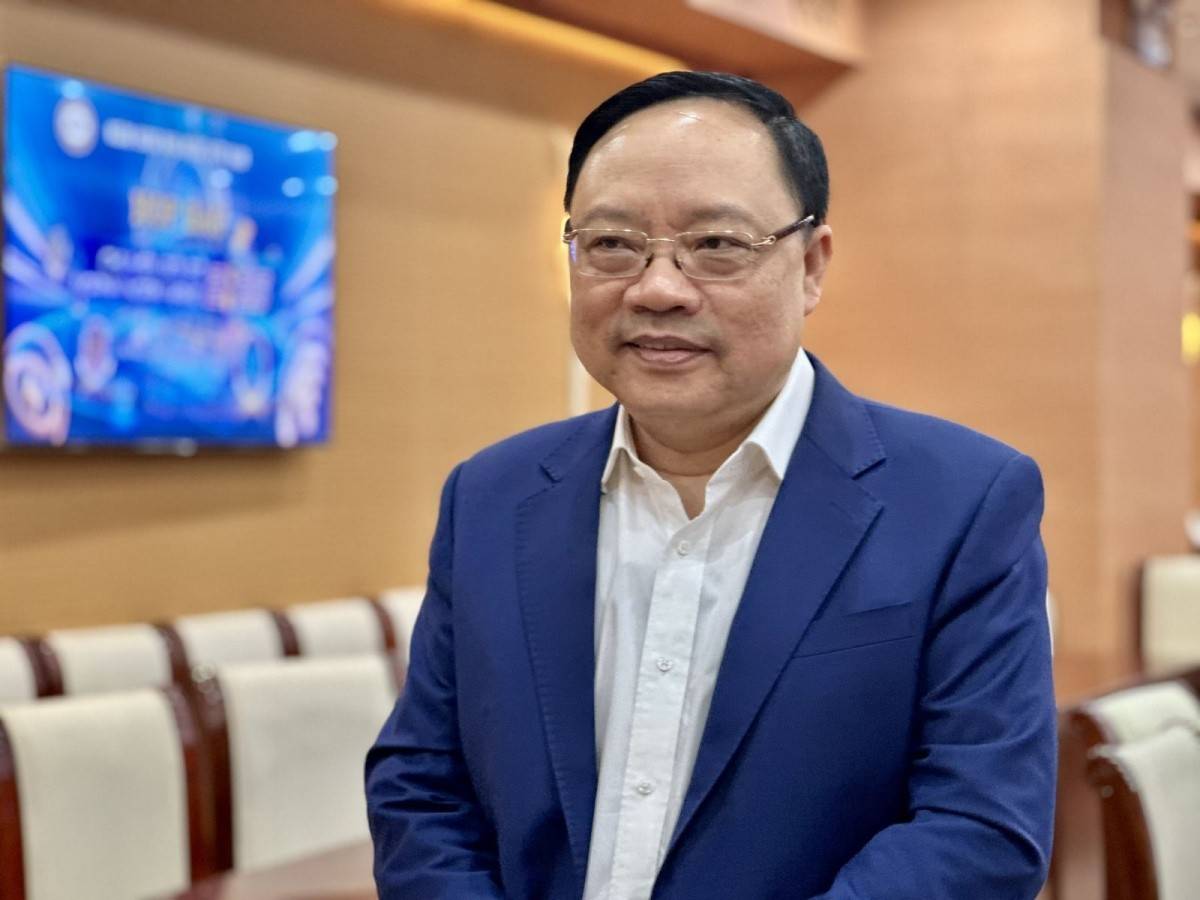
Theo ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán (Ngân hàng Nhà nước Việt Nam), điểm cốt lõi của cơ chế mới nằm ở việc trao quyền chủ động cho khách hàng. Thay vì áp dụng một tiêu chuẩn chung, mỗi cá nhân có thể tự thiết lập mức hạn giao dịch và khoảng thời gian chờ phù hợp với nhu cầu sử dụng cũng như mức độ chấp nhận rủi ro của mình.
Khách hàng tự chọn hạn mức giao dịch tăng bảo vệ trước rủi ro lừa đảo
Ông Phạm Anh Tuấn – Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam.

Tăng quyền chủ động, bổ sung lớp bảo vệ cho giao dịch số

Vụ trưởng Vụ Thanh toán Phạm Anh Tuấn cho biết, phần lớn các vụ lừa đảo chuyển tiền trực tuyến đều diễn ra trong bối cảnh nạn nhân bị thao túng tâm lý, bị thúc ép phải chuyển tiền ngay lập tức. Việc thiếu thời gian suy nghĩ khiến nhiều người rơi vào “bẫy” của các đối tượng lừa đảo.

"Chính vì vậy, cơ chế “thời gian chờ” được thiết kế như một lớp bảo vệ bổ sung. Theo quy định, với các giao dịch chuyển tiền đến tài khoản thụ hưởng mới – chưa từng nhận khoản tiền có giá trị tương đương trong vòng một năm – sẽ áp dụng thời gian chờ tối thiểu 24 giờ nếu vượt hạn mức đã đăng ký", Vụ trưởng Vụ Thanh toá chia sẻ.

Trong trường hợp khách hàng không chủ động thiết lập, hệ thống sẽ áp dụng mặc định hạn mức 400 triệu đồng cùng thời gian chờ tương ứng. Sau đó, người dùng vẫn có thể linh hoạt điều chỉnh theo nhu cầu thực tế.

Khoảng “đệm thời gian” này được đánh giá có ý nghĩa quan trọng. Nó giúp khách hàng có cơ hội thoát khỏi trạng thái bị tác động tâm lý, bình tĩnh kiểm tra lại thông tin, tham khảo ý kiến người thân hoặc liên hệ ngân hàng khi phát hiện dấu hiệu bất thường. Đồng thời, đây cũng là khoảng thời gian để các tổ chức tín dụng kịp thời can thiệp nếu phát hiện giao dịch có dấu hiệu rủi ro.

Ông Phạm Anh Tuấn, quy định này không thay thế các biện pháp bảo mật hiện hành như xác thực sinh trắc học, OTP hay giám sát giao dịch bất thường, mà đóng vai trò như một “lớp phòng thủ” bổ sung dựa trên chính sự chủ động của khách hàng.

Kinh nghiệm quốc tế cũng cho thấy đây không phải là giải pháp mới. Nhiều quốc gia như Anh, Úc, Singapore hay Ấn Độ đã triển khai cơ chế tương tự nhằm hạn chế gian lận trong thanh toán điện tử. Dù cách thức áp dụng khác nhau, điểm chung là tạo thêm thời gian để người dùng cân nhắc trước khi dòng tiền thực sự rời khỏi tài khoản.

Lựa chọn hạn mức: Bài toán cân bằng giữa tiện ích và an toàn

Ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán khẳng định, cơ chế này cũng đặt ra yêu cầu đối với người dùng trong việc lựa chọn hạn mức phù hợp. Theo Ngân hàng Nhà nước, không có một con số “chuẩn” áp dụng cho tất cả, bởi mỗi khách hàng có đặc điểm và nhu cầu khác nhau.
Khách hàng tự chọn hạn mức giao dịch tăng bảo vệ trước rủi ro lừa đảo
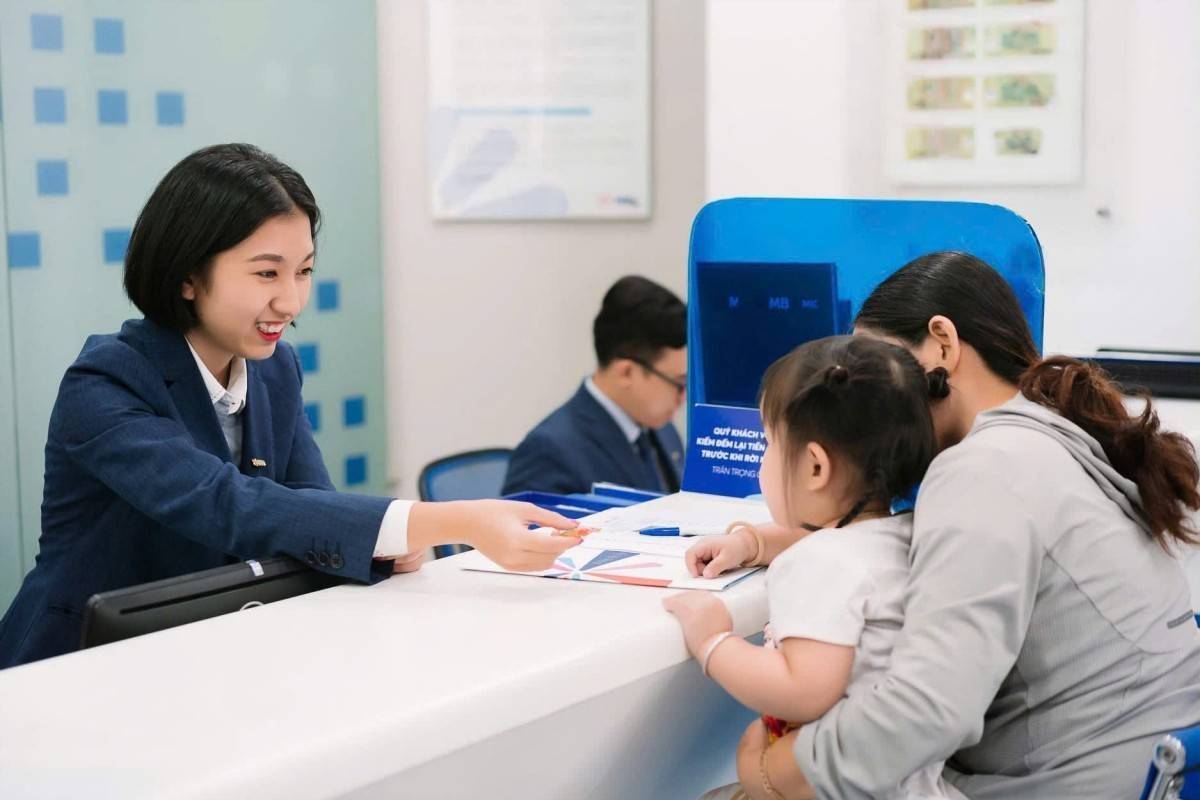
Ngân hàng Nhà nước ban hành quy định cho phép khách hàng tự lựa chọn hạn mức giao dịch (Ảnh: Minh họa)

Yếu tố đầu tiên cần cân nhắc là nhu cầu giao dịch thực tế. Với những người ít phát sinh giao dịch lớn, đặc biệt là chuyển tiền đến tài khoản mới, việc đặt hạn mức thấp sẽ giúp mở rộng phạm vi các giao dịch được bảo vệ bởi cơ chế thời gian chờ. Ngược lại, với nhóm khách hàng thường xuyên thực hiện các giao dịch giá trị cao phục vụ sản xuất, kinh doanh, việc thiết lập hạn mức cao hơn sẽ giúp đảm bảo dòng tiền không bị gián đoạn.

Yếu tố thứ hai là mức độ am hiểu công nghệ và khả năng tự bảo vệ. Những người cao tuổi hoặc ít tiếp xúc với ngân hàng số thường là nhóm dễ trở thành mục tiêu của các đối tượng lừa đảo. Trong trường hợp này, việc lựa chọn hạn mức thận trọng sẽ giúp tăng thêm một “hàng rào” bảo vệ tài sản. Sự hỗ trợ từ người thân trong việc thiết lập và quản lý tài khoản cũng đóng vai trò quan trọng.

Ngoài ra, mục đích sử dụng của từng tài khoản cũng cần được xem xét. Với những khách hàng sở hữu nhiều tài khoản, việc phân bổ hạn mức khác nhau cho từng tài khoản sẽ giúp tối ưu hóa hiệu quả sử dụng. Chẳng hạn, tài khoản chi tiêu hàng ngày có thể đặt hạn mức phù hợp với nhu cầu thanh toán thường xuyên, trong khi tài khoản tích lũy nên được thiết lập ở mức thận trọng hơn.

Điểm đáng chú ý là hạn mức và thời gian chờ không mang tính cố định. Người dùng có thể điều chỉnh linh hoạt theo từng giai đoạn, tùy thuộc vào nhu cầu và bối cảnh sử dụng. Điều này tạo ra sự linh hoạt, giúp cân bằng giữa yếu tố tiện lợi và an toàn trong giao dịch.

Nhìn tổng thể, chính sách mới phản ánh xu hướng chuyển dịch từ mô hình bảo mật “đồng loạt” sang “cá nhân hóa”, trong đó người dùng đóng vai trò trung tâm. Khi khách hàng được trao quyền nhiều hơn, họ cũng cần chủ động hơn trong việc quản lý rủi ro tài chính.

Trong bối cảnh chuyển đổi số ngành ngân hàng diễn ra mạnh mẽ, việc bổ sung các cơ chế bảo vệ như thời gian chờ không chỉ giúp hạn chế thiệt hại từ lừa đảo, mà còn góp phần củng cố niềm tin của người dân vào hệ thống thanh toán điện tử.

Về dài hạn, Ông Phạm Anh Tuấn cũng cho rằng, hiệu quả của chính sách sẽ phụ thuộc vào mức độ tiếp cận và sử dụng của người dùng. Khi nhận thức được nâng cao và các công cụ bảo vệ được sử dụng đúng cách, thị trường thanh toán số sẽ phát triển theo hướng an toàn, minh bạch và bền vững hơn.
Tin bài khác
Lợi nhuận ngành ngân hàng quý III khởi sắc, có nơi báo lãi gấp đôi cùng kỳ

Lợi nhuận ngành ngân hàng quý III khởi sắc, có nơi báo lãi gấp đôi cùng kỳ

Loạt ngân hàng đã công bố kết quả kinh doanh quý III/2026 với lợi nhuận hàng nghìn tỷ đồng, có nơi đạt hơn chục nghìn tỷ đồng. Mức tăng trưởng duy trì hai chữ số, thậm chí có nhà băng đạt gần gấp đôi cùng kỳ.
Sẽ có Quỹ 500 tỷ đồng hỗ trợ doanh nghiệp vay vốn tiết kiệm năng lượng

Sẽ có Quỹ 500 tỷ đồng hỗ trợ doanh nghiệp vay vốn tiết kiệm năng lượng

Chi phí năng lượng đang là một trong những yếu tố ảnh hưởng trực tiếp đến hiệu quả sản xuất và sức cạnh tranh của doanh nghiệp. Bộ Công Thương đang hoàn thiện đề án thành lập quỹ tài chính ngoài ngân sách, dự kiến có vốn điều lệ 500 tỷ đồng, với cơ chế cho vay ưu đãi và hỗ trợ lãi suất nhằm thúc đẩy đầu tư công nghệ tiết kiệm năng lượng.
VIB giảm lãi suất cho vay, đồng hành cùng doanh nghiệp và khách hàng cá nhân

VIB giảm lãi suất cho vay, đồng hành cùng doanh nghiệp và khách hàng cá nhân

Chủ động hưởng ứng chỉ đạo của Chính phủ và Ngân hàng Nhà nước về giảm mặt bằng lãi suất cho vay, Ngân hàng Quốc Tế (VIB) liên tục đẩy mạnh các giải pháp giảm chi phí vốn cho khách hàng. Mới nhất, ngân hàng vừa triển khai gói tín dụng 15.000 tỷ đồng với lãi suất ưu đãi dành cho doanh nghiệp, đồng thời, tiếp tục mở rộng các giải pháp vay linh hoạt và ổn định lãi suất trong kỳ hạn dài cho khách hàng cá nhân.
Ngân hàng NAB mở rộng đội ngũ nhân sự tại Việt Nam

Ngân hàng NAB mở rộng đội ngũ nhân sự tại Việt Nam

Với khoảng 2.000 nhân viên tại các trung tâm đổi mới ở Việt Nam, Ngân hàng Quốc gia Australia (NAB) tiếp tục tuyển dụng ở nhiều lĩnh vực. Hoạt động mở rộng đội ngũ tại Việt Nam diễn ra trong bối cảnh ngân hàng tái cấu trúc và cắt giảm nhân sự tại Australia.
LPBank lãi 10.421 tỷ đồng lợi nhuận trước thuế sau 9 tháng đầu năm 2026

LPBank lãi 10.421 tỷ đồng lợi nhuận trước thuế sau 9 tháng đầu năm 2026

Ngân hàng Lộc Phát Việt Nam (LPBank – mã HOSE: LPB) vừa công bố Báo cáo Tài chính Quý III với nhiều điểm nhấn đáng chú ý. Tính đến ngày 30/9/2026, Ngân hàng đạt 10.421 tỷ đồng lợi nhuận trước thuế lũy kế, tổng tài sản đạt 694.183 tỷ đồng, tăng trưởng tương ứng gần 9% và 29% so với cùng kỳ.
HDBank triển khai gói tín dụng 10.000 tỷ đồng, giảm lãi suất 1,5%/năm hỗ trợ doanh nghiệp

HDBank triển khai gói tín dụng 10.000 tỷ đồng, giảm lãi suất 1,5%/năm hỗ trợ doanh nghiệp

Ngày 20/10/2026, thực hiện chủ trương của Chính phủ và Ngân hàng Nhà nước về giảm lãi suất cho vay, hỗ trợ sản xuất, kinh doanh và các lĩnh vực ưu tiên, HDBank triển khai gói tín dụng 10.000 tỷ đồng, với lãi suất giảm 1,5%/năm so với mức ưu đãi đang áp dụng cho doanh nghiệp nhỏ và vừa tại HDBank.
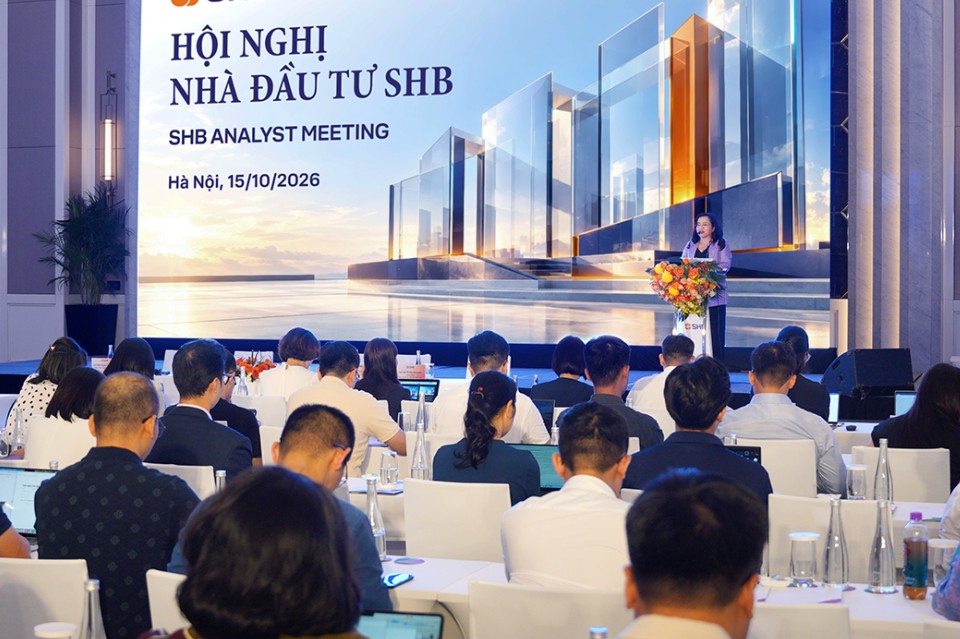
SHB tổ chức hội nghị nhà đầu tư cập nhật kế hoạch kinh doanh, tiết lộ động lực bứt phá

SHB tổ chức hội nghị nhà đầu tư cập nhật kế hoạch kinh doanh, tiết lộ động lực bứt phá

Tại Hội nghị Nhà đầu tư SHB 2026, Ban Lãnh đạo Ngân hàng cập nhật tình hình hoạt động, phân tích các động lực tăng trưởng và trực tiếp trao đổi về những vấn đề được thị trường quan tâm, từ chất lượng lợi nhuận, quản trị rủi ro đến tiến độ tăng vốn, kế hoạch cổ tức, thương vụ SHBFinance và huy động vốn quốc tế.
Thêm cổ đông nắm trên 1% vốn điều lệ của Eximbank: Doanh nghiệp hàng hải tồn tại hơn 4 thập kỷ

Thêm cổ đông nắm trên 1% vốn điều lệ của Eximbank: Doanh nghiệp hàng hải tồn tại hơn 4 thập kỷ

Danh sách cổ đông nắm giữ trên 1% của Eximbank vừa có thêm sự xuất hiện của CTCP Container Việt Nam (Viconship - Mã: VSC) với số cổ phần 19 triệu đơn vị.
HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm đến hết quý I/2027

HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm đến hết quý I/2027

HDBank triển khai chương trình “Tiếp sức vốn vay - Nâng tầm doanh nghiệp do Phụ nữ làm chủ” với hạn mức 2.000 tỷ đồng, lãi suất từ 7,8%/năm, hỗ trợ doanh nghiệp nhỏ và vừa bổ sung vốn lưu động phục vụ sản xuất kinh doanh.
MB trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ

MB trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ

Hà Nội, ngày 03/10/2026 - Ngân hàng TMCP Quân đội (MB) chính thức hoàn tất việc phát hành tăng vốn điều lệ lên 100.687,5 tỷ đồng, trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ. Cột mốc này tiếp tục củng cố nền tảng tài chính, tạo thêm dư địa để MB mở rộng hoạt động kinh doanh, đầu tư công nghệ, nâng cao năng lực quản trị rủi ro và gia tăng đóng góp cho nền kinh tế.
SHB hoạt động ổn định, triển khai tăng vốn đúng quy định, đa dạng nguồn lực tài chính

SHB hoạt động ổn định, triển khai tăng vốn đúng quy định, đa dạng nguồn lực tài chính

Trước những thông tin chưa được kiểm chứng xuất hiện trên thị trường, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) khẳng định hoạt động kinh doanh luôn được duy trì liên tục, an toàn, ổn định; các kế hoạch tài chính, hoạt động quản trị và điều hành được triển khai theo đúng quy định pháp luật. Ngân hàng chủ động củng cố năng lực tài chính, đa dạng hóa nguồn vốn và nâng cao chất lượng quản trị, tạo nền tảng cho chiến lược phát triển dài hạn, đồng thời bảo đảm quyền và lợi ích hợp pháp của khách hàng, cổ đông, nhà đầu tư và các bên liên quan.
LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát” tại sự kiện thể thao cộng đồng

LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát” tại sự kiện thể thao cộng đồng

Đồng hành cùng Lễ phát động Phong trào Toàn dân tập luyện thể thao trong khuôn khổ Chương trình “Vì một Việt Nam khỏe mạnh”, LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát”, kết nối tinh thần rèn luyện thể thao với lối sống tích cực, chủ động chăm sóc sức khỏe và xây dựng cuộc sống cân bằng, hạnh phúc.
Lãi suất vay mua nhà ở xã hội hiện ở mức 6,5%/năm

Lãi suất vay mua nhà ở xã hội hiện ở mức 6,5%/năm

Sau 6 lần điều chỉnh, lãi suất cho vay trong chương trình nhà ở xã hội hiện ở mức 6,5%/năm đối với người mua nhà và 7%/năm đối với chủ đầu tư; thời gian hưởng lãi suất ưu đãi lần lượt là 5 năm và 3 năm.
Doanh nghiệp làm nhà ở xã hội, KCN và hạ tầng được mở thêm room tín dụng

Doanh nghiệp làm nhà ở xã hội, KCN và hạ tầng được mở thêm room tín dụng

Ngân hàng Nhà nước đang mở thêm dư địa tín dụng có chọn lọc cho những lĩnh vực được xác định là động lực tăng trưởng, trong đó có nhà ở xã hội, khu công nghiệp (KCN) và các dự án hạ tầng quy mô lớn.
Tín dụng cuối năm hướng mạnh vào doanh nghiệp nhỏ và vừa

Tín dụng cuối năm hướng mạnh vào doanh nghiệp nhỏ và vừa

Đến cuối tháng 9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025. Những tháng cuối năm, Ngân hàng Nhà nước tiếp tục định hướng dòng vốn vào các động lực tăng trưởng, trong đó ưu tiên các chương trình tín dụng với lãi suất phù hợp cho doanh nghiệp nhỏ và vừa.
bao-hiem-that-nghiep