Thứ hai 16/11/2026 16:23
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Bài liên quan |
| Doanh nghiệp Việt Nam và Nhật Bản đón cơ hội từ vốn và kết nối hàng không |
| Muốn vào thị trường Anh, doanh nghiệp Việt phải làm chủ chuỗi cung ứng |
Theo Khảo sát Thương mại Toàn cầu 2026 của Ngân hàng HSBC, thực hiện với 10.000 lãnh đạo cấp cao tại doanh nghiệp thuộc 26 thị trường, chi phí năng lượng là yếu tố gây áp lực lớn nhất lên hoạt động kinh doanh trong sáu tháng qua, với 44% ý kiến đề cập. Thuế quan đứng thứ hai (43%), tiếp đến là chi phí vận chuyển hàng hóa (41%).
Áp lực chi phí được dự báo còn kéo dài. Có 68% doanh nghiệp cho biết tổng chi phí hoạt động đã tăng, trong khi 72% dự kiến tiếp tục tăng trong hai năm tới. Đáng chú ý, 59% ghi nhận nhu cầu vốn lưu động tăng kể từ năm 2025. Bên cạnh đó, 92% dự báo tình trạng chậm trễ hoặc gián đoạn chuỗi cung ứng sẽ ảnh hưởng đến doanh thu trong hai năm tới.
Để ứng phó, doanh nghiệp đang tập trung cải thiện hiệu quả và năng suất (53%), đàm phán lại thỏa thuận với nhà cung cấp (43%), hấp thụ một phần chi phí gia tăng vào biên lợi nhuận (38%) hoặc chuyển một phần chi phí sang khách hàng (36%).
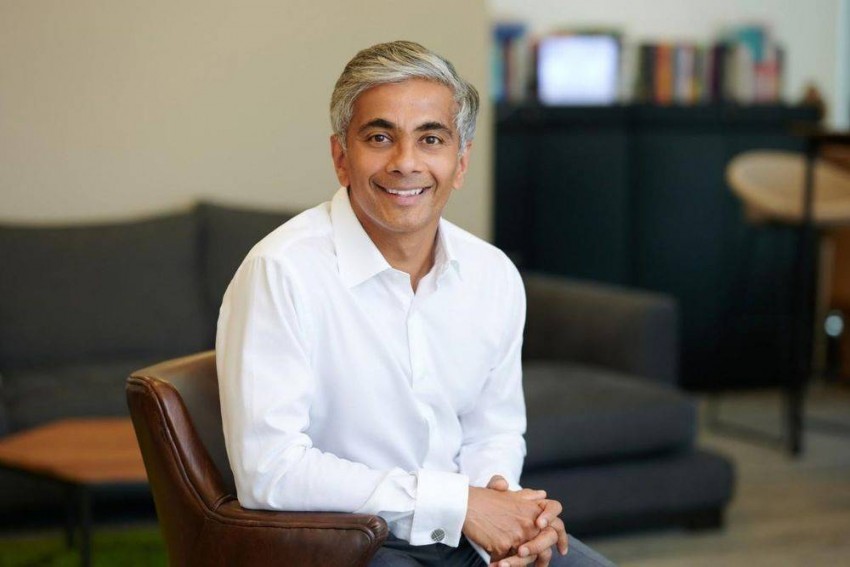 |
| Ông Vivek Ramachandran, Giám đốc Khối Giải pháp Thương mại Toàn cầu của HSBC. Ảnh: HSBC. |
Ông Vivek Ramachandran, Giám đốc Khối Giải pháp Thương mại Toàn cầu của HSBC, nhận định năng lượng đã trở thành yếu tố then chốt trong quản lý chuỗi cung ứng quốc tế. Doanh nghiệp không chỉ tìm cách xử lý từng đợt tăng chi phí mà còn tái thiết kế chuỗi cung ứng, tuyến thương mại và nguồn cung để thích ứng với những bất định dài hạn. Trong quá trình đó, tính linh hoạt trong vận hành cần đi cùng quản trị thanh khoản, vốn lưu động và rủi ro.
Xu hướng điều chỉnh mạng lưới thị trường cũng đang diễn ra rõ nét. Trong số các thị trường khảo sát, châu Âu là khu vực được doanh nghiệp lựa chọn nhiều nhất, với 48%, tăng từ 40% trong khảo sát tháng 11/2025. Đông Nam Á đứng thứ hai với 44%, tăng từ 36%. Mức độ phụ thuộc vào Bắc Á và Bắc Mỹ cùng tăng lên 38%, so với 32% của kỳ khảo sát trước.
Doanh nghiệp Việt Nam giữ kỳ vọng tích cực
Giữa những biến động của thương mại toàn cầu, doanh nghiệp Việt Nam vẫn thể hiện niềm tin đáng kể vào triển vọng tăng trưởng. Có 94% doanh nghiệp trong nước tham gia khảo sát kỳ vọng thương mại quốc tế tăng trưởng trong hai năm tới, ngang với Philippines và cao hơn mức bình quân toàn cầu 86%.
Tuy nhiên, doanh nghiệp Việt Nam cũng chịu sức ép chi phí lớn hơn mức chung ở một số yếu tố. Thuế quan là mối lo hàng đầu, được 52% doanh nghiệp đề cập, so với 43% trên toàn cầu. Chi phí năng lượng đứng thứ hai, với 49%, cao hơn mức bình quân 44%.
Điểm đáng chú ý là khả năng thích ứng của doanh nghiệp trong nước. Có 90% doanh nghiệp cho biết những điều chỉnh chuỗi cung ứng đã giúp cải thiện dòng tiền và vốn lưu động, cao hơn mức 78% toàn cầu. Tỷ lệ doanh nghiệp đánh giá các biện pháp ứng phó với bất định và gián đoạn thương mại phát huy hiệu quả đạt 97%, so với 86% trên toàn cầu.
FTA tiếp tục là công cụ quan trọng hỗ trợ doanh nghiệp mở rộng hoạt động quốc tế. Có tới 99,6% doanh nghiệp Việt Nam tham gia khảo sát cho biết đang sử dụng ít nhất một FTA, cao hơn mức 95% toàn cầu. Dù vậy, 97% thừa nhận vẫn tồn tại rào cản khiến việc khai thác các hiệp định chưa đạt quy mô rộng hơn, so với mức 92% trên toàn cầu.
Về định hướng thị trường, doanh nghiệp Việt Nam gia tăng mức độ phụ thuộc vào thị trường trong nước nhiều nhất (50%), tiếp đến là Singapore (46%) và Thái Lan (41%). Ở chiều ngược lại, Việt Nam ngày càng được doanh nghiệp trong khu vực quan tâm trong chiến lược thương mại. Malaysia dẫn đầu với 32% doanh nghiệp cho biết gia tăng mức độ phụ thuộc vào Việt Nam; tiếp theo là Thái Lan (31%), Singapore và Hàn Quốc (cùng 29%).
Kết quả khảo sát cho thấy triển vọng thương mại quốc tế của doanh nghiệp Việt Nam vẫn tích cực, song đi cùng yêu cầu nâng cao năng lực chống chịu trước biến động. Kiểm soát chi phí, bảo đảm dòng tiền, đa dạng hóa chuỗi cung ứng và tháo gỡ rào cản để tận dụng hiệu quả các FTA sẽ là những yếu tố quan trọng giúp doanh nghiệp chuyển kỳ vọng tăng trưởng thành kết quả thực chất.