Thứ tư 07/10/2026 11:15
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Bước sang năm 2026, đà tăng trưởng ấn tượng của hoạt động nhập khẩu tôm tại thị trường châu Âu đã chính thức hạ nhiệt. Dữ liệu ghi nhận từ Hiệp hội Chế biến và Xuất khẩu Thủy sản (VASEP) và Hải quan Việt Nam cho thấy, tính đến giữa tháng 9/2026, tổng giá trị xuất khẩu tôm từ Việt Nam sang EU chỉ đạt gần 374 triệu USD, giảm 5% so với cùng kỳ năm trước, đóng góp khoảng 10,7% vào tổng kim ngạch xuất khẩu tôm toàn quốc.
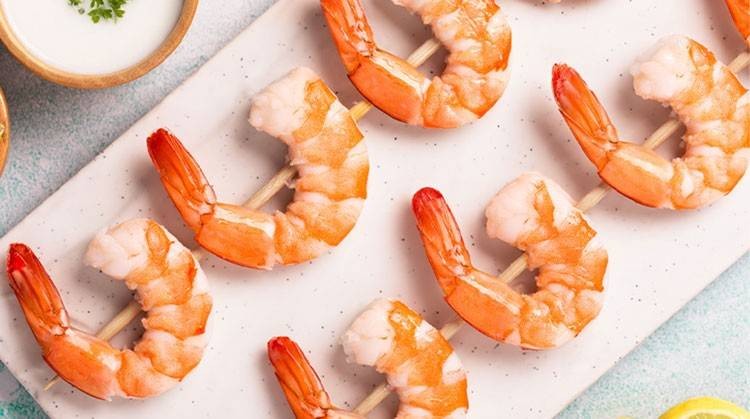 |
| Doanh nghiệp Việt đẩy mạnh chế biến tôm giá trị gia tăng để thích ứng với biến động tại thị trường EU năm 2026 |
Nhìn lại năm 2025, bức tranh thương mại từng ghi nhận sự bùng nổ khi khối lượng tôm nhập khẩu (thuộc nhóm theo dõi gồm tôm Penaeus đông lạnh thô HS 03061792 và tôm giá trị gia tăng HS 160521, 160529 từ Mỹ Latinh, châu Á, châu Phi) đạt 455.776 tấn, tăng 21%, tương ứng với trị giá 2,869 tỷ EUR (tăng 22%). Tuy nhiên, chu kỳ tăng trưởng này đã dừng lại trong 7 tháng đầu năm 2026 khi lượng tôm nhập khẩu toàn khối giảm 7%, xuống còn 232.966 tấn, và giá trị nhập khẩu giảm tới 11%, đạt 1,418 tỷ EUR.
Việc tốc độ suy giảm về giá trị (11%) nhanh hơn tốc độ suy giảm về sản lượng (7%) phản ánh giá bán bình quân đang chịu áp lực lớn, đồng thời cơ cấu mặt hàng nhập khẩu đang có xu hướng dịch chuyển sang các phân khúc giá rẻ hơn. Sự bất ổn còn thể hiện rõ qua biến động theo từng tháng, đơn cử như tháng 5/2026 lượng nhập khẩu giảm mạnh tới 27% so với cùng kỳ, bước sang tháng 7 mức giảm vẫn duy trì ở mức 8%.
Diễn biến sụt giảm này xuất phát từ hai nguyên nhân chính: một là tâm lý phòng thủ của nhà nhập khẩu sau năm 2025 thu mua tích trữ lượng lớn, khiến các đối tác EU ưu tiên giải phóng tồn kho và thận trọng hơn trong việc ký kết các hợp đồng mới; hai là sự phân hóa giữa các tiểu vùng, khi các khu vực Nam Âu, Tây Bắc Âu và Đông Âu đang ghi nhận tốc độ phục hồi lẫn thị hiếu tiêu dùng hoàn toàn khác biệt.
Trước bối cảnh người mua tại EU ngày càng khắt khe, các doanh nghiệp xuất khẩu tôm Việt Nam cần tập trung tái định vị phân khúc khách hàng bằng cách bóc tách nhu cầu của từng thị trường ngách. Cụ thể, các kênh phân phối tại Nam Âu có thể ưu tiên các dòng sản phẩm thô hoặc đông lạnh quy chuẩn, trong khi thị trường Tây Bắc Âu lại chuộng các mặt hàng chế biến sâu, đáp ứng tiêu chuẩn xanh và phát triển bền vững.
Song song với đó, việc tối ưu hóa quy cách và giá thành giúp cân đối giữa nhóm sản phẩm giá trị gia tăng với các dòng sản phẩm giá cạnh tranh, đáp ứng đúng túi tiền tiêu dùng giai đoạn thắt chặt chi tiêu. Đảm bảo sự ổn định của chuỗi cung ứng từ giao hàng đúng hạn, minh bạch nguồn gốc đến chất lượng đồng đều chính là điểm tựa then chốt giúp doanh nghiệp Việt chủ động linh hoạt, biến thách thức từ bước sàng lọc thị trường năm 2026 thành lợi thế cạnh tranh bền vững.