Thứ tư 18/11/2026 20:48
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Việt Nam bước vào giai đoạn: Trên tay là ngân hàng

12/10/2020 00:00
Sau giai đoạn “ra ngõ gặp ngân hàng”, Việt Nam đang bước vào giai đoạn mới: trên tay là ngân hàng.

Việt Nam bước vào giai đoạn: Trên tay là ngân hàng

Ảnh minh họa.

Báo cáo “Nền kinh tế số tại Đông Nam Á - gia cố nền tảng cho tăng trưởng tương lai” mới công bố của Ngân hàng Thế giới (WB) cho rằng, cuộc cách mạng số vốn đã và đang mang lại nhiều lợi ích cho khu vực Đông Nam Á, nhưng khu vực này cũng đang đứng trước cơ hội hiếm có để đẩy nhanh tốc độ phát triển hơn qua việc củng cố nền tảng của nền kinh tế số.

Với ngân hàng số tại Việt Nam, “cơ hội hiếm có” đó như thế nào?

Từ áp lực thành động lực

Ngành ngân hàng Việt Nam đã có lịch sử trên 60 năm, nhưng yếu tố công nghệ mới chỉ thực sự bắt đầu khoảng 20 năm trở lại đây.

Dấu ấn chuyển đổi số rõ nhất được ghi nhận từ chuỗi trang bị hệ thống CoreBanking đầy áp lực, từng đặt ra lựa chọn giữa công nghệ của Malaysia có chi phí đầu tư thấp hơn, hay từ Thụy Sĩ với đòi hỏi đầu tư lớn hơn.

Giai đoạn đó, để sở hữu một hệ thống ngân hàng lõi CoreBanking Temenos của Thụy Sĩ, một ngân hàng cổ phần bình thường cần tới khoảng 20 tỷ đồng, trong khi quy mô vốn nhiều thành viên khi đó chỉ quanh 100 tỷ đồng. Áp lực chi phí đầu tư quá lớn này khiến nhiều trường hợp phải mất cả chục năm sau nữa mới thực sự triển khai xong công nghệ ngân hàng lõi.

Thay vào đó, các ngân hàng thương mại tập trung mở rộng mạng lưới chi nhánh, phục vụ các nghiệp vụ và giao dịch truyền thống, cũng là đặc thù đang phát triển của thị trường Việt Nam. Sự cạnh tranh mở rộng theo hướng này từng dẫn đến giai đoạn mà nhiều người trong cuộc ví von: “ra ngõ gặp ngân hàng”.

Nhưng, yêu cầu và lợi ích từ đầu tư hệ thống CoreBanking trở nên bắt buộc, trong xu hướng phát triển mô hình một ngân hàng hiện đại. Công nghệ này giúp rút ngắn thời gian giao dịch, quản lý vận hành trở nên nhanh chóng và hiệu quả, quản lý dữ liệu và quản trị rủi ro, quản trị bảo mật có thể điều kiện để củng cố…

Qua 20 năm phát triển, CoreBanking trở thành một yêu cầu bắt buộc đối với các nhà băng, nếu không muốn bị tụt hậu và bỏ rơi phía sau. Và hướng phát triển công nghệ thực trở thành mũi nhọn ưu tiên tại nhiều ngân hàng Việt, để đón đầu một giai đoạn bùng nổ trong đáp ứng các nhu cầu trên thị trường.

Cũng khoảng 20 năm đó, hạ tầng công nghệ chung cũng chứng kiến những thay đổi nhanh chóng, từ mạng internet thời Dial-up đến ADSL, rồi cáp quang băng thông rộng; rồi sự xuất hiện của điện thoại di động, điện thoại thông minh 3G, rồi 4G, công nghệ sinh trắc học, trí tuệ nhân tạo…

Công nghệ trở thành động lực định hình và thúc đẩy nhu cầu. Các ngân hàng nắm bắt và đáp ứng. Kỷ nguyên số trong hoạt động ngân hàng Việt Nam bắt đầu.

Bùng nổ nhu cầu và giao dịch

Khoảng 5 năm trước, cộng đồng công nghệ, người tiêu dùng và thậm chí cả nhà quản lý từng tập trung chú ý vào sự xuất hiện của các ứng dụng nền tảng số như Grab, Uber…

Rồi hàng loạt dịch vụ trung gian thanh toán, với ví điện tử, sự tham gia mạnh mẽ của các công ty Fintech.

Cuộc cách mạng công nghiệp 4.0 đặt ra nổi bật trong các dòng chảy thông tin. Và thực tế, nhiều người tiêu dùng đã và đang thay đổi cách mua sắm, di chuyển và sử dụng dịch vụ.

Trong thực tế và xu thế đó, các ngân hàng thương mại buộc phải hành động nhanh hơn để bắt kịp. Và chính họ cũng đã chủ động đi trước một bước.

Theo các chuyên gia ngành ngân hàng, bên cạnh các yếu tố về quản trị, uy tín, thế mạnh các nghiệp vụ truyền thống…, thì yếu tố công nghệ hiệu quả sẽ giúp các ngân hàng thương mại giành tới 50% cơ hội thành công trên thị trường.

Thực tế, khoảng 5 năm trở lại đây, người tiêu dùng Việt Nam chứng kiến sự thay đổi chóng mặt trong sản phẩm, dịch vụ tiện ích ngân hàng ứng dụng công nghệ. Và cuộc đua “dịch vụ ngân hàng trên ngón tay cái” trở nên gay cấn hơn bao giờ hết.

Sau giai đoạn “ra ngõ gặp ngân hàng”, Việt Nam đang thực sự bước vào giai đoạn mới: Trên tay là ngân hàng. Với một chiếc điện thoại thông minh, khách hàng có thể giao dịch được hầu hết các nhu cầu thanh toán, gửi tiền, mua sắm… với hàng loạt tiện ích nhanh chóng. Với khách hàng doanh nghiệp, quản lý hoạt động tài chính một tổ chức cũng trở nên thuận tiện hơn với các dịch vụ ngân hàng hỗ trợ trong lòng bàn tay.

Cập nhật mới nhất từ Ngân hàng Nhà nước cho thấy, nhu cầu và giao dịch điện từ trong nền kinh tế đã và đang được kích hoạt, với hàng loạt dữ liệu cho thấy sự bùng nổ của một giai đoạn mới.

Cụ thể, tổng giá trị giao dịch qua hệ thống thanh toán điện tử liên ngân hàng trong 5 tháng đầu năm 2019 đã đạt trên 64.160 nghìn giao dịch tương ứng với gần 35.728 nghìn tỷ đồng, tăng khoảng 23,23% về số lượng giao dịch và tăng 17,63% về giá trị giao dịch so với cùng kỳ năm ngoái.

Giao dịch chuyển mạch tài chính và bù trừ điện tử, tính đến 31/3/2019, đạt gần 120.816,11 nghìn giao dịch với tổng giá trị hơn 753,80 nghìn tỷ đồng, tăng 53,39% về số lượng giao dịch chuyển mạch tài chính và tăng tới 162,32% về giá trị giao dịch chuyển mạch tài chính so với cùng kỳ năm 2018.

Và đặc biệt, đến 31/3/2019, số lượng giao dịch tài chính qua kênh Internet đạt hơn 101 triệu giao dịch với giá trị giao dịch khoảng 4.581 nghìn tỷ đồng, tăng tương ứng 65,81% và 13,46% so với cùng kỳ năm 2018; số lượng giao dịch tài chính qua kênh điện thoại di động đạt hơn 76 triệu giao dịch với giá trị giao dịch hơn 924 nghìn tỷ đồng, tăng tương ứng 97,75% và tăng tới 232,3% so với cùng kỳ năm 2018…

Như trên, các ngân hàng thương mại đã chủ động đi trước một bước trong chuyển đổi số, đón đầu và nắm bắt sự bùng nổ trên. Thậm chí, hệ thống đang sẵn sàng tiếp tục khai thác tiềm năng, thời cơ gia tăng hơn nữa nhu cầu và giá trị kích thích từ ngân hàng số.

Trao đổi với BizLIVE, ông Huỳnh Bửu Quang, Tổng giám đốc MSB cho rằng, các ngân hàng thương mại Việt Nam đã có 3-4 năm gần đây tập trung đầu tư cho hạ tầng công nghệ, để chủ động bắt nhịp cuộc cách mạng công nghệ 4.0 và xu hướng, nhu cầu trên thị trường.

“Quá trình đầu tư này diễn ra khá nhanh. Và bây giờ mới chỉ là điểm bắt đầu của kỷ nguyên số, của ngân hàng số. Tiềm năng lớn vẫn còn ở phía trước”, Tổng giám đốc MSB nói.

Ông Nguyễn Sỹ Cương
Tin bài khác
VPBank khai trương điểm giao dịch Đô Thành, mở rộng mạng lưới tại TP. Hồ Chí Minh

VPBank khai trương điểm giao dịch Đô Thành, mở rộng mạng lưới tại TP. Hồ Chí Minh

Sáng 18/11/2026, tại TP. Hồ Chí Minh, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank) tổ chức lễ khai trương Chi nhánh VPBank Đô Thành, đánh dấu bước tiếp tục mở rộng mạng lưới hoạt động, tăng cường hiện diện tại thị trường trọng điểm phía Nam và đưa các sản phẩm, dịch vụ tài chính ngân hàng đến gần hơn với khách hàng cá nhân, doanh nghiệp.
VIB cho vay mua ô tô lãi suất ưu đãi từ 8,9%/năm, cam kết thả nổi không quá 15% sau thời gian cố định

VIB cho vay mua ô tô lãi suất ưu đãi từ 8,9%/năm, cam kết thả nổi không quá 15% sau thời gian cố định

Mức lãi suất ưu đãi 8,9%/năm cố định trong 6 tháng áp dụng cho tất cả các dòng xe. Đặc biệt, VIB cam kết lãi suất thả nổi không vượt quá 15%/năm sau thời gian cố định, giúp khách hàng tối ưu tài chính và chủ động hơn trong kế hoạch sở hữu ô tô, từ nhu cầu đi lại cá nhân, gia đình đến kinh doanh vận tải.
Ngân hàng trở thành hạ tầng tài chính cho dòng FDI chất lượng cao

Ngân hàng trở thành hạ tầng tài chính cho dòng FDI chất lượng cao

Khi Việt Nam chuyển trọng tâm từ thu hút nhiều vốn sang lựa chọn FDI chất lượng cao, hệ thống ngân hàng đang được đặt vào vị trí mới: không chỉ cấp tín dụng mà còn cung cấp vốn dài hạn, thanh toán, ngoại hối và kết nối dòng tiền giữa doanh nghiệp FDI với nền kinh tế trong nước.
Giao dịch cá nhân tự động trên 10 triệu đồng bằng AI bị xếp vào nhóm rủi ro cao

Giao dịch cá nhân tự động trên 10 triệu đồng bằng AI bị xếp vào nhóm rủi ro cao

Kể từ ngày 15/11/2026, Thông tư 53/2026/TT-NHNN của Ngân hàng Nhà nước (NHNN) chính thức có hiệu lực, thiết lập hành lang pháp lý chặt chẽ đầu tiên cho việc ứng dụng trí tuệ nhân tạo (AI) trong lĩnh vực tài chính – ngân hàng.
Chuyện lạ trên thị trường ngân hàng: Gửi tiết kiệm đồng VND nhưng lãi suất 0%

Chuyện lạ trên thị trường ngân hàng: Gửi tiết kiệm đồng VND nhưng lãi suất 0%

Ngân hàng SCB công bố biểu lãi suất tiền gửi áp dụng từ ngày 16/11, theo đó ngân hàng này đã đưa lãi suất tiết kiệm về 0%/năm ở hầu hết kỳ hạn.
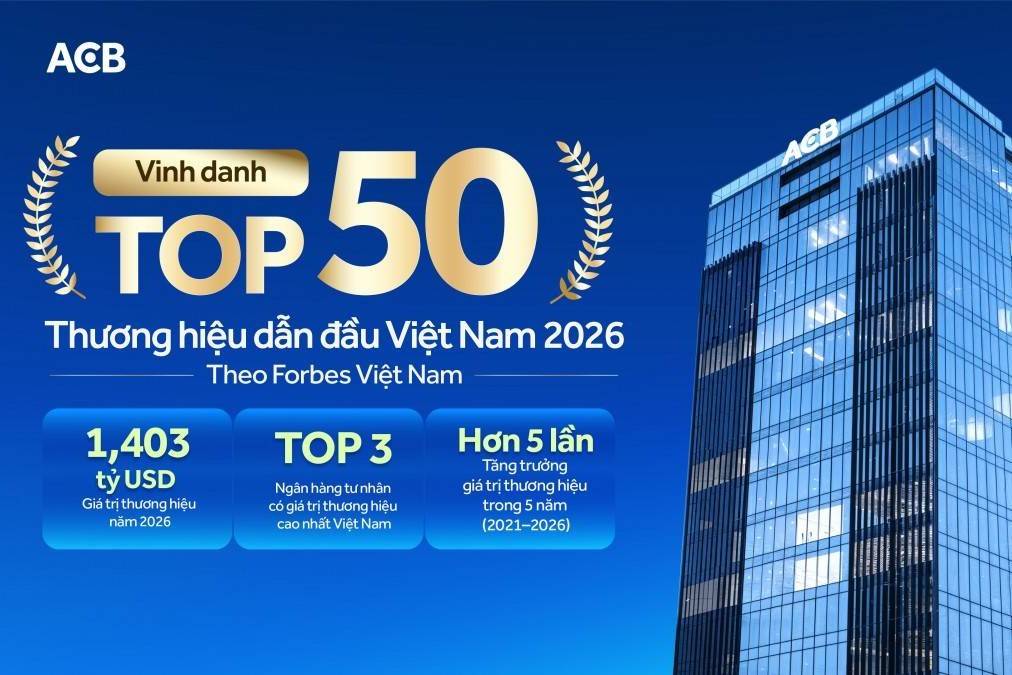
Thương hiệu ACB được định giá 1,4 tỷ USD, tăng hơn 5 lần sau 5 năm

Thương hiệu ACB được định giá 1,4 tỷ USD, tăng hơn 5 lần sau 5 năm

Ngân hàng Á Châu (ACB) được Forbes Việt Nam định giá thương hiệu 1,403 tỷ USD năm 2026, tăng hơn 5 lần so với năm 2021, thuộc nhóm ba ngân hàng tư nhân có giá trị thương hiệu cao nhất Việt Nam.
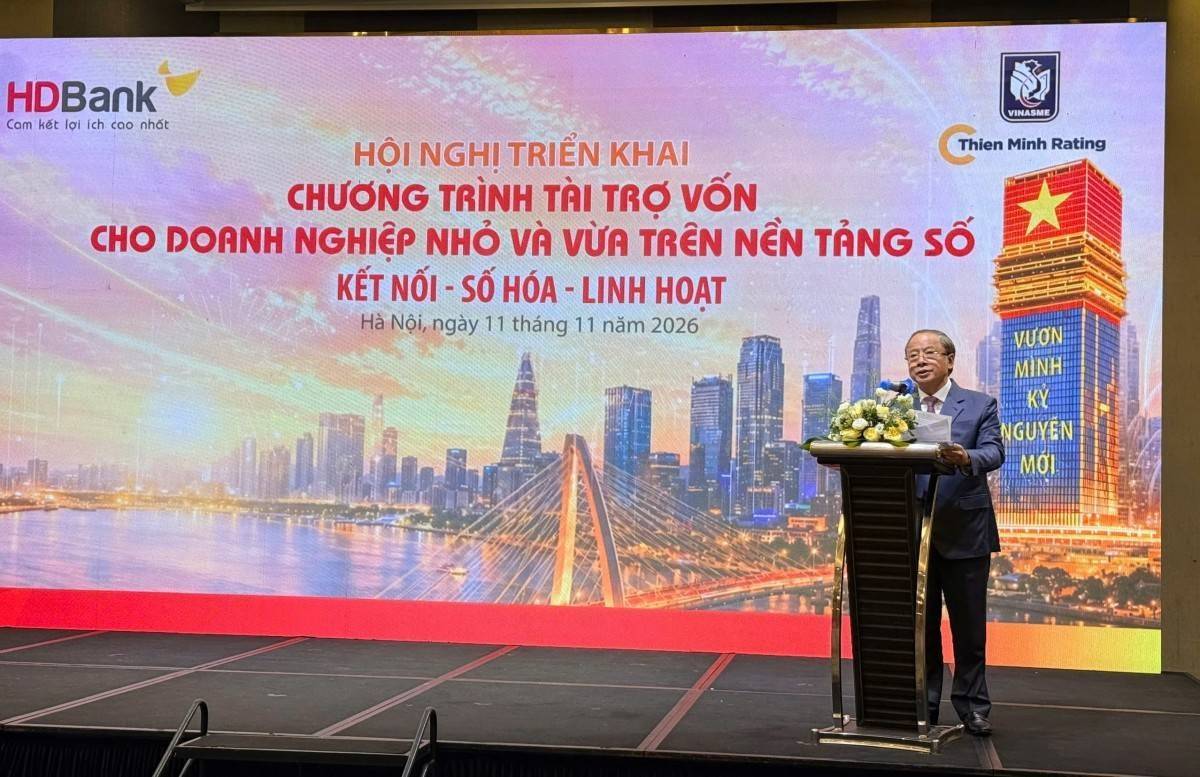
Chủ tịch VINASME đề nghị đánh giá tín dụng doanh nghiệp dựa trên dòng tiền

Chủ tịch VINASME đề nghị đánh giá tín dụng doanh nghiệp dựa trên dòng tiền

Tại hội nghị về tài trợ vốn trên nền tảng số ngày 11/11, ông Nguyễn Văn Thân - Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME) – nêu quan điểm nhấn mạnh yêu cầu đổi mới cách đánh giá tín dụng. Ông kỳ vọng sự phối hợp giữa ngân hàng, Hiệp hội và đơn vị xếp hạng tín nhiệm sẽ đưa vốn đến doanh nghiệp hiệu quả hơn.
Dư nợ kinh doanh bất động sản vượt 1,14 triệu tỷ đồng tại 12 ngân hàng

Dư nợ kinh doanh bất động sản vượt 1,14 triệu tỷ đồng tại 12 ngân hàng

Cuối tháng 9/2026, dư nợ kinh doanh bất động sản tại nhóm 12 ngân hàng tăng gần 22% so với cuối năm 2025. Đằng sau mức tăng chung là khác biệt về quy mô, tỷ trọng và diễn biến cho vay, đặt ra yêu cầu doanh nghiệp đánh giá kỹ nguồn vốn phù hợp với từng dự án.
VPBank Private đồng hành cùng The Horizon of Vienna 2026: Đưa tinh hoa âm nhạc cổ điển thế giới đến gần hơn với công chúng Việt

VPBank Private đồng hành cùng The Horizon of Vienna 2026: Đưa tinh hoa âm nhạc cổ điển thế giới đến gần hơn với công chúng Việt

Tối 7/11/2026, tại Nhà hát Hồ Gươm (Hà Nội), chương trình hòa nhạc The Vienna Concert 2026 với chủ đề “The Horizon of Vienna” đã mang đến một đêm nghệ thuật thăng hoa, nơi những giai điệu kinh điển của Vienna gặp gỡ tinh thần sáng tạo đương đại. Những tràng pháo tay vang dài đến phút cuối cho thấy khán giả Thủ đô không chỉ thỏa mãn với đêm diễn, mà còn kỳ vọng được thưởng lãm nhiều chương trình nghệ thuật hàn lâm đẳng cấp trong thời gian tới.
NHNN đề xuất loại bỏ 17 văn bản không còn phù hợp trong lĩnh vực ngân hàng

NHNN đề xuất loại bỏ 17 văn bản không còn phù hợp trong lĩnh vực ngân hàng

Dự thảo của NHNN đề xuất bãi bỏ Thông tư số 04/2010/TT-NHNN ngày 11/2/2010 quy định về sáp nhập, hợp nhất, mua lại tổ chức tín dụng; Thông tư số 30/2018/TT-NHNN ngày 12/12/2018 hướng dẫn xác định vốn nhà nước của các doanh nghiệp cổ phần hóa là tổ chức tín dụng.
Lừa đảo tài chính thời AI, cuộc chiến không chỉ của ngân hàng

Lừa đảo tài chính thời AI, cuộc chiến không chỉ của ngân hàng

Sự phát triển của AI đang khiến các thủ đoạn lừa đảo tài chính ngày càng tinh vi, từ giả mạo hình ảnh, giọng nói đến khai thác lỗ hổng hệ thống và thao túng tâm lý người dùng. Trước nguy cơ này, ngành ngân hàng, cơ quan quản lý và doanh nghiệp công nghệ phải tăng cường phối hợp, chủ động xây dựng lá chắn an ninh mạng, bảo vệ dữ liệu và củng cố niềm tin số.
Sắp xếp điểm giao dịch, tín dụng chính sách vẫn bám sát người dân

Sắp xếp điểm giao dịch, tín dụng chính sách vẫn bám sát người dân

Doanh số cho vay tín dụng chính sách trên địa bàn tỉnh đạt hơn 2.906 tỷ đồng với hơn 46.550 lượt hộ vay vốn, trong khi doanh số thu nợ đạt 2.015 tỷ đồng. Hoạt động tín dụng chính sách tại cơ sở vẫn được duy trì ổn định sau khi tinh gọn mạng lưới giao dịch và số lượng tổ tiết kiệm, vay vốn.
Ngân hàng Nhà nước Khu vực 2 giám sát lãi suất thực tế tại các ngân hàng

Ngân hàng Nhà nước Khu vực 2 giám sát lãi suất thực tế tại các ngân hàng

Ngân hàng Nhà nước Khu vực 2 tăng cường theo dõi lãi suất bình quân của các giao dịch phát sinh mới tại ngân hàng thương mại ở TP. Hồ Chí Minh và Đồng Nai. Động thái này nhằm giám sát việc giảm thực chất lãi suất huy động, cho vay, đồng thời gắn trách nhiệm thực hiện với chỉ tiêu tăng trưởng tín dụng của từng ngân hàng.
Lãi suất giảm, bài toán lớn nằm ở hiệu quả dòng vốn

Lãi suất giảm, bài toán lớn nằm ở hiệu quả dòng vốn

Hệ thống ngân hàng đồng loạt giảm lãi suất, tạo điều kiện hạ chi phí vốn cho nền kinh tế. Tuy nhiên, lãi suất thấp chưa đồng nghĩa doanh nghiệp dễ dàng tiếp cận tín dụng. Khả năng tạo dòng tiền, hiệu quả kinh doanh và năng lực quản trị tài chính vẫn là những yếu tố quyết định khả năng vay vốn và phát triển bền vững.
Lãi suất cho vay mới giảm 0,5%, Ngân hàng Nhà nước tiếp tục bơm thanh khoản

Lãi suất cho vay mới giảm 0,5%, Ngân hàng Nhà nước tiếp tục bơm thanh khoản

Lãi suất cho vay phát sinh mới cuối tháng 10/2026 giảm 0,2-0,5% so với giữa tháng. Ngân hàng Nhà nước tiếp tục triển khai các giải pháp hỗ trợ thanh khoản, tạo dư địa giảm mặt bằng lãi suất và hướng tín dụng vào sản xuất, kinh doanh.