Thứ năm 01/10/2026 20:38
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Nguyên nhân nợ xấu tăng
Mới đây, Ngân hàng Nhà nước gia hạn Thông tư 02/2023/TT-NHNN về cơ cấu lại thời hạn trả nợ, giữ nguyên nhóm nợ có thể nói đã đáp ứng được nguyện vọng của hầu hết ngân hàng, đặc biệt trong bối cảnh kinh tế phục hồi chậm, nhu cầu tín dụng yếu, tạo điều kiện cho doanh nghiệp trong việc trả nợ, còn ngân hàng tránh được nguy cơ nợ xấu tăng cao.
Tuy nhiên, không ít ý kiến lo ngại về việc gia hạn sẽ tiềm ẩn rủi ro lớn khi nợ xấu (nợ nhóm 3 - 5) không được thể hiện một cách chính xác, vì tỉ lệ nợ xấu của các ngân hàng sẽ thấp hơn thực tế.
Trong đó, bản thân một số lãnh đạo ngân hàng cũng có quan điểm lo ngại khi Thông tư 02 hết hiệu lực. Khi đó, tình hình sẽ phụ thuộc vào môi trường kinh doanh bên ngoài cũng như sự vận động, linh hoạt, thích ứng của mỗi doanh nghiệp.
Nếu các doanh nghiệp không phục hồi, không trả được nợ thì nợ xấu sẽ tăng, ảnh hưởng đến cả doanh nghiệp và ngân hàng. Một số ngân hàng đủ khả năng có thể duy trì tỉ lệ nợ xấu dưới 2%, thấp hơn trung bình ngành. Mặc dù vậy, nợ nhóm 2 trở lên có thể chịu áp lực tăng, nếu khách hàng có khoản vay ở ngân hàng khác bị chuyển nhóm nợ thì cũng sẽ chuyển nhóm nợ tại ngân hàng khác.
Trong báo cáo phân tích về nhóm ngành ngân hàng mới đây, các chuyên gia phân tích của Công ty Chứng khoán SSI dự báo, tỉ lệ nợ xấu cuối năm 2024 có thể chỉ tăng nhẹ so với cuối năm 2023 (ước tính từ 1,63% lên 1,68%), do dự kiến các ngân hàng sẽ đẩy mạnh việc xóa nợ xấu và nền kinh tế phục hồi mạnh hơn vào cuối năm nay. Song, các khoản nợ có vấn đề (bao gồm các khoản nợ nhóm 2, các khoản vay tái cơ cấu, trái phiếu doanh nghiệp quá hạn, các khoản vay cũ) vẫn cần được giám sát chặt chẽ.
Một trong những nguyên nhân chính gây tăng trưởng nợ xấu là quản lý rủi ro tín dụng không hiệu quả. Điều này bao gồm việc thiếu kiểm soát trong quá trình xác định và đánh giá khách hàng, cấp vay không đáng tin cậy và không đảm bảo đủ hồ sơ tín dụng. Các quy trình kiểm tra năng lực tài chính và việc đánh giá rủi ro trước khi cấp vay cần được cải thiện để giảm thiểu rủi ro nợ xấu.
Một hệ thống giám sát và kiểm soát nội bộ không hiệu quả là một nguyên nhân khác dẫn đến tăng trưởng nợ xấu. Thiếu sự theo dõi và giám sát thường xuyên về tình hình nợ xấu, cùng với việc thiếu quy trình kiểm tra và xử lý nợ xấu một cách kịp thời, đã góp phần vào sự gia tăng của nợ xấu trong hệ thống ngân hàng.
Tình trạng môi trường kinh tế không ổn định có thể góp phần vào tăng trưởng nợ xấu trong hệ thống ngân hàng. Biến động thị trường, suy thoái kinh tế hoặc khủng hoảng tài chính có thể gây khó khăn cho doanh nghiệp và cá nhân trong việc trả nợ và làm tăng nguy cơ nợ xấu.
Một số doanh nghiệp gặp khó khăn trong hoạt động kinh doanh, đặc biệt là các doanh nghiệp nhỏ và vừa, do nhiều nguyên nhân như thiếu vốn, không khả năng cạnh tranh, quản lý kém hiệu quả. Điều này khiến cho khả năng trả nợ của họ giảm, dẫn đến tăng trưởng nợ xấu.
Quy định pháp luật không rõ ràng hoặc thiếu sự thống nhất cũng có thể góp phần vào tăng trưởng nợ xấu. Sự mâu thuẫn trong quy định, thủ tục pháp lý phức tạp và khó hiểu có thể làm tăng rủi ro cho các bên liên quan và ảnh hưởng đến tình trạng nợ xấu.
Giải pháp giảm thiểu nợ xấu
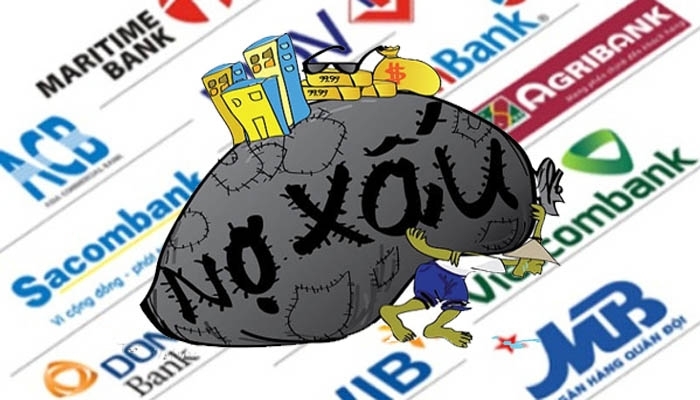
Để giảm thiểu tình trạng nợ xấu và tăng cường ổn định tài chính của ngân hàng, các giải pháp sau đây có thể được áp dụng. Đầu tiên, ngân hàng cần tăng cường quy trình kiểm tra năng lực tài chính và đánh giá rủi ro trước khi cấp vay. Đồng thời, việc xây dựng một hệ thống theo dõi và giám sát chặt chẽ về tình hình nợ xấu sẽ giúp ngân hàng phát hiện sớm các dấu hiệu bất thường và áp dụng biện pháp xử lý kịp thời.
Hai là, các ngân hàng cần đầu tư vào việc xây dựng một hệ thống giám sát và kiểm soát nội bộ mạnh mẽ. Điều này bao gồm việc cung cấp đào tạo cho nhân viên về công tác giám sát và xử lý nợ xấu, cùng việc thiết lập các quy trình rõ ràng và hiệu quả để xử lý nợ xấu một cách nhanh chóng và hiệu quả.
Ba là, để giảm thiểu rủi ro nợ xấu, ngân hàng có thể cung cấp hỗ trợ tài chính và tư vấn cho các doanh nghiệp nhỏ và vừa. Điều này có thể bao gồm việc cung cấp vốn vay có lãi suất ưu đãi, đồng thời tư vấn và hỗ trợ trong việc quản lý tài chính và phát triển kinh doanh.
Bốn là, Chính phủ cần tăng cường công tác điều chỉnh và cải tiến quy định pháp luật liên quan đến hoạt động tín dụng và quản lý nợ xấu. Điều này đảm bảo rằng các quy định được rõ ràng, thống nhất và thi hành một cách công bằng, từ đó giảm thiểu rủi ro và tạo điều kiện thuận lợi cho hoạt động của ngân hàng.
Năm là, hiệu quả trong việc giảm thiểu nợ xấu đòi hỏi sự hợp tác chặt chẽ giữa ngân hàng, doanh nghiệp và các cơ quan quản lý. Các bên liên quan cần hợp tác trong việc chia sẻ thông tin, xử lý các tranh chấp nợ xấu và đưa ra các giải pháp thích hợp để giải quyết vấn đề này.
Tóm lại, tình trạng tăng trưởng nợ xấu trong hệ thống ngân hàng Việt Nam có nhiều nguyên nhân gốc rễ. Tuy nhiên, thông qua việc nâng cao quản lý rủi ro tín dụng, tăng cường giám sát và kiểm soát nội bộ, hỗ trợ cho doanh nghiệp nhỏ và vừa, cải thiện quy định pháp luật và thúc đẩy sự hợp tác giữa các bên liên quan, hy vọng rằng tình trạng nợ xấu trong hệ thống ngân hàng sẽ được giảm thiểu.
Bức tranh nợ xấu của ngành Ngân hàng trong mùa báo cáo tài chính quý I/2024 có vấn đề đáng quan tâm.
Ở khối ngân hàng quốc doanh, tại Đại hội đồng cổ đông vừa qua, lãnh đạo BIDV đã có báo cáo sơ bộ kết quả kinh doanh quý I/2024, trong đó có báo cáo về tỉ lệ nợ xấu của ngân hàng kiểm soát dưới 1,4% theo định hướng, lợi nhuận trước thuế đạt trên 7.000 tỉ đồng, tăng 6,7% so với cùng kỳ.
Cũng theo thông tin mới được công bố tại Báo cáo tài chính quý I/2024 cho thấy, chất lượng nợ vay của VietinBank có chiều hướng đi lùi khi tổng nợ xấu tính hết quý I đã tăng 23% lên trên 20.400 tỷ đồng.
Tỷ lệ nợ xấu/tổng dư nợ theo đó tăng từ mức 1,13% hồi đầu năm lên 1,35% ở cuối quý I. Trong ngày 31/3, ngân hàng này cũng có khoản dự phòng rủi ro cho vay khách hàng đạt trên 30.775 tỷ đồng, tăng 11% so với đầu năm. Đến hết quý I/2024, nợ xấu của Vietcombank, được xem là "ông lớn" trong ngành cũng đã tăng từ 0,99% lên 1,22%.
Trong khi đó, bức tranh nợ xấu của khối ngân hàng thương mại lại đang cho thấy có nhiều hơn những gam màu xám. Ngân hàng Thương mại Cổ phần Á Châu (ACB) vừa công bố báo cáo tài chính với thu nhập lãi thuần đạt 6.721 tỷ đồng, tăng 8% so với cùng kỳ năm trước.
Đáng chú ý, tính đến 31.3.2024, tổng nợ xấu của ACB là 7.348 tỷ đồng, tăng 25% so với đầu năm (không tính đến 5.478 tỷ đồng cho vay giao dịch ký quỹ của ACBS). Trong đó, nợ dưới tiêu chuẩn (nợ nhóm 3) tăng 25% lên 1.182 tỉ đồng.
Nợ nghi ngờ (nợ nhóm 4) tăng 36% lên 1.433 tỉ đồng. Nợ có khả năng mất vốn (nợ nhóm 5) tăng 21% lên 4.733 tỷ đồng, chiếm tỷ trọng gần 65% tổng nợ xấu.
Theo đó, tỷ lệ nợ xấu đến cuối quý I/2024 tăng từ 1,2% lên 1,45%. Tổng nợ xấu tính đến hết quý I/2024 của Eximbank là 4.203 tỉ đồng, tăng 13% so với đầu năm. Đáng chú ý, nợ dưới chuẩn tăng 85%. Kết quả, đẩy tỷ lệ nợ xấu trên dư nợ vay tăng từ 2.65% đầu năm lên 2,86%.
Tỷ lệ nợ xấu của Ngân hàng TMCP Quân đội MB Bank cũng bất ngờ tăng mạnh lên mức 2,5% so với mức 1,6% vào thời điểm cuối năm 2023 trong khi tỉ lệ bao phủ nợ xấu sụt giảm về mức 80% (so với mức 117% cuối năm 2023).
Nhân Hà Phan