Thứ hai 12/10/2026 18:04
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Ngày 24/9/2026, Bộ Công an thông tin Công an tỉnh Thanh Hóa triệt phá đường dây sản xuất, buôn bán viên hoàn An Cung và mỹ phẩm giả với quy mô đặc biệt lớn. Vụ án được phát hiện từ hoạt động theo dõi các tài khoản trên Zalo, Facebook quảng cáo, rao bán viên hoàn An Cung có nguồn gốc từ Hàn Quốc và giới thiệu công dụng liên quan đến phòng, chống đột quỵ.
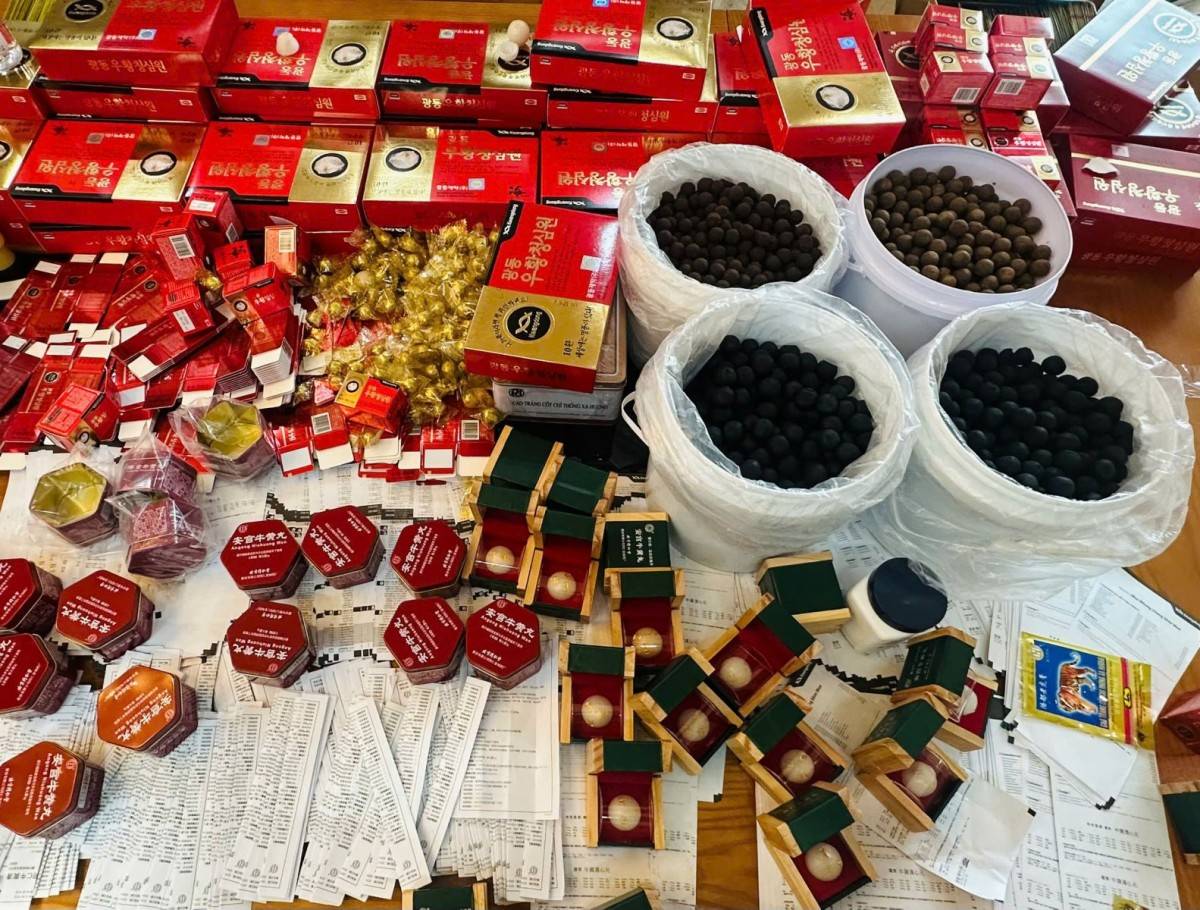 |
| Các viên hoàn An Cung giả được các đối tượng giao bán trên mạng xã hội. Ảnh Công an Thanh Hóa |
Theo thông tin, các đối tượng mua viên hoàn và nguyên liệu trôi nổi, cùng vỏ hộp, tem nhãn từ Trung Quốc. Sau đó tổ chức đóng gói, hoàn thiện sản phẩm rồi đưa ra thị trường dưới hình thức hàng ngoại nhập.
Cơ quan chức năng thu giữ khoảng 10.000 hộp An Cung, khoảng 300 kg viên hoàn chưa thành phẩm, tương đương hơn một triệu viên. Ở nhánh mỹ phẩm, lực lượng chức năng phát hiện gần 20 triệu sản phẩm thuộc 64 mã hàng giả, cùng nhiều nguyên liệu, máy móc, thiết bị; tổng khối lượng hàng hóa, nguyên liệu và thiết bị ước tính hơn 1.000 tấn.
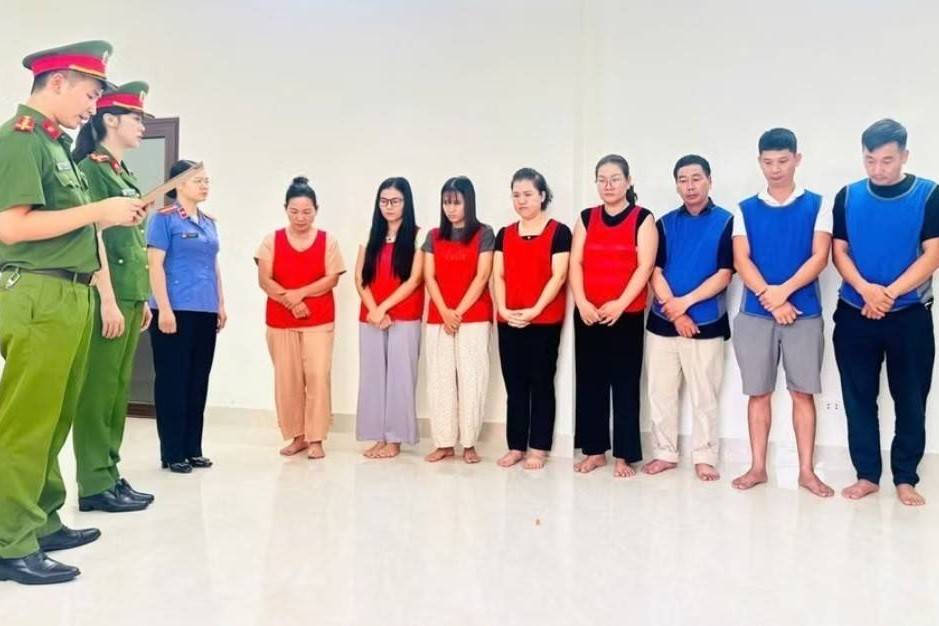
Nguyễn Thanh Phương Tuyền, Giám đốc Công ty TNHH Sản xuất Dược mỹ phẩm Tami Natural Home, được xác định có vai trò tổ chức sản xuất và cung cấp hàng hóa cho các đối tượng khác trong đường dây. Cơ quan điều tra đã khởi tố các bị can liên quan và tiếp tục mở rộng vụ án để làm rõ hành vi của từng người.
Trong hoạt động thương mại, hóa đơn, hợp đồng mua bán và phiếu giao nhận là những tài liệu quan trọng để chứng minh giao dịch. Tuy nhiên, có chứng từ giao dịch không có nghĩa doanh nghiệp đã kiểm chứng nguồn gốc, chất lượng và tính hợp pháp của hàng hóa.
Một doanh nghiệp mua hàng từ nhà cung cấp có đăng ký kinh doanh vẫn cần xem xét sản phẩm có đáp ứng các điều kiện pháp luật chuyên ngành hay không. Tùy loại hàng hóa, hồ sơ cần kiểm tra. Bao gồm thông tin nhà sản xuất, nguồn gốc xuất xứ, nhãn hàng hóa, hồ sơ công bố hoặc đăng ký sản phẩm, chứng từ nhập khẩu…
Với sản phẩm được quảng cáo có công dụng liên quan đến phòng, chống bệnh tật, yêu cầu thận trọng càng cao. Doanh nghiệp phân phối không nên chỉ dựa vào tên gọi, nhãn mác hoặc lời quảng cáo của người giao để giới thiệu sản phẩm với khách hàng.
Trong vụ An Cung giả, các đối tượng sử dụng nguyên liệu trôi nổi, sau đó đóng gói và gắn nhãn hàng ngoại để đưa sản phẩm ra thị trường. Điều đó cho thấy việc doanh nghiệp xác minh nguồn gốc phải được thực hiện từ khâu đầu vào, thay vì chỉ kiểm tra hình thức bên ngoài của hàng hóa.
Đối với các đại lý và đơn vị bán hàng trực tuyến, một quy trình kiểm soát tối thiểu cần trả lời được những câu hỏi: Hàng hóa được mua từ ai? Nhà cung cấp có quyền phân phối sản phẩm không? Tài liệu về nguồn gốc có nhất quán với nhãn hàng hóa không? Sản phẩm có đáp ứng điều kiện hoặc thủ tục chuyên ngành nào trước khi lưu thông không?
Nếu phát hiện thông tin bất thường, doanh nghiệp cần có cơ chế tạm dừng giao dịch, yêu cầu giải trình và xác minh trước khi tiếp tục phân phối.
Doanh nghiệp phân phối cần lưu giữ hồ sơ chứng minh quá trình lựa chọn nhà cung cấp, kiểm tra hàng hóa và xử lý cảnh báo. Những tài liệu đó có thể giúp cơ quan chức năng làm rõ quá trình giao dịch và vai trò thực tế của doanh nghiệp khi xảy ra sự cố.
Đối với doanh nghiệp kinh doanh trực tuyến, tốc độ nhập hàng và mở rộng kênh phân phối có thể tạo lợi thế cạnh tranh. Nếu quy trình kiểm soát nhà cung cấp không theo kịp tốc độ tăng trưởng, rủi ro hàng giả có thể lan rộng qua nhiều kênh bán hàng khác.
Doanh nghiệp nên xây dựng danh sách nhà cung cấp đã được thẩm định, quy định rõ hồ sơ bắt buộc trước khi nhập hàng và định kỳ rà soát tính nhất quán của chứng từ. Với các sản phẩm có nguy cơ cao, cần thiết lập cơ chế kiểm tra bổ sung thay vì áp dụng một quy trình chung cho tất cả ngành hàng.
Hệ thống quản lý cũng cần lưu được thông tin về lô hàng, thời điểm nhập kho, số lượng đã phân phối và khách hàng hoặc đại lý nhận hàng. Khi phát hiện dấu hiệu bất thường, doanh nghiệp phải nhanh chóng xác định hàng hóa đang ở đâu, đã bán cho ai và cần áp dụng biện pháp xử lý nào.
Nếu có căn cứ cho thấy sản phẩm không bảo đảm tính hợp pháp hoặc có nguy cơ gây hại, doanh nghiệp phân phối phải lập tức dừng bán, bảo toàn hồ sơ. Đồng thời thông báo cho chủ thể liên quan và phối hợp với cơ quan chức năng theo quy định.
Để hạn chế nguy cơ, hợp đồng mua bán và phân phối nên quy định rõ trách nhiệm cung cấp hồ sơ sản phẩm; cam kết về nguồn gốc và quyền phân phối; nghĩa vụ phối hợp khi cơ quan chức năng kiểm tra; cơ chế tạm dừng hoặc chấm dứt hợp đồng khi có dấu hiệu vi phạm.
Doanh nghiệp cũng cần cân nhắc điều khoản bồi thường, hoàn trả và phân bổ chi phí khi hàng hóa không đáp ứng cam kết. Tuy nhiên, thỏa thuận giữa các bên chỉ điều chỉnh quan hệ hợp đồng trong phạm vi pháp luật cho phép, không thể loại trừ trách nhiệm hành chính hoặc hình sự nếu có vi phạm.
Đặc biệt, với các sản phẩm liên quan sức khỏe, việc thẩm định nhà cung cấp không dừng ở thời điểm ký hợp đồng. Doanh nghiệp cần duy trì hoạt động giám sát trong suốt quá trình hợp tác, cập nhật thông tin về sản phẩm và xử lý kịp thời khi xuất hiện cảnh báo.
Vụ An Cung giả cho thấy những sản phẩm liên quan sức khỏe, thông tin sai lệch còn khiến người tiêu dùng hiểu nhầm về công dụng, đánh giá sai mức độ an toàn hoặc trì hoãn việc tìm kiếm chăm sóc y tế phù hợp.
Về phía doanh nghiệp, việc liên quan đến nguồn hàng vi phạm cũng kéo theo việc thu hồi sản phẩm, tranh chấp hợp đồng, mất khách hàng và tổn thất uy tín. Chi phí kiểm soát nguồn gốc vì thế cần được xem là một phần của chi phí kinh doanh, không phải khoản phát sinh chỉ khi có sự cố.
Bài học quan trọng từ vụ An Cung giả không phải là mọi doanh nghiệp từng giao dịch với một đối tác vi phạm đều phải chịu cùng một trách nhiệm. Điều cần thiết là xác định đúng hành vi, đúng vai trò và đúng căn cứ pháp luật của từng chủ thể.
Trong một thị trường minh bạch, doanh nghiệp có quyền tìm kiếm lợi nhuận và mở rộng mạng lưới phân phối. Nhưng quyền đó phải đi cùng nghĩa vụ kiểm soát hàng hóa, tôn trọng quyền lợi người tiêu dùng và tuân thủ pháp luật.
Với doanh nghiệp phân phối, kiểm soát nguồn gốc hàng hóa không chỉ là yêu cầu quản trị mà còn là phòng ngừa rủi ro pháp lý.