Thứ tư 07/10/2026 03:40
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Tín dụng tiêu dùng gặp khó ở các kênh truyền thống

12/10/2020 00:00
Hiện nay, cho vay mua/sửa nhà, điện tử điện máy và phương tiện đi lại đang là các loại hình có tỷ trọng lớn nhất trong tín dụng tiêu dùng tại Việt Nam. Tuy nhiên, việc mở rộng dư nợ các khoản vay này đang gặp một số khó khăn.

Tín dụng tiêu dùng gặp khó ở các kênh truyền thống.

Theo thống kê của công ty nghiên cứu thị trường FiinGroup, dư nợ tín dụng tiêu dùng tăng trung bình tới 66,3%/năm trong giai đoạn 2015-2017, cao hơn nhiều so với mức 20% của 2013-2014. Tăng trưởng của năm 2018 đạt 30,4%, thấp hơn mức 59% trung bình 5 năm trước.

Dù vậy, tín dụng tiêu dùng ngày càng có vai trò quan trọng khi tỷ trọng tín dụng tiêu dùng trong tổng tín dụng cho nền kinh tế đã tăng từ mức 12,3% (năm 2016) lên 17% (năm 2017) và 19,7% (năm 2018). Đây vẫn là mức thấp so với các nước phát triển trên thế giới (40-50%).

Hiện nay, cho vay mua/sửa nhà, điện tử điện máy và phương tiện đi lại đang là các loại hình có tỷ trọng lớn nhất trong tín dụng tiêu dùng tại Việt Nam. Tuy nhiên, báo cáo mới đây của Công ty Chứng khoán Rồng Việt (VDSC) nhận định, việc mở rộng dư nợ các khoản vay này đang gặp một số khó khăn.

Thứ nhất, theo VDSC, Ngân hàng Nhà nước (NHNN) đã có động thái siết chặt hơn đối với cho vay mua nhà.

Cụ thể, trước đây hệ số rủi ro với các khoản vay cá nhân bảo đảm bằng bất động sản cố định ở mức 50%, tuy nhiên theo quy định tại Thông tư 41, hệ số rủi ro sẽ thay đổi trong khoảng 25-200% tùy thuộc Tỷ lệ bảo đảm (Số dư khoản phải đòi/Giá trị tài sản bảo đảm) và Tỷ lệ thu nhập (Số dư phải hoàn trả trong năm/Tổng thu nhập trong năm của khách hàng).

Đối với các tổ chức chưa đáp ứng được Thông tư 41, NHNN dự định ban hành Thông tư 36 sửa đổi, trong đó nâng hệ số rủi ro đối với các khoản vay đảm bảo bằng BĐS có dư nợ gốc trên 1,5 tỷ lên 100-150%.

Đồng thời, NHNN cũng đang lấy ý kiến dự thảo quy định giảm tỷ lệ vốn ngắn hạn cho vay trung dài hạn tối đa cho phép xuống 30% trong vòng 3 năm tới. Các động thái này về cơ bản dự kiến sẽ khiến vay mua nhà bị ảnh hưởng từ đó ảnh hưởng đến tín dụng tiêu dùng nói chung.

Thứ hai, các khoản vay khác như phương tiện đi lại và điện tử, điện máy cũng chiếm tỷ trọng cao do các ngân hàng và công ty tài chính tiêu dùng đang tiếp cận khách hàng chủ yếu thông qua các kênh bán lẻ hiện đại theo chuỗi hoặc thương mại điện tử, vốn đem lại hiệu quả cao và giúp tiết kiệm được chi phí quản lý.

Tuy nhiên, VDSC cho rằng sự có mặt của họ tại các kênh chuỗi đang trở nên dày đặc, trong khi nhu cầu tiêu thụ xe máy, điện thoại, điện máy đang dần bão hòa.

Công ty chứng khoán này dẫn dữ liệu của Euromonitor rằng doanh số hàng điện tử, điện máy năm 2018 giảm còn 11% so với mức bình quân 13,9% trong 5 năm trước.

Ngoài ra, VAMM (Hiệp hội các nhà sản xuất xe máy Việt Nam) cũng ghi nhận mức tăng trưởng số lượng xe máy tiêu thụ chậm lại trong hai năm qua và thậm chí trong quý I vừa rồi còn có tăng trưởng âm so với cùng kỳ.

Trong khi đó, cho vay bằng tiền mặt dự kiến cũng sẽ bị hạn chế khi các cơ quan quản lý đang có ý định siết chặt hơn giải ngân trực tiếp cho khách hàng.

"Do vậy, việc mở rộng dư nợ tín dụng tiêu dùng nói chung sẽ trở nên khó khăn hơn so với giai đoạn trước", VDSC đánh giá.

Sự có mặt của các công ty tài chính tiêu dùng tại các chuỗi bán lẻ đang trở nên dày đặc, trong khi nhu cầu tiêu thụ xe máy, điện thoại, điện máy đang dần bão hòa.

Khi các tổ chức tín dụng tập trung đáp ứng các nhu cầu vay mua/sửa nhà, điện tử điện máy và phương tiện đi lại, vốn là các phân khúc có nhu cầu lớn, dễ tiếp cận, thì mức độ cạnh tranh sẽ ngày càng trở nên gay gắt do sự tham gia của nhiều đối thủ.

Do đó, VDSC cho rằng để khai thác tốt hơn xu hướng sắp tới của tín dụng tiêu dùng, cũng như thích ứng với định hướng quản lý của cơ quan nhà nước, các ngân hàng và công ty tài chính tiêu dùng sẽ cần có các phương thức tiếp cận mới.

Cụ thể, về sản phẩm, các nhu cầu tiêu dùng khác cũng cần được tập trung đáp ứng, như mua sắm, du lịch, làm đẹp, nội thất, giải trí, bảo hiểm. Theo đó, các ngân hàng và công ty tài chính tiêu dùng cần đa dạng hóa danh mục sản phẩm của mình để tiếp cận gần hơn đến các nhu cầu đa dạng, cụ thể của khách hàng.

"Về đối tượng khách hàng, do tài chính toàn diện đang là mối quan tâm của các cơ quan quản lý, các tổ chức tín dụng cần chú trọng hơn đến các phân khúc chưa được tiếp cận dịch vụ tài chính như đối tượng thu nhập thấp, vùng sâu vùng xa, vượt qua các kênh truyền thống phổ biến như trước đây", VDSC khuyến nghị.

Công ty chứng khoán này cho hay theo nghiên cứu từ kinh nghiệm quốc tế, các ngân hàng và công ty tài chính tiêu dùng nên phát triển dịch vụ ngân hàng đại lý để mở rộng mạng lưới và hợp tác với các công ty viễn thông và công ty Fintech trong việc tiếp cận đến các phân khúc còn đang bỏ ngỏ này.
Tin bài khác
VIB huy động 285 triệu USD, hướng tới 1 tỷ USD vốn quốc tế

VIB huy động 285 triệu USD, hướng tới 1 tỷ USD vốn quốc tế

Ngân hàng Quốc Tế Việt Nam (VIB) đang triển khai kế hoạch huy động 1 tỷ USD nguồn vốn trung và dài hạn từ thị trường vốn quốc tế trong năm 2026, đánh dấu kế hoạch huy động vốn quốc tế có quy mô lớn nhất từ trước đến nay của ngân hàng. Trong khuôn khổ kế hoạch này, VIB đã hoàn tất khoản vay hợp vốn kỳ hạn 3 năm trị giá 285 triệu USD từ chín định chế tài chính đến từ Singapore, Malaysia, Đài Loan và Hong Kong.
VIB – Ngân hàng bán lẻ tiêu biểu, dẫn đầu xu thế cá nhân hóa

VIB – Ngân hàng bán lẻ tiêu biểu, dẫn đầu xu thế cá nhân hóa

VIB vừa được vinh danh “Ngân hàng bán lẻ tiêu biểu 2026” tại Vietnam Banking Awards. Gần một thập kỷ chuyển đổi đã đưa lựa chọn chiến lược thành tăng trưởng vượt trội, vị thế trong lĩnh vực ngân hàng giao dịch như Top 3 về chi tiêu thẻ và năng lực cá nhân hóa trên quy mô lớn. Những lợi thế ấy tạo nền tảng để ngân hàng tiến tới mục tiêu dẫn đầu trong ngân hàng giao dịch.
Trung Quốc mạnh tay tinh gọn hệ thống ngân hàng

Trung Quốc mạnh tay tinh gọn hệ thống ngân hàng

Hơn 670 tổ chức ngân hàng Trung Quốc đóng cửa trong năm 2025, đưa tổng số đầu mối toàn hệ thống giảm gần một phần tư chỉ sau bốn năm, khi nhà chức trách đẩy nhanh xử lý các ngân hàng nhỏ yếu kém trong bối cảnh lãi suất thấp, tín dụng trì trệ và thị trường bất động sản suy yếu.
Ngân hàng nước ngoài muốn mở phòng giao dịch phải có vốn thực tối thiểu 3.000 tỷ đồng

Ngân hàng nước ngoài muốn mở phòng giao dịch phải có vốn thực tối thiểu 3.000 tỷ đồng

Từ 1/10/2026, chi nhánh ngân hàng nước ngoài được mở 1 phòng giao dịch tại khu thương mại tự do hoặc khu phi thuế quan, nhưng phải đáp ứng điều kiện vốn được cấp tối thiểu 3.000 tỷ đồng, nợ xấu không quá 3% và được Ngân hàng Nhà nước xếp hạng A hoặc B.
Ngân hàng giữ nhịp ổn định, bảo hiểm và chứng khoán thêm động lực tăng trưởng

Ngân hàng giữ nhịp ổn định, bảo hiểm và chứng khoán thêm động lực tăng trưởng

Trong 9 tháng năm 2026, hoạt động ngân hàng, bảo hiểm và thị trường chứng khoán duy trì trạng thái tương đối ổn định, với nhiều điểm sáng đáng chú ý. Tín dụng tiếp tục tăng trưởng, thị trường bảo hiểm phục hồi theo hướng tích cực, trong khi huy động vốn qua thị trường chứng khoán tăng mạnh so với cùng kỳ.
Khai mạc Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5

Khai mạc Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5

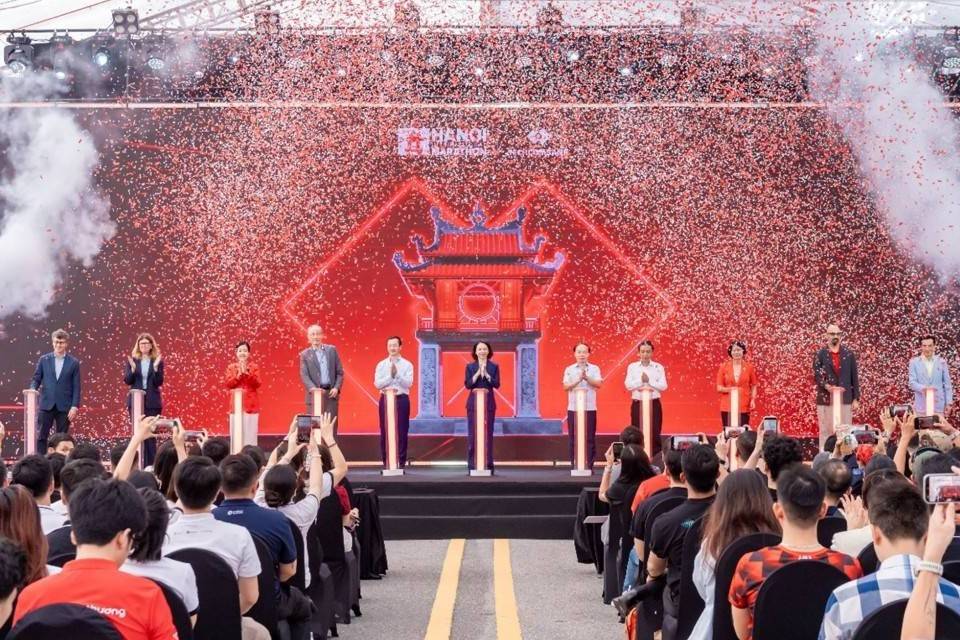
Ngày 2/10 tại Hà Nội, Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5 chính thức khai mạc. Hơn 14.500 vận động viên đến từ 57 quốc gia và vùng lãnh thổ dự kiến tranh tài ngày 4/10, trong khuôn khổ sự kiện kết hợp thể thao cộng đồng với quảng bá văn hóa, du lịch và dịch vụ của Thủ đô.
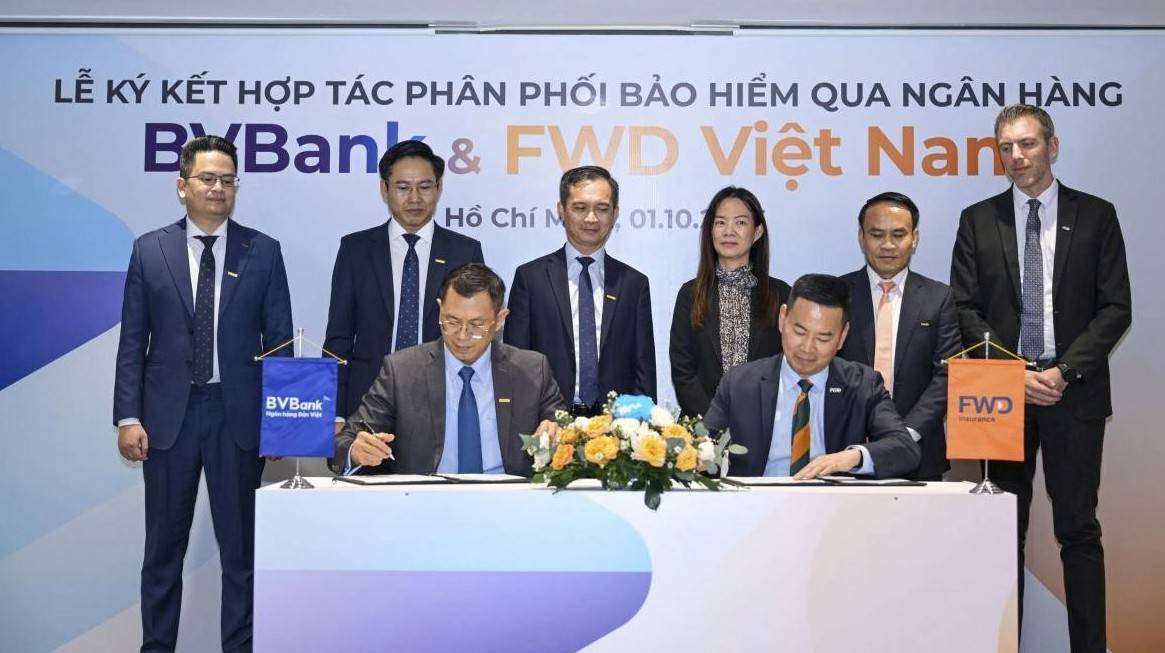
Giải pháp tài chính trọn vẹn, BVBank phân phối bảo hiểm nhân thọ FWD Việt Nam trong hệ thống ngân hàng

Giải pháp tài chính trọn vẹn, BVBank phân phối bảo hiểm nhân thọ FWD Việt Nam trong hệ thống ngân hàng

Hai bên sẽ phối hợp triển khai hoạt động phân phối bảo hiểm với trọng tâm là chất lượng tư vấn và sự đồng hành cùng khách hàng xuyên suốt hành trình tham gia bảo hiểm. Đây là lộ trình hoàn thiện hệ sinh thái tài chính bán lẻ của BVBank.
LDR ngân hàng tăng lên 95%, nhưng “room” tín dụng không chỉ nằm ở tiền gửi

LDR ngân hàng tăng lên 95%, nhưng “room” tín dụng không chỉ nằm ở tiền gửi

Việc nâng tỷ lệ dư nợ cho vay trên tổng tiền gửi lên tối đa 95% tạo thêm dư địa cân đối nguồn vốn cho các ngân hàng. Tuy nhiên, giới hạn mới được đặt trong một khung quản trị thanh khoản chặt hơn, với LCR và NSFR được triển khai theo lộ trình từ năm 2028.
LPBank được vinh danh ở 2 hạng mục tại Giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

LPBank được vinh danh ở 2 hạng mục tại Giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

Ngân hàng TMCP Lộc Phát Việt Nam (LPBank) vừa được vinh danh tại Giải thưởng Ngân hàng Việt Nam tiêu biểu (Vietnam Outstanding Banking Awards – VOBA) 2026 với hai hạng mục gồm: “Ngân hàng có Sản phẩm Dịch vụ Sáng tạo Tiêu biểu” và “Ngân hàng Tiêu biểu vì Cộng đồng”.
LPBank tung ngàn quà tặng trên ứng dụng LPBank Plus, đưa giải pháp AI-first đến gần hơn với khách hàng

LPBank tung ngàn quà tặng trên ứng dụng LPBank Plus, đưa giải pháp AI-first đến gần hơn với khách hàng

Tiên phong hiện thực hoá chiến lược AI-first thông qua ứng dụng ngân hàng số thế hệ mới LPBank Plus, Ngân hàng Lộc Phát Việt Nam (LPBank) tiếp tục triển khai chương trình khuyến mại “Chạm LPBank Plus – Chạm quà chất” nhằm thúc đẩy thói quen giao dịch số thông minh. Không chỉ mang AI vào những nhu cầu tài chính quen thuộc, chương trình còn khuyến khích khách hàng trải nghiệm các tiện ích số, từng bước hình thành thói quen giao dịch thuận tiện, chủ động và an toàn hơn.
Phía sau quyết định triển khai mô hình tài trợ chuỗi cung ứng đa tầng của ngân hàng có vốn điều lệ lớn nhất Việt Nam

Phía sau quyết định triển khai mô hình tài trợ chuỗi cung ứng đa tầng của ngân hàng có vốn điều lệ lớn nhất Việt Nam

MB ra mắt nền tảng tài trợ chuỗi cung ứng đa tầng, ứng dụng Blockchain và Digipo, giúp doanh nghiệp SME tiếp cận vốn, tối ưu dòng tiền.
Khách VIP được nhìn thế nào trong giám sát chống rửa tiền?

Khách VIP được nhìn thế nào trong giám sát chống rửa tiền?

NHNN khẳng định việc các ngân hàng báo cáo số lượng, phân loại khách hàng VIP trong dự thảo thông tư về giám sát phòng, chống rửa tiền nhằm phục vụ đánh giá rủi ro ở cấp tổ chức, không đồng nghĩa cá nhân khách VIP bị đưa vào diện giám sát riêng.
Lần đầu tiên tại Việt Nam, VIB vận hành hệ thống giao dịch nguồn vốn, ngoại hối - Front Arena trên AWS

Lần đầu tiên tại Việt Nam, VIB vận hành hệ thống giao dịch nguồn vốn, ngoại hối - Front Arena trên AWS

Ngân hàng Quốc Tế (VIB) vừa chính thức đưa hệ thống lõi phục vụ hoạt động kinh doanh nguồn vốn, ngoại hối và giao dịch trên thị trường tài chính, sử dụng nền tảng Front Arena của tập đoàn công nghệ tài chính FIS Global, vào vận hành trên hạ tầng điện toán đám mây Amazon Web Services (AWS). Với sự kiện này, VIB trở thành ngân hàng đầu tiên tại Việt Nam vận hành Front Arena trên AWS.
MB tiên phong triển khai nền tảng Tài trợ chuỗi cung ứng đa tầng, khơi thông nguồn vốn cho doanh nghiệp

MB tiên phong triển khai nền tảng Tài trợ chuỗi cung ứng đa tầng, khơi thông nguồn vốn cho doanh nghiệp

MB tiên phong triển khai SCF đa tầng trên nền tảng số, khơi thông dòng vốn xuyên suốt chuỗi cung ứng, hỗ trợ SME nâng cao năng lực cạnh tranh.
Thẻ doanh nghiệp mở thêm khoảng đệm cho dòng tiền

Thẻ doanh nghiệp mở thêm khoảng đệm cho dòng tiền

Khi nhiều khoản chi phải thanh toán trước nhưng doanh thu về sau, thẻ doanh nghiệp đang được các ngân hàng đưa sâu hơn vào quản trị dòng tiền ngắn hạn. Hạn mức, thời gian miễn lãi và khả năng kiểm soát từng khoản chi đang khiến sản phẩm này trở thành một công cụ tài chính đáng chú ý với doanh nghiệp nhỏ và vừa (DNNVV).