Thứ bảy 03/10/2026 12:38
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

 |
| Sau gần 5 tháng bỏ cơ chế thuế khoán, nhiều hộ kinh doanh bắt đầu phải sửa lại tờ khai, điều chỉnh doanh thu hoặc bổ sung hồ sơ thuế |
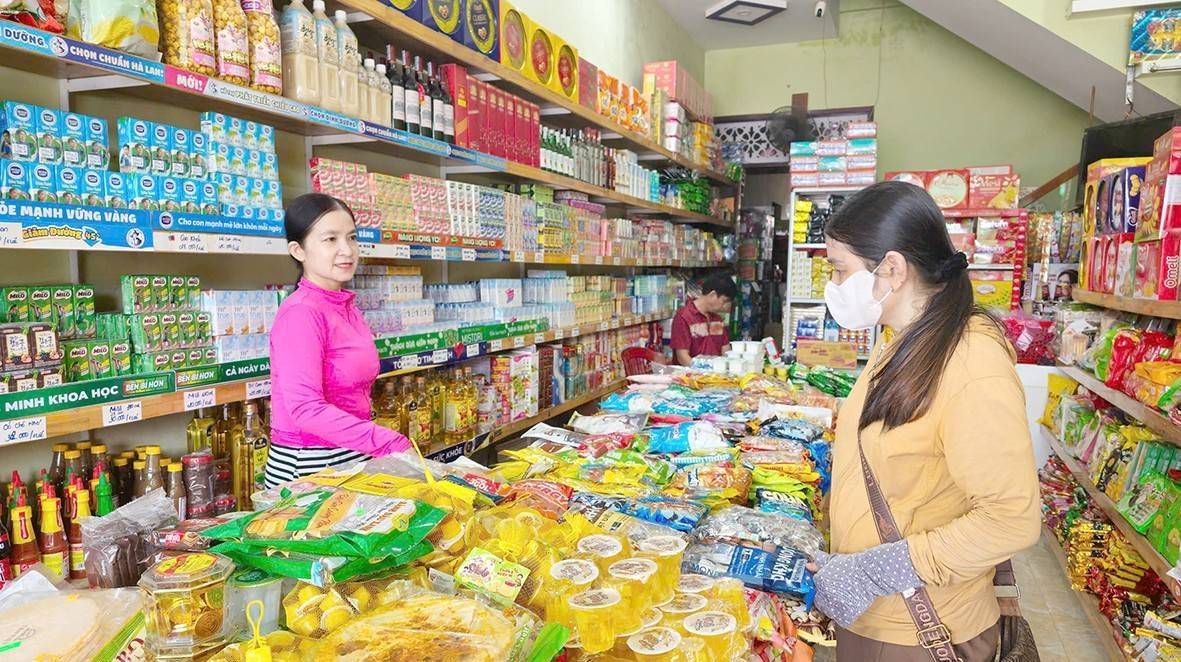
Một chủ tiệm bánh doanh thu khoảng 80 triệu đồng mỗi tháng, gọi điện tới Chi cục Thuế hỏi đi hỏi lại một câu duy nhất: “Tôi có phải kê khai gì không, khi cả năm doanh thu chưa tới một tỷ?”
Một chủ cửa hàng phụ tùng xe máy, doanh thu khoảng 2,4 tỷ đồng/năm, đã nộp tờ khai quý I theo ngưỡng 500 triệu đồng, con số cô đọc được hồi tháng 2 trên một bài tư vấn không cập nhật.
Một chủ quán cà phê, doanh thu vừa vượt mốc 1 tỷ trong tháng 4, không biết mình chỉ còn khoảng một tháng để đăng ký hóa đơn điện tử khởi tạo từ máy tính tiền.
Những tình huống ấy không phải cá biệt. Chúng đang lặp lại hằng ngày ở các Chi cục Thuế trên cả nước, phản ánh một thực tế: cú chuyển dịch lớn nhất của ngành thuế đối với khu vực hộ kinh doanh trong hơn ba thập kỷ qua không kết thúc ở mốc 01/01/2026, mà mới chỉ bắt đầu.
Vướng mắc lớn nhất sau năm tháng đầu tiên không phải là chuyện hộ kinh doanh “trốn thuế” hay “khai thiếu”. Phần lớn lệch lạc đến từ một lý do đơn giản: thông tin pháp lý cập nhật không theo kịp thay đổi trong thực tế.
Tháng 3/2026, Nghị định 68/2026/NĐ-CP có hiệu lực, theo quy định được dẫn chiếu thì hộ kinh doanh có doanh thu năm từ 500 triệu đồng trở xuống thuộc diện không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân theo ngưỡng doanh thu được dẫn chiếu. Trên cơ sở đó, một bộ phận hộ kinh doanh đã nộp tờ khai quý I/2026 theo ngưỡng này. Đến cuối tháng 4, Nghị định 141/2026/NĐ-CP ban hành, nâng ngưỡng lên 1 tỷ đồng và áp dụng từ 01/01/2026. Khoảng cách hai tháng giữa hai văn bản đã tạo ra một lớp hộ kinh doanh nộp dư thuế mà chính họ chưa biết.
Số liệu Bộ Tài chính công bố cho thấy cả nước có khoảng 2,56 triệu hộ và cá nhân kinh doanh có doanh thu dưới 1 tỷ đồng/năm. Đây chính là nhóm chịu ảnh hưởng trực tiếp của thay đổi ngưỡng. Nếu một phần trong nhóm này đã kê khai và nộp thuế quý I theo ngưỡng cũ, theo quy định được dẫn chiếu tại Điều 12 Nghị định 68/2026/NĐ-CP, họ có thể được xem xét hoàn trả hoặc bù trừ vào kỳ thuế sau. Nhưng quyền này chỉ phát huy khi chính hộ kinh doanh chủ động làm thủ tục; cơ quan thuế không tự động xử lý cho từng trường hợp.
Một nhầm lẫn rất phổ biến trong nhóm hộ doanh thu thấp là đồng nhất “miễn thuế” với “miễn mọi nghĩa vụ”. Đây là hai khái niệm cần được tách bạch.
Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống thuộc diện không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân theo ngưỡng doanh thu được dẫn chiếu. Đó là tầng nghĩa vụ thứ nhất, nghĩa vụ tài chính trực tiếp. Tầng nghĩa vụ thứ hai là kê khai, thông tin với cơ quan thuế, và tầng nghĩa vụ thứ ba là hóa đơn, chứng từ, sổ sách kế toán theo từng mức doanh thu. Ba tầng này được quy định riêng và không tự động bao trùm lẫn nhau.
Cụ thể, theo quy định được dẫn chiếu tại Nghị định 68/2026/NĐ-CP đã được sửa đổi bởi Nghị định 141/2026/NĐ-CP, theo hướng quản lý dữ liệu hiện hành, hộ kinh doanh vẫn cần thực hiện các nghĩa vụ thông tin và lưu trữ dữ liệu liên quan đến hoạt động kinh doanh theo từng trường hợp cụ thể. Hộ doanh thu trên 1 tỷ đồng thuộc diện phải sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền kết nối dữ liệu với cơ quan thuế. Chế độ kế toán theo Thông tư 88/2021/TT-BTC áp dụng cho hộ nộp thuế theo phương pháp kê khai. Một hộ kinh doanh có thể được miễn tầng thứ nhất nhưng vẫn còn nghĩa vụ ở tầng thứ hai. Khi cơ quan thuế chuyển hoàn toàn sang quản lý dữ liệu, một hộ “im lặng” cả năm không đồng nghĩa với việc nằm ngoài diện theo dõi dữ liệu.
Một nhầm lẫn nữa cũng phổ biến không kém là chuyện hộ kinh doanh tiếp tục dùng tài khoản cá nhân nhận tiền hàng song song với tiền cá nhân của gia đình. Khi đến kỳ kê khai, không cách nào tách bạch được dòng tiền nào là doanh thu, dòng tiền nào là chuyển khoản giữa người thân, dòng tiền nào là vay mượn. Hệ quả: kê khai theo cảm tính, vừa rủi ro vừa thiệt thòi.
Sau 5 tháng vận hành, có một nhận thức bắt đầu hình thành rõ trong giới chuyên môn: cơ chế mới không làm tăng đáng kể nghĩa vụ thuế ở nhiều trường hợp. Một hộ kinh doanh có doanh thu 800 triệu đồng/năm trước đây phải nộp thuế khoán; nay được miễn hoàn toàn. Một số hộ kinh doanh có doanh thu lớn có thể áp dụng phương pháp tính thuế phù hợp theo quy định hiện hành. Một số doanh nghiệp nhỏ có thể thuộc diện được hưởng chính sách miễn, giảm thuế thu nhập doanh nghiệp theo các quy định ưu đãi hiện hành.
Cái thay đổi căn bản là cách cơ quan thuế nhìn vào hoạt động kinh doanh. Trước đây, thuế khoán là một con số ấn định dựa trên ước lượng và niêm yết công khai. Từ năm 2026, cơ sở tính thuế là doanh thu thực tế do hộ kinh doanh tự khai. Dữ liệu giao dịch của hộ kinh doanh đang dần được số hóa và liên thông giữa nhiều hệ thống quản lý: sao kê ngân hàng, hóa đơn điện tử, dữ liệu sàn thương mại điện tử, dữ liệu giao dịch không dùng tiền mặt.
Trong môi trường ấy, vướng mắc lớn nhất với hộ kinh doanh không còn là chuyện phải nộp nhiều hay ít, mà là không biết mình đang kê khai sai ở chỗ nào. Một chủ quán phở vẫn quen ghi sổ tay, không lưu hóa đơn đầu vào, không sử dụng máy tính tiền kết nối dữ liệu, đến kỳ kê khai sẽ không có căn cứ để chứng minh doanh thu thực và chi phí thực. Một chủ shop online bán hàng đa kênh không tách bạch tiền cá nhân và tiền kinh doanh trong cùng một tài khoản, sẽ rất khó đối chiếu khi cơ quan thuế đặt câu hỏi.
Giai đoạn hiện nay được xem là thời điểm thuận lợi để hộ kinh doanh rà soát và điều chỉnh hồ sơ thuế nếu phát sinh sai sót. Sau đó, mỗi sai sót sẽ kéo theo tiền chậm nộp 0,03%/ngày và rủi ro pháp lý cao hơn.
Việc đầu tiên là rà soát lại tờ khai quý I/2026 đã nộp. Nếu hộ kinh doanh có doanh thu năm không vượt 1 tỷ đồng nhưng đã nộp thuế theo ngưỡng cũ 500 triệu đồng, cần liên hệ trực tiếp Chi cục Thuế quản lý để được hướng dẫn xử lý số tiền thuế đã nộp theo quy định được dẫn chiếu tại Điều 12 Nghị định 68/2026/NĐ-CP. Có hai lựa chọn: hoàn trả về tài khoản hoặc bù trừ vào kỳ thuế sau.
Việc thứ hai là theo dõi doanh thu lũy kế từng tháng. Hộ kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc diện phải sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền kết nối dữ liệu với cơ quan thuế. Trường hợp đầu năm chưa đến ngưỡng nhưng trong năm doanh thu lũy kế vượt 1 tỷ, theo hướng dẫn hiện hành, hộ kinh doanh có thể phải thực hiện đăng ký hóa đơn điện tử trong thời hạn khoảng 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế vượt ngưỡng. Bỏ qua mốc thời gian này là một trong những vướng mắc đang xuất hiện nhiều nhất ở các hộ kinh doanh mới vượt ngưỡng vào tháng 3, tháng 4.
Việc thứ ba là tách bạch tài khoản. Đây là thay đổi không tốn nhiều chi phí nhưng có giá trị bảo vệ pháp lý rất lớn. Mở một tài khoản ngân hàng dùng riêng cho hoạt động kinh doanh, chuyển toàn bộ giao dịch bán hàng và nhận tiền khách hàng vào tài khoản này. Nghị định 68/2026/NĐ-CP cũng yêu cầu hộ kinh doanh thông báo cho cơ quan thuế theo phương thức điện tử tất cả số tài khoản và số hiệu ví điện tử liên quan đến hoạt động kinh doanh. Việc tách bạch tài khoản chính là cách bảo vệ chính mình khi cơ quan thuế đối chiếu sao kê.
Việc thứ tư là chủ động khai bổ sung nếu phát hiện sai sót trong tờ khai đã nộp. Theo quy định được dẫn chiếu tại Điều 47 Luật Quản lý thuế số 38/2019/QH14, người nộp thuế được khai bổ sung trong thời hạn 10 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai sót, với điều kiện việc khai bổ sung được thực hiện trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra. Trường hợp khai bổ sung làm tăng số thuế phải nộp, hộ phải nộp đủ số thuế thiếu cộng tiền chậm nộp, nhưng không bị xử phạt khai sai. Đây là khoảng thời gian nhiều hộ kinh doanh không biết để tận dụng.
Trên các nền tảng mạng xã hội đang lan truyền nhiều lời tư vấn không chính thống, trong đó có những thông điệp cần đặc biệt cảnh giác. Một số lời tư vấn nói rằng “hộ khoán có thể tự kê khai bổ sung doanh thu của các năm trước để hợp thức hóa”. Trên thực tế, thuế khoán là cơ chế cơ quan thuế ấn định doanh thu theo quy định được dẫn chiếu tại Điều 51 Luật Quản lý thuế, không phải hồ sơ do hộ tự khai. Tờ khai điều chỉnh, bổ sung tờ khai thuế khoán theo Thông tư 40/2021/TT-BTC là cơ chế dành cho hộ khoán khi chuyển sang phương pháp kê khai, để cơ quan thuế làm căn cứ điều chỉnh giảm mức thuế đã khoán cho thời gian chuyển đổi.
Một số lời tư vấn khác đe dọa “cơ quan thuế sẽ truy thu hồi tố 5 năm thuế khoán quá khứ”. Theo một số thông tin hướng dẫn được công khai trên truyền thông, việc chuyển từ thuế khoán sang kê khai hiện được định hướng không hồi tố đại trà các năm trước. Mức thuế khoán theo Thông tư 40/2021/TT-BTC được điều chỉnh khi doanh thu thực tế thay đổi đáng kể so với doanh thu đã khoán của cả năm, và áp dụng trong năm tính thuế.
Khi gặp tình huống cụ thể, kênh thông tin chính xác và tin cậy nhất vẫn là Chi cục Thuế quản lý trực tiếp, hoặc Hotline Cục Thuế 1800 1199. Trong những trường hợp có yếu tố phức tạp về sổ sách kế toán, doanh thu nhiều nguồn, kinh doanh đa kênh, hộ kinh doanh nên tham vấn đại lý thuế có chứng chỉ hành nghề trước khi tự ra quyết định.
Giữa những lo lắng về thủ tục mới, có một cánh cửa lớn đang mở ra nhưng ít hộ kinh doanh nhận ra. Theo quy định được dẫn chiếu tại Nghị quyết 198/2025/QH15 và các nghị định hướng dẫn, một số doanh nghiệp nhỏ và vừa thuộc diện được hưởng chính sách miễn, giảm thuế thu nhập doanh nghiệp theo các điều kiện và thời hạn ưu đãi cụ thể. Lệ phí môn bài cũng đã chấm dứt thu, nộp từ 01/01/2026. Một rào cản chi phí gia nhập thị trường tồn tại nhiều năm đã được tháo bỏ, mở thêm dư địa cho hộ kinh doanh chuyển đổi lên mô hình doanh nghiệp.
Bước qua 5 tháng đầu tiên của cơ chế mới, điều đọng lại không phải là chuyện ai nộp nhiều hơn, ai nộp ít hơn, mà là ai sẵn sàng minh bạch và ai vẫn cố giữ một khu vực chưa minh bạch dữ liệu. Đó là bước trưởng thành mà chính sách đã mở đường; phần còn lại nằm ở quyết định của từng chủ hộ.
Trong mỗi tình huống cụ thể, người nộp thuế nên đối chiếu trực tiếp với Chi cục Thuế quản lý hoặc tham vấn chuyên gia thuế có chứng chỉ hành nghề trước khi thực hiện.