Thứ tư 23/09/2026 01:39
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

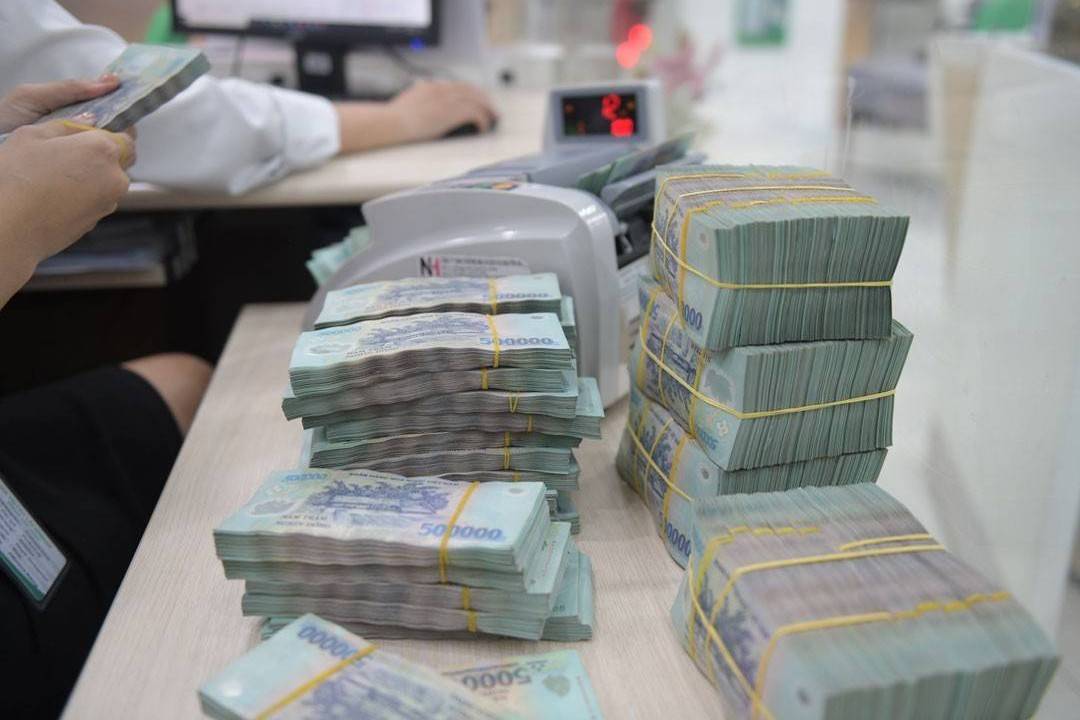
Chất lượng tài sản đi xuống
Tỷ lệ nợ xấu nội bảng của ngành ngân hàng được kiểm soát dưới ngưỡng 3%, nhưng có xu hướng tăng, cuối quý III/2023 là 2,2%, so với mức 2,07% cuối quý II và mức 2% cuối năm 2022.
Theo Ngân hàng Nhà nước, chất lượng tín dụng của nhiều ngân hàng có dấu hiệu đi xuống. Trong đó, một số nhà băng niêm yết có tỷ lệ nợ xấu vượt 3%.
Chất lượng tín dụng của hệ thống ngân hàng chịu áp lực giảm trong bối cảnh kinh tế trong và ngoài nước có nhiều biến động, bởi diễn biến xung đột Nga - Ukraine trở nên phức tạp, gây đứt gãy chuỗi cung ứng toàn cầu, làm gia tăng nguy cơ lạm phát, ảnh hưởng tiêu cực tới nhiều nền kinh tế. Các đối tác thương mại lớn của Việt Nam tiềm ẩn rủi ro suy thoái, đặc biệt sau sự cố liên quan đến một số ngân hàng tại Mỹ đổ vỡ.
VIS Rating đánh giá, tỷ lệ nợ xấu toàn ngành ngân hàng có xu hướng tăng chủ yếu đến từ các khoản cho vay khách hàng cá nhân cùng doanh nghiệp vừa và nhỏ (SME). Các ngân hàng tập trung vào bán lẻ và SME ghi nhận nợ xấu tăng mạnh từ cho vay mua nhà và vay mua ô tô, cũng như từ các khoản cho vay chủ đầu tư bất động sản và công ty xây dựng. Ngoài ra, các ngân hàng hoạt động mạnh trong lĩnh vực tài chính tiêu dùng ghi nhận tỷ lệ nợ quá hạn gia tăng đáng kể trong 3 quý đầu năm nay so với mức trung bình ngành, do kinh tế tăng trưởng chậm lại ảnh hưởng tới thu nhập và khả năng trả nợ của nhóm khách hàng có rủi ro cao này.
Các chuyên gia của VIS Rating kỳ vọng, thời gian tới, tỷ lệ nợ xấu mới hình thành của ngành ngân hàng sẽ chậm lại do khả năng trả nợ của khách hàng dần được cải thiện, nhờ điều kiện kinh doanh khả quan hơn và mặt bằng lãi suất ở mức thấp.
Tuy nhiên, TS. Nguyễn Hữu Huân, Trưởng bộ môn Tài chính, Trường Đại học Kinh tế TP.HCM nhận định, nợ xấu ngân hàng tùy thuộc vào sự chống chọi của doanh nghiệp trước điều kiện thị trường có khó khăn. Nếu kinh tế hồi phục nhanh thì nợ xấu ngành ngân hàng sẽ giảm nhanh. Hiện tại, kinh tế vẫn khó khăn và không ít doanh nghiệp thua lỗ, dẫn tới nợ xấu. Trong khi đó, số lượng hợp đồng, đơn hàng của doanh nghiệp chậm cải thiện. Dự báo, đến cuối quý IV/2023, thậm chí đầu năm 2024, nợ xấu mới có thể đạt đỉnh.
Theo WiGroup, hoạt động kinh doanh của các ngân hàng tiếp tục kém đi trong bối cảnh tín dụng tăng trưởng thấp, hoạt động cho vay đối với lĩnh vực bất động sản thận trọng hơn và cầu tín dụng ở nhóm doanh nghiệp xuất khẩu thấp do thiếu đơn hàng. Các ngân hàng chịu áp lực nợ xấu, nhưng Thông tư 02/2023/TT-NHNN cho phép các ngân hàng có quyền lựa chọn cơ cấu lại thời hạn trả nợ trong phạm vi tối đa 12 tháng và giữ nguyên nhóm nợ, trong khi các khoản dự phòng có thể trích dần trong 2 năm. Nhờ vậy, áp lực lên báo cáo tài chính năm nay của các ngân hàng không lớn, do nguy cơ nợ xấu gia tăng có thể được chuyển một phần sang nửa cuối năm 2024.
Tỷ lệ bao phủ nợ xấu giảm
Mặc dù nợ xấu tiếp tục tăng, nhưng dự phòng rủi ro không tăng tương xứng, khiến tỷ lệ bao phủ nợ xấu (số dư dự phòng/tổng nợ xấu) của ngành ngân hàng suy giảm. Thậm chí, một số ngân hàng giảm chi phí dự phòng rủi ro tín dụng, qua đó ghi nhận lợi nhuận khả quan.
Chẳng hạn, tại Sacombank, thu nhập lãi thuần và thu nhập ngoài lãi trong quý III/2023 đều giảm, nhưng Ngân hàng ghi nhận lợi nhuận tăng hơn 36%, nhờ chi phí dự phòng giảm gần 66% so với cùng kỳ.
Tương tự, Saigonbank lấy lại đà tăng trưởng lợi nhuận trong quý III/2023 nhờ cắt giảm một nửa chi phí dự phòng, mặc dù nhiều mảng kinh doanh kém khởi sắc.
Theo thống kê của WiChart, số dư dự phòng rủi ro vào cuối quý III/2023 của các ngân hàng niêm yết ở mức 196.550 tỷ đồng, tăng 16,6% so với cuối năm 2022. Trong cùng khoảng thời gian, số dư nợ xấu tăng 52,7%, lên gần 210.000 tỷ đồng. Theo đó, tỷ lệ bao phủ nợ xấu giảm từ 123% cuối năm 2022 xuống 94% vào cuối quý III/2023.
TPBank, Sacombank, LPBank có tỷ lệ bao phủ nợ xấu cuối quý III/2023 trung bình khoảng 55%, thấp nhất 5 năm qua và thấp hơn đáng kể so với mức trung bình ngành là 93%, do chất lượng tài sản suy giảm và trích lập dự phòng khiêm tốn.
Các ngân hàng có tỷ lệ bao phủ nợ xấu giảm mạnh nhất so với cuối năm 2022 bao gồm MB, TPBank, LPBank, Sacombank, ACB, Techcombank, với mức giảm lần lượt 116,1%, 88%, 74,6%, 66,8%, 64,7%, 64,3%. Mặc dù vậy, so với các ngân hàng tư nhân khác thì tỷ lệ bao phủ nợ xấu của các nhà băng này đến cuối tháng 9/2023 nhìn chung vẫn ở mức cao như MB là 122%, ACB là 94,6%, Techcombank là 93%, LPBank là 67%, Sacombank là 64,2%, TPBank là 47%.
Nhóm ngân hàng quốc doanh cũng có tỷ lệ bao phủ nợ xấu cuối quý III/2023 giảm so với cuối năm ngoái như Vietcombank giảm gần 50%, VietinBank giảm 59,6%, BIDV giảm 58,5%, nhưng vẫn ở mức cao, lần lượt là hơn 270%, 172,4%, 158,4%.
Ông Trần Ngọc Báu, Tổng Giám đốc WiGroup cho rằng, khi thu nhập không tăng, để không ảnh hưởng tới lợi nhuận, các ngân hàng đang cố gắng tiết giảm chi phí, trong đó có cả chi phí dự phòng rủi ro tín dụng. Tuy nhiên, việc này sẽ gây ra áp lực trong các quý sau.
Thực tế cho thấy, việc xử lý nợ xấu của các ngân hàng gặp nhiều khó khăn trong bối cảnh nợ quá hạn tăng, thị trường bất động sản ảm đạm khiến việc xử lý tài sản đảm bảo là bất động sản không dễ thực hiện.
Tính đến cuối tháng 9/2023, tổng dư nợ tín dụng đối với lĩnh vực bất động sản của các tổ chức tín dụng là 2,74 triệu tỷ đồng, chiếm tỷ trọng 21,46% tổng dư nợ đối với nền kinh tế và tăng 6,04% so với cuối năm 2022.
Trong báo cáo gửi Quốc hội ngày 8/10/2023, Thống đốc Ngân hàng Nhà nước Nguyễn Thị Hồng cho biết, tỷ lệ nợ xấu lĩnh vực bất động sản có chiều hướng tăng, tháng 7/2022 là 1,8%, đến tháng 7/2023 là 2,58%.
Hiện nay, tổng giá trị bất động sản thế chấp tại các ngân hàng chiếm khoảng 70% tổng tài sản đảm bảo cho những khoản vay.
Thời gian qua, không ít ngân hàng thực hiện bán đấu giá tài sản bảo đảm khoản vay của khách hàng là quyền sử dụng đất và tài sản gắn liền với đất nhằm thu hồi nợ, nhưng không thành công, phải tổ chức lại nhiều lần.
TS. Nguyễn Hữu Huân nhận định, rủi ro đối với ngân hàng là khó tránh khỏi nếu nợ xấu tăng mà tỷ lệ bao phủ dự phòng giảm xuống mức thấp. Lợi nhuận ngành ngân hàng năm nay nhiều khả năng sẽ giảm so với năm ngoái, bởi tín dụng của toàn ngành tăng chậm, đến cuối tháng 10/2023 mới đạt hơn 7%, trong khi nguồn thu phi tín dụng khó tăng mạnh.
P.V (t/h)