Thứ tư 18/11/2026 18:25
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Một doanh nghiệp đã rơi vào nợ xấu không nhất thiết đồng nghĩa cánh cửa phục hồi tài chính hoàn toàn khép lại. Thông tư 54/2026/TT-NHNN của Ngân hàng Nhà nước, có hiệu lực từ ngày 6/11/2026, đã cụ thể hóa cơ chế cho phép VAMC không chỉ xử lý khoản nợ mà còn xem xét giảm áp lực tài chính và hỗ trợ những khách hàng còn phương án kinh doanh khả thi.
Điểm đáng chú ý nhất là khách hàng có khoản nợ xấu được VAMC mua bằng trái phiếu đặc biệt có thể được giảm một phần hoặc miễn toàn bộ tiền lãi quá hạn, phí và tiền phạt vi phạm chưa thanh toán. Cơ chế này tiếp nối định hướng tại Nghị định 359/2026/NĐ-CP, nhưng Thông tư 54 đưa xuống thành những điều kiện và công cụ xử lý cụ thể hơn.
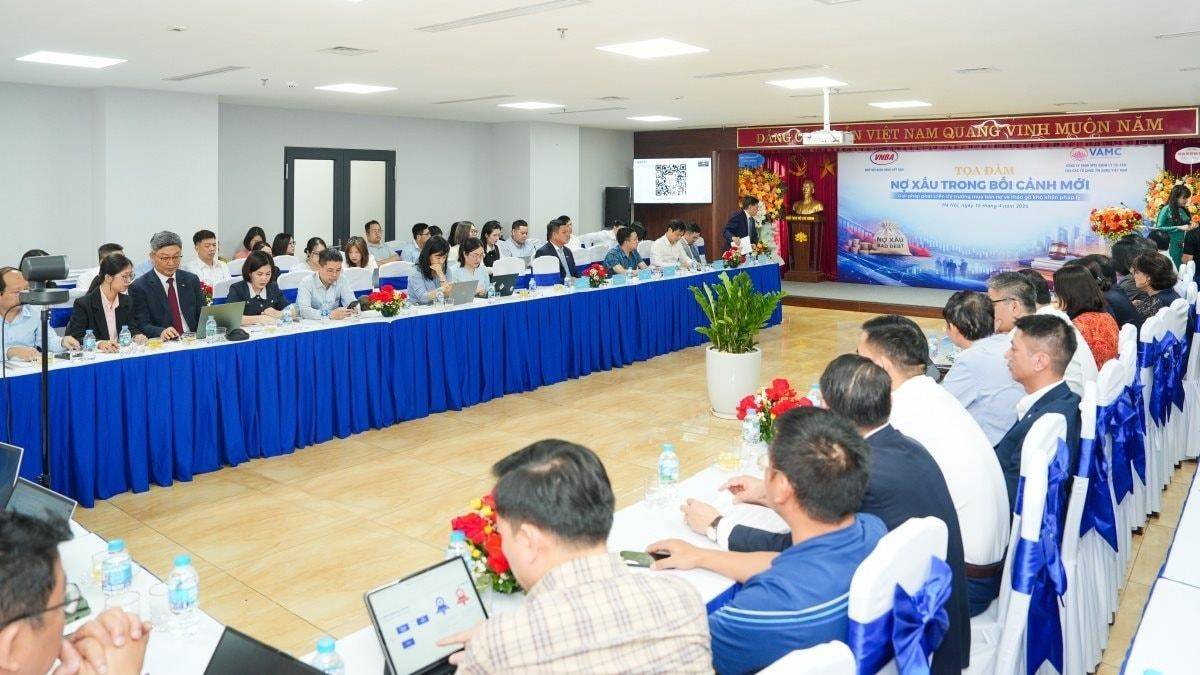 |
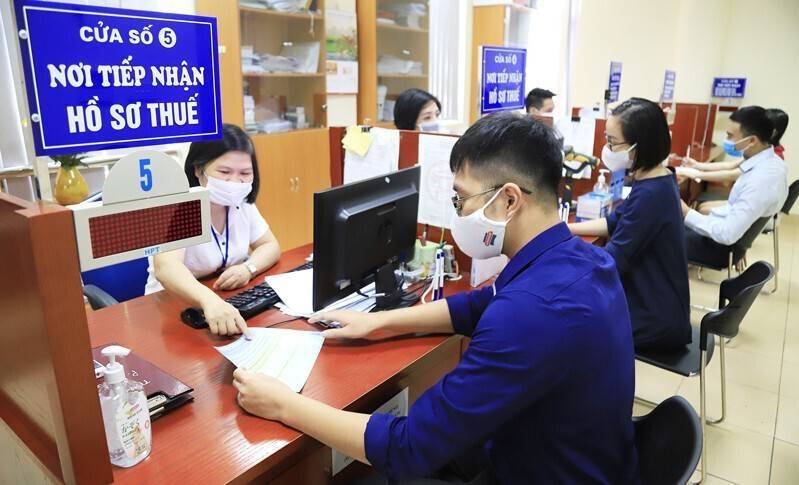
| Xử lý nợ xấu đang chuyển dần từ thu hồi tài sản sang kết hợp tái cấu trúc đối với khách hàng còn khả năng phục hồi - Ảnh tư liệu. |
Miễn toàn bộ lãi quá hạn nhưng không áp dụng tự động
Theo Điều 30 Thông tư 54, chính sách miễn, giảm chỉ áp dụng với các khoản nợ xấu VAMC mua bằng trái phiếu đặc biệt, không phải mọi khoản vay đang bị phân loại nợ xấu tại ngân hàng.
Khách hàng có thể được xem xét trong hai trường hợp. Trường hợp thứ nhất là đã hoàn trả toàn bộ nợ gốc của tất cả khoản nợ xấu tại VAMC.
Trường hợp thứ hai, nếu chưa trả hết nợ gốc, khách hàng phải đồng thời đáp ứng ba điều kiện: hợp tác với VAMC hoặc tổ chức tín dụng được ủy quyền trong quá trình xử lý nợ; việc miễn, giảm thực sự giúp tháo gỡ khó khăn tài chính hoặc phục hồi sản xuất, kinh doanh; và có phương án trả nợ hoặc phương án cơ cấu lại tài chính khả thi.
Như vậy, đủ điều kiện không có nghĩa đương nhiên được miễn toàn bộ lãi quá hạn. VAMC vẫn phải thẩm định từng trường hợp và trao đổi với tổ chức tín dụng đã bán khoản nợ trước khi quyết định.
Cách thiết kế này cho thấy mục tiêu của chính sách không phải xóa nghĩa vụ cho người vay, mà giảm phần chi phí tài chính có thể cản trở khả năng phục hồi, từ đó tăng triển vọng thu hồi cả khoản nợ.
Từ xử lý nợ đến mở lại khả năng tiếp cận vốn
Điểm mới đáng chú ý hơn nằm ở chỗ cơ chế hỗ trợ không dừng lại sau khi giảm lãi.
Thông tư 54 cho phép VAMC xem xét điều chỉnh kỳ hạn trả nợ hoặc gia hạn thời hạn trả nợ nếu khách hàng chưa thể thanh toán đúng cam kết nhưng được đánh giá vẫn có khả năng trả nợ trong thời gian tiếp theo.
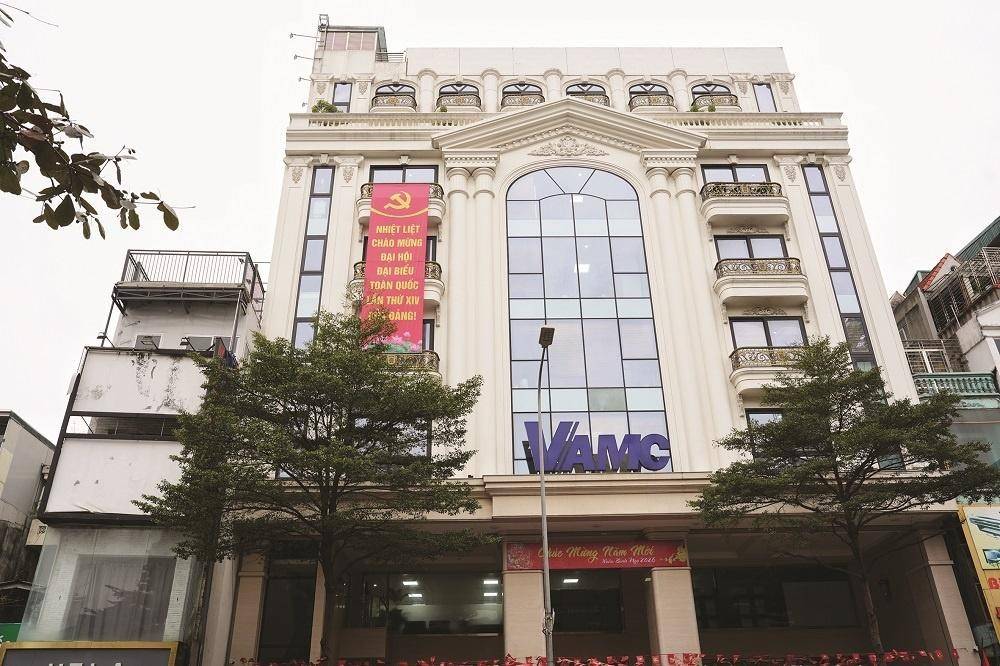 |
| Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) được trao thêm các công cụ xử lý và hỗ trợ khách hàng có nợ xấu còn khả năng phục hồi - Ảnh: VAMC. |
Xa hơn, VAMC có thể triển khai các hình thức hỗ trợ tài chính gồm bảo lãnh để khách hàng vay vốn tại tổ chức tín dụng hoặc chi nhánh ngân hàng nước ngoài, cho vay trực tiếp và mua trái phiếu doanh nghiệp do chính khách hàng phát hành.
Đây là thay đổi đáng kể trong tư duy xử lý nợ xấu. Thay vì chỉ xem khách hàng là đối tượng phải thu hồi tài sản, chính sách bắt đầu phân biệt giữa doanh nghiệp đã mất khả năng hoạt động và doanh nghiệp đang khó khăn tạm thời nhưng vẫn còn dòng tiền, thị trường, tài sản và phương án sản xuất, kinh doanh có khả năng phục hồi.
Tuy nhiên, cánh cửa vốn mới không mở rộng vô điều kiện. Khách hàng phải chứng minh được khả năng phục hồi, hiệu quả của phương án đầu tư hoặc sản xuất kinh doanh, khả năng hoàn vốn và biện pháp bảo đảm thu hồi vốn.
Thông tư cũng đặt giới hạn an toàn: tổng mức đầu tư, cấp tài chính và bảo lãnh của VAMC đối với một khách hàng không được vượt quá 50% vốn điều lệ của VAMC.
Cơ hội dành cho doanh nghiệp còn khả năng “sống lại”
Một giới hạn quan trọng khác là các khách hàng đang thực hiện thủ tục giải thể, phá sản hoặc đã bị thu hồi giấy phép hoạt động không thuộc nhóm được xem xét hỗ trợ tài chính.
Điều đó cho thấy chính sách hướng rõ tới những doanh nghiệp còn khả năng phục hồi thực chất, chứ không phải kéo dài hoạt động của những pháp nhân đã mất nền tảng kinh doanh.
Trước đó, Tạp chí điện tử Doanh nghiệp và Hội nhập đã phân tích Nghị định 359/2026/NĐ-CP theo hướng xử lý nợ xấu không còn dừng ở việc “bán nợ”, khi VAMC được mở rộng một số công cụ tái cấu trúc và hỗ trợ khách hàng. Thông tư 54 hiện làm rõ hơn con đường để những công cụ này đi vào thực tế.
Với doanh nghiệp, giá trị lớn nhất của cơ chế mới vì vậy không chỉ nằm ở khả năng được miễn toàn bộ lãi quá hạn. Khi khoản lãi tích tụ được xử lý, lịch trả nợ được cơ cấu và một doanh nghiệp còn khả năng phục hồi có cơ hội tiếp cận vốn mới, nợ xấu có thể chuyển từ điểm kết thúc của quan hệ tín dụng thành điểm khởi đầu của một quá trình tái cấu trúc.
Tất nhiên, việc phục hồi vẫn phụ thuộc vào năng lực kinh doanh và khả năng trả nợ thực tế của từng khách hàng. Chính sách chỉ mở thêm một cánh cửa; doanh nghiệp có đi qua được hay không vẫn phải được chứng minh bằng dòng tiền, tài sản, phương án kinh doanh và khả năng tạo ra nguồn trả nợ bền vững.
| 4 điều cần nhớ về cơ chế mới xử lý nợ xấu tại VAMC 1. Không phải mọi khoản nợ xấu đều được miễn lãi: Cơ chế miễn, giảm áp dụng với khoản nợ xấu được VAMC mua bằng trái phiếu đặc biệt và phải đáp ứng điều kiện theo Thông tư 54/2026/TT-NHNN. 2. Có thể được miễn toàn bộ lãi quá hạn: Khách hàng đủ điều kiện có thể được giảm một phần hoặc miễn toàn bộ lãi quá hạn, phí và tiền phạt vi phạm chưa thanh toán. Đây là quyền được xem xét, không phải cơ chế tự động. 3. Chưa trả hết nợ gốc vẫn có thể được xem xét: Khách hàng phải hợp tác xử lý nợ, chứng minh việc miễn giảm giúp phục hồi hoạt động và có phương án trả nợ hoặc tái cấu trúc tài chính khả thi. 4. Cơ hội không dừng ở miễn lãi: VAMC còn có thể xem xét cơ cấu thời hạn trả nợ, bảo lãnh vay vốn, cho vay hoặc mua trái phiếu doanh nghiệp. Điều kiện cốt lõi vẫn là khả năng phục hồi và tạo nguồn trả nợ thực tế. Nợ xấu không được “xóa trắng”, nhưng doanh nghiệp còn khả năng phục hồi đã có thêm con đường để giảm áp lực tài chính và quay lại dòng vốn. |