Thứ tư 14/10/2026 13:43
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Những kiến thức cơ bản về “Tội rửa tiền”

10/12/2020 04:43
Rửa tiền là hành vi hợp pháp hóa nguồn gốc các tài sản do phạm tội mà có. Thông qua rửa tiền, các khoản tiền hoặc tài sản từ vi phạm pháp luật được che giấu nguồn gốc và “biến hóa” thành tiền sạch hay tài sản hợp pháp.
Hoạt động rửa tiền  bùng nổ với toàn cầu hóa, gây nhiều hậu quả nghiêm trọng về kinh tế và xã hội
Hoạt động rửa tiền bùng nổ với toàn cầu hóa, gây nhiều hậu quả nghiêm trọng về kinh tế và xã hội. (Ảnh: minh hoạ, nguồn internet)

Lịch sử và thực trạng

Rửa tiền (tiếng Anh: money laundering) là hành vi của cá nhân hay tổ chức tìm cách chuyển đổi các khoản lợi nhuận hoặc tài sản khác có được từ hành vi phạm tội hoặc tham nhũng trở thành các tài sản được coi là “hợp pháp”.

Các tổ chức tội phạm và cá nhân tham nhũng luôn che giấu nguồn gốc của khoản tiền thu được từ những hoạt động bất hợp pháp mà không gây nghi ngờ cho các cơ quan thực thi pháp luật. Do vậy, cần có thời gian và nỗ lực đáng kể để tạo ra những chiến lược cho phép sử dụng an toàn những khoản tiền thu được mà không bị nghi ngờ. Thực hiện các chiến lược như vậy thường được gọi là rửa tiền.

Rửa tiền không phải là một hiện tượng mới trong lĩnh vực tài chính. Nhiều chuyên gia lịch sử cho hay, từ hơn 3 ngàn năm trước, ở Trung Quốc, các thương gia từ khoảng năm 2000 TCN đã che giấu tài sản của họ, không để vua biết được, nếu không sẽ có nguy cơ bị tịch thu toàn bộ tài sản và bị trục xuất ra khỏi vương quốc. Ngoài việc giấu tài sản, các thương gia đã chuyển tiền và đầu tư vào các doanh nghiệp khác ở các tỉnh xa hơn hoặc thậm chí ở bên ngoài Trung Quốc.

Ngày nay, hoạt động này đã bùng nổ với toàn cầu hóa, gây nhiều hậu quả nghiêm trọng về kinh tế và xã hội, đặc biệt ở các nước đang phát triển hoặc chuyển tiếp. Tội phạm rửa tiền đang trở thành vấn nạn tại nhiều quốc gia trên thế giới, trong đó có Việt Nam.

Tội phạm rửa tiền là loại tội phạm nguy hiểm với nhiều thủ đoạn tinh vi và hình thức phức tạp, gây ảnh hưởng tiêu cực đối với nền kinh tế của các quốc gia.

Nhóm đối tượng có nhu cầu rửa tiền

Các chuyên gia kinh tế nhận định, tội rửa tiền thường gắn với những hành vi phạm tội khác như tội phạm về tham nhũng, kinh doanh trái phép, buôn lậu…

Tội phạm rửa tiền là loại tội phạm nguy hiểm với nhiều thủ đoạn tinh vi và hình thức phức tạp, gây ảnh hưởng tiêu cực đối với nền kinh tế của các quốc gia

Tội phạm rửa tiền là loại tội phạm nguy hiểm với nhiều thủ đoạn tinh vi và hình thức phức tạp, gây ảnh hưởng tiêu cực đối với nền kinh tế của các quốc gia. (Ảnh: minh hoạ)

Ngoài hiện tượng tương đối mới là việc các tổ chức khủng bố thường hay thực hiện hành vi rửa tiền thì có thể xếp những người có nhu cầu rửa tiền thành ba nhóm, gồm: Những người buôn lậu (ma túy, vũ khí, lao động bất hợp pháp…); Những người tham nhũng; Những người muốn tránh thuế, nói chung là những người muốn giữ kín thu nhập thật sự (dù là hợp pháp) của mình.

Tiền bẩn (do phạm pháp mà có được) có thể từ các doanh nghiệp làm ăn công khai, chẳng hạn khi họ chuyển tiền từ nước này sang nước khác để tránh thuế. Có hai phương pháp để làm việc này. Một là khai gian giá trị những dịch vụ mà bản chất là hợp pháp. Hai là khai (như trong hóa đơn) một dịch vụ hoàn toàn không có (kể cả việc lập công ty ma). Trong các nguồn tiền cần rửa thì có lẽ nguồn kinh doanh là phản ánh tính toàn cầu hóa nhiều nhất, mà một trong những biểu hiện là việc khai man giá chuyển giao (transfer price) để tránh thuế của các công ty xuyên quốc gia.

Điều đáng lưu ý là ba nhóm trên không hề có biệt lập, tham nhũng, rửa tiền, và kinh doanh bất chính có nhiều điểm giống nhau, cấu kết với nhau và tiếp sức cho nhau (tham nhũng thì cần có người để rửa tiền hối lộ, người rửa tiền này có thể là tội phạm chuyên nghiệp, hoặc công ty ma. Ngược lại, tội phạm và doanh nghiệp cũng thường đút lót các quan chức tham ô để làm ngơ dịch vụ rửa tiền).

Nhận diện quá trình rửa tiền

Việc rửa tiền thường được tiến hành theo một chu trình cơ bản bao gồm 3 giai đoạn: phân phối, dàn trải, hội nhập. Cụ thể như sau:

Giai đoạn phân phối (placement): Phân phối nguồn tiền từ các hoạt động phi pháp vào các định chế tài chính mà không bị phát hiện bởi các cơ quan luật pháp. Các tội phạm rửa tiền thực hiện đầu tư phân tán bằng cách chia các khoản “tiền bẩn” thành nhiều khoản tiền nhỏ dưới mức quy định;

Giai đoạn dàn trải (layering): Tiền được chuyển từ tổ chức tài chính nầy sang tổ chức tài chính khác để che giấu nguồn gốc và chủ sở hữu của tiền. Thực chất đây là quy trình tạo ra một chuỗi các giao dịch nhằm mục đích che đậy các nguồn tiền từ các hoạt động phi pháp và làm cho chúng ngày càng xa nguồn gốc ban đầu;

Giai đoạn hội nhập (integration): Tiền được đầu tư vào những hoạt động kinh doanh hợp pháp.

Trong các bài viết tiếp theo, Tạp chí Doanh nghiệp và Hội nhập sẽ gửi tới quý độc giả định nghĩa “Tội rửa tiền” được pháp luật Việt Nam quy định, những vụ án điển hình và các biện pháp phòng ngừa, phát hiện, ngăn chặn, xử lý tổ chức, cá nhân có hành vi rửa tiền; trách nhiệm của cơ quan, tổ chức, cá nhân trong phòng, chống rửa tiền; hợp tác quốc tế về phòng, chống rửa tiền.

Trần Linh (T/h)
Tin bài khác
Thông tư 140/2026/TT-BTC (Kỳ 3): Siết quản lý tài sản viện trợ, tăng trách nhiệm giải trình

Thông tư 140/2026/TT-BTC (Kỳ 3): Siết quản lý tài sản viện trợ, tăng trách nhiệm giải trình

Thông tư 140/2026/TT-BTC yêu cầu quản lý tài sản viện trợ thuộc ngân sách nhà nước, từ ghi nhận hàng hóa, công trình đến quyết toán, báo cáo. Doanh nghiệp tham gia dự án cần chuẩn hóa chứng từ, nghiệm thu, kiểm soát công nợ và rủi ro pháp lý.
Thông tư 138/2026/TT-BTC (Kỳ 3): Tái cấu trúc nợ trái phiếu và trách nhiệm pháp lý của doanh nghiệp

Thông tư 138/2026/TT-BTC (Kỳ 3): Tái cấu trúc nợ trái phiếu và trách nhiệm pháp lý của doanh nghiệp

Thông tư 138/2026/TT-BTC đặt việc tái cấu trúc nợ trái phiếu trước yêu cầu minh bạch và bảo vệ trái chủ. Từ thay đổi kỳ hạn, thanh toán bằng tài sản khác đến giám sát dữ liệu, doanh nghiệp phải kiểm soát rủi ro pháp lý và dòng tiền.
Nghị định 373/2026/NĐ-CP (Kỳ 2): Định giá đơn vị sự nghiệp công lập, nhận diện rủi ro từ đất đai và công nợ

Nghị định 373/2026/NĐ-CP (Kỳ 2): Định giá đơn vị sự nghiệp công lập, nhận diện rủi ro từ đất đai và công nợ

Nghị định 373/2026/NĐ-CP đặt ra yêu cầu kiểm kê, định giá tài sản, xử lý đất đai và công nợ khi chuyển đơn vị sự nghiệp công lập thành doanh nghiệp. Nhà đầu tư cần nhận diện nghĩa vụ tài chính, giới hạn sử dụng đất và rủi ro pháp lý.
Nghị định 371/2026/NĐ-CP (Kỳ 3): Cho thuê lại lao động trước sức ép minh bạch và trách nhiệm pháp lý

Nghị định 371/2026/NĐ-CP (Kỳ 3): Cho thuê lại lao động trước sức ép minh bạch và trách nhiệm pháp lý

Nghị định 371/2026/NĐ-CP đặt ra yêu cầu quản lý đối với doanh nghiệp cho thuê lại lao động Việt Nam làm việc cho tổ chức nước ngoài. Từ nghĩa vụ thông báo, báo cáo đến quản lý dữ liệu nhân sự, doanh nghiệp cần kiểm soát rủi ro pháp lý, bảo vệ quyền lợi người lao động.
Nghị định 373/2026/NĐ-CP (Kỳ 1): Chuyển đơn vị sự nghiệp công lập thành doanh nghiệp, cơ hội nào cho khu vực tư nhân?

Nghị định 373/2026/NĐ-CP (Kỳ 1): Chuyển đơn vị sự nghiệp công lập thành doanh nghiệp, cơ hội nào cho khu vực tư nhân?

Nghị định 373/2026/NĐ-CP mở ra cơ hội đầu tư khi chuyển đơn vị sự nghiệp công lập thành doanh nghiệp, nhưng không áp dụng đại trà. Điều kiện chuyển đổi, tỷ lệ vốn nhà nước và cam kết của nhà đầu tư chiến lược đặt ra yêu cầu thẩm định.
Thông tư 138/2026/TT-BTC (kỳ 2): Siết giao dịch trái phiếu, doanh nghiệp cần lưu ý gì?

Thông tư 138/2026/TT-BTC (kỳ 2): Siết giao dịch trái phiếu, doanh nghiệp cần lưu ý gì?

Thông tư 138/2026/TT-BTC siết kỷ luật giao dịch trái phiếu doanh nghiệp riêng lẻ, từ kiểm soát tư cách nhà đầu tư đến thanh toán trong ngày. Quy định giảm rủi ro giao dịch, nhưng không bảo đảm thanh khoản hay khả năng trả nợ của doanh nghiệp phát hành.
Nghị định 371/2026/NĐ-CP (Kỳ 2): Siết quản lý lao động Việt Nam, tổ chức nước ngoài cần lưu ý gì?

Nghị định 371/2026/NĐ-CP (Kỳ 2): Siết quản lý lao động Việt Nam, tổ chức nước ngoài cần lưu ý gì?

Nghị định 371/2026/NĐ-CP đặt ra yêu cầu mới về quản lý lao động Việt Nam làm việc cho tổ chức, cá nhân nước ngoài. Từ thời hạn thông báo, hồ sơ nhân sự đến nghĩa vụ báo cáo, các bên phải chuẩn bị quy trình tuân thủ, kiểm soát rủi ro pháp lý.
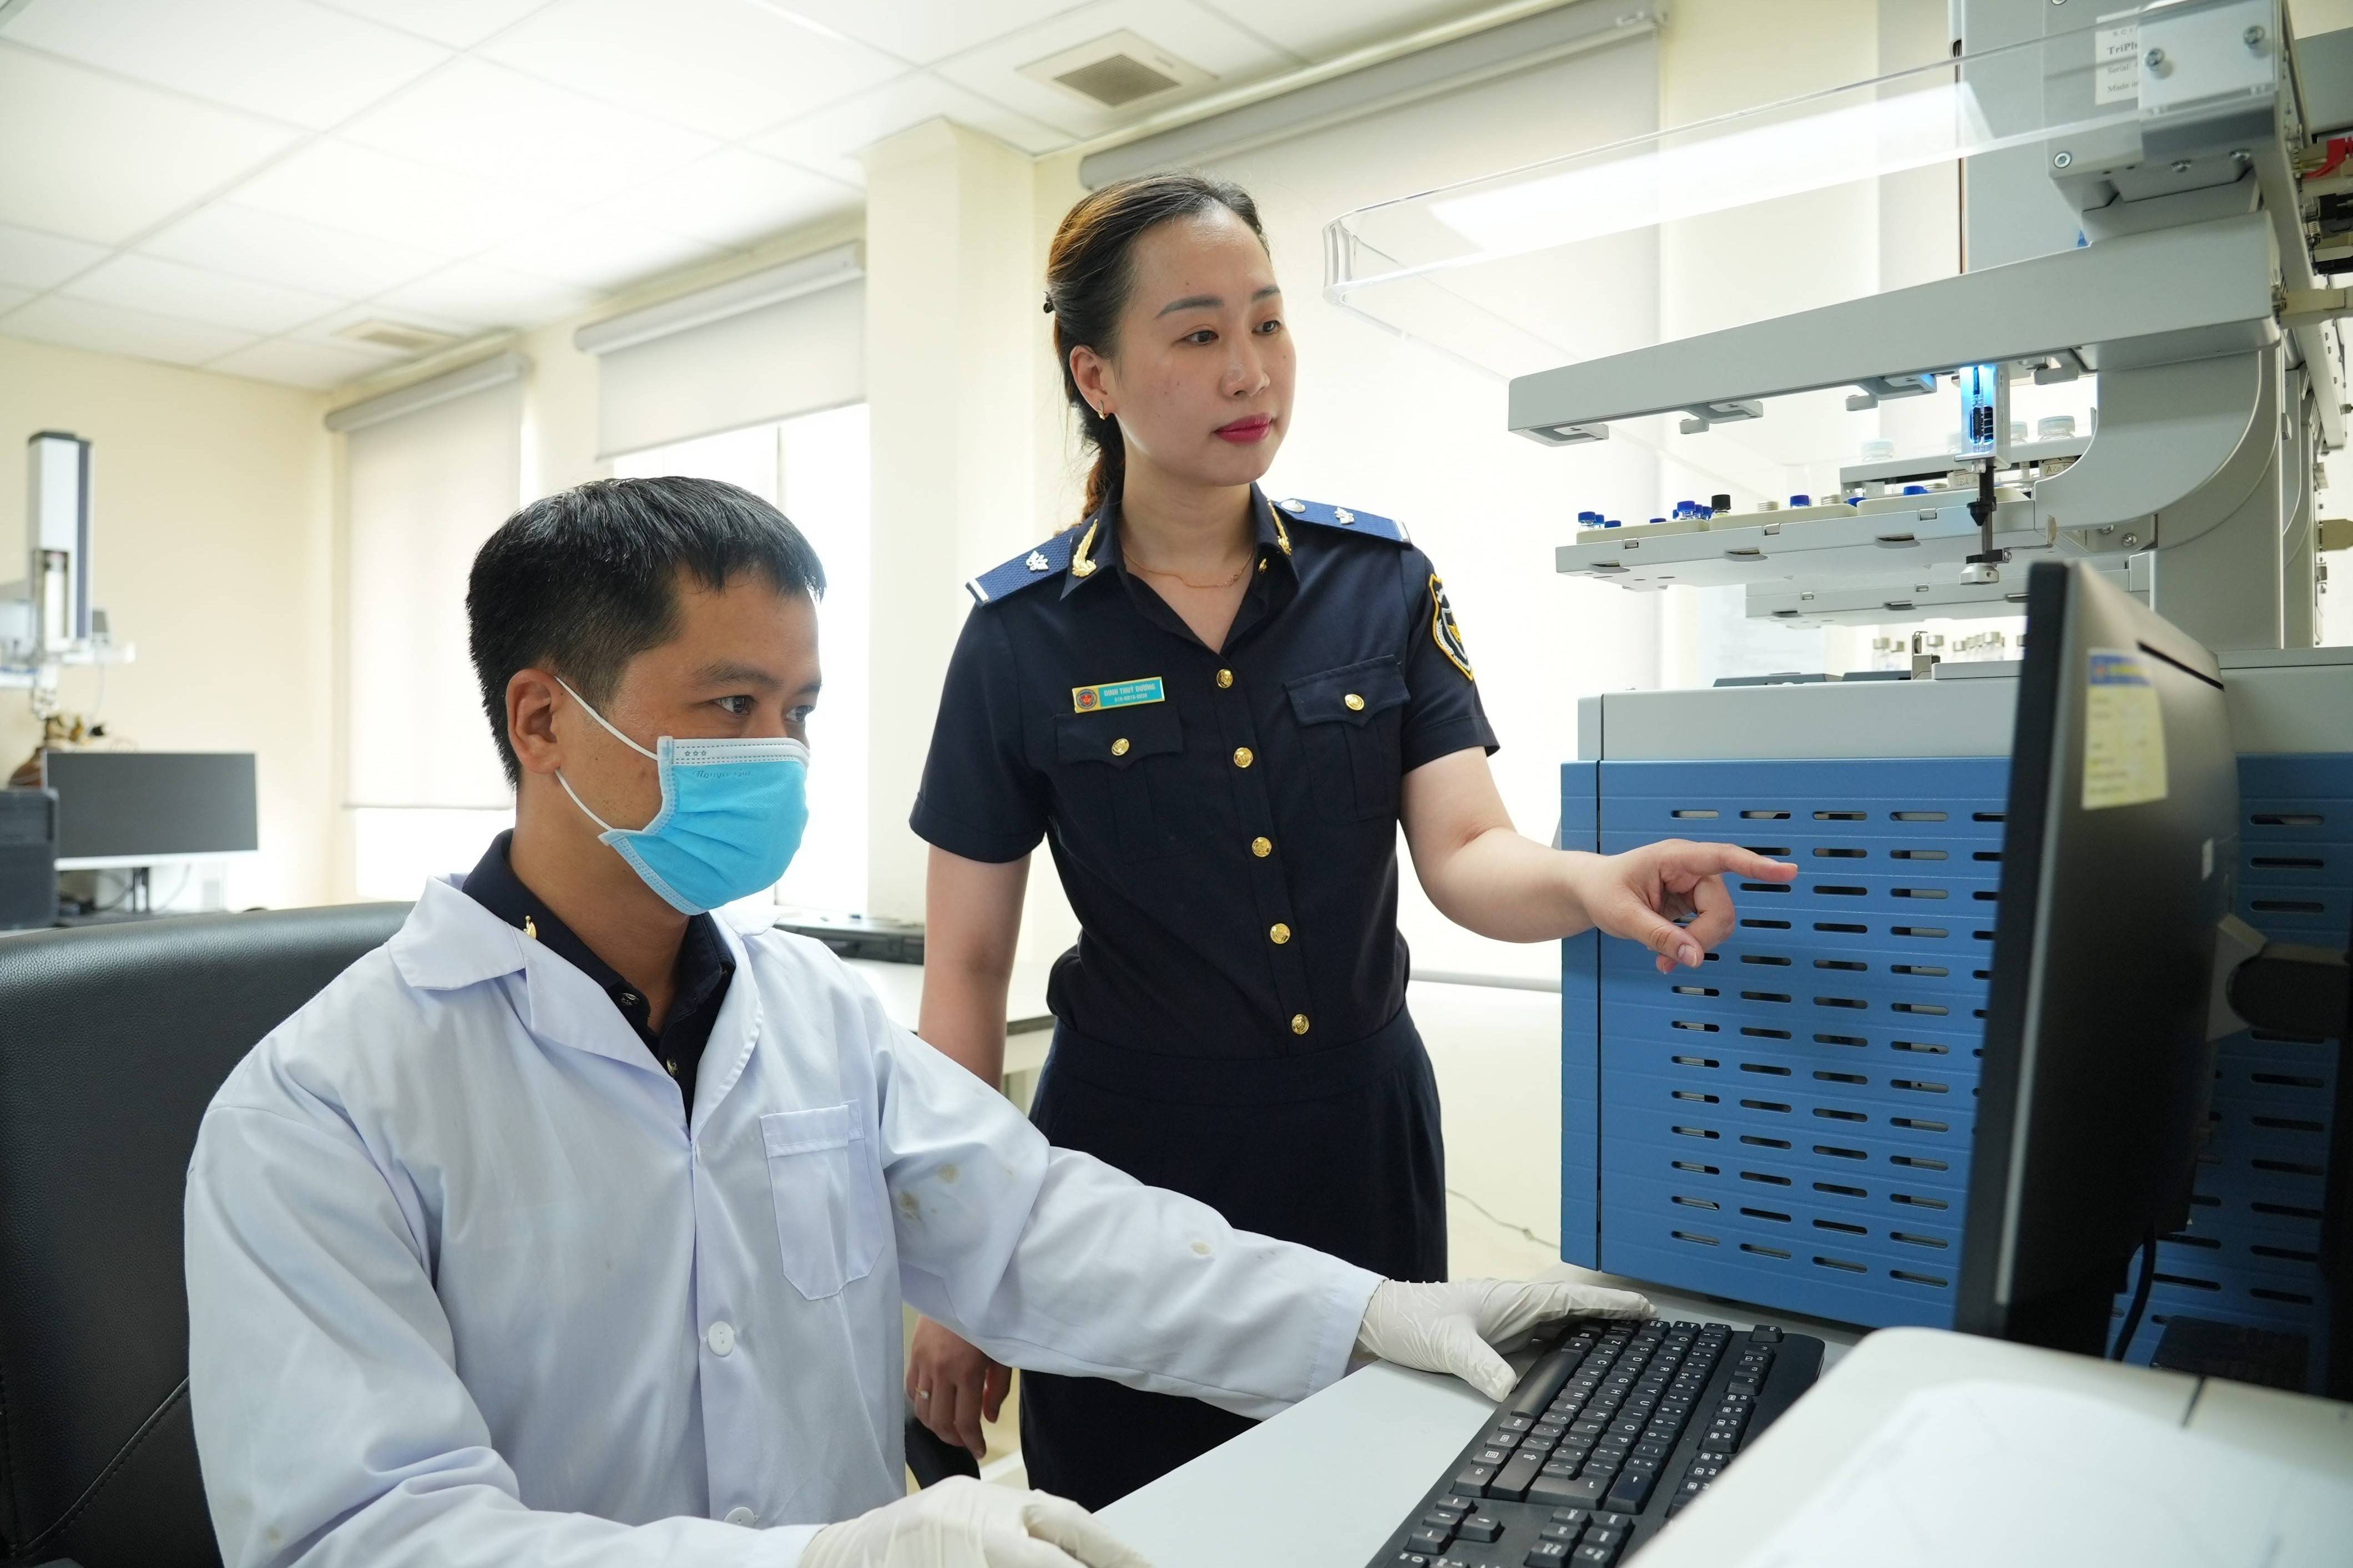
Hải quan cải cách mạnh mẽ, giảm thời gian, chi phí cho doanh nghiệp

Hải quan cải cách mạnh mẽ, giảm thời gian, chi phí cho doanh nghiệp

Cắt giảm thủ tục, đẩy mạnh xử lý hồ sơ trực tuyến và chuyển từ tiền kiểm sang hậu kiểm dựa trên quản lý rủi ro đang giúp doanh nghiệp giảm gánh nặng hành chính, chủ động hơn trong hoạt động kinh doanh. Từ thực tiễn triển khai, doanh nghiệp kỳ vọng cải cách hải quan tiếp tục đi vào chiều sâu, với quy trình minh bạch, dữ liệu kết nối và cách thức thực hiện thống nhất.
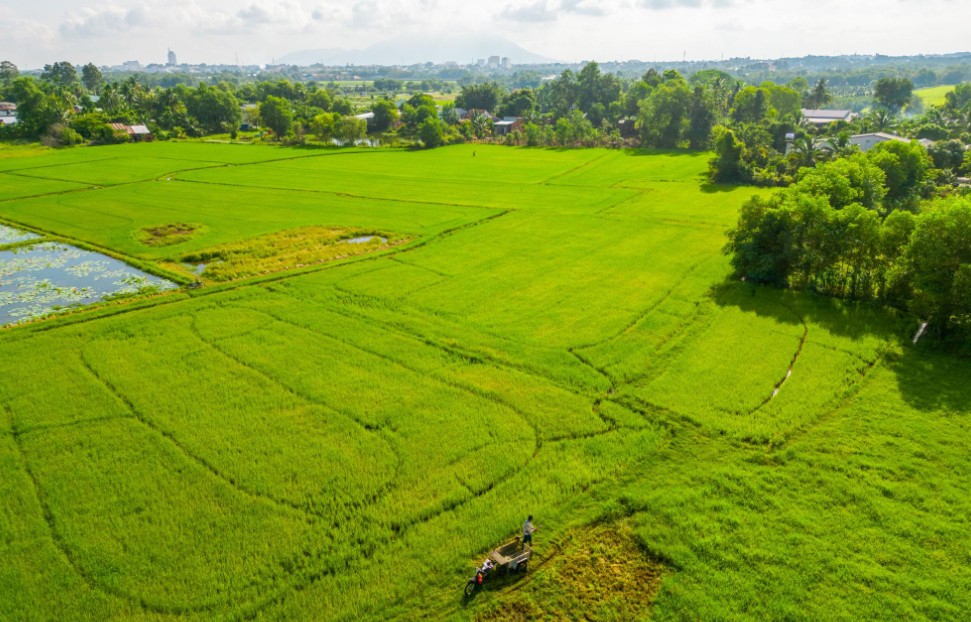
Tây Ninh siết điều kiện xây công trình trên đất trồng lúa, mở lối cho sản xuất lớn

Tây Ninh siết điều kiện xây công trình trên đất trồng lúa, mở lối cho sản xuất lớn

Từ ngày 15/10/2026, Tây Ninh áp dụng quy định mới về xây dựng công trình phục vụ trực tiếp sản xuất nông nghiệp trên đất trồng lúa. Khu vực lúa tập trung phải đạt tối thiểu 50 ha, diện tích công trình không vượt quá 1% diện tích đất và tối đa 500 m².
Sửa luật để doanh nghiệp nhỏ và vừa thực sự lớn lên

Sửa luật để doanh nghiệp nhỏ và vừa thực sự lớn lên

Sau gần một thập kỷ thực thi Luật Hỗ trợ doanh nghiệp nhỏ và vừa, yêu cầu đổi mới chính sách trở nên cấp thiết. Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa cần tháo gỡ rào cản, giảm chi phí tuân thủ, tạo động lực tăng trưởng bền vững.
Bộ Tài chính thúc tiến độ giải thể doanh nghiệp, nhiều khâu xử lý trong 1 ngày

Bộ Tài chính thúc tiến độ giải thể doanh nghiệp, nhiều khâu xử lý trong 1 ngày

Bộ Tài chính đề nghị cơ quan đăng ký kinh doanh cấp tỉnh phối hợp chặt chẽ với cơ quan thuế, rút ngắn thời gian xử lý hồ sơ giải thể doanh nghiệp. Trong đó, nhiều khâu tiếp nhận, xử lý thông tin và cập nhật tình trạng pháp lý được thực hiện trong thời hạn 1 ngày làm việc theo quy định.
Thông tư 140/2026/TT-BTC (Kỳ 1): Siết quản lý vốn viện trợ nước ngoài, doanh nghiệp cần lưu ý gì?

Thông tư 140/2026/TT-BTC (Kỳ 1): Siết quản lý vốn viện trợ nước ngoài, doanh nghiệp cần lưu ý gì?

Thông tư 140/2026/TT-BTC siết quản lý nguồn viện trợ không hoàn lại nước ngoài thuộc ngân sách nhà nước, từ lập dự toán đến kiểm tra quyết toán. Quy định đặt ra yêu cầu minh bạch, kiểm soát nguồn lực và cảnh báo rủi ro thanh toán với doanh nghiệp tham gia dự án.
Nghị định 371/2026/NĐ-CP (Kỳ 1): Mở rộng quyền tuyển dụng, doanh nghiệp trước sức ép cạnh tranh nhân lực

Nghị định 371/2026/NĐ-CP (Kỳ 1): Mở rộng quyền tuyển dụng, doanh nghiệp trước sức ép cạnh tranh nhân lực

Nghị định 371/2026/NĐ-CP mở rộng quyền tuyển dụng trực tiếp lao động Việt Nam cho các tổ chức, cá nhân nước ngoài thuộc diện áp dụng. Cơ chế mới tăng tính chủ động, minh bạch thông tin, đồng thời đặt doanh nghiệp nhỏ và vừa trước sức ép cạnh tranh nhân lực.
Thông tư 138/2026/TT-BTC (Kỳ 1): Minh bạch thông tin, doanh nghiệp đối diện yêu cầu mới về huy động vốn

Thông tư 138/2026/TT-BTC (Kỳ 1): Minh bạch thông tin, doanh nghiệp đối diện yêu cầu mới về huy động vốn

Thông tư 138/2026/TT-BTC đặt ra yêu cầu minh bạch thông tin trong phát hành trái phiếu doanh nghiệp riêng lẻ. Từ dữ liệu tài chính đến trách nhiệm công bố, doanh nghiệp phải chuẩn hóa quản trị, kiểm soát rủi ro pháp lý và củng cố niềm tin nhà đầu tư.
Thông tư 134/2026/TT-BTC: Đấu thầu bước vào thời kỳ “có dấu vết” – kiểm tra, giám sát và báo cáo trở thành dữ liệu

Thông tư 134/2026/TT-BTC: Đấu thầu bước vào thời kỳ “có dấu vết” – kiểm tra, giám sát và báo cáo trở thành dữ liệu

Thông tư 134/2026/TT-BTC đưa hoạt động đấu thầu vào quỹ đạo quản trị dữ liệu, khi kiểm tra, giám sát và báo cáo được chuẩn hóa bằng biểu mẫu. Với doanh nghiệp, hồ sơ không chỉ để dự thầu mà phải nhất quán, truy vết và chịu được hậu kiểm.