Thứ ba 17/11/2026 14:24
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Dòng vốn đầu tư trực tiếp nước ngoài vào Việt Nam tiếp tục tăng mạnh, nhưng yêu cầu đặt ra hiện nay không chỉ là thu hút thêm bao nhiêu tỷ USD, mà còn là dòng vốn đó mang theo công nghệ gì, tạo ra bao nhiêu giá trị trong nước và có khả năng kết nối đến đâu với doanh nghiệp Việt Nam.
Trong 10 tháng năm 2026, tổng vốn FDI đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74% so với cùng kỳ, trong khi vốn thực hiện đạt 24,08 tỷ USD, tăng 13,1%. Quy mô dòng vốn tăng nhanh đang đặt hệ thống tài chính trước yêu cầu phải cung cấp dịch vụ tương xứng với những dự án có quy mô lớn, thời gian đầu tư dài và tiêu chuẩn quản trị ngày càng cao.
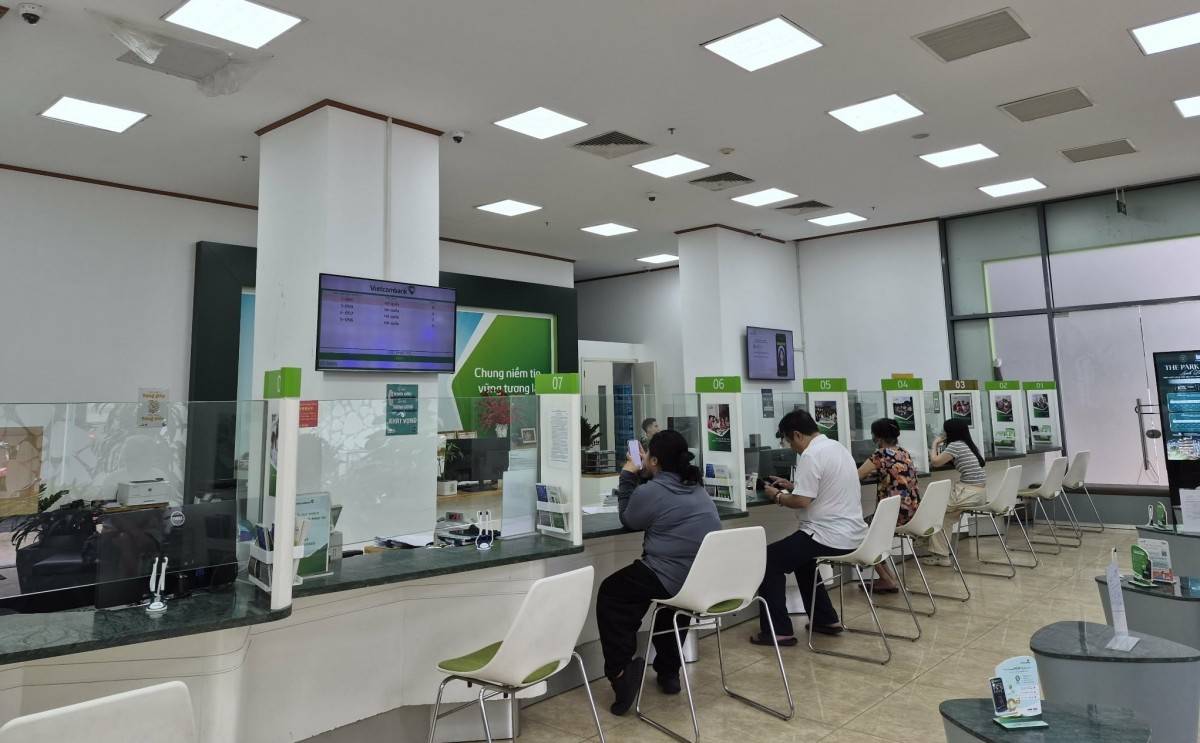 |
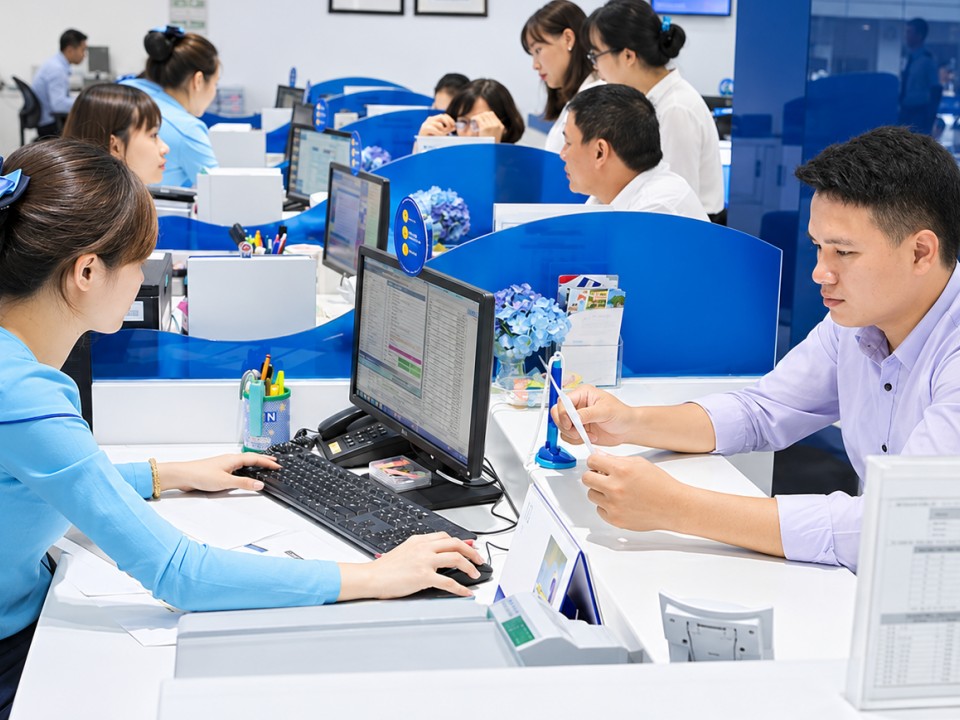
| Với vai trò ổn định tiền tệ, cung ứng vốn và kết nối thanh toán, ngành Ngân hàng đang góp phần tạo điều kiện để doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI) triển khai đầu tư, mở rộng sản xuất và tăng liên kết với nền kinh tế trong nước - Ảnh minh họa. |
Ngày 11/11/2026, Thống đốc Ngân hàng Nhà nước ban hành Quyết định 2461/QĐ-NHNN kèm Kế hoạch hành động triển khai Nghị quyết 280/NQ-CP của Chính phủ về phát triển kinh tế có vốn đầu tư nước ngoài. Định hướng này gắn với Nghị quyết 10-NQ/TW của Bộ Chính trị, trong đó nhấn mạnh yêu cầu chuyển từ thu hút vốn đơn thuần sang lựa chọn các dự án có công nghệ, giá trị gia tăng, khả năng chuyển giao và liên kết với nền kinh tế trong nước.
Ngân hàng bước sâu hơn vào vòng đời dự án FDI
Một dự án FDI không chỉ cần vốn vay. Ngay từ khi khảo sát đầu tư, doanh nghiệp đã phát sinh nhu cầu chuyển vốn, ngoại hối, bảo lãnh, thanh toán quốc tế, tài trợ thương mại và quản lý dòng tiền; khi nhà máy đi vào hoạt động, nhu cầu tiếp tục mở rộng sang trả lương, thanh toán nhà cung ứng, phòng ngừa rủi ro tỷ giá và kết nối hệ thống quản trị.
Vì vậy, các ngân hàng đang phát triển mô hình phục vụ chuyên biệt cho doanh nghiệp nước ngoài, kết hợp tín dụng với thanh toán, ngoại hối, bảo lãnh, tài trợ thương mại và ngân hàng số. Một số ngân hàng còn kết nối hệ thống với phần mềm quản trị doanh nghiệp qua Open API, giúp khách hàng quản lý dòng tiền và đối soát tự động.
Đây là bước dịch chuyển đáng chú ý: ngân hàng không còn chỉ đứng ở khâu cấp tín dụng mà tham gia sâu hơn vào toàn bộ quá trình vận hành của dự án. Khi dòng tiền xuyên biên giới được xử lý nhanh, rủi ro ngoại hối được kiểm soát và các giao dịch với nhà cung ứng được chuẩn hóa, chi phí vận hành của nhà đầu tư cũng giảm xuống.
Vốn quốc tế đi qua ngân hàng Việt vào các dự án dài hạn
Năng lực tiếp cận vốn quốc tế của các ngân hàng trong nước cũng ngày càng có ý nghĩa đối với mục tiêu thu hút FDI chất lượng cao.
Ngày 11/11, Ngân hàng Hợp tác Quốc tế Nhật Bản (JBIC) ký hợp đồng cung cấp hạn mức tối đa 100 triệu USD cho BIDV, trong đó JBIC trực tiếp tài trợ khoảng 60 triệu USD, phần còn lại có sự tham gia của Mizuho Bank và Saitama Resona Bank. Nguồn vốn được sử dụng để hỗ trợ các dự án phát triển, nâng cấp lưới điện tại miền Bắc và miền Trung.
Trước đó, VPBank cũng huy động khoản vay hợp vốn quốc tế 730 triệu USD do IFC và SMBC thu xếp, với các kỳ hạn 3 năm, 5 năm và 7 năm. Việc một ngân hàng Việt Nam tiếp cận được nguồn vốn quốc tế có kỳ hạn dài cho thấy năng lực huy động vốn trung, dài hạn đang được cải thiện.
Điểm quan trọng là những nguồn vốn này không chỉ bổ sung thanh khoản cho ngân hàng mà có thể trở thành kênh dẫn vốn tới hạ tầng, năng lượng và các dự án sản xuất quy mô lớn. Đây là những yếu tố trực tiếp hỗ trợ khả năng tiếp nhận các dự án FDI có thời gian đầu tư dài.
Bài toán lớn hơn là kết nối FDI với doanh nghiệp Việt
Tuy nhiên, thu hút được nhiều vốn chưa đồng nghĩa giá trị của dòng vốn được giữ lại nhiều hơn trong nền kinh tế.
Nghị quyết 10-NQ/TW chỉ ra một trong những hạn chế của khu vực FDI là liên kết với doanh nghiệp trong nước, tỷ lệ nội địa hóa và chuyển giao công nghệ chưa tương xứng với quy mô đầu tư. Đây cũng là điểm hệ thống ngân hàng có thể tham gia sâu hơn.
Trong một chuỗi cung ứng, doanh nghiệp FDI thường có năng lực tài chính mạnh, trong khi nhà cung ứng Việt Nam có thể thiếu vốn lưu động, bảo lãnh hoặc tài sản bảo đảm. Nếu ngân hàng khai thác được dữ liệu giao dịch, hợp đồng và dòng tiền giữa doanh nghiệp FDI với nhà cung ứng trong nước, khả năng cấp tín dụng theo chuỗi có thể được mở rộng.
Khi đó, dòng vốn ngân hàng không chỉ phục vụ doanh nghiệp FDI mà còn có thể lan xuống các doanh nghiệp Việt Nam đang cung ứng linh kiện, vật liệu, logistics và dịch vụ hỗ trợ.
Đây mới là bước quan trọng để dòng vốn ngoại tạo thêm giá trị trong nước: FDI đi vào Việt Nam nhưng dòng tiền, đơn hàng và cơ hội mở rộng sản xuất được phân bổ sâu hơn vào hệ sinh thái doanh nghiệp Việt.
Trong cuộc cạnh tranh thu hút đầu tư hiện nay, ưu đãi thuế hay giá thuê đất vẫn quan trọng, nhưng nhà đầu tư ngày càng quan tâm đến chất lượng hạ tầng, nguồn nhân lực, năng lượng và khả năng cung cấp dịch vụ tài chính theo chuẩn quốc tế.
Vì vậy, hệ thống ngân hàng đang dần trở thành một phần của hạ tầng đầu tư. Khi ngân hàng có thể cung cấp vốn dài hạn, quản lý ngoại hối, xử lý thanh toán xuyên biên giới và kết nối tài chính giữa doanh nghiệp FDI với nhà cung ứng Việt Nam, năng lực của hệ thống tài chính sẽ trực tiếp góp phần quyết định chất lượng dòng vốn mà Việt Nam có thể thu hút và giữ lại.