Thứ tư 14/10/2026 00:43
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Ngân hàng Nhà nước khẳng định sẽ không bỏ trần hạn mức tín dụng

02/07/2021 17:03
Theo Ngân hàng Nhà nước, hạn mức tăng trưởng tín dụng đã phát huy tác dụng rất tốt trong việc quản lý chất lượng tín dụng trong 10 năm qua và nêu ra ba lý do để bảo vệ lập trường của mình.

Ngân hàng Nhà nước khẳng định sẽ không bỏ trần hạn mức tín dụng
Ngân hàng Nhà nước khẳng định sẽ không bỏ trần hạn mức tín dụng.

Thứ nhất, NHNN đã triển khai việc điều hành tín dụng bằng chỉ tiêu và định hướng trong suốt 10 năm qua và (việc này) đã phát huy tác dụng rất tốt trong việc quản lý chất lượng tín dụng.

Thứ hai, NHNN căn cứ vào quy mô, chất lượng tài sản của từng tổ chức tín dụng để giao hạn mức tăng trưởng tín dụng, và hạn mức này có thể được xem xét thay đổi theo tình hình thực tế hoạt động của từng tổ chức tín dụng.

Thứ ba, tại Việt Nam, vốn tín dụng ngân hàng cung cấp cho nền kinh tế là chủ yếu. Nếu như không quản lý tốt, hài hòa, sẽ khiến các ngân hàng tăng trưởng tín dụng ồ ạt, không kiểm soát được, thì nợ xấu có nguy cơ tăng.

Vì vậy, theo NHNN, hạn mức tăng trưởng tín dụng vừa đảm bảo tăng trưởng vừa đảm bảo kiểm soát chất lượng, trước mắt là công cụ hiệu quả hữu hiệu. Dẫu vậy, NHNN cho biết, trong tương lai, khi thị trường cung ứng vốn không phụ thuộc nhiều vào tín dụng, NHNN có thể thay đổi phương thức này.

Như vậy, nếu không muốn bị nói rằng hạn mức tăng trưởng tín dụng đã không giúp được gì, thậm chí là có hại trong việc quản lý chất lượng tín dụng, thì ít nhất cũng nên thừa nhận rằng hạn mức tăng trưởng tín dụng không liên quan gì đến, không nhất thiết sẽ giúp quản lý được chất lượng tín dụng. Nói cách khác, hạn mức tín dụng là... không cần thiết!

Từ lý do thứ hai nêu trên của NHNN có thể thấy, để giao hạn mức tín dụng một cách chính xác và phù hợp thì NHNN đã phải thanh tra, kiểm tra, nắm vững tình hình sức khỏe và khả năng hoạt động của từng ngân hàng.

Tuy nhiên, một khi NHNN đã nắm chắc được sức khỏe và tình hình hoạt động của từng ngân hàng thì, về nguyên tắc, họ sẽ/phải nhanh chóng phát hiện bất thường về tăng trưởng tín dụng của một ngân hàng nào đó và có phương án xử lý ngân hàng đó ngay khi hoạt động của nó, mà cụ thể là cho vay tín dụng, đã vượt qua các ngưỡng an toàn, được thể hiện qua các chỉ tiêu định lượng mà NHNN đã ban hành, như tỷ lệ an toàn vốn tối thiểu trên tổng tài sản có (CAR), tỷ lệ nợ xấu, trần sử dụng vốn ngắn hạn cho vay trung và dài hạn...

Ngoài ra, nếu muốn hạn chế vốn tín dụng vào những lĩnh vực được cho là có rủi ro cao, NHNN có thể xem xét thêm các hạn chế định lượng như giới hạn tỷ trọng tín dụng của (mỗi) ngân hàng cấp cho các lĩnh vực này không quá X% tổng tài sản hoặc tổng dư nợ của họ (và tỷ lệ X này có thể khác nhau với mỗi ngân hàng). Những hạn mức định lượng kiểu này cũng đã được quy định trong Thông tư 22/2019, với cách tính cụ thể dựa trên hệ số rủi ro và những mức trần cụ thể.

Vì vậy, vấn đề không phải là NHNN không có công cụ hiệu quả nào ngoài hạn mức tín dụng để kiểm soát chất lượng tín dụng. Thay vào đó, và như đã nói ở trên về sự không cần thiết của hạn mức tăng trưởng tín dụng, vấn đề là liệu NHNN có kịp thời và nhạy bén phát hiện được các vi phạm về ngưỡng hoạt động an toàn của từng ngân hàng, và có biện pháp xử lý nghiêm minh hay không. Nếu luôn đảm bảo làm được như vậy thì bất cứ khi nào ngân hàng thương mại cho vay vượt quá mức mà nó được phép cho vay thì NHNN sẽ lập tức tuýt còi cảnh báo, ngăn chặn và trừng phạt các vi phạm tương ứng, nhờ đó luôn đảm bảo được chất lượng tín dụng của từng ngân hàng và cả hệ thống.

Cũng có thể có lo ngại rằng nếu không quy định tăng trưởng tín dụng cho từng ngân hàng thì sẽ dẫn đến chạy đua lãi suất, đẩy mặt bằng lãi suất lên cao, gây khó cho nền kinh tế. Tuy nhiên, mặt bằng lãi suất trong cả hệ thống và nền kinh tế có tăng lên hay không lại phụ thuộc cuối cùng vào chính sách tiền tệ của NHNN. Nếu NHNN sẵn sàng đáp ứng thanh khoản của hệ thống và nền kinh tế thì việc một số ngân hàng nào đó tăng lãi suất sẽ không gây ra áp lực đáng kể làm tăng lãi suất cả hệ thống. Cũng cần lưu ý rằng NHNN đã từng áp dụng trần lãi suất. Chưa bàn đến việc công cụ này có lợi hay hại, hiệu quả hay không, sự từng tồn tại của công cụ này càng cho thấy nếu muốn chặn cuộc đua lãi suất thì sẽ có nhiều công cụ khác mà không cần phải áp đặt hạn mức tăng trưởng tín dụng.

Về lý do thứ ba nêu trên - ngăn không cho các ngân hàng tăng trưởng tín dụng ồ ạt - trước hết, như đã nói ở trên, các ngân hàng nếu tuân thủ đúng quy định hoạt động an toàn (và nếu NHNN theo dõi, thanh tra, giám sát sát sao, kịp thời việc tuân thủ này) thì các ngân hàng sẽ không thể đẩy mạnh tăng trưởng tín dụng một cách vô tội vạ. Tín dụng trong cả hệ thống vì thế cũng không thể tăng trưởng một cách vô tội vạ, thoát khỏi vòng kiểm soát của NHNN.

Ngoài ra, cần lưu ý rằng NHNN cũng quy định tỷ lệ tăng trưởng tín dụng tối đa cho cả hệ thống ngân hàng trong từng thời kỳ. Đây chính là cái “van tổng” để điều tiết tín dụng vào nền kinh tế theo định hướng và chủ đích của NHNN. Nếu NHNN không muốn thấy tình trạng tín dụng tăng trưởng mạnh trong nền kinh tế tại một thời điểm nào đó, vượt quá mức họ mong muốn, thì họ hoàn toàn có thể siết lại cái van tổng này.

Mặt khác, nếu nói như NHNN rằng trong tương lai, có thể bỏ hạn mức khi thị trường vốn cung ứng đủ vốn mà không phụ thuộc nhiều vào tín dụng thì e rằng tương lai này sẽ khó mà xảy ra. Bởi NHNN chưa bao giờ tính toán và cho biết tỷ lệ vốn từ tín dụng phải giảm xuống là bao nhiêu trong tổng vốn đầu tư. Và quan trọng hơn, NHNN chưa bao giờ so sánh Việt Nam với thế giới để cho thấy tại sao có nhiều nước (mà) thị trường vốn không phát triển, nền kinh tế của họ vẫn phải phụ thuộc vào tín dụng ngân hàng, nhưng họ không áp dụng hạn mức tín dụng như Việt Nam.

Tóm lại, nếu NHNN thực hiện tốt chức năng quản lý của mình và qua đó bắt buộc các ngân hàng tuân thủ tốt các quy định hoạt động an toàn, lành mạnh của NHNN thì chất lượng tín dụng sẽ nằm trong phạm vi cho phép mà không cần phải có thêm một chỉ tiêu như hạn mức tăng trưởng tín dụng bấy lâu nay.

PV
TAGS:

Tin bài khác
MB trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ

MB trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ

Hà Nội, ngày 03/10/2026 - Ngân hàng TMCP Quân đội (MB) chính thức hoàn tất việc phát hành tăng vốn điều lệ lên 100.687,5 tỷ đồng, trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ. Cột mốc này tiếp tục củng cố nền tảng tài chính, tạo thêm dư địa để MB mở rộng hoạt động kinh doanh, đầu tư công nghệ, nâng cao năng lực quản trị rủi ro và gia tăng đóng góp cho nền kinh tế.
LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát” tại sự kiện thể thao cộng đồng

LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát” tại sự kiện thể thao cộng đồng

Đồng hành cùng Lễ phát động Phong trào Toàn dân tập luyện thể thao trong khuôn khổ Chương trình “Vì một Việt Nam khỏe mạnh”, LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát”, kết nối tinh thần rèn luyện thể thao với lối sống tích cực, chủ động chăm sóc sức khỏe và xây dựng cuộc sống cân bằng, hạnh phúc.
Lãi suất vay mua nhà ở xã hội hiện ở mức 6,5%/năm

Lãi suất vay mua nhà ở xã hội hiện ở mức 6,5%/năm

Sau 6 lần điều chỉnh, lãi suất cho vay trong chương trình nhà ở xã hội hiện ở mức 6,5%/năm đối với người mua nhà và 7%/năm đối với chủ đầu tư; thời gian hưởng lãi suất ưu đãi lần lượt là 5 năm và 3 năm.
Tín dụng cuối năm hướng mạnh vào doanh nghiệp nhỏ và vừa

Tín dụng cuối năm hướng mạnh vào doanh nghiệp nhỏ và vừa

Đến cuối tháng 9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025. Những tháng cuối năm, Ngân hàng Nhà nước tiếp tục định hướng dòng vốn vào các động lực tăng trưởng, trong đó ưu tiên các chương trình tín dụng với lãi suất phù hợp cho doanh nghiệp nhỏ và vừa.
LPBank hoàn thành nâng cấp Core Thẻ giai đoạn 1, nâng tầm trải nghiệm thanh toán số

LPBank hoàn thành nâng cấp Core Thẻ giai đoạn 1, nâng tầm trải nghiệm thanh toán số

Hoàn thành nâng cấp Core Thẻ giai đoạn 1 sau 5 tháng triển khai, Ngân hàng Lộc Phát Việt Nam (LPBank) chính thức đưa phiên bản mới vào vận hành từ ngày 04/10/2026, tạo bước tiến về năng lực xử lý, kết nối và an toàn giao dịch. Không chỉ củng cố hạ tầng thanh toán, đây còn là tiền đề để LPBank nâng cấp Core Thẻ giai đoạn 2 với gần 50 tính năng, giải pháp và dịch vụ mới, góp phần nâng tầm trải nghiệm thanh toán số cho khách hàng.
VIB huy động 285 triệu USD, hướng tới 1 tỷ USD vốn quốc tế

VIB huy động 285 triệu USD, hướng tới 1 tỷ USD vốn quốc tế

Ngân hàng Quốc Tế Việt Nam (VIB) đang triển khai kế hoạch huy động 1 tỷ USD nguồn vốn trung và dài hạn từ thị trường vốn quốc tế trong năm 2026, đánh dấu kế hoạch huy động vốn quốc tế có quy mô lớn nhất từ trước đến nay của ngân hàng. Trong khuôn khổ kế hoạch này, VIB đã hoàn tất khoản vay hợp vốn kỳ hạn 3 năm trị giá 285 triệu USD từ chín định chế tài chính đến từ Singapore, Malaysia, Đài Loan và Hong Kong.
Sống chuẩn tinh hoa cùng bộ đôi thẻ tín dụng cao cấp BVBank

Sống chuẩn tinh hoa cùng bộ đôi thẻ tín dụng cao cấp BVBank

Với thông điệp “Sống chuẩn tinh hoa - xứng tầm khác biệt”, bộ đôi thẻ BVBank JCB Ultimate và BVBank Visa Signature mang đến các trải nghiệm và quyền lợi được cá nhân hóa theo phong cách sống của khách hàng, từ du lịch, ẩm thực, chăm sóc sức khỏe đến giáo dục cùng nhiều đặc quyền cao cấp khác.
VIB – Ngân hàng bán lẻ tiêu biểu, dẫn đầu xu thế cá nhân hóa

VIB – Ngân hàng bán lẻ tiêu biểu, dẫn đầu xu thế cá nhân hóa

VIB vừa được vinh danh “Ngân hàng bán lẻ tiêu biểu 2026” tại Vietnam Banking Awards. Gần một thập kỷ chuyển đổi đã đưa lựa chọn chiến lược thành tăng trưởng vượt trội, vị thế trong lĩnh vực ngân hàng giao dịch như Top 3 về chi tiêu thẻ và năng lực cá nhân hóa trên quy mô lớn. Những lợi thế ấy tạo nền tảng để ngân hàng tiến tới mục tiêu dẫn đầu trong ngân hàng giao dịch.
Ngân hàng nước ngoài muốn mở phòng giao dịch phải có vốn thực tối thiểu 3.000 tỷ đồng

Ngân hàng nước ngoài muốn mở phòng giao dịch phải có vốn thực tối thiểu 3.000 tỷ đồng

Từ 1/10/2026, chi nhánh ngân hàng nước ngoài được mở 1 phòng giao dịch tại khu thương mại tự do hoặc khu phi thuế quan, nhưng phải đáp ứng điều kiện vốn được cấp tối thiểu 3.000 tỷ đồng, nợ xấu không quá 3% và được Ngân hàng Nhà nước xếp hạng A hoặc B.
Khai mạc Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5

Khai mạc Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5

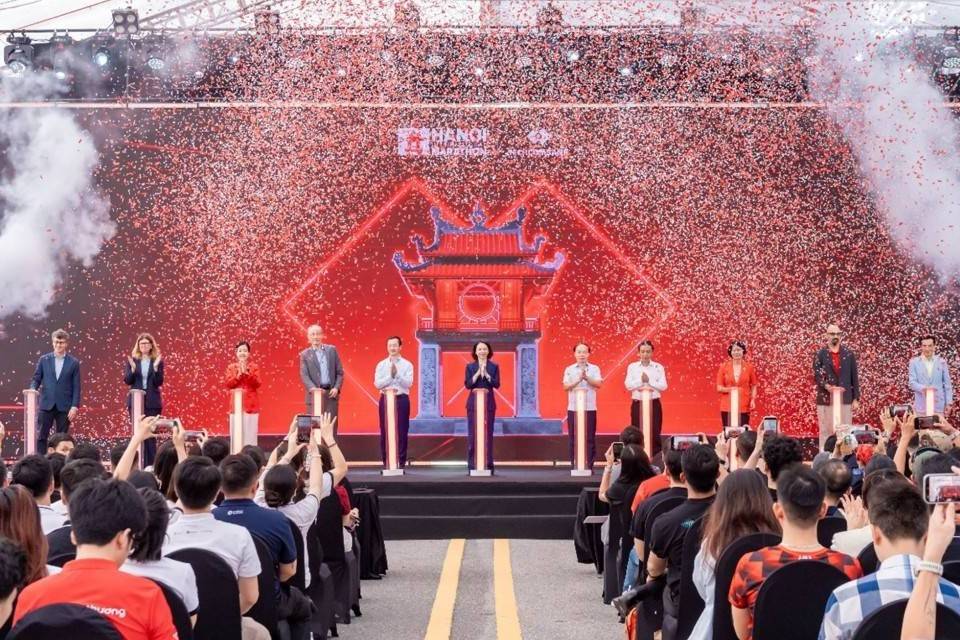
Ngày 2/10 tại Hà Nội, Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5 chính thức khai mạc. Hơn 14.500 vận động viên đến từ 57 quốc gia và vùng lãnh thổ dự kiến tranh tài ngày 4/10, trong khuôn khổ sự kiện kết hợp thể thao cộng đồng với quảng bá văn hóa, du lịch và dịch vụ của Thủ đô.
Giải pháp tài chính trọn vẹn, BVBank phân phối bảo hiểm nhân thọ FWD Việt Nam trong hệ thống ngân hàng

Giải pháp tài chính trọn vẹn, BVBank phân phối bảo hiểm nhân thọ FWD Việt Nam trong hệ thống ngân hàng

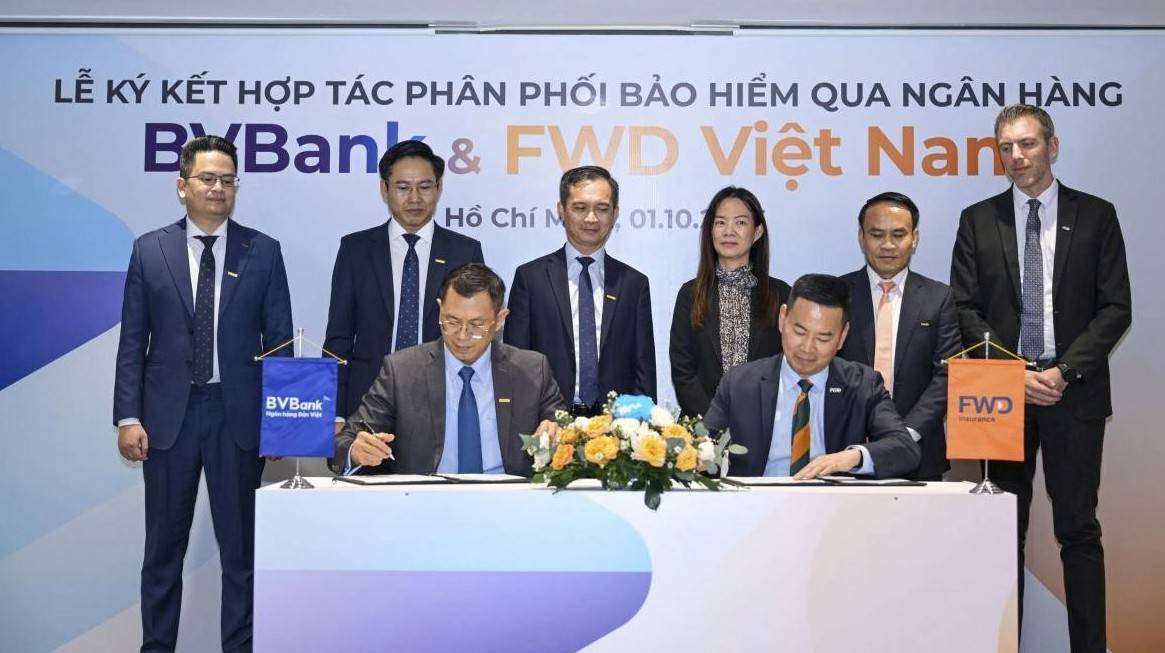
Hai bên sẽ phối hợp triển khai hoạt động phân phối bảo hiểm với trọng tâm là chất lượng tư vấn và sự đồng hành cùng khách hàng xuyên suốt hành trình tham gia bảo hiểm. Đây là lộ trình hoàn thiện hệ sinh thái tài chính bán lẻ của BVBank.
LDR ngân hàng tăng lên 95%, nhưng “room” tín dụng không chỉ nằm ở tiền gửi

LDR ngân hàng tăng lên 95%, nhưng “room” tín dụng không chỉ nằm ở tiền gửi

Việc nâng tỷ lệ dư nợ cho vay trên tổng tiền gửi lên tối đa 95% tạo thêm dư địa cân đối nguồn vốn cho các ngân hàng. Tuy nhiên, giới hạn mới được đặt trong một khung quản trị thanh khoản chặt hơn, với LCR và NSFR được triển khai theo lộ trình từ năm 2028.
LPBank được vinh danh ở 2 hạng mục tại Giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

LPBank được vinh danh ở 2 hạng mục tại Giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

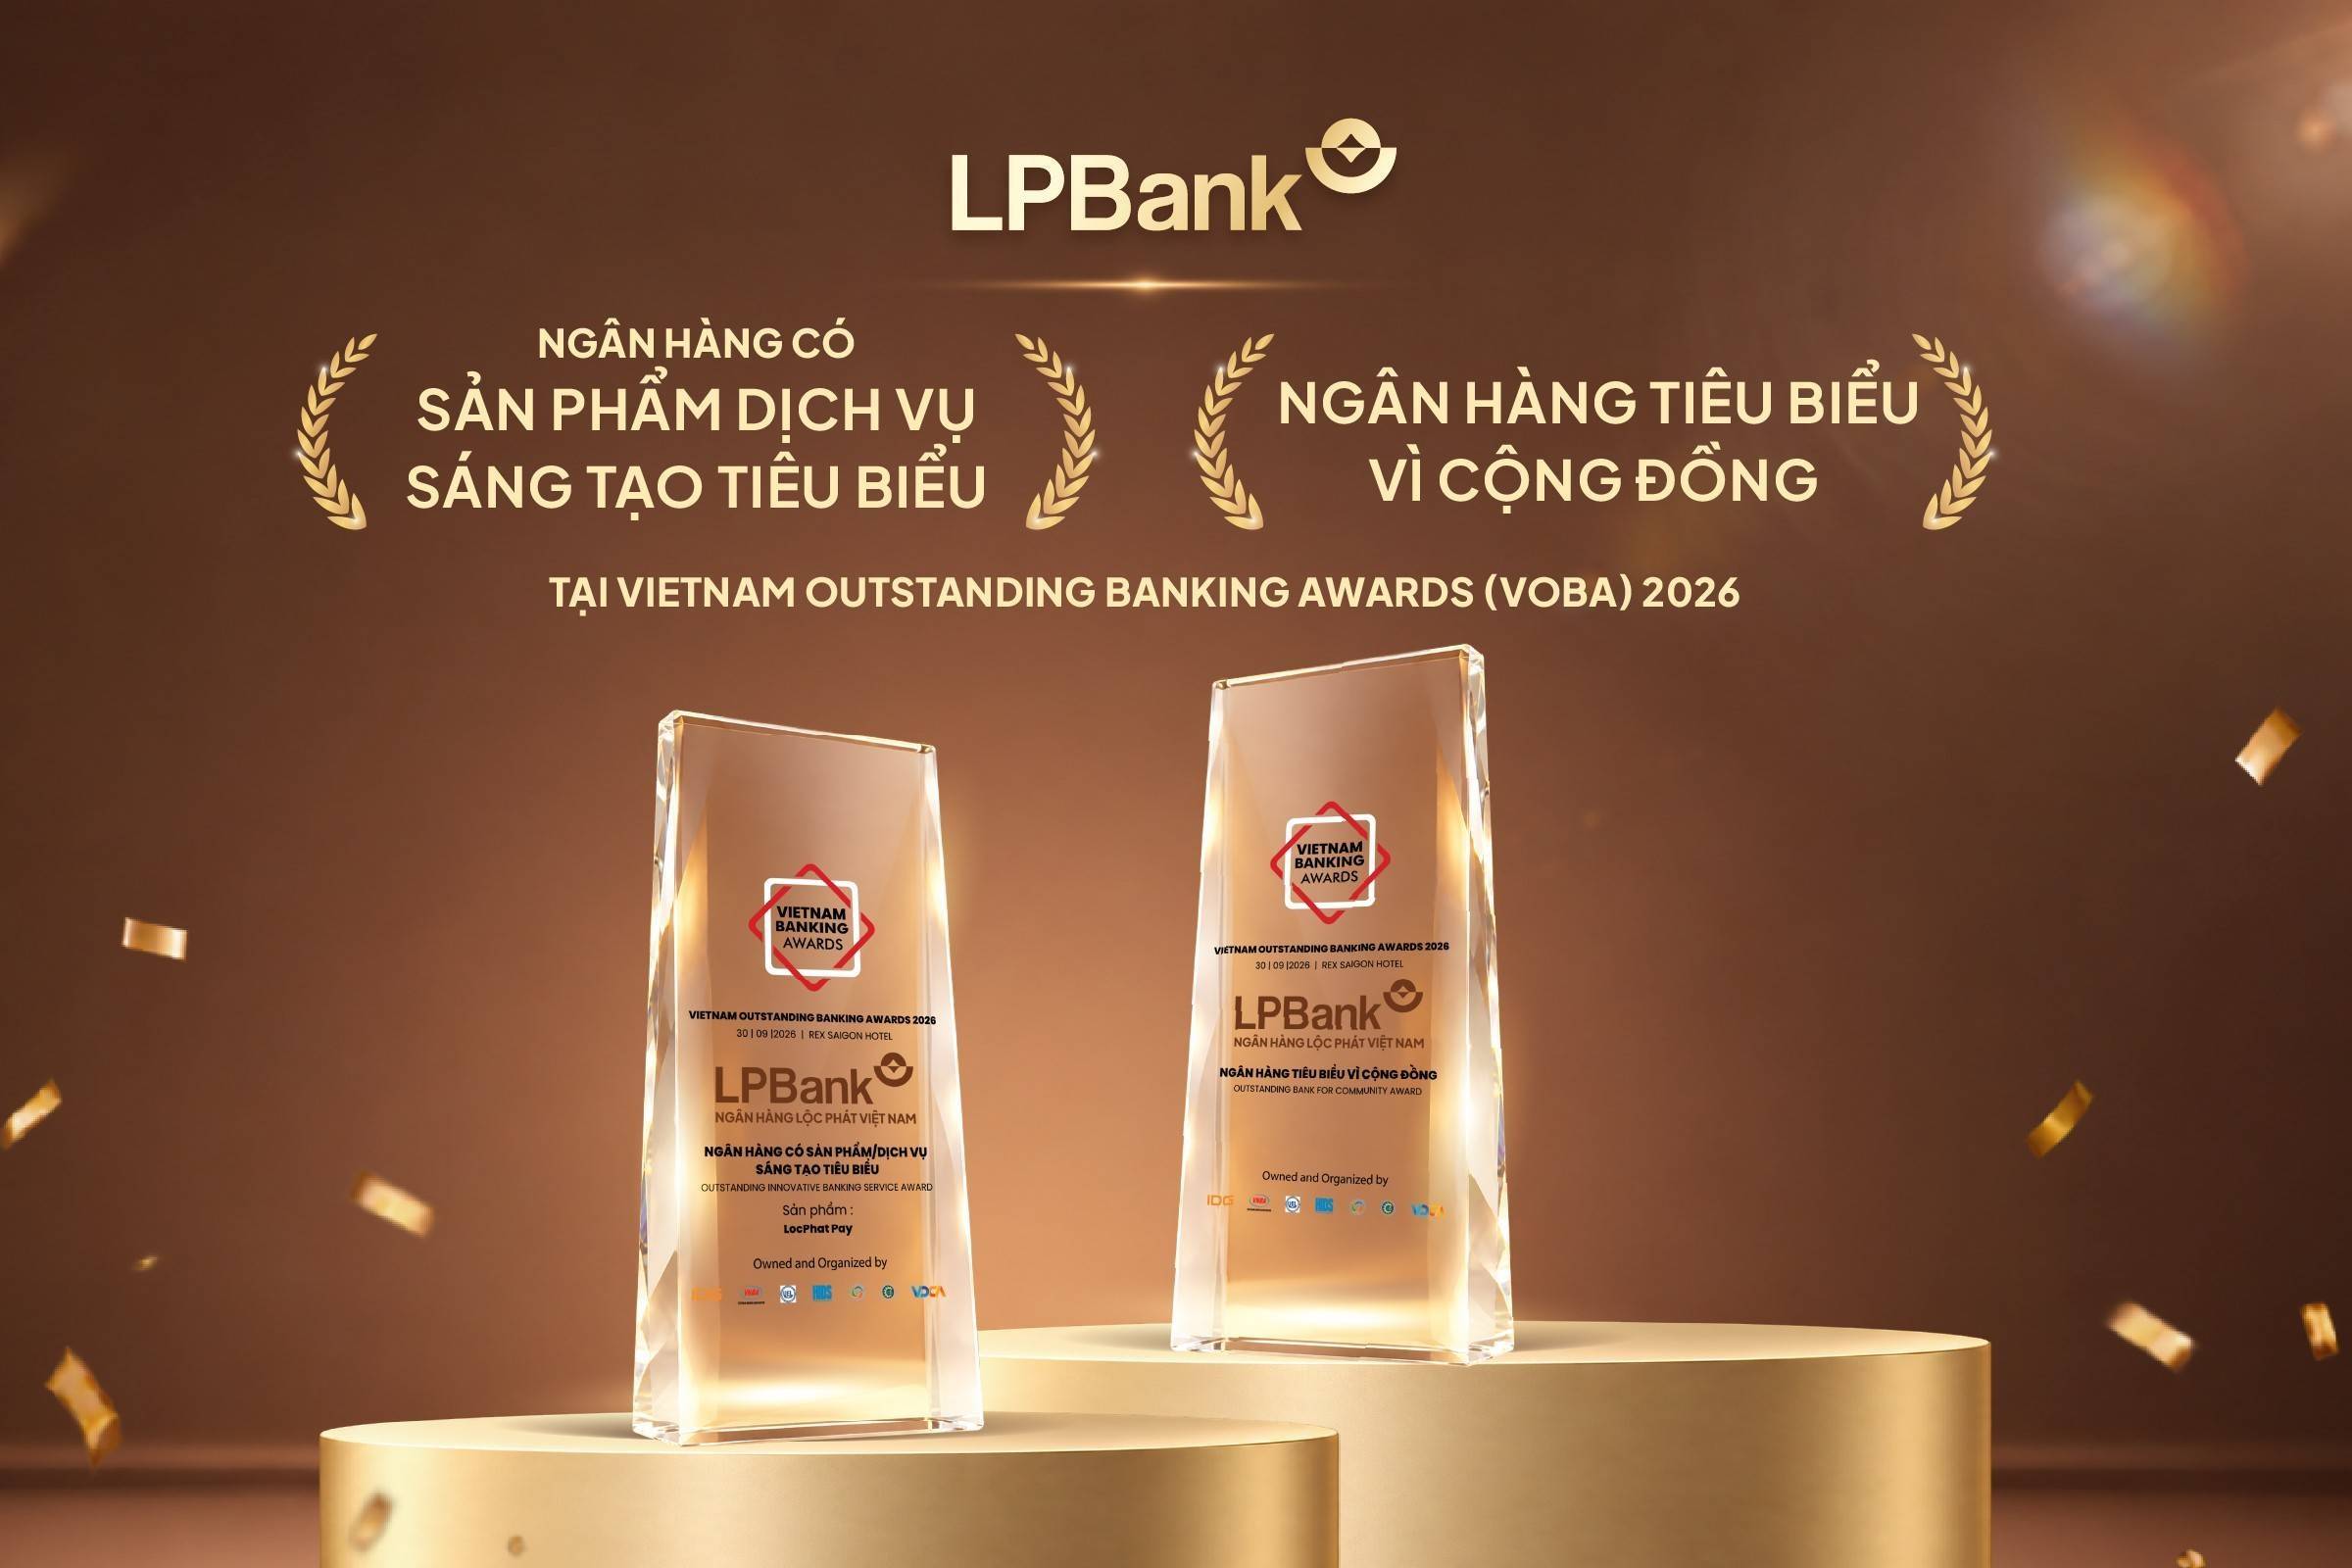
Ngân hàng TMCP Lộc Phát Việt Nam (LPBank) vừa được vinh danh tại Giải thưởng Ngân hàng Việt Nam tiêu biểu (Vietnam Outstanding Banking Awards – VOBA) 2026 với hai hạng mục gồm: “Ngân hàng có Sản phẩm Dịch vụ Sáng tạo Tiêu biểu” và “Ngân hàng Tiêu biểu vì Cộng đồng”.
LPBank tung ngàn quà tặng trên ứng dụng LPBank Plus, đưa giải pháp AI-first đến gần hơn với khách hàng

LPBank tung ngàn quà tặng trên ứng dụng LPBank Plus, đưa giải pháp AI-first đến gần hơn với khách hàng

Tiên phong hiện thực hoá chiến lược AI-first thông qua ứng dụng ngân hàng số thế hệ mới LPBank Plus, Ngân hàng Lộc Phát Việt Nam (LPBank) tiếp tục triển khai chương trình khuyến mại “Chạm LPBank Plus – Chạm quà chất” nhằm thúc đẩy thói quen giao dịch số thông minh. Không chỉ mang AI vào những nhu cầu tài chính quen thuộc, chương trình còn khuyến khích khách hàng trải nghiệm các tiện ích số, từng bước hình thành thói quen giao dịch thuận tiện, chủ động và an toàn hơn.
Phía sau quyết định triển khai mô hình tài trợ chuỗi cung ứng đa tầng của ngân hàng có vốn điều lệ lớn nhất Việt Nam

Phía sau quyết định triển khai mô hình tài trợ chuỗi cung ứng đa tầng của ngân hàng có vốn điều lệ lớn nhất Việt Nam

MB ra mắt nền tảng tài trợ chuỗi cung ứng đa tầng, ứng dụng Blockchain và Digipo, giúp doanh nghiệp SME tiếp cận vốn, tối ưu dòng tiền.