Thứ tư 14/10/2026 15:21
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


 |
| Dòng chảy LNG toàn cầu gián đoạn tại eo biển Hormuz trong bối cảnh châu Âu bước vào mùa đông với lượng khí dự trữ thấp |
Nút thắt eo biển Hormuz và đà tăng giá từ dữ liệu MXV
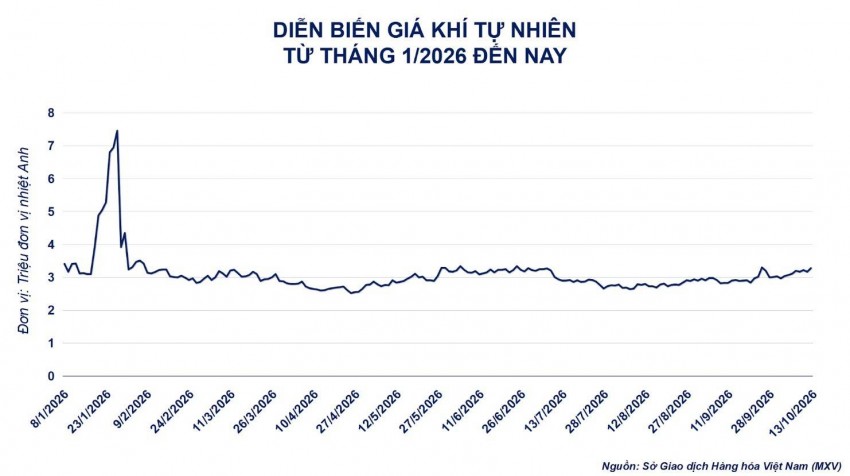
Theo dữ liệu mới nhất từ Sở Giao dịch Hàng hóa Việt Nam (MXV), thị trường năng lượng quốc tế trong phiên giao dịch ngày 13/10 chứng kiến nhịp tăng trưởng tích cực của hợp đồng khí tự nhiên giao tháng 11, với mức tăng 3,66% lên ngưỡng 3,28 USD/MMBtu. Nguyên nhân chủ đạo chi phối đà tăng này đến từ những nút thắt nghiêm trọng trong chuỗi cung ứng LNG toàn cầu, đặc biệt tại khu vực Trung Đông.
 |
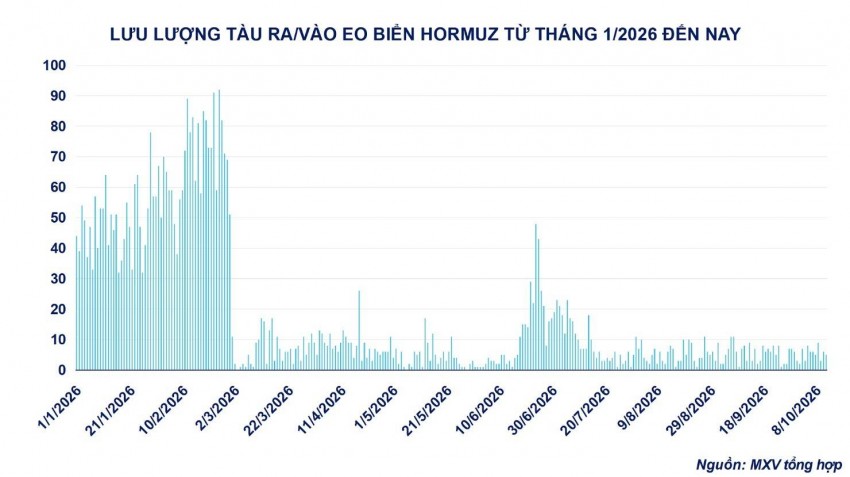
Hoạt động vận chuyển năng lượng quaeo biển Hormuz hiện vẫn đối mặt với trở ngại lớn, ảnh hưởng trực tiếp đến dòng chảy xuất khẩu của Qatar và UAE - hai trung tâm sản xuất đóng góp gần 20% tổng nguồn cung LNG trên thế giới. Thống kê cho thấy, lưu lượng xuất khẩu từ khu vực Vịnh Ba Tư tiếp tục duy trì ở mức thấp hơn tới 75% so với giai đoạn trước khi xung đột bùng phát vào ngày 28/2. Điển hình như trong tháng 9, chỉ ghi nhận khoảng 21 chuyến tàu chở LNG hành trình qua tuyến đường hàng hải chiến lược này, giảm mạnh so với con số hơn 60 chuyến trước đó. Tình trạng này kéo theo sự sụt giảm nguồn cung sẵn có, làm trầm trọng thêm sức ép cạnh tranh giữa các nước nhập khẩu khi bước vào giai đoạn tiêu thụ cao điểm.
Bài toán dự trữ khí đốt của châu Âu và thách thức trung hạn
Không chỉ dừng lại ở áp lực từ nguồn cung sơ cấp, thị trường khí đốt thế giới còn đối mặt với sức nóng từ nhu cầu tiêu thụ nội địa tại châu Âu. Khu vực này đang chuẩn bị bước vào mùa đông với các chỉ số dự trữ thấp hơn đáng kể so với mức thông lệ nhiều năm qua.
 |
Theo đánh giá từ các tổ chức quốc tế, tỷ lệ lấp đầy tại các kho chứa khí đốt của châu Âu dự kiến chỉ đạt khoảng 75% - 78% tính đến ngày 1/11, thấp hơn xấp xỉ 10 điểm phần trăm so với trung bình 5 năm gần nhất. Trong kịch bản thời tiết diễn biến ở mức bình thường, lượng khí dự trữ tại khu vực Tây Bắc Âu vẫn có nguy cơ tụt giảm xuống ngưỡng 20% công suất tổng thể khi bước sang đầu tháng 4/2027. Đáng lo ngại hơn, ngân hàng ABN Amro đưa ra cảnh báo rằng nếu mùa đông xuất hiện các đợt rét đậm vượt dự báo, tỷ lệ này có thể rơi sâu xuống mức 10% - 15%, qua đó đẩy nguy cơ thiếu hụt năng lượng cục bộ lên mức báo động.
Song song với đó, lộ trình chính sách năng lượng của Liên minh châu Âu (EU) cũng tạo thêm sức ép dài hạn. Kế hoạch chấm dứt hoàn toàn hoạt động nhập khẩu LNG từ Nga kể từ tháng 1/2027 buộc khu vực này phải liên tục tìm kiếm các nguồn thay thế bên ngoài. Nhu cầu cấp bách nhằm bảo đảm an ninh năng lượng cho mùa đông hiện tại và tái thiết lập các kho dự trữ cho năm tới được dự báo sẽ châm ngòi cho một cuộc cạnh tranh gay gắt về nguồn hàng với các khách hàng châu Á, qua đó giữ mặt bằng giá khí tự nhiên quốc tế ở mức cao.
Nhìn về tầm nhìn trung hạn, các dự án gia tăng nguồn cung LNG mới trên bản đồ năng lượng thế giới cũng đang vướng phải nhiều điểm nghẽn kỹ thuật và chiến lược. Điển hình như tại Guyana, kế hoạch phát triển dự án LNG nổi có thể phải cắt giảm một nửa công suất – từ 6 triệu tấn xuống còn tối đa 3 triệu tấn mỗi năm, do tập đoàn ExxonMobil cần ưu tiên khí tự nhiên để duy trì hoạt động khai thác dầu mỏ. Ở một diễn biến khác nhằm chủ động phòng thủ trước các cú sốc nguồn cung, Đức đang xúc tiến đề xuất xây dựng hệ thống kho dự trữ khí đốt khẩn cấp với quy mô lên tới 24 TWh. Những diễn biến này phản ánh rõ nét thực trạng rằng khả năng mở rộng nguồn cung LNG mới còn gặp nhiều rào cản, trong khi nhu cầu bảo đảm an ninh năng lượng tiếp tục đóng vai trò là bệ đỡ vững chắc cho thị trường trong những năm tới.