Thứ tư 16/09/2026 15:58
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Một cuộc kiểm tra thuế không bắt đầu từ ngày đoàn kiểm tra xuất hiện tại doanh nghiệp. Với doanh nghiệp, phần việc quan trọng hơn có thể nằm ở giai đoạn trước đó: tự rà soát báo cáo tài chính, hồ sơ khai thuế, hóa đơn, dòng tiền và những giao dịch có khả năng phát sinh rủi ro.
Đây là trọng tâm được Hội Tư vấn Thuế Việt Nam (VTCA) đưa vào lớp cập nhật kiến thức trực tuyến ngày 21/9, dành cho doanh nghiệp, tổ chức và những người trực tiếp làm công tác tài chính, kế toán, thuế.
Nhận diện rủi ro từ chính bộ hồ sơ của doanh nghiệp
Theo VTCA, khi Cơ quan Thuế ngày càng đẩy mạnh quản lý rủi ro và ứng dụng công nghệ số trong kiểm tra thuế, việc chủ động kiểm soát hồ sơ tài chính, kế toán và tình hình tuân thủ pháp luật thuế trở thành yêu cầu thực tế đối với doanh nghiệp.
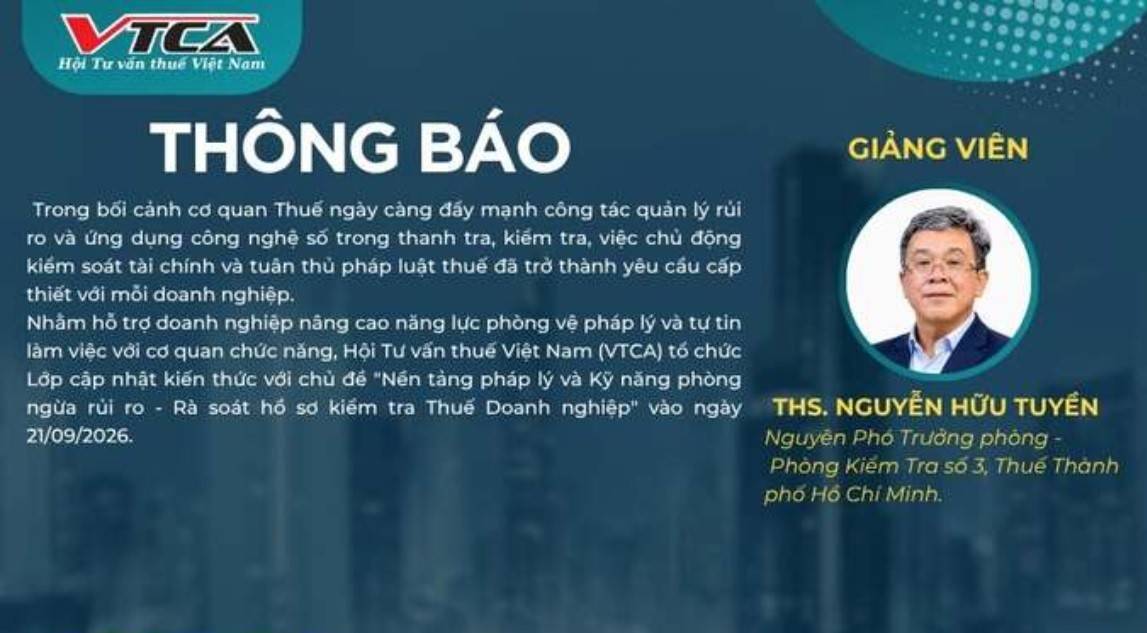 |
| Ngày 21/9, Hội Tư vấn Thuế Việt Nam (VTCA) tổ chức lớp cập nhật kiến thức trực tuyến với chủ đề “Nền tảng pháp lý và kỹ năng phòng ngừa rủi ro - Rà soát hồ sơ kiểm tra thuế đối với doanh nghiệp, tổ chức”. |
Chương trình tập trung vào các dấu hiệu rủi ro thường được xem xét trong quá trình kiểm tra như doanh thu, chi phí, hóa đơn, dòng tiền và những thông tin liên quan khác.
Điểm đáng chú ý là doanh nghiệp không chỉ được hướng dẫn cách nhận diện vấn đề, mà còn được cập nhật cách chuẩn bị hồ sơ để cung cấp, giải trình khi nhận thông báo giải trình hoặc quyết định kiểm tra thuế.
Với bộ phận kế toán, đây là công việc có thể thực hiện trước khi phát sinh yêu cầu từ cơ quan quản lý.
Rà soát báo cáo tài chính từ nhiều góc
Một nội dung lớn của chương trình là kỹ năng rà soát báo cáo tài chính.
Doanh nghiệp được hướng dẫn kiểm tra các nhóm báo cáo gồm báo cáo tình hình tài chính, báo cáo kết quả hoạt động kinh doanh, báo cáo lưu chuyển tiền tệ và bảng thuyết minh báo cáo tài chính.
Việc đặt các báo cáo cạnh nhau có thể giúp phát hiện những thông tin chưa thống nhất hoặc những biến động cần được giải thích bằng hồ sơ, chứng từ.
Chẳng hạn, một biến động đáng kể về doanh thu nhưng dòng tiền không thay đổi tương ứng, chi phí tăng mạnh, khoản phải thu kéo dài hoặc một nhóm giao dịch có giá trị lớn đều là những nội dung mà doanh nghiệp cần chủ động kiểm tra và chuẩn bị căn cứ trước khi giải trình.
Mục tiêu không phải là tìm cách né kiểm tra, mà là bảo đảm số liệu đã phản ánh đúng hoạt động và doanh nghiệp có đủ hồ sơ chứng minh cho các giao dịch của mình.
Hồ sơ khai thuế không nên chỉ kiểm tra khi có sai sót
Bên cạnh báo cáo tài chính, chương trình của VTCA dành thời lượng cho việc phân tích và nhận diện sai sót trong hồ sơ khai thuế.
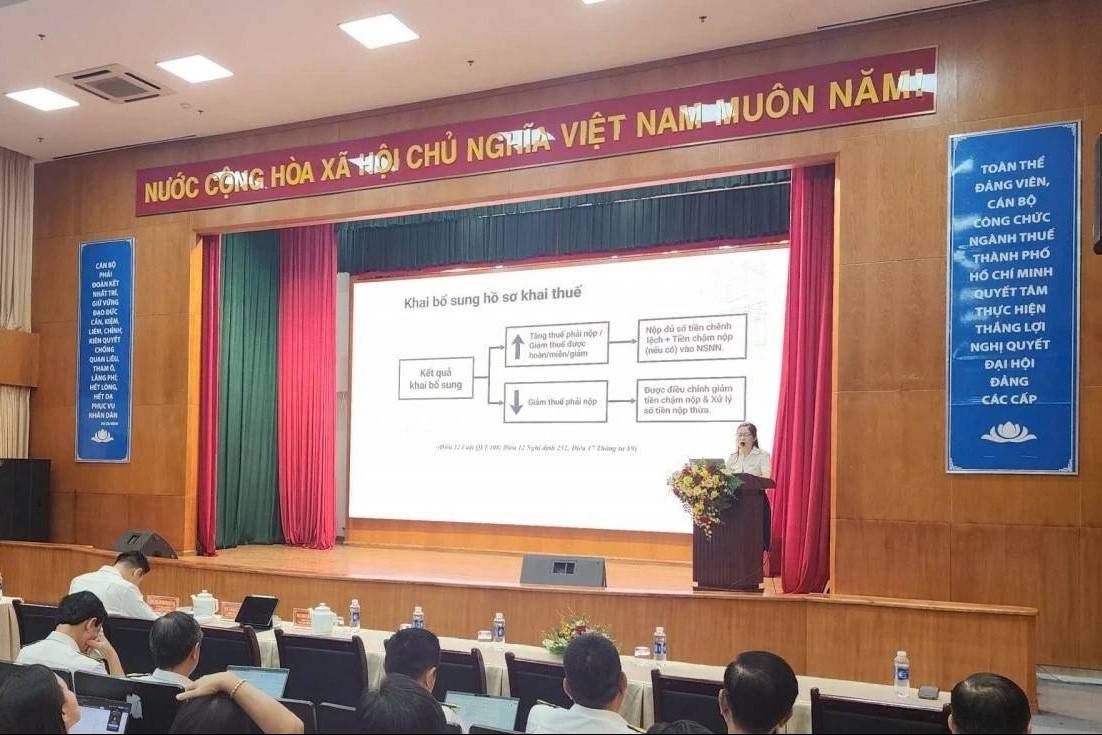
Doanh nghiệp được cập nhật về lợi ích của việc rà soát hồ sơ khai thuế và quyền khai bổ sung khi phát hiện sai sót.
Đây là một khâu có ý nghĩa thực tế với kế toán doanh nghiệp. Một sai lệch được phát hiện sớm sẽ tạo điều kiện để doanh nghiệp chủ động xử lý theo quy định, thay vì chờ đến khi vấn đề được phát hiện trong quá trình kiểm tra.
Các nội dung về hóa đơn điện tử, thuế GTGT, thuế TNDN, thuế TNCN và thuế nhà thầu nước ngoài cũng được đưa vào chương trình nhằm giúp người tham dự nhận diện những sai sót thường gặp.
Làm việc với đoàn kiểm tra: không đối đầu, cũng không thỏa hiệp trái luật
Một phần khác của lớp cập nhật kiến thức là phương pháp và kỹ năng làm việc với đoàn kiểm tra thuế trên nền tảng pháp luật.
VTCA đặt vấn đề theo hướng doanh nghiệp cần tránh tâm lý đối đầu, nhưng đồng thời không thỏa hiệp với những yêu cầu trái pháp luật.
Điều này đặt ra yêu cầu khá rõ đối với người đại diện doanh nghiệp và bộ phận kế toán: hồ sơ phải được chuẩn bị có hệ thống, số liệu phải có căn cứ, các nội dung giải trình phải dựa trên quy định pháp luật và chứng từ thực tế.
Khi hồ sơ được chuẩn bị từ trước, việc làm việc với Cơ quan Thuế cũng có cơ sở để đi vào từng vấn đề cụ thể thay vì xử lý bị động khi đoàn kiểm tra đã bắt đầu.
Lớp học dành cho ai?
Lớp cập nhật kiến thức do ThS. Nguyễn Hữu Tuyền, nguyên Phó trưởng phòng Phòng Kiểm tra số 3, TP. Hồ Chí Minh, giảng dạy.
Chương trình diễn ra ngày 21/9 theo hình thức trực tuyến, gồm hai buổi: sáng từ 8h đến 12h và chiều từ 13h30 đến 17h30.
Đối tượng tham gia gồm lãnh đạo đơn vị, giám đốc tài chính, kế toán trưởng, kế toán viên của doanh nghiệp, tổ chức; cá nhân quan tâm đến pháp luật về thuế và kế toán; người hoạt động kinh doanh dịch vụ làm thủ tục về thuế.
Với doanh nghiệp, giá trị của những chương trình như vậy không chỉ nằm ở việc cập nhật thêm quy định. Quan trọng hơn là hình thành thói quen tự kiểm tra trước khi bị kiểm tra.
Khi dữ liệu thuế, hóa đơn và báo cáo tài chính ngày càng được kết nối và phân tích, việc để đến khi cơ quan Thuế đặt câu hỏi mới bắt đầu tìm chứng từ có thể khiến doanh nghiệp rơi vào thế bị động.
Rà soát định kỳ, phát hiện sai sót sớm và chuẩn bị được căn cứ cho từng khoản mục vì thế trở thành một phần của quản trị tuân thủ, thay vì chỉ là công việc của kế toán khi có đoàn kiểm tra.