Thứ tư 16/09/2026 09:56
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Bài liên quan |
| Phê duyệt đề án thành lập Tập đoàn Đường sắt Quốc gia Việt Nam: Kỳ vọng tạo cú hích tăng trưởng |
| Tập đoàn Đường sắt Quốc gia Việt Nam chính thức hoạt động với 110 ngành |
Bộ Tài chính vừa có công văn đề nghị Bộ Tư pháp thẩm định Dự thảo Nghị định quy định cơ chế hoạt động, cơ chế quản lý tài chính đặc thù đối với Tập đoàn Đường sắt Việt Nam (VNR). Đây là bước thể chế hóa các quy định mới về cơ chế hoạt động và quản lý tài chính đối với doanh nghiệp nhà nước hoạt động trong lĩnh vực đặc thù.
Một trong những nội dung đáng chú ý của dự thảo là cơ chế xử lý chi phí đầu tư thất bại hoặc rủi ro phát sinh do thay đổi quy hoạch, chính sách. Theo đề xuất, VNR được sử dụng nguồn lợi nhuận sau thuế để xử lý các khoản chi phí này, với thời gian phân bổ tối đa 5 năm.
Cơ chế này được đặt trong tổng thể các đề xuất nhằm tạo điều kiện để doanh nghiệp thực hiện các nhiệm vụ đặc thù trong lĩnh vực đường sắt, từ cung ứng dịch vụ công ích, quản lý và bảo trì kết cấu hạ tầng đến đầu tư phương tiện, thiết bị phục vụ vận tải và công nghiệp đường sắt.
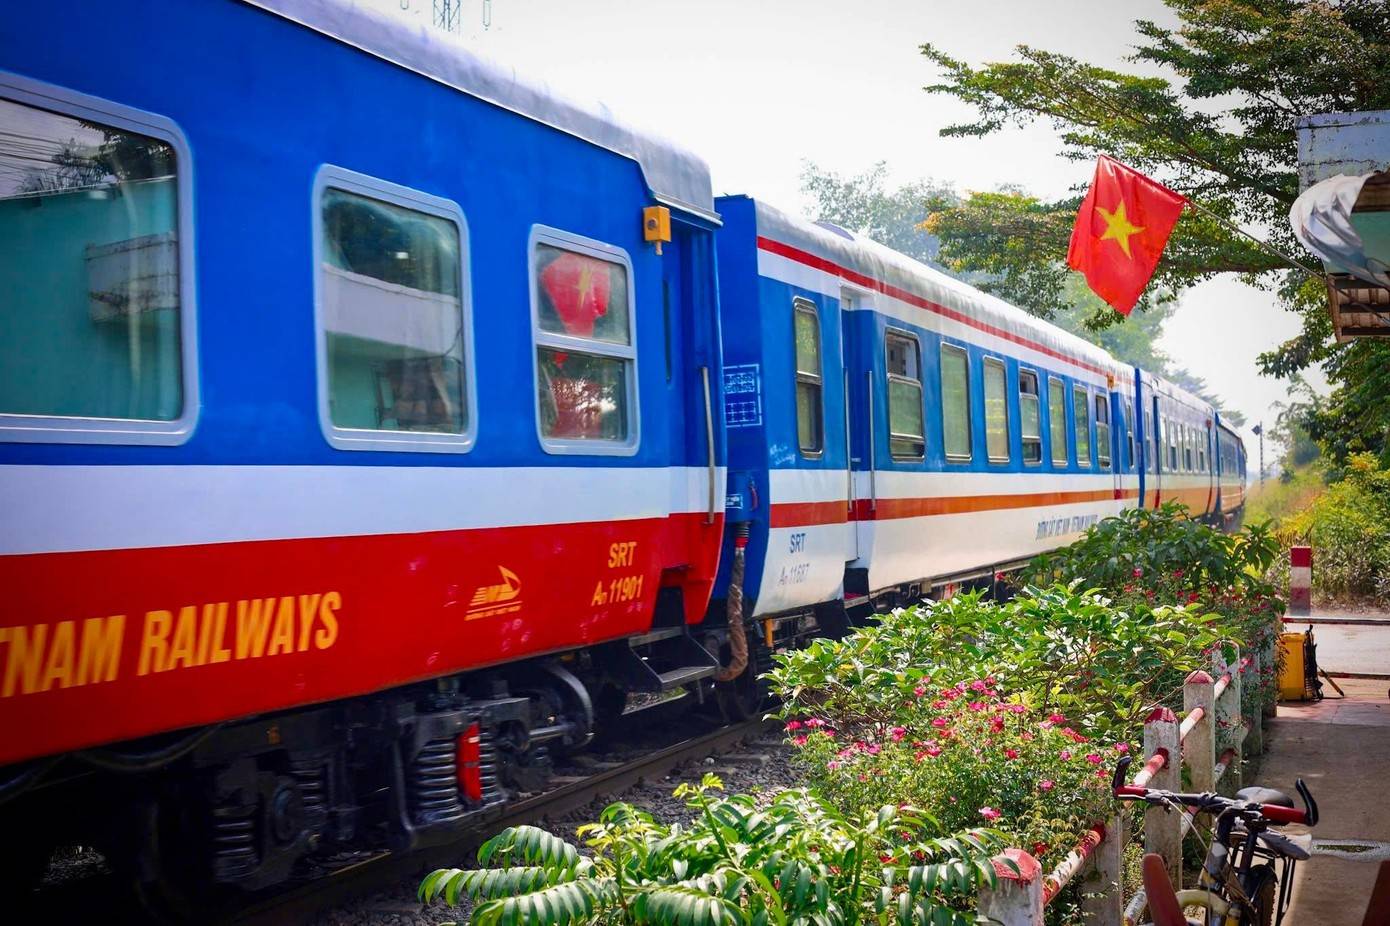 |
| Đề xuất cơ chế đặc thù để Tập đoàn Đường sắt xử lý rủi ro đầu tư |
Theo Bộ Tài chính, một trong những vấn đề cần được tháo gỡ là điều kiện để doanh nghiệp được Nhà nước giao nhiệm vụ, đặt hàng cung cấp sản phẩm, dịch vụ công.
Theo quy định hiện hành được viện dẫn trong dự thảo, doanh nghiệp đã thành lập từ 3 năm trở lên phải có doanh thu bình quân hằng năm của 3 năm gần nhất tối thiểu 8.000 tỷ đồng; doanh nghiệp thành lập dưới 3 năm phải có vốn điều lệ tối thiểu 3.000 tỷ đồng.
Trong khi đó, doanh thu của VNR trong các năm 2023-2025 được nêu trong hồ sơ dự thảo dao động từ khoảng 5.800 tỷ đồng đến 7.200 tỷ đồng, chưa đáp ứng ngưỡng doanh thu nói trên.
Vì vậy, Bộ Tài chính đề xuất loại trừ tiêu chí bắt buộc về doanh thu bình quân 3 năm gần nhất đối với VNR khi Nhà nước giao nhiệm vụ, đặt hàng cung cấp dịch vụ và hàng hóa công nghiệp đường sắt.
Theo phương án được đề xuất, VNR cũng có thể giao lại đơn đặt hàng cho các công ty con do doanh nghiệp nắm giữ 100% vốn điều lệ trực tiếp sản xuất, bảo trì. Trong trường hợp này, VNR vẫn chịu trách nhiệm về chất lượng, tiến độ, giá, nghiệm thu và thanh quyết toán theo quy định.
Đối với hoạt động quản lý, bảo trì, sửa chữa, cải tạo, nâng cấp, bổ sung công năng cho tài sản kết cấu hạ tầng đường sắt quốc gia, VNR được đề xuất giao nhiệm vụ, đặt hàng cho các đơn vị hạch toán phụ thuộc hoặc công ty con thực hiện.
Theo Bộ Tài chính, cơ chế này có thể rút ngắn thời gian thực hiện còn khoảng 20-45 ngày và giảm chi phí so với phương thức đấu thầu.
Dự thảo cũng đề xuất cơ chế tài chính nhằm giúp VNR chủ động hơn trong xử lý các sự cố, thiên tai ảnh hưởng đến kết cấu hạ tầng đường sắt.
Theo đó, trong trường hợp cần khắc phục khẩn cấp để bảo đảm an toàn chạy tàu, VNR được ứng trước kinh phí từ nguồn thu khai thác hạ tầng hoặc quỹ doanh nghiệp để tổ chức xử lý ngay; nguồn kinh phí này sau đó được hoàn trả từ ngân sách nhà nước theo quy định.
Đề xuất xuất phát từ thực tế việc khôi phục hạ tầng đường sắt sau sự cố có thể kéo dài, ảnh hưởng trực tiếp đến hoạt động vận tải. Hồ sơ dự thảo dẫn trường hợp cầu Ghềnh tại khu vực Biên Hòa - Dĩ An, khi phải tổ chức chạy tàu với tốc độ 15 km/giờ, trong khoảng một tháng có hơn 1.000 đoàn tàu bị ảnh hưởng, tổng thời gian chậm tàu hơn 4.200 phút.
Bên cạnh đó, dự thảo đề xuất đưa các dự án sản xuất, mua sắm đầu máy, toa xe và thiết bị bảo trì của VNR vào Danh mục vay vốn tín dụng đầu tư của Nhà nước. Theo Bộ Tài chính, cơ chế này nhằm tạo điều kiện để doanh nghiệp tiếp cận nguồn vốn với chi phí phù hợp hơn, phục vụ đầu tư phương tiện và thiết bị đường sắt.
Các đề xuất trên được xây dựng trong bối cảnh VNR đang chuẩn bị chuyển sang mô hình Tập đoàn Đường sắt Việt Nam theo lộ trình cơ cấu lại doanh nghiệp. Theo đề án cơ cấu lại giai đoạn 2026-2030, mô hình Tập đoàn Đường sắt Việt Nam dự kiến được hình thành trong giai đoạn 2028 đến trước năm 2030.
Việc xây dựng cơ chế tài chính đặc thù được kỳ vọng tạo hành lang pháp lý phù hợp hơn với đặc điểm hoạt động của doanh nghiệp đường sắt, nhất là trong những nhiệm vụ gắn với quản lý, khai thác hạ tầng và cung cấp dịch vụ công. Tuy nhiên, các nội dung nêu trên hiện vẫn là đề xuất trong dự thảo Nghị định, đang được thẩm định và hoàn thiện trước khi trình cấp có thẩm quyền xem xét, quyết định.