Đây là lần thứ sáu thuế tiêu thụ đặc biệt với ôtô sản xuất, lắp ráp trong nước được gia hạn. Năm ngoái chính sách này cũng được áp dụng để hỗ trợ doanh nghiệp trong nước, với số giãn nộp gần 8.100 tỷ đồng.
aa
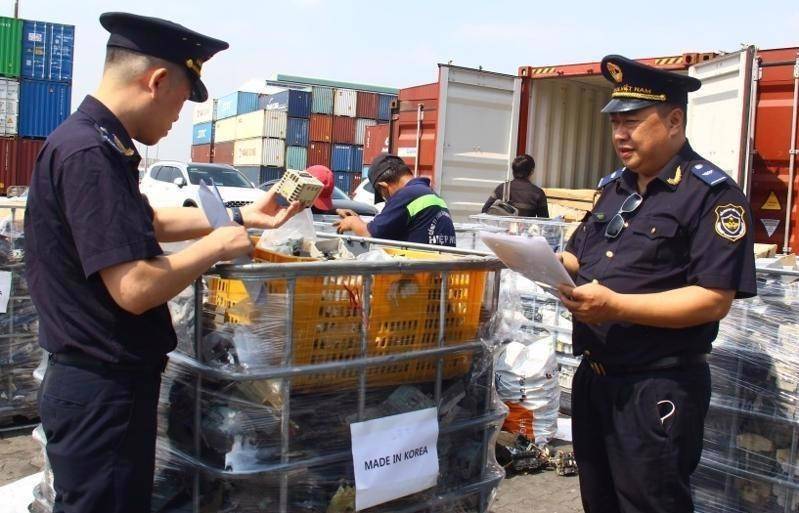
Ảnh minh họa.
Chính phủ vừa ban hành Nghị định 65/2024/NĐ-CP gia hạn thời hạn nộp thuế tiêu thụ đặc biệt đối với ôtô sản xuất, lắp ráp trong nước. Nghị định nêu rõ gia hạn thời hạn nộp thuế đối với số thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 5, tháng 6, tháng 7, tháng 8 và tháng 9/2024 đối với ôtô sản xuất hoặc lắp ráp trong nước.
Thời gian gia hạn kể từ ngày kết thúc thời hạn nộp thuế tiêu thụ đặc biệt theo quy định của pháp luật về quản lý thuế đến hết ngày 20/11/2024, cụ thể: Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 5/2024 chậm nhất là ngày 20/11/2024.
Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 6/2024 chậm nhất là ngày 20/11/2024.
Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 7/2024 chậm nhất là ngày 20/11/2024.
Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 8/2024 chậm nhất là ngày 20/11/2024.
Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 9/2024 chậm nhất là ngày 20/11/2024.
Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn dẫn đến làm tăng số thuế tiêu thụ đặc biệt phải nộp và gửi đến cơ quan thuế trước khi hết thời hạn nộp thuế được gia hạn thì số thuế được gia hạn bao gồm cả số thuế phải nộp tăng thêm do khai bổ sung.
Trường hợp người nộp thuế thuộc đối tượng được gia hạn thực hiện kê khai, nộp Tờ khai thuế tiêu thụ đặc biệt theo quy định của pháp luật hiện hành thì chưa phải nộp số thuế tiêu thụ đặc biệt phải nộp phát sinh trên Tờ khai thuế tiêu thụ đặc biệt đã kê khai trong thời gian được gia hạn.
Trường hợp doanh nghiệp có các chi nhánh, đơn vị trực thuộc thực hiện khai thuế tiêu thụ đặc biệt riêng với cơ quan thuế quản lý trực tiếp của chi nhánh, đơn vị trực thuộc thì các chi nhánh, đơn vị trực thuộc cũng thuộc đối tượng được gia hạn nộp thuế tiêu thụ đặc biệt.
Trường hợp chi nhánh, đơn vị trực thuộc của doanh nghiệp không có hoạt động sản xuất hoặc lắp ráp ôtô thì chi nhánh, đơn vị trực thuộc không thuộc đối tượng được gia hạn nộp thuế tiêu thụ đặc biệt.
Nghị định này có hiệu lực kể từ ngày ký ban hành đến hết 31/12/2024.
Sau thời gian gia hạn theo Nghị định này, việc nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước được thực hiện theo quy định hiện hành.
Đây là lần thứ sáu thuế tiêu thụ đặc biệt với ôtô sản xuất, lắp ráp trong nước được gia hạn. Năm ngoái chính sách này cũng được áp dụng để hỗ trợ doanh nghiệp trong nước, với số giãn nộp gần 8.100 tỷ đồng. Riêng 3 tháng đầu năm nay, số thuế tiêu thụ đặc biệt được gia hạn gần 5.200 tỷ đồng.
Theo Bộ Tài chính, tiền thuế này được gia hạn năm nay khoảng 8.560 tỷ đồng.
Bộ Tài chính dự đoán năm nay thị trường ôtô và nền kinh tế vẫn đối mặt với tác động tiêu cực do khủng hoảng kinh tế, xung đột địa chính trị. Riêng sản xuất, lắp ráp ôtô gặp suy thoái kinh tế, khiến doanh số bán hàng sụt giảm, nhiều đơn vị giảm sản lượng.
Cơ quan này đánh giá thời hạn nộp thuế chậm nhất là ngày 20/11 nên chính sách này không ảnh hưởng đến dự toán thu ngân sách nhà nước năm nay. Sau thời gian gia hạn, loại thuế này được nộp theo quy định hiện hành.
Sản lượng ôtô sản xuất, lắp ráp trong nước trong tháng 5 ước đạt 26.100 chiếc, giảm nhẹ 4,4% so với tháng Tư (27.300 chiếc) nhưng vẫn tăng 3,7% so với cùng kỳ năm 2023. Cộng dồn 5 tháng đầu năm 2024, sản lượng ôtô sản xuất, lắp ráp trong nước ước đạt 115.900 chiếc, giảm nhẹ 3,2% so với cùng kỳ năm 2023.
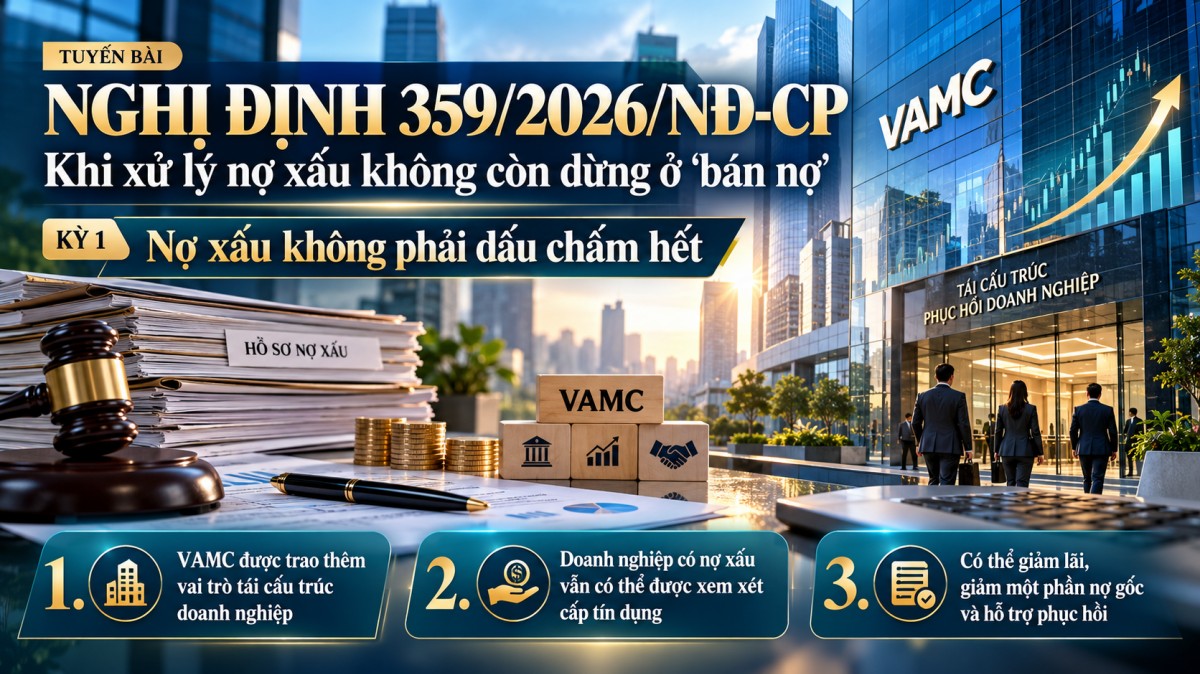
Nghị định 359/2026/NĐ-CP mở rộng vai trò VAMC từ xử lý nợ xấu sang tái cấu trúc, hỗ trợ phục hồi doanh nghiệp. Khách hàng có nợ xấu có thể được xem xét cấp tín dụng, giảm lãi, thậm chí giảm một phần nợ gốc khi đáp ứng điều kiện.
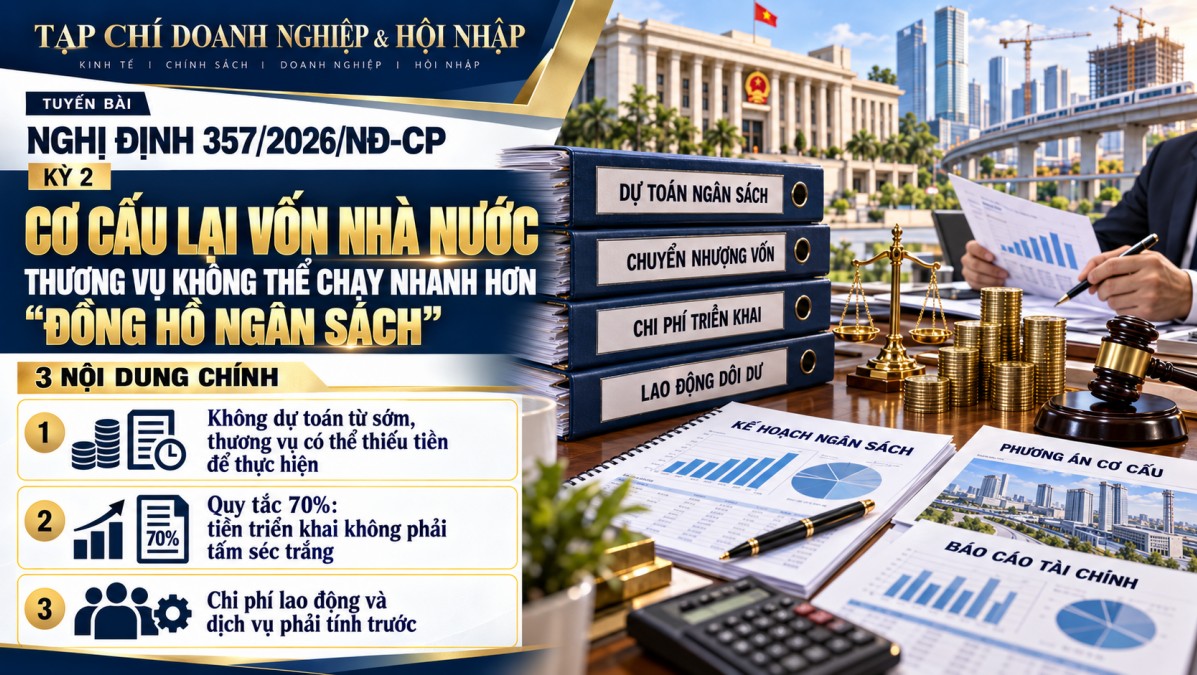
Nghị định 357/2026/NĐ-CP đặt cơ cấu lại vốn nhà nước vào kỷ luật dự toán, nơi tiến độ thương vụ phụ thuộc vào khả năng chuẩn bị nguồn chi từ sớm. Quy tắc 70% và chi phí lao động buộc doanh nghiệp tính toán trước khi triển khai thương vụ
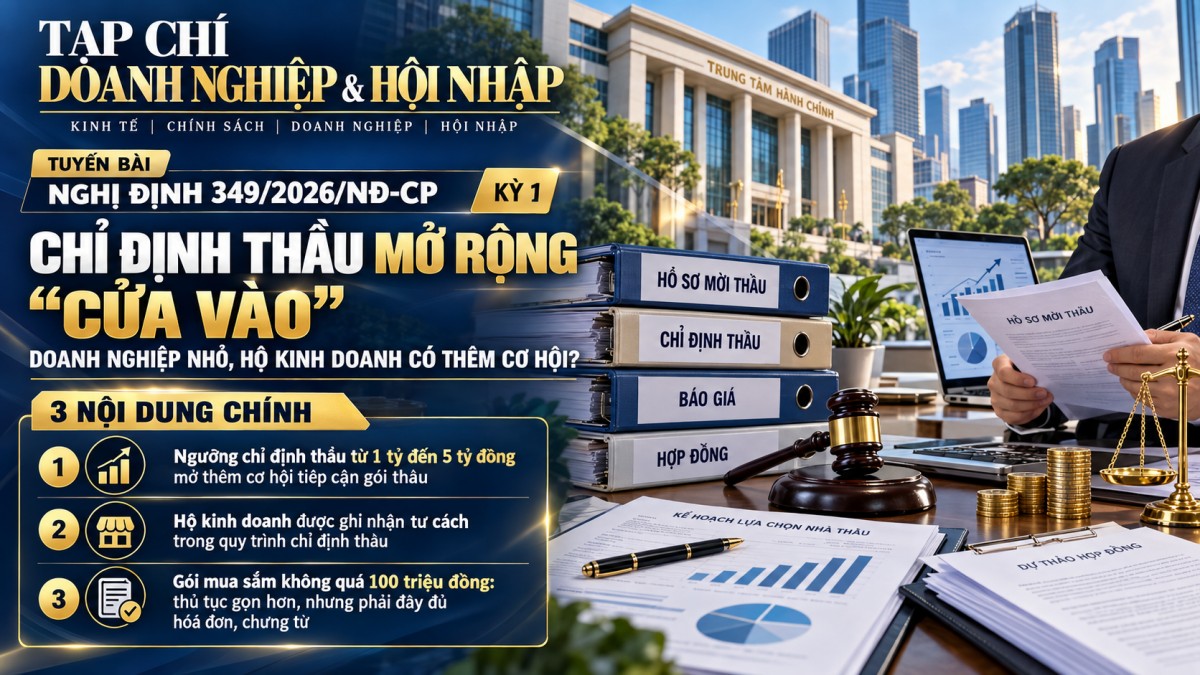
Nghị định 349/2026/NĐ-CP mở rộng chỉ định thầu, nâng hạn mức và đơn giản hóa mua sắm nhỏ, tạo cơ hội cho doanh nghiệp nhỏ, hộ kinh doanh. Tuy nhiên, thủ tục gọn hơn không đồng nghĩa trách nhiệm giảm; tư cách, giá và chứng từ vẫn phải chặt chẽ.
Bộ Xây dựng quy định thời hạn chậm nhất 10 ngày làm việc để xử lý hồ sơ chấp thuận hoạt động khảo sát, thăm dò, xây dựng công trình trên tuyến hàng hải, kể từ khi nhận đủ hồ sơ hợp lệ. Quy định mới giúp doanh nghiệp chủ động hơn về tiến độ thủ tục.
Bộ Công Thương đặt mục tiêu đến năm 2030 phát triển khoảng 10 mặt hàng nội địa được giao dịch qua Sở Giao dịch hàng hóa, với khối lượng khoảng 8-10 triệu hợp đồng mỗi năm; thu hút 300-500 doanh nghiệp tham gia thị trường.
Bộ Công Thương đề xuất cho phép nhà đầu tư nước ngoài tham gia góp vốn, quản lý và vận hành hạ tầng chợ thông qua liên doanh với doanh nghiệp Việt Nam, với tỷ lệ góp vốn tối đa 49% vốn điều lệ.
Chính phủ vừa ban hành Nghị định số 373/2026/NĐ-CP ngày 30/9/2026, quy định việc chuyển đơn vị sự nghiệp công lập thành doanh nghiệp. Quy định mới xác lập rõ đối tượng, nguyên tắc, tiêu chí và hình thức chuyển đổi, trong đó đặt điều kiện quan trọng về khả năng tự bảo đảm chi thường xuyên của đơn vị trong 2 năm gần nhất.
Nghị định 342/2026/NĐ-CP đặt kỷ luật tuân thủ vào vị trí trung tâm khi gắn báo cáo định kỳ và việc duy trì điều kiện kinh doanh với nguy cơ thu hồi giấy phép. Với doanh nghiệp FDI, báo cáo bị bỏ quên có thể thành rủi ro pháp lý.
Thông tư 54/2026/TT-BCT đặt ra ranh giới pháp lý rõ ràng: giấy phép còn thời hạn không đồng nghĩa doanh nghiệp được tiếp tục khai thác khi đã hết trữ lượng được phép. Điều này buộc doanh nghiệp phải quản trị trữ lượng, hồ sơ điều chỉnh và dòng tiền.
Nghị định 357/2026/NĐ-CP đặt nguồn thu từ cơ cấu lại vốn nhà nước vào kỷ luật ngân sách, buộc doanh nghiệp tách bạch tiền thương vụ với tiền phải nộp. Dòng vốn sau thoái vốn có thể được tái phân bổ cho doanh nghiệp dẫn dắt, hạ tầng trọng điểm.
Dự thảo Luật An toàn thực phẩm (sửa đổi) đề xuất Bộ Y tế là đầu mối quản lý nhà nước về an toàn thực phẩm ở Trung ương, UBND các cấp chịu trách nhiệm tại địa phương, đồng thời chuyển mạnh từ tiền kiểm sang hậu kiểm dựa trên mức độ rủi ro.
Nghị định 342/2026/NĐ-CP đặt mở thêm điểm bán của doanh nghiệp có vốn nước ngoài dưới lăng kính kiểm tra nhu cầu kinh tế. Diện tích không phải tiêu chí duy nhất; cạnh tranh, chợ truyền thống, nhu cầu thị trường và an ninh ảnh hưởng quyết định cấp phép.
Thông tư 54/2026/TT-BCT đưa quản trị khai thác khoáng sản sang mô hình kiểm soát bằng dữ liệu, nơi sản lượng, sổ sách, thiết bị đo đếm và báo cáo phải thống nhất. Với doanh nghiệp, yêu cầu này tăng trách nhiệm tuân thủ, đồng thời làm rõ rủi ro.
Một lô hàng sẽ không chỉ được nhận diện bằng nhãn hay mã truy vết hiện có. Dữ liệu về sản xuất, lưu thông, hóa đơn, thông quan và các giấy tờ liên quan sẽ từng bước được kết nối để có thể kiểm tra lại hành trình của hàng hóa.
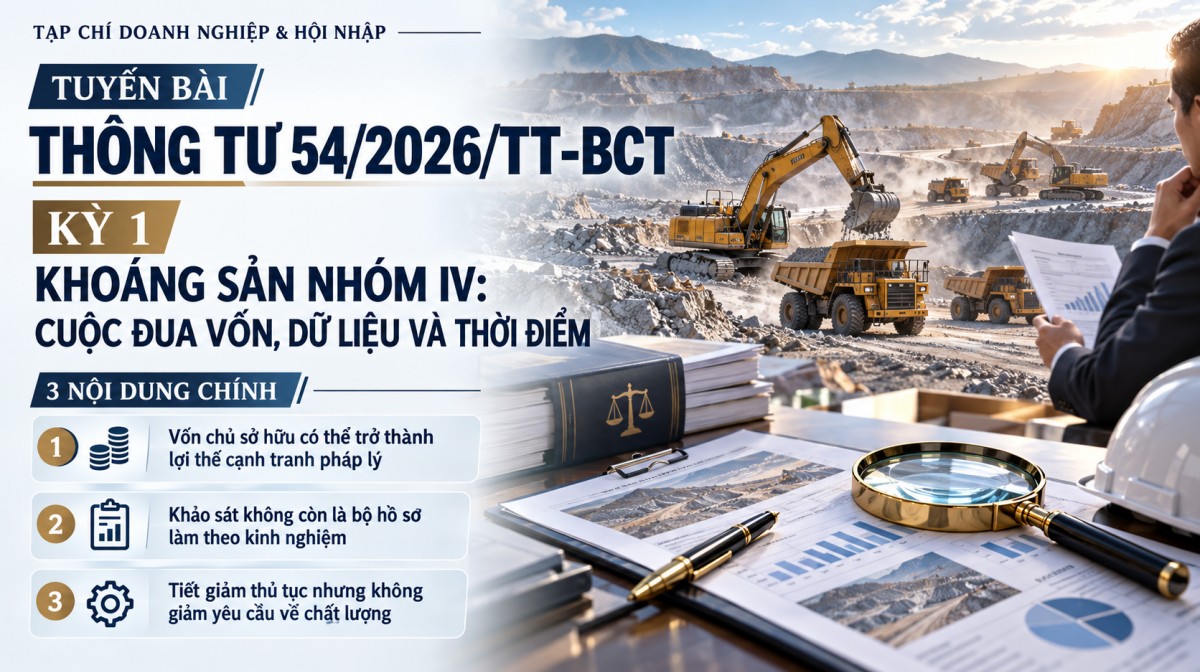
Thông tư 54/2026/TT-BCT định hình cách doanh nghiệp tiếp cận khoáng sản nhóm IV khi năng lực tài chính, chất lượng dữ liệu khảo sát và thời điểm hoàn thiện hồ sơ trở thành yếu tố then chốt. Với doanh nghiệp nhỏ, cuộc đua không chỉ nằm ở tài nguyên.