Thứ tư 16/09/2026 21:45
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Không ngừng mở rộng mạng lưới
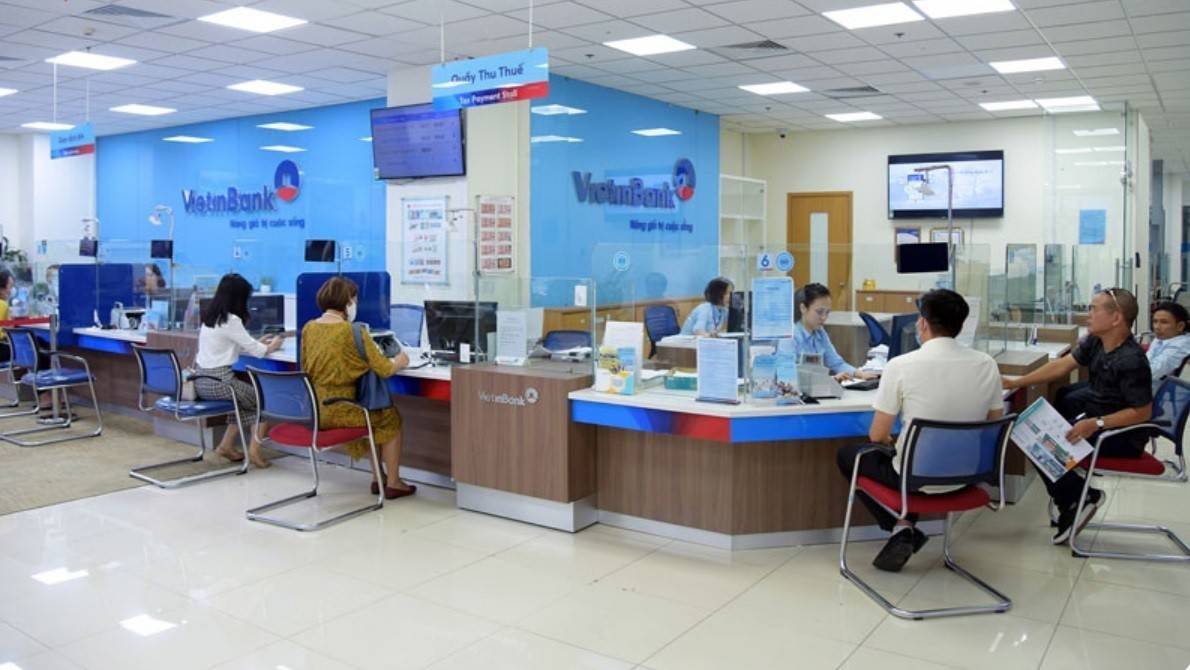
Cuộc đua giữa các ngân hàng để mang đến dịch vụ tối ưu cho các khách hàng đang diễn ra sôi động. Mỗi ngân hàng có những chiến lược phát triển khác nhau nhưng đều tập trung vào các hoạt động như: mở rộng mạng lưới, đa dạng hóa sản phẩm, cải thiện dịch vụ… Trong đó, nhiều ngân hàng tập trung mở rộng mạng lưới giao dịch, xác định phục vụ tối đa khách hàng mục tiêu cũng như gia tăng độ phủ sóng thương hiệu mà vẫn đảm bảo bài toán quản lý chi phí và lợi nhuận. Trong hướng đi này, Argibank tập trung mở rộng đối tượng khách hàng nông thôn, với gần 2.300 chi nhánh, phòng giao dịch ở khắp mọi vùng, miền.
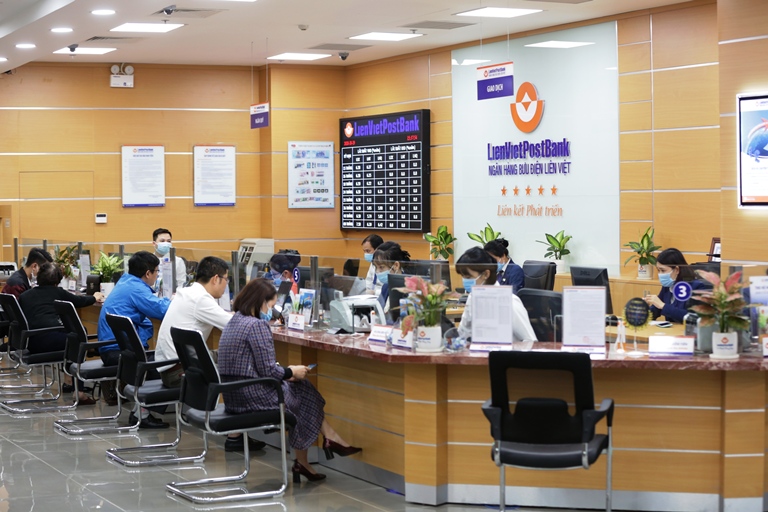
Tính đến cuối 2020, LienVietPostBank đã có 556 Chi nhánh, Phòng giao dịch cùng với 613 Phòng giao dịch Bưu điện phủ sóng tới tất cả các huyện tại 63/63 tỉnh thành cả nước.
Nằm trong nhóm những ngân hàng sở hữu mạng lưới giao dịch trên 1.000 điểm, VietinBank có 155 chi nhánh trong nước, 2 chi nhánh nước ngoài và gần 960 phòng giao dịch; BIDV có gần 190 chi nhánh và trên 870 phòng giao dịch và tập trung theo các địa bàn trọng điểm với mạng lưới mở rộng. Ngoài ra, VietinBank và BIDV cũng sở hữu một số điểm giao dịch tại nước ngoài dưới dạng công ty con và văn phòng đại diện. Có số lượng chi nhánh, phòng giao dịch “khiêm tốn” nhất trong số 4 ông lớn ngân hàng thương mại nhà nước là Vietcombank cũng có gần 120 chi nhánh cùng hơn 470 phòng giao dịch sau khi được Ngân hàng Nhà nước chấp thuận việc thành lập 5 chi nhánh và 2 phòng giao dịch trong năm 2020. Dù vậy, Vietcombank lại có số lượng điểm giao dịch tại nước ngoài cao hơn so với VietinBank, BIDV và Agribank, với 3 công ty con ở nước ngoài; 1 văn phòng đại diện tại Singapore, 1 văn phòng đại diện tại Mỹ.
Chỉ đứng sau Agribank về số điểm giao dịch và dẫn đầu trong khối các ngân hàng thương mại cổ phần không có vốn nhà nước chi phối là LienVietPostBank. Mạng lưới của LienVietPostBank được mở rộng mạnh mẽ trong năm 2017 và 2018 thông qua việc nâng cấp các phòng giao dịch bưu điện thành các phòng giao dịch ngân hàng. Bên cạnh đó, nhà băng này cũng liên tục nâng cấp các phòng giao dịch bưu điện lên phòng giao dịch ngân hàng. Tính đến 31-12-2020, LienVietPostBank có 556 Chi nhánh, Phòng giao dịch cùng với 613 Phòng giao dịch Bưu điện phủ sóng tới tất cả các huyện tại 63/63 tỉnh thành cả nước.
Trong năm 2020, hàng loạt các ngân hàng khác như Ngân hàng TMCP Tiên Phong, Ngân hàng TMCP Đông Nam Á… cũng tăng cường mở thêm các chi nhánh, phòng giao dịch nhằm gia tăng độ phủ, thu hút nhiều khách hàng mới, đáp ứng tốt hơn nhu cầu sử dụng sản phẩm, dịch vụ tài chính hiện đại của khách hàng.
Tăng cường khả năng tiếp cận người dân
Theo một chuyên gia ngân hàng, việc các ngân hàng tăng khả năng nhận diện thông qua mở rộng mạng lưới là cần thiết, vấn đề là tính toán bài toán chi phí ra sao. Bởi lẽ, sắp tới, không chỉ các ngân hàng cạnh tranh với nhau mà còn phải cạnh tranh với nhà mạng viễn thông khi Thủ tướng Chính phủ đã phê duyệt triển khai thí điểm dùng tài khoản viễn thông thanh toán cho các hàng hóa, dịch vụ có giá trị nhỏ (Mobile Money). Dự kiến trong quý 2, các nhà mạng sẽ triển khai dịch vụ này ra thị trường.
Thống kê từ Ngân hàng Nhà nước cho biết, hiện Việt Nam có 89 triệu tài khoản thanh toán cá nhân, tương đương gần 70% người trưởng thành có tài khoản ngân hàng. Với hơn 130 triệu thuê bao di động hiện nay, Mobile Money sẽ mở ra một phương thức thanh toán mới tại Việt Nam và là cơ hội với các nhà mạng viễn thông. Cơ hội với nhà mạng viễn thông cũng có nghĩa là thách thức với các ngân hàng trong cuộc cạnh tranh tìm kiếm khách hàng. Theo tính toán, chỉ cần 20-30% trong tổng số khoảng 130 triệu thuê bao di động hiện nay sử dụng Mobile Money với hạn mức tối đa (10 triệu đồng/tháng) thì lượng giao dịch luân chuyển qua hệ thống Mobile Money của Việt Nam hàng tháng, hàng năm là rất lớn.
Theo Ngân hàng Thế giới, Việt Nam còn cách xa các nước trong khu vực về khả năng cung cấp dịch vụ ngân hàng trực tiếp. Ở thời điểm cuối năm 2015, bình quân 100.000 người lớn ở Việt Nam được 3,8 chi nhánh phục vụ, trong khi con số này của Thái Lan là 12,6, Indonesia là 17,8, Malaysia là 10,6. Riêng ở các quốc gia và phát triển còn lớn hơn nhiều, như ở Mỹ là 38,5. Con số trên đã cho thấy, Việt Nam không hề thừa ngân hàng như trong suy nghĩ của nhiều người và các ngân hàng cần phải tăng cường đầu tư, phát triển mở rộng thêm mạng lưới giúp người dân dễ dàng giao dịch hơn. Theo chuyên gia ngân hàng Nguyễn Trí Hiếu, mở rộng mạng lưới tốn khá nhiều chi phí về hạ tầng cơ sở, nhân lực… nhưng các ngân hàng vẫn phải tiến hành để thu hút nguồn vốn, cho vay, hướng tới mục tiêu chủ yếu là tiếp cận nhiều hơn đến khách hàng, các thị trường mới và tiềm năng.
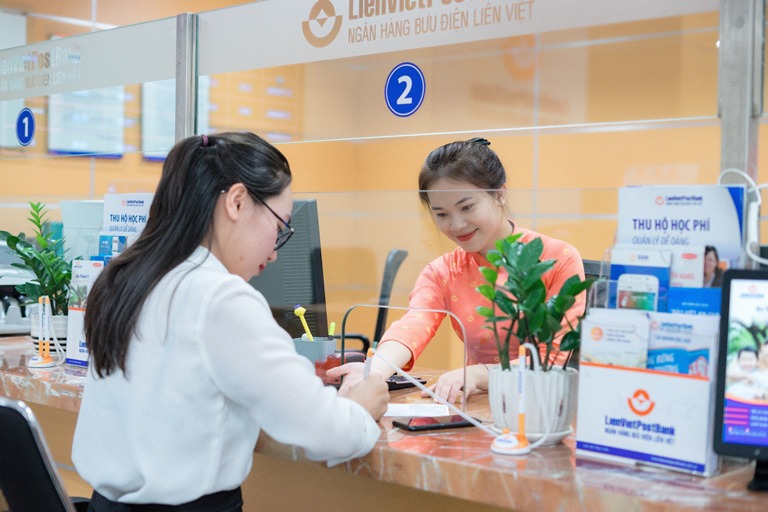
LienVietPostBank đã linh hoạt áp dụng và triển khai nhiều chính sách, chương trình, gói sản phẩm nhằm thúc đẩy tăng trưởng, phát triển khách hàng nhỏ lẻ, nhất là khu vực nông nghiệp nông thôn.
Ông Phạm Doãn Sơn, Phó Chủ tịch thường trực kiêm Tổng Giám đốc LienVietPostBank, cho biết, động lực chính của tăng trưởng của ngân hàng năm 2020 (lợi nhuận trước thuế hợp nhất đạt 2.427 tỷ đồng, tăng 19% so với năm 2019 và vượt 43% so với kế hoạch; lợi nhuận sau thuế đạt 1.862 tỷ đồng, tăng 16,3%) là phát huy thế mạnh mạng lưới rộng khắp, tiếp tục tập trung phát triển mạnh phân khúc khách hàng bán lẻ. Ngân hàng đã linh hoạt áp dụng và triển khai nhiều chính sách, chương trình, gói sản phẩm nhằm thúc đẩy tăng trưởng, phát triển khách hàng nhỏ lẻ, nhất là khu vực nông nghiệp nông thôn. Cũng theo ông Sơn, sau một quá trình đầu tư phát triển mạng lưới, đến nay LienVietPostBank đã có thể khai thác hiệu quả, phát huy những thế mạnh riêng có của mình. Cơ cấu khách hàng chuyển dịch theo đúng định hướng; tỷ trọng bán lẻ tăng trưởng ổn định, bền vững ở cả 2 chiều huy động và cho vay ngay cả khi dịch Covid-19 tác động đến hầu hết các lĩnh vực, ngành nghề trong thời gian vừa qua. “Nhờ chiến lược kinh doanh đúng hướng cùng ưu thế riêng có của một ngân hàng - bưu điện đầu tiên tại Việt Nam với mạng lưới rộng khắp các tỉnh thành, huyện thị; phân khúc khách hàng mục tiêu tại vùng nông thôn, vùng sâu, vùng xa, tôi tin tưởng rằng, LienVietPostBank sẽ sớm cán đích “Ngân hàng bán lẻ hàng đầu Việt Nam” trong tương lai”, ông Sơn nói.
Ngọc Quang