Thứ sáu 06/11/2026 20:17
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Bộ Tài chính cắt giảm 7 thủ tục hải quan hàng miễn thuế

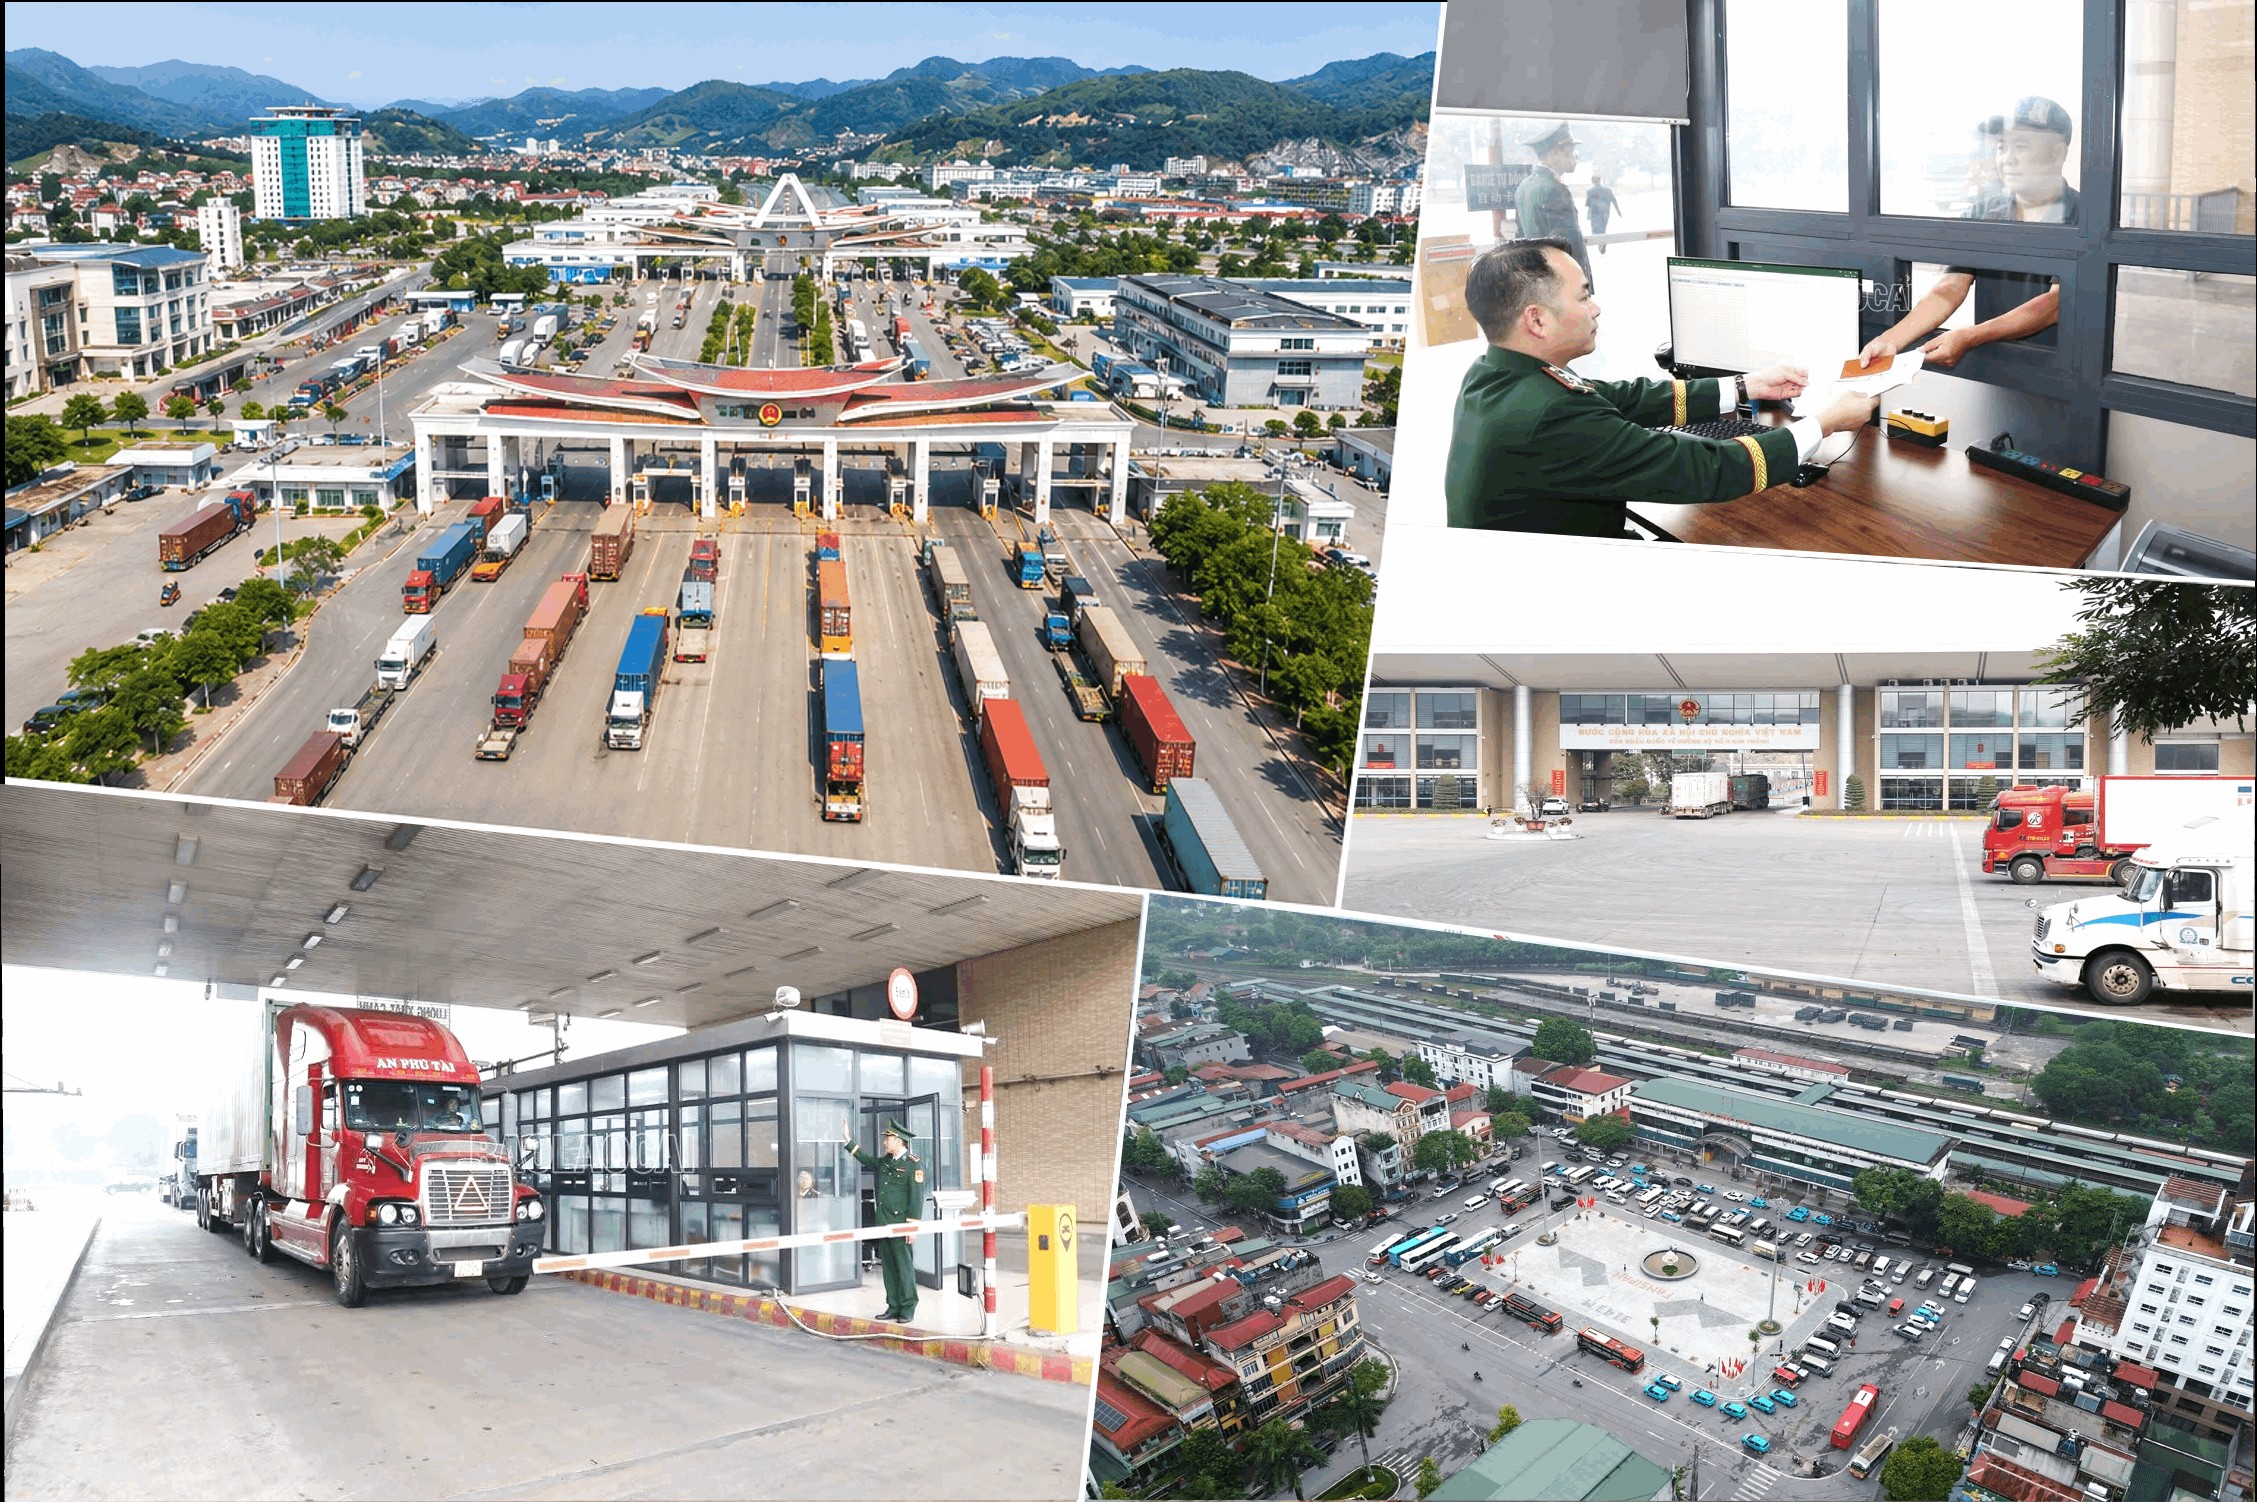
Bộ Tài chính chính thức loại bỏ 7 thủ tục hải quan hàng miễn thuế, tái cấu trúc quy trình theo hướng tập trung, minh bạch, giảm chồng chéo và tạo thuận lợi hơn cho doanh nghiệp.
Bộ Tài chính và tỉnh Khánh Hòa thống nhất phương án tổ chức APEC 2027 Bộ Tài chính đề xuất sửa quy định về thẩm định giá

Việc Bộ Tài chính ban hành Quyết định số 2017/QĐ-BTC, công bố danh mục thủ tục hành chính mới trong lĩnh vực hải quan đối với hoạt động kinh doanh hàng miễn thuế, được xem là bước điều chỉnh đáng chú ý trong tiến trình cải cách thủ tục hành chính. Điểm nhấn của đợt rà soát lần này là việc cắt giảm 7 thủ tục không còn phù hợp, đồng thời tái cấu trúc toàn bộ quy trình theo hướng tinh gọn và minh bạch hơn.

Quyết định được xây dựng trên cơ sở triển khai Nghị định số 273/2026/NĐ-CP, dự kiến có hiệu lực từ ngày 21/8/2026. Theo đó, tổng thể hệ thống thủ tục liên quan đến hàng miễn thuế đã được rà soát toàn diện với 18 thủ tục được điều chỉnh. Trong số này, việc loại bỏ 7 thủ tục được đánh giá là bước đi mạnh mẽ nhằm giảm gánh nặng tuân thủ cho doanh nghiệp, đồng thời xử lý các điểm chồng chéo tồn tại trong thời gian dài.

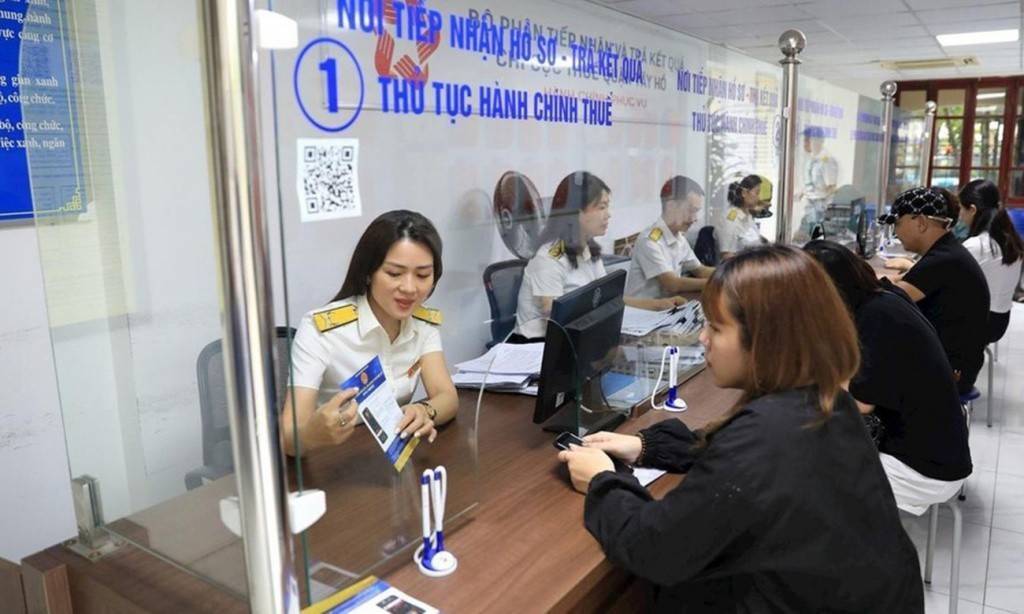
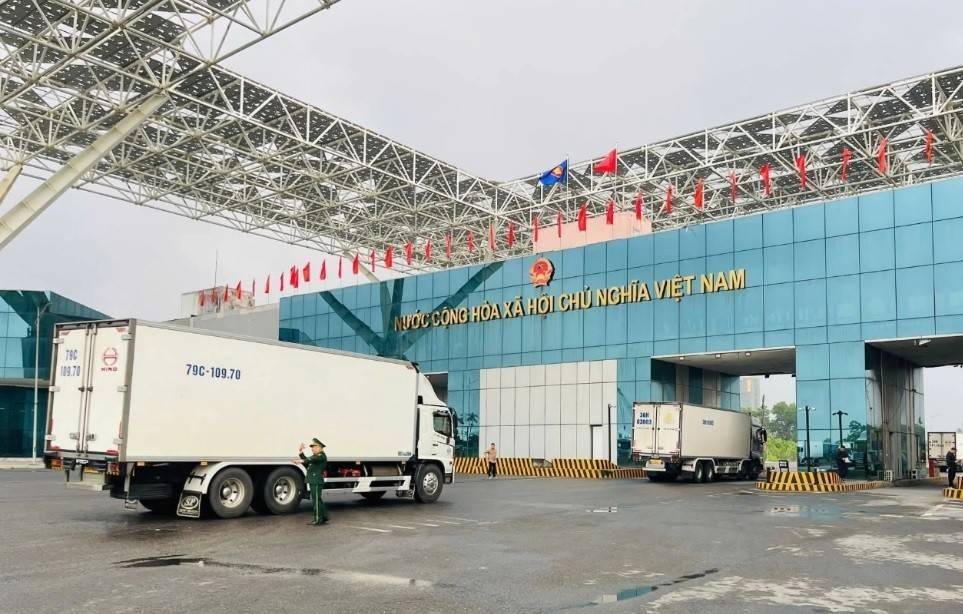
Bộ Tài chính cắt giảm 7 thủ tục hải quan hàng miễn thuế
Bộ Tài chính cắt giảm 7 thủ tục hải quan hàng miễn thuế.

Các thủ tục bị bãi bỏ chủ yếu thuộc nhóm quy định ban hành từ nhiều năm trước, không còn phù hợp với thực tiễn vận hành hiện nay. Đáng chú ý, một trong những nội dung được loại bỏ là quy định về thủ tục hải quan, kiểm tra và giám sát đối với trường hợp doanh nghiệp có nhiều cửa hàng hoặc kho hàng miễn thuế đặt tại các địa bàn khác nhau, do nhiều cơ quan hải quan quản lý.

Thực tế cho thấy, quy định này từng gây ra không ít khó khăn cho doanh nghiệp khi phải thực hiện nhiều quy trình song song, dẫn đến phát sinh chi phí và kéo dài thời gian xử lý. Việc bãi bỏ được kỳ vọng sẽ giúp giảm đáng kể các khâu trung gian, đồng thời nâng cao hiệu quả điều phối hàng hóa giữa các đơn vị trong cùng hệ thống.

Bên cạnh đó, Bộ Tài chính cũng loại bỏ các thủ tục được thiết kế riêng cho từng nhóm đối tượng mua hàng miễn thuế. Trước đây, các quy trình riêng biệt áp dụng cho hành khách nhập cảnh tại sân bay quốc tế, người chờ xuất cảnh hay hành khách trên chuyến bay quốc tế đến Việt Nam tồn tại như những thủ tục độc lập. Tuy nhiên, mô hình này đã bộc lộ sự phân tán, thiếu đồng bộ trong quản lý.

Việc chuyển sang cơ chế quản lý tập trung giúp thống nhất quy trình, hạn chế trùng lặp và tăng tính minh bạch trong thực thi. Đây được xem là xu hướng phù hợp trong bối cảnh chuyển đổi số và hiện đại hóa ngành hải quan đang được đẩy mạnh.

Không chỉ dừng lại ở khâu kiểm tra, giám sát, một số thủ tục liên quan trực tiếp đến xử lý hàng hóa cũng được bãi bỏ. Bao gồm các quy định về hàng bán tại cửa hàng miễn thuế chuyển sang tái xuất, hàng hóa đưa vào tiêu thụ nội địa và hàng nhập khẩu để bán tại cửa hàng miễn thuế.

Động thái này góp phần đơn giản hóa quy trình nghiệp vụ, tạo điều kiện thuận lợi hơn cho hoạt động kinh doanh. Đặc biệt, trong bối cảnh thị trường bán lẻ miễn thuế ngày càng cạnh tranh, việc giảm thiểu thủ tục được kỳ vọng sẽ giúp doanh nghiệp nâng cao năng lực vận hành và tối ưu chi phí.

Song song với việc cắt giảm, Bộ Tài chính cũng tiến hành điều chỉnh và bổ sung 11 thủ tục mang tính nền tảng, bao quát toàn bộ chuỗi hoạt động của hàng miễn thuế. Các quy định mới tập trung chuẩn hóa quy trình từ khâu đưa hàng hóa vào hệ thống, lưu chuyển giữa các kho và cửa hàng, đến hoạt động bán hàng và quyết toán.

Một trong những điểm đáng chú ý là việc tăng cường kiểm soát đối với hàng hóa đưa lên tàu bay phục vụ chuyến bay quốc tế, cũng như quy định cụ thể hơn đối với hoạt động bán hàng cho các đối tượng được hưởng quyền ưu đãi miễn trừ. Điều này nhằm đảm bảo tính minh bạch và hạn chế các rủi ro phát sinh trong quá trình vận hành.

Bên cạnh đó, quy trình xử lý đối với hàng hóa thay đổi mục đích sử dụng, tiêu thụ nội địa hoặc tái xuất cũng được siết chặt. Các quy định liên quan đến tiêu hủy hàng hóa, xử lý hàng mẫu, hàng thử và bao bì nhập khẩu được bổ sung chi tiết, giúp cơ quan quản lý có cơ sở pháp lý rõ ràng hơn trong quá trình giám sát.

Đáng chú ý, công tác quản lý tiền mặt đưa vào và đưa ra khu vực cách ly, khu vực hạn chế của doanh nghiệp cũng được tăng cường kiểm soát. Đây là nội dung quan trọng nhằm phòng ngừa rủi ro và nâng cao hiệu quả quản lý tài chính trong hoạt động kinh doanh hàng miễn thuế.

Về nghĩa vụ báo cáo, doanh nghiệp phải nộp báo cáo quyết toán trong vòng 90 ngày kể từ khi kết thúc năm tài chính, theo nguyên tắc nhập – xuất – tồn kho thông qua hệ thống dữ liệu điện tử hải quan. Trong trường hợp hệ thống gặp sự cố, báo cáo có thể được nộp bằng chứng từ giấy theo quy định.

Quy trình xử lý báo cáo cũng được quy định rõ ràng hơn. Cơ quan hải quan có trách nhiệm phản hồi trong thời hạn 20 ngày kể từ khi tiếp nhận báo cáo. Đối với các trường hợp không thuộc diện kiểm tra, việc xác nhận hoàn thành nghĩa vụ sẽ được thực hiện trên hệ thống điện tử, qua đó nâng cao tính minh bạch và trách nhiệm giải trình.

Có thể thấy, việc cắt giảm thủ tục lần này không chỉ mang ý nghĩa đơn thuần về mặt hành chính mà còn phản ánh định hướng cải cách sâu rộng trong quản lý hải quan. Khi các quy trình được tinh gọn và chuẩn hóa, doanh nghiệp sẽ có điều kiện thuận lợi hơn để phát triển hoạt động kinh doanh, trong khi cơ quan quản lý vẫn đảm bảo được hiệu quả giám sát.

Trong bối cảnh hội nhập kinh tế ngày càng sâu rộng, những điều chỉnh như trên được kỳ vọng sẽ góp phần nâng cao năng lực cạnh tranh của môi trường kinh doanh Việt Nam, đồng thời thúc đẩy sự phát triển bền vững của lĩnh vực hàng miễn thuế trong thời gian tới.
Tin bài khác
Doanh nghiệp giải thể có quyền nhận lại tiền thuế nộp thừa

Doanh nghiệp giải thể có quyền nhận lại tiền thuế nộp thừa

Khi thực hiện thủ tục giải thể, chấm dứt hiệu lực mã số thuế, doanh nghiệp vẫn được xử lý khoản tiền thuế đã nộp thừa theo quy định, thông qua hoàn trả hoặc bù trừ nghĩa vụ thuế. Cục Thuế vừa yêu cầu chấn chỉnh tình trạng công chức thuế gợi ý, gây sức ép buộc người nộp thuế từ bỏ quyền lợi này để hoàn tất hồ sơ.
Doanh nghiệp cần làm gì để được khấu trừ thuế khi thanh toán qua bên thứ ba?

Doanh nghiệp cần làm gì để được khấu trừ thuế khi thanh toán qua bên thứ ba?

Trong hoạt động kinh doanh, việc thanh toán tiền hàng thông qua công ty liên kết, đơn vị được ủy quyền hoặc đối tác do bên bán chỉ định không phải là trường hợp hiếm gặp. Tuy nhiên, nếu không quy định rõ phương thức thanh toán trong hợp đồng, doanh nghiệp có thể gặp rủi ro khi kê khai khấu trừ thuế giá trị gia tăng (GTGT) đầu vào. Hướng dẫn mới của Thuế tỉnh Hưng Yên tiếp tục làm rõ những điều kiện cần đáp ứng, đồng thời đưa ra cách xử lý hóa đơn khi điều chuyển hàng hóa giữa trụ sở chính và chi nhánh.
Thu ngân sách tăng cao, bài toán sử dụng hiệu quả nguồn lực

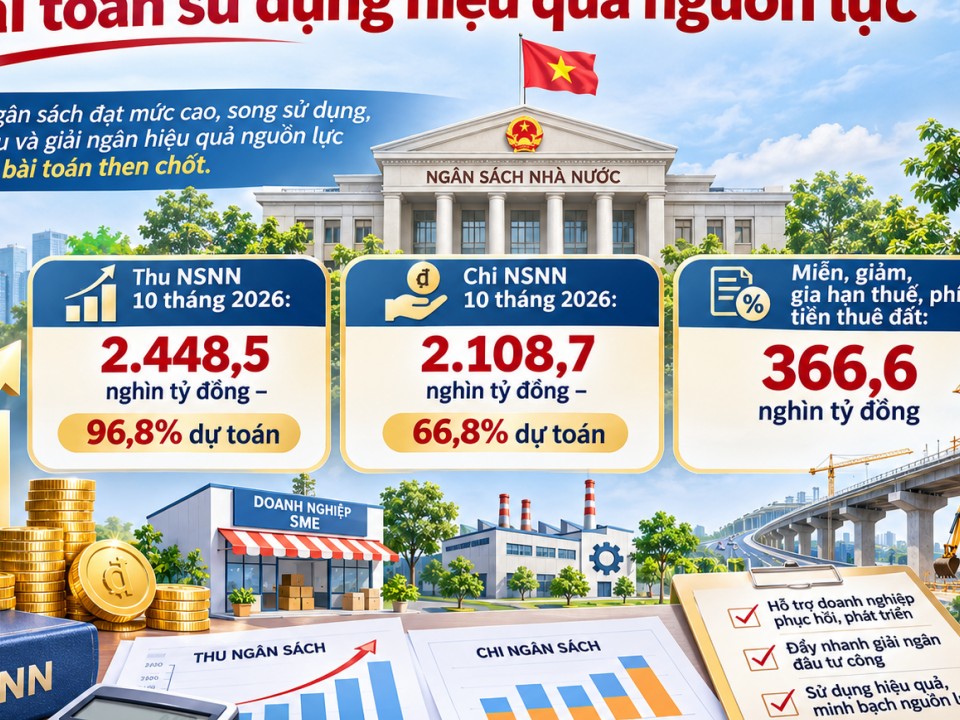
Thu ngân sách tăng cao, bài toán sử dụng hiệu quả nguồn lực

Thu ngân sách nhà nước 10 tháng năm 2026 đạt 96,8% dự toán, trong khi chi ngân sách mới thực hiện 66,8%. Chênh lệch tiến độ thu – chi đặt ra yêu cầu đẩy nhanh thực hiện các nhiệm vụ chi, nâng cao hiệu quả đầu tư công và chuyển hóa nguồn lực tài chính thành động lực tăng trưởng kinh tế.
Hải quan Hải Phòng yêu cầu phong tỏa tài khoản 4 doanh nghiệp nợ thuế

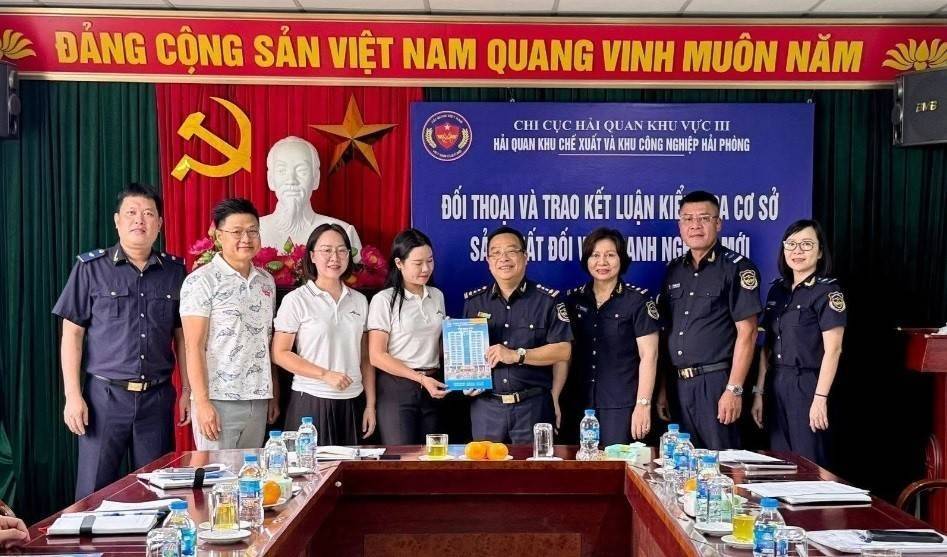
Hải quan Hải Phòng yêu cầu phong tỏa tài khoản 4 doanh nghiệp nợ thuế

Việc Hải quan Hải Phòng đồng loạt ban hành 7 quyết định cưỡng chế đối với 4 doanh nghiệp cho thấy áp lực thực hiện nghĩa vụ thuế đối với các khoản nợ quá hạn vẫn hiện hữu. Đáng chú ý, biện pháp phong tỏa và trích tiền từ tài khoản ngân hàng có thể tác động trực tiếp đến khả năng thanh toán và quản trị dòng tiền của doanh nghiệp.
Thanh tra chỉ ra bất cập quản lý tài chính tại 8 trường thuộc ĐHQG Hà Nội

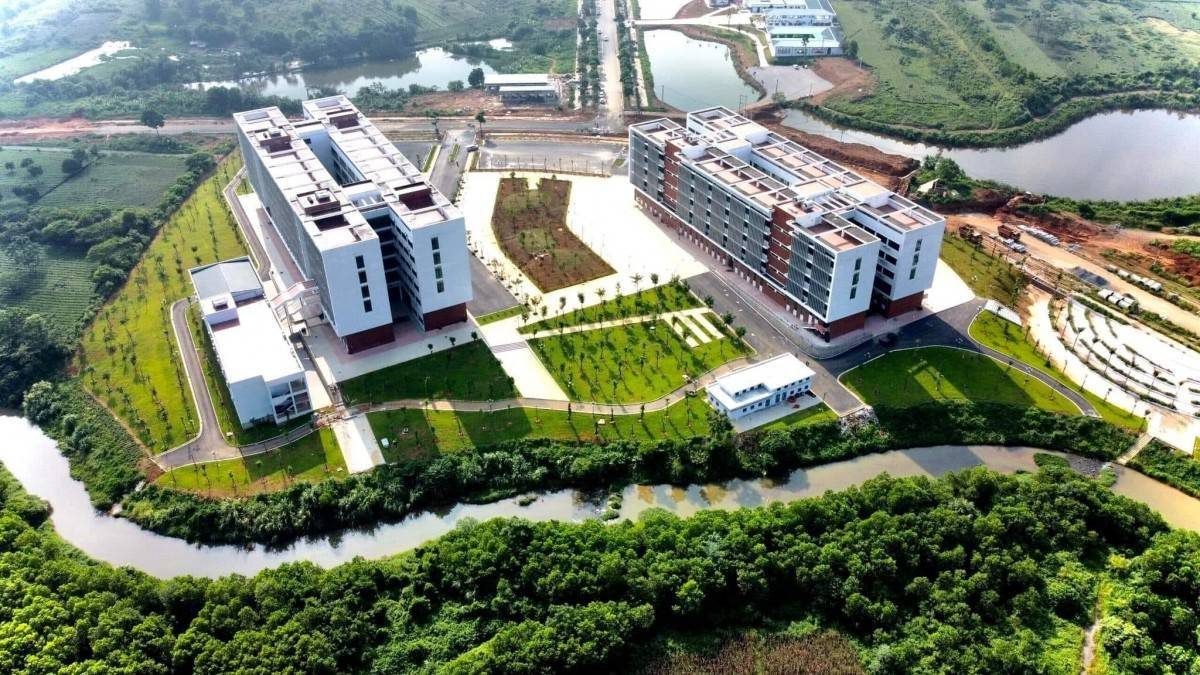
Thanh tra chỉ ra bất cập quản lý tài chính tại 8 trường thuộc ĐHQG Hà Nội

Thanh tra Chính phủ xác định 8 trường thuộc Đại học Quốc gia Hà Nội chậm kê khai, nộp thuế đối với một số khoản thu đào tạo và dịch vụ trong giai đoạn 2021-2024, với tổng doanh thu tạm tính hơn 1.783 tỷ đồng. Cơ quan Thuế được yêu cầu đối chiếu từng khoản thu để xác định số thuế phải nộp, tiền chậm nộp và hành vi vi phạm nếu có.
Thuế tiêu thụ đặc biệt với xăng về 0% từ ngày 1/11

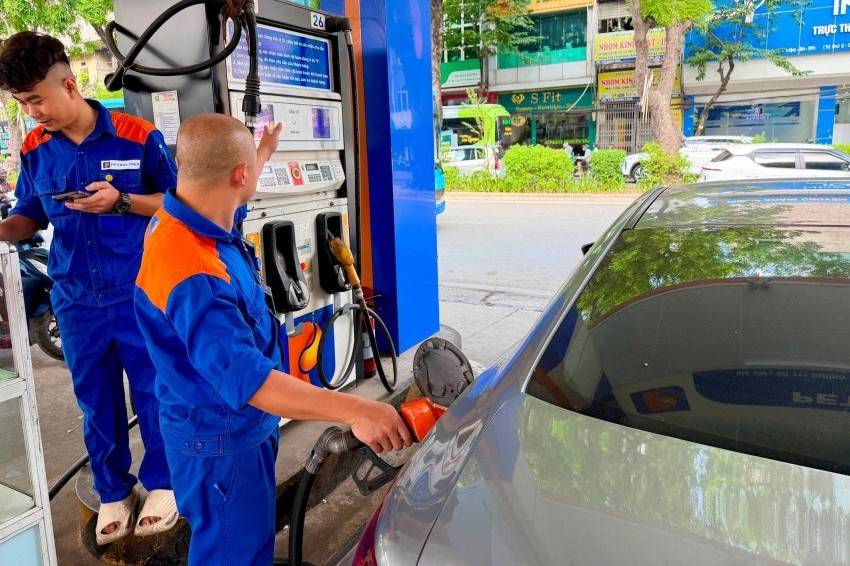
Thuế tiêu thụ đặc biệt với xăng về 0% từ ngày 1/11

Từ ngày 1/11/2026 đến hết ngày 31/3/2027, xăng các loại được áp dụng mức thuế tiêu thụ đặc biệt 0%, theo Nghị quyết mới ban hành của Chính phủ. Chính sách nhằm góp phần giảm áp lực chi phí, hỗ trợ ổn định thị trường xăng dầu và bảo đảm an ninh năng lượng.
Giảm 30% thuế thu nhập cho cá nhân kinh doanh và doanh nghiệp nhỏ

Giảm 30% thuế thu nhập cho cá nhân kinh doanh và doanh nghiệp nhỏ

Nghị định số 398/2026/NĐ-CP hướng dẫn giảm 30% thuế thu nhập cá nhân đối với cá nhân kinh doanh và thuế thu nhập doanh nghiệp đối với doanh nghiệp, tổ chức đủ điều kiện trong hai kỳ tính thuế 2026-2027. Chính sách đi kèm quy định cụ thể về ngưỡng doanh thu, cách xác định số thuế được giảm và trách nhiệm kê khai, nộp bổ sung nếu doanh thu thực tế vượt mức quy định.
Hồ sơ thuế tồn đọng 10 năm có thể được tháo gỡ, làm sạch cho doanh nghiệp

Hồ sơ thuế tồn đọng 10 năm có thể được tháo gỡ, làm sạch cho doanh nghiệp

Bộ Tài chính đề xuất cơ chế đặc thù để xử lý mã số thuế của người nộp thuế đã ngừng hoạt động từ đủ 10 năm. Chính sách hướng tới giảm gánh nặng thủ tục kéo dài, nhưng vẫn đặt ra điều kiện về nghĩa vụ thuế và cơ chế công khai trước khi thực hiện.
Phía sau những dự án lớn là những doanh nghiệp nợ thuế nghìn tỷ

Phía sau những dự án lớn là những doanh nghiệp nợ thuế nghìn tỷ

Danh sách nợ thuế kỳ tháng 9/2026 ghi nhận Xuyên Việt Oil nợ gần 1.978 tỷ đồng, Golden Hill nợ khoảng 1.660 tỷ đồng và HDTC nợ hơn 518 tỷ đồng. Đằng sau các khoản nợ lớn là những hồ sơ kinh doanh, dự án bất động sản và vấn đề thực hiện nghĩa vụ tài chính cần được nhìn nhận cụ thể.
Hà Tĩnh: Hơn 2.400 doanh nghiệp, hộ kinh doanh bị cảnh báo về tình trạng mã số thuế

Hà Tĩnh: Hơn 2.400 doanh nghiệp, hộ kinh doanh bị cảnh báo về tình trạng mã số thuế

Thuế cơ sở 6 tỉnh Hà Tĩnh vừa công khai danh sách 2.432 doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế hoặc không hoạt động tại địa chỉ đã đăng ký.
Hà Tĩnh công khai 179 người nộp thuế nợ gần 310 tỷ đồng

Hà Tĩnh công khai 179 người nộp thuế nợ gần 310 tỷ đồng

Thuế tỉnh Hà Tĩnh vừa công khai danh sách 179 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền gần 310 tỷ đồng tính đến ngày 24/9/2026. Trong danh sách, nhiều doanh nghiệp còn nợ từ hàng trăm triệu đồng.
Thu ngân sách Khánh Hòa tăng 28,8%, nguồn thu đất chiếm hơn một nửa

Thu ngân sách Khánh Hòa tăng 28,8%, nguồn thu đất chiếm hơn một nửa

Trong 9 tháng năm 2026, thu ngân sách nhà nước tại Khánh Hòa đạt hơn 35.005 tỷ đồng, tăng 28,8% so với cùng kỳ. Đáng chú ý, tiền sử dụng đất và tiền thuê đất đóng góp hơn 18.075 tỷ đồng, chiếm 51,6% tổng thu, đặt ra yêu cầu đa dạng hóa nguồn thu để bảo đảm tính bền vững.
Cục Thuế rà soát chi phí, tháo gỡ vướng mắc khi bán lẻ chuyển sang kê khai thuế

Cục Thuế rà soát chi phí, tháo gỡ vướng mắc khi bán lẻ chuyển sang kê khai thuế

Chi phí phần mềm, hóa đơn điện tử đang là những vấn đề được đặt ra trong quá trình chuyển đổi phương thức quản lý thuế. Cục Thuế yêu cầu rà soát thực tế, hướng tới giảm chi phí tuân thủ, tạo thuận lợi cho siêu thị, cơ sở kinh doanh bán lẻ.
Thuế TP. Hồ Chí Minh đẩy nhanh xử lý hồ sơ giải thể doanh nghiệp

Thuế TP. Hồ Chí Minh đẩy nhanh xử lý hồ sơ giải thể doanh nghiệp

Tăng cường phối hợp giữa cơ quan thuế và cơ quan đăng ký kinh doanh, TP. Hồ Chí Minh đã xử lý các hồ sơ giải thể doanh nghiệp theo hướng đồng bộ, minh bạch; đồng thời đẩy mạnh hướng dẫn để doanh nghiệp sớm hoàn tất nghĩa vụ thuế, hạn chế phát sinh thủ tục kéo dài.
Giảm trừ thuế chi phí giáo dục, gia đình được lợi gì?

Giảm trừ thuế chi phí giáo dục, gia đình được lợi gì?

Chính sách giảm trừ chi phí giáo dục, đào tạo tối đa 24 triệu đồng/năm mở thêm cơ hội giảm nghĩa vụ thuế thu nhập cá nhân. Tuy nhiên, mức hưởng lợi thực tế phụ thuộc vào khoản chi đủ điều kiện, thu nhập chịu thuế và hồ sơ quyết toán của từng gia đình.
bao-hiem-that-nghiep