Thứ ba 20/10/2026 18:42
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Quản lý rủi ro đối với nợ công

12/10/2020 00:00
Chính phủ vừa ban hành Nghị định số 94/2018/NĐ-CP về nghiệp vụ quản lý nợ công, trong đó, quy định về quản lý rủi ro đối với nợ công

Ảnh minh họa

Cụ thể, mục tiêu quản lý rủi ro nhằm đảm bảo cơ cấu nợ công hợp lý, phù hợp với mục tiêu, định hướng đặt ra trong kế hoạch vay, trả nợ công 5 năm đã được Quốc hội quyết định; đảm bảo khả năng trả nợ trong trung hạn và nâng cao hiệu quả công tác quản lý nợ công; giảm thiểu những thiệt hại có thể xảy ra trong tình huống xấu nhất với chi phí phát sinh hợp lý.

Về nguyên tắc xử lý rủi ro, việc xem xét xử lý rủi ro được thực hiện cho từng trường hợp cụ thể căn cứ vào mức độ tổn thất có thể xảy ra và nguyên nhân dẫn đến rủi ro; việc phòng ngừa và xử lý rủi ro phải căn cứ vào thoả thuận vay hoặc công cụ nợ gốc trong danh mục nợ công hiện hành, nguyên nhân phát sinh rủi ro, phù hợp với quy định pháp luật Việt Nam và thông lệ quốc tế.

Việc phòng ngừa rủi ro đối với danh mục nợ công phải thực hiện phù hợp với kế hoạch vay, trả nợ công 5 năm, chương trình quản lý nợ công 3 năm và kế hoạch vay, trả nợ hằng năm; tổ chức, cá nhân sử dụng vốn vay sai mục đích, cố ý làm trái quy định làm phát sinh rủi ro nợ công phải chịu trách nhiệm xử lý và bồi thường theo quy định của pháp luật.

Rủi ro đối với nợ công bao gồm: Rủi ro về lãi suất, tỷ giá ngoại tệ do biến động trên thị trường tài chính; rủi ro thanh khoản do thiếu các tài sản tài chính có tính thanh khoản để thực hiện đầy đủ, kịp thời các nghĩa vụ nợ đến hạn theo cam kết, bao gồm khả năng trả nợ của ngân sách trung ương và ngân sách địa phương; rủi ro do biến động thị trường tài chính ảnh hưởng đến việc huy động vốn dẫn đến phải đảo nợ với chi phí cao hoặc mất khả năng đảo nợ; rủi ro tín dụng do đối tượng được vay lại, đối tượng được bảo lãnh không trả được nợ đầy đủ, đúng hạn; các loại rủi ro khác có thể ảnh hưởng đến an toàn nợ công.

Việc quản lý rủi ro tín dụng của đối tượng được vay lại, đối tượng được bảo lãnh Chính phủ thực hiện theo quy định tại Nghị định của Chính phủ về cho vay lại vốn vay ODA, vay ưu đãi nước ngoài của Chính phủ; Nghị định của Chính phủ về cấp và quản lý bảo lãnh Chính phủ.

Đánh giá rủi ro

Nội dung chủ yếu của việc đánh giá rủi ro gồm: Phân tích tình hình kinh tế vĩ mô, tài khóa, tiền tệ, tỷ giá, lãi suất và biến động của thị trường vốn trong nước và quốc tế có tác động đến nợ công; phân tích, đánh giá diễn biến về cơ cấu đồng tiền, lãi suất, kỳ hạn, quy mô, nghĩa vụ trả nợ công, hiện tại và xu hướng tương lai nhằm nhận diện mức độ rủi ro để có biện pháp xử lý rủi ro phù hợp; tính toán mức độ rủi ro, dự kiến chi phí phòng ngừa và xử lý rủi ro trong trường hợp rủi ro xảy ra.

Bộ Tài chính đánh giá rủi ro đối với nợ công, bao gồm nợ Chính phủ, nợ chính quyền địa phương và nợ được Chính phủ bảo lãnh; Ủy ban nhân dân cấp tỉnh đánh giá rủi ro đối với nợ của chính quyền địa phương, bao gồm vay lại vốn vay ODA và vay ưu đãi của Chính phủ, trái phiếu của chính quyền địa phương và các khoản nợ khác của chính quyền địa phương.

Việc đánh giá rủi ro được thực hiện định kỳ gắn với kế hoạch vay, trả nợ công 5 năm, chương trình quản lý nợ công 3 năm và kế hoạch vay, trả nợ công hằng năm. Trên cơ sở đánh giá rủi ro, Bộ Tài chính đề xuất các giải pháp để phòng ngừa rủi ro đối với nợ công; Ủy ban nhân dân cấp tỉnh đề xuất các giải pháp để phòng ngừa rủi ro đối với nợ của chính quyền địa phương.

Các biện pháp phòng ngừa và xử lý rủi ro

Nghị định cũng quy định các biện pháp phòng ngừa và xử lý rủi ro. Cụ thể, đối với phòng ngừa và xử lý rủi ro về lãi suất và tỷ giá ngoại, sử dụng các công cụ phái sinh về lãi suất và đồng tiền.

Đối với việc phòng ngừa và xử lý rủi ro thanh khoản gồm: bố trí nguồn trả nợ đầy đủ, đúng hạn theo quy định tại Điều 54 Luật Quản lý nợ công; phát hành công cụ nợ để đảm bảo thanh khoản; cơ cấu lại kỳ hạn của các khoản nợ, mua lại nợ, hoán đổi khoản nợ hoặc đàm phán gia hạn nợ.

Đối với phòng ngừa và xử lý rủi ro do biến động thị trường tài chính gồm: phát triển thị trường vốn trong nước; nâng cao hệ số tín nhiệm quốc gia để tiếp cận thị trường vốn quốc tế.

Căn cứ vào đánh giá rủi ro và mức độ ảnh hưởng của rủi ro đối với từng khoản nợ hoặc với danh mục nợ, Bộ Tài chính xây dựng đề án cơ cấu lại nợ, trình Thủ tướng Chính phủ quyết định và tổ chức thực hiện; Ủy ban nhân dân cấp tỉnh báo cáo Hội đồng nhân dân cùng cấp quyết định phương án cơ cấu lại nợ của chính quyền địa phương và tổ chức thực hiện.

Chí Kiên
Tin bài khác
Lãi suất ngân hàng hạ nhiệt, doanh nghiệp chờ vốn rẻ đi vào thực tế

Lãi suất ngân hàng hạ nhiệt, doanh nghiệp chờ vốn rẻ đi vào thực tế

Sau yêu cầu điều chỉnh lãi suất của Ngân hàng Nhà nước, các ngân hàng bắt đầu thay đổi biểu lãi suất huy động và mở rộng chương trình cho vay ưu đãi. Diễn biến này tạo thêm dư địa giảm chi phí vốn, song mức hưởng lợi của doanh nghiệp còn phụ thuộc vào điều kiện vay, lĩnh vực hoạt động và khả năng đáp ứng tiêu chuẩn tín dụng.
HDBank triển khai gói tín dụng 10.000 tỷ đồng, giảm lãi suất 1,5%/năm hỗ trợ doanh nghiệp

HDBank triển khai gói tín dụng 10.000 tỷ đồng, giảm lãi suất 1,5%/năm hỗ trợ doanh nghiệp

Ngày 20/10/2026, thực hiện chủ trương của Chính phủ và Ngân hàng Nhà nước về giảm lãi suất cho vay, hỗ trợ sản xuất, kinh doanh và các lĩnh vực ưu tiên, HDBank triển khai gói tín dụng 10.000 tỷ đồng, với lãi suất giảm 1,5%/năm so với mức ưu đãi đang áp dụng cho doanh nghiệp nhỏ và vừa tại HDBank.
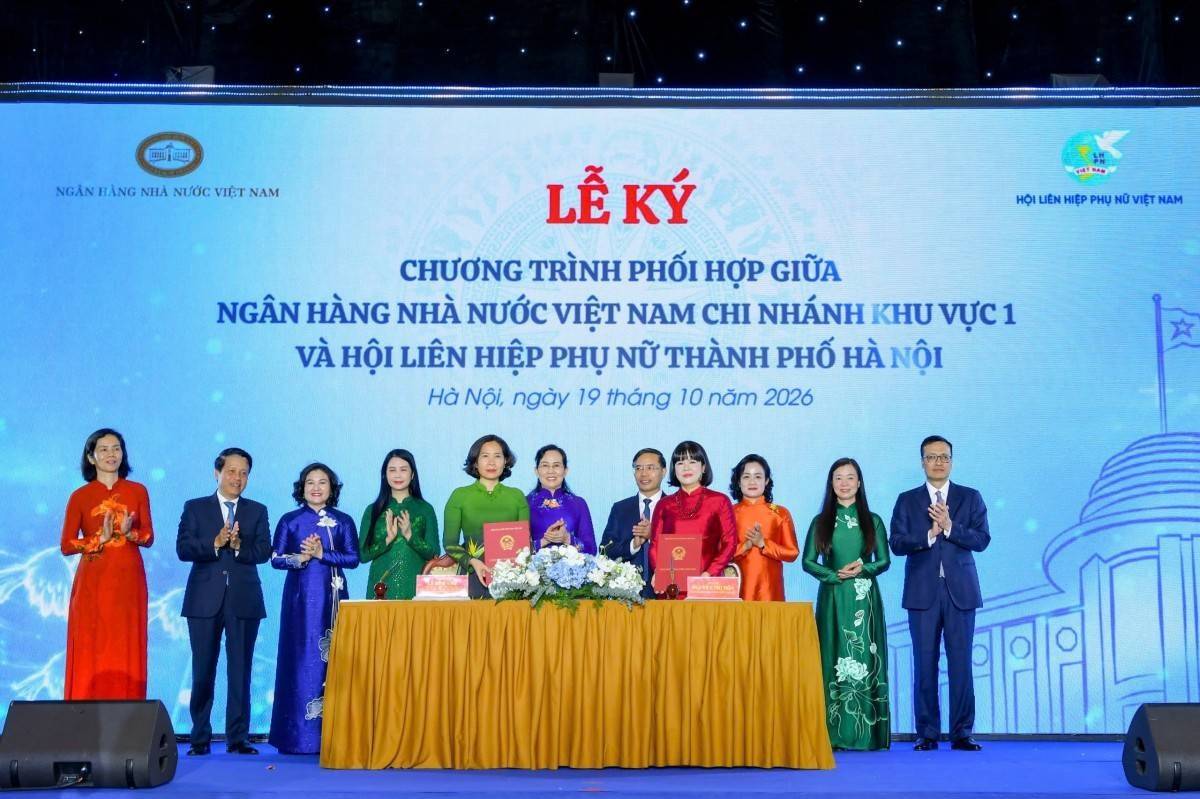
Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam hợp tác hỗ trợ phụ nữ khởi nghiệp

Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam hợp tác hỗ trợ phụ nữ khởi nghiệp

Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam ký chương trình phối hợp giai đoạn 2026-2030, mở rộng cơ hội tiếp cận vốn, ngân hàng số và dịch vụ tài chính cho phụ nữ khởi nghiệp, hộ kinh doanh, hợp tác xã và doanh nghiệp do phụ nữ làm chủ.
Ngân hàng Nhà nước yêu cầu ngân hàng giảm lãi suất, không đua tăng huy động

Ngân hàng Nhà nước yêu cầu ngân hàng giảm lãi suất, không đua tăng huy động

Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm lãi suất huy động, hạ chi phí vay vốn cho doanh nghiệp và kiểm soát chặt chất lượng tín dụng. Ngân hàng không tuân thủ chỉ đạo có thể bị xem xét điều chỉnh chỉ tiêu tăng trưởng tín dụng và áp dụng tỷ lệ an toàn cao hơn.
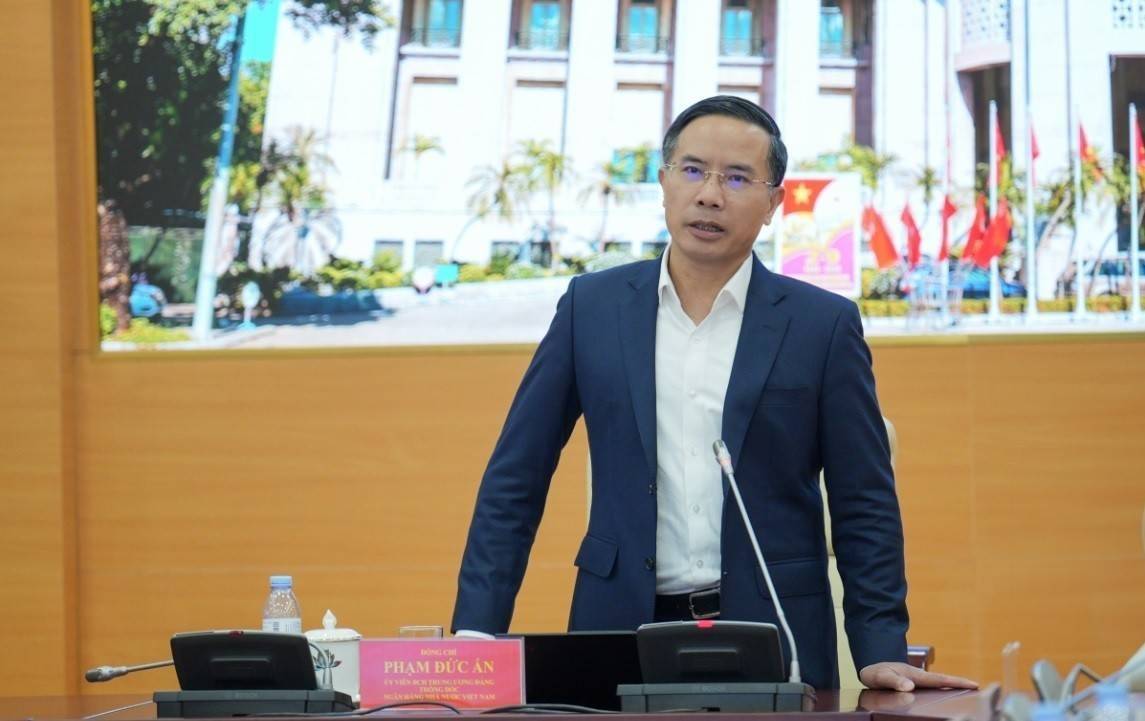
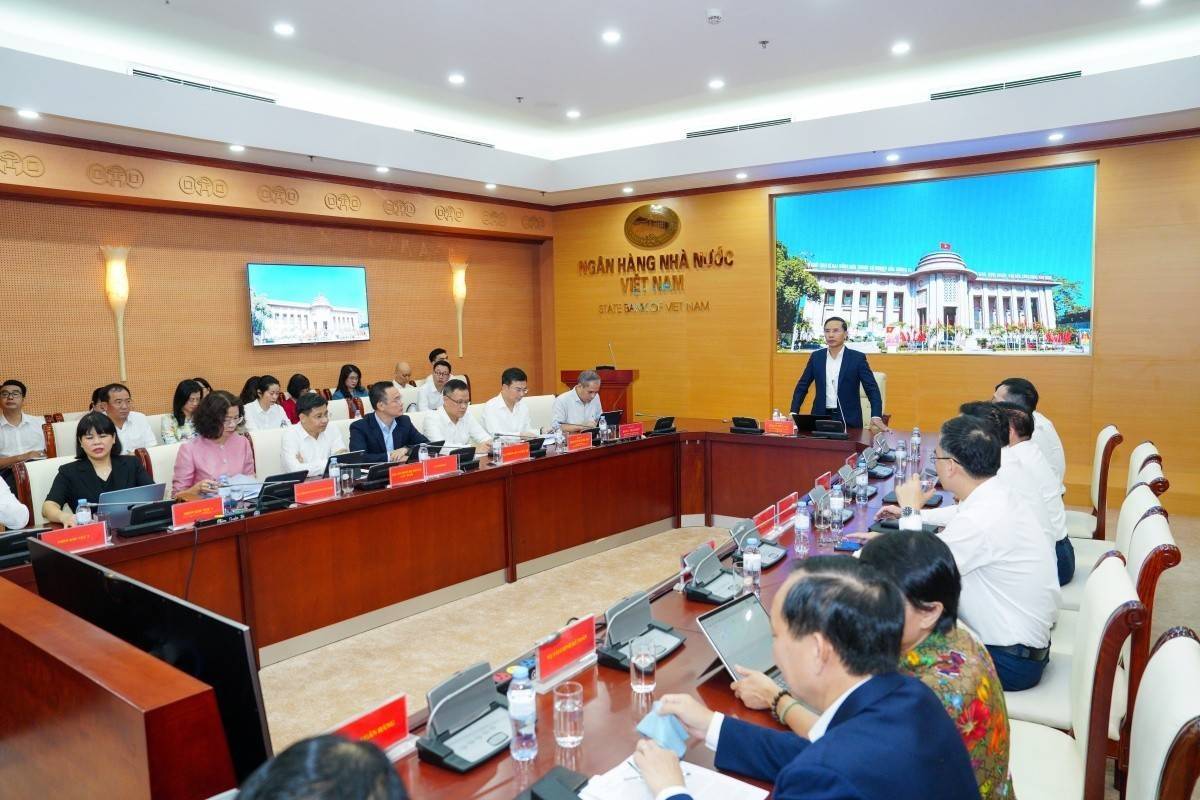
Thống đốc Phạm Đức Ấn yêu cầu ngân hàng chia sẻ lợi nhuận để giảm lãi vay

Thống đốc Phạm Đức Ấn yêu cầu ngân hàng chia sẻ lợi nhuận để giảm lãi vay

Giảm lãi suất cho vay không chỉ là yêu cầu điều hành mà còn là giải pháp giảm chi phí vốn cho doanh nghiệp. Tại cuộc làm việc với lãnh đạo 46 ngân hàng thương mại sáng 19/10, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn nhấn mạnh việc tiết giảm chi phí, hạ chi phí huy động vốn và chia sẻ lợi nhuận để hỗ trợ nền kinh tế, nhưng không đánh đổi an toàn hệ thống.
Thêm cổ đông nắm trên 1% vốn điều lệ của Eximbank: Doanh nghiệp hàng hải tồn tại hơn 4 thập kỷ

Thêm cổ đông nắm trên 1% vốn điều lệ của Eximbank: Doanh nghiệp hàng hải tồn tại hơn 4 thập kỷ

Danh sách cổ đông nắm giữ trên 1% của Eximbank vừa có thêm sự xuất hiện của CTCP Container Việt Nam (Viconship - Mã: VSC) với số cổ phần 19 triệu đơn vị.
HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm đến hết quý I/2027

HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm đến hết quý I/2027

HDBank triển khai chương trình “Tiếp sức vốn vay - Nâng tầm doanh nghiệp do Phụ nữ làm chủ” với hạn mức 2.000 tỷ đồng, lãi suất từ 7,8%/năm, hỗ trợ doanh nghiệp nhỏ và vừa bổ sung vốn lưu động phục vụ sản xuất kinh doanh.
MB trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ

MB trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ

Hà Nội, ngày 03/10/2026 - Ngân hàng TMCP Quân đội (MB) chính thức hoàn tất việc phát hành tăng vốn điều lệ lên 100.687,5 tỷ đồng, trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ. Cột mốc này tiếp tục củng cố nền tảng tài chính, tạo thêm dư địa để MB mở rộng hoạt động kinh doanh, đầu tư công nghệ, nâng cao năng lực quản trị rủi ro và gia tăng đóng góp cho nền kinh tế.
SHB hoạt động ổn định, triển khai tăng vốn đúng quy định, đa dạng nguồn lực tài chính

SHB hoạt động ổn định, triển khai tăng vốn đúng quy định, đa dạng nguồn lực tài chính

Trước những thông tin chưa được kiểm chứng xuất hiện trên thị trường, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) khẳng định hoạt động kinh doanh luôn được duy trì liên tục, an toàn, ổn định; các kế hoạch tài chính, hoạt động quản trị và điều hành được triển khai theo đúng quy định pháp luật. Ngân hàng chủ động củng cố năng lực tài chính, đa dạng hóa nguồn vốn và nâng cao chất lượng quản trị, tạo nền tảng cho chiến lược phát triển dài hạn, đồng thời bảo đảm quyền và lợi ích hợp pháp của khách hàng, cổ đông, nhà đầu tư và các bên liên quan.
LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát” tại sự kiện thể thao cộng đồng

LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát” tại sự kiện thể thao cộng đồng

Đồng hành cùng Lễ phát động Phong trào Toàn dân tập luyện thể thao trong khuôn khổ Chương trình “Vì một Việt Nam khỏe mạnh”, LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát”, kết nối tinh thần rèn luyện thể thao với lối sống tích cực, chủ động chăm sóc sức khỏe và xây dựng cuộc sống cân bằng, hạnh phúc.
Lãi suất vay mua nhà ở xã hội hiện ở mức 6,5%/năm

Lãi suất vay mua nhà ở xã hội hiện ở mức 6,5%/năm

Sau 6 lần điều chỉnh, lãi suất cho vay trong chương trình nhà ở xã hội hiện ở mức 6,5%/năm đối với người mua nhà và 7%/năm đối với chủ đầu tư; thời gian hưởng lãi suất ưu đãi lần lượt là 5 năm và 3 năm.
Doanh nghiệp làm nhà ở xã hội, KCN và hạ tầng được mở thêm room tín dụng

Doanh nghiệp làm nhà ở xã hội, KCN và hạ tầng được mở thêm room tín dụng

Ngân hàng Nhà nước đang mở thêm dư địa tín dụng có chọn lọc cho những lĩnh vực được xác định là động lực tăng trưởng, trong đó có nhà ở xã hội, khu công nghiệp (KCN) và các dự án hạ tầng quy mô lớn.
Tín dụng cuối năm hướng mạnh vào doanh nghiệp nhỏ và vừa

Tín dụng cuối năm hướng mạnh vào doanh nghiệp nhỏ và vừa

Đến cuối tháng 9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025. Những tháng cuối năm, Ngân hàng Nhà nước tiếp tục định hướng dòng vốn vào các động lực tăng trưởng, trong đó ưu tiên các chương trình tín dụng với lãi suất phù hợp cho doanh nghiệp nhỏ và vừa.
LPBank hoàn thành nâng cấp Core Thẻ giai đoạn 1, nâng tầm trải nghiệm thanh toán số

LPBank hoàn thành nâng cấp Core Thẻ giai đoạn 1, nâng tầm trải nghiệm thanh toán số

Hoàn thành nâng cấp Core Thẻ giai đoạn 1 sau 5 tháng triển khai, Ngân hàng Lộc Phát Việt Nam (LPBank) chính thức đưa phiên bản mới vào vận hành từ ngày 04/10/2026, tạo bước tiến về năng lực xử lý, kết nối và an toàn giao dịch. Không chỉ củng cố hạ tầng thanh toán, đây còn là tiền đề để LPBank nâng cấp Core Thẻ giai đoạn 2 với gần 50 tính năng, giải pháp và dịch vụ mới, góp phần nâng tầm trải nghiệm thanh toán số cho khách hàng.
VIB huy động 285 triệu USD, hướng tới 1 tỷ USD vốn quốc tế

VIB huy động 285 triệu USD, hướng tới 1 tỷ USD vốn quốc tế

Ngân hàng Quốc Tế Việt Nam (VIB) đang triển khai kế hoạch huy động 1 tỷ USD nguồn vốn trung và dài hạn từ thị trường vốn quốc tế trong năm 2026, đánh dấu kế hoạch huy động vốn quốc tế có quy mô lớn nhất từ trước đến nay của ngân hàng. Trong khuôn khổ kế hoạch này, VIB đã hoàn tất khoản vay hợp vốn kỳ hạn 3 năm trị giá 285 triệu USD từ chín định chế tài chính đến từ Singapore, Malaysia, Đài Loan và Hong Kong.