Chủ nhật 04/10/2026 08:24
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Chống gian lận hóa đơn điện tử đang bước sang một giai đoạn khác, khi Cơ quan Thuế không chỉ kiểm tra chứng từ đã phát sinh mà ngày càng dựa vào dữ liệu để nhận diện rủi ro từ sớm. Từ việc xác thực người đại diện theo pháp luật bằng nhận diện khuôn mặt đến phân tích quan hệ giữa nhiều doanh nghiệp, mục tiêu là thu hẹp không gian hoạt động của những pháp nhân được lập hoặc sử dụng để mua bán hóa đơn trái phép.
Doanh nghiệp thường “ma” để lại nhiều dấu vết
Một doanh nghiệp có doanh thu hàng chục, thậm chí hàng trăm tỷ đồng nhưng không có kho bãi, tài sản, lao động hay chi phí vận hành tương xứng là dấu hiệu bất thường mà cơ quan quản lý có thể đối chiếu từ nhiều nguồn dữ liệu.
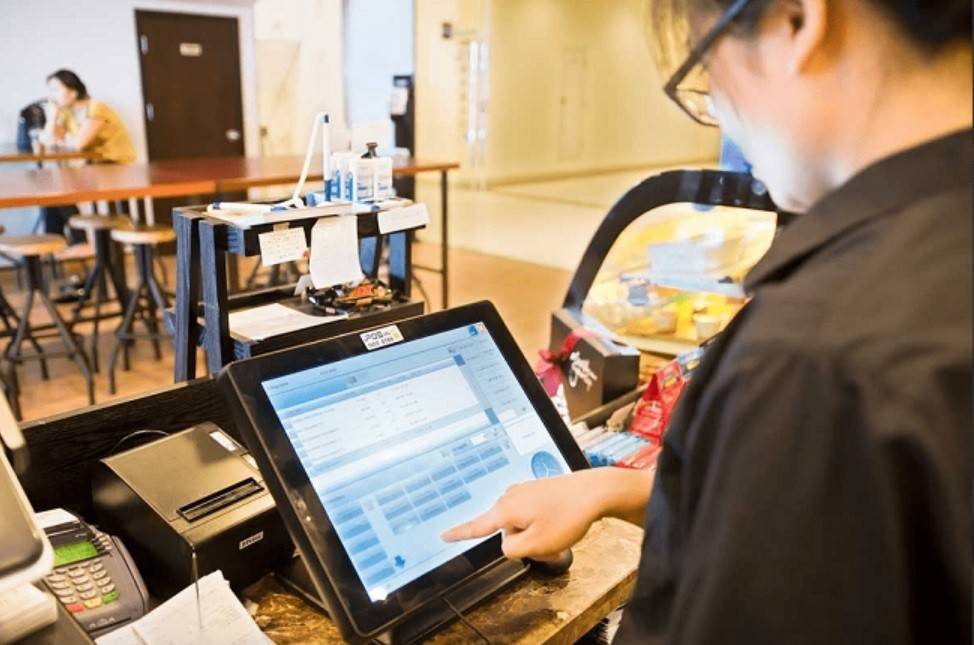 |
| Hóa đơn điện tử ra đời là một giải pháp để phòng chống mua bán, sử dụng trái phép hóa đơn, gian lận thuế. Tuy nhiên, hiện nay vẫn có tình trạng mua bán, sử dụng hóa đơn điện tử bất hợp pháp. Do vậy, ngành Thuế đã và đang triển khai nhiều giải pháp nhằm ngăn chặn tình trạng này - Ảnh minh họa. |
Theo thông tin từ Thuế tỉnh Nghệ An, qua thực tiễn quản lý, các đường dây mua bán trái phép hóa đơn thường có một số đặc điểm như doanh nghiệp hoạt động trong thời gian ngắn rồi bỏ địa chỉ; người đại diện theo pháp luật được thuê đứng tên; nhiều pháp nhân sử dụng chung địa chỉ, số điện thoại, email, kế toán hoặc chữ ký số.
Một dấu hiệu khác nằm ở dòng tiền. Tiền có thể được chuyển khoản để tạo chứng từ thanh toán, sau đó nhanh chóng rút tiền mặt hoặc chuyển qua tài khoản cá nhân rồi quay trở lại bên mua sau khi trừ phí.
Đáng chú ý, gian lận không chỉ là xuất hóa đơn khống. Các thủ đoạn còn có thể gồm ghi nhận doanh thu thấp hơn thực tế, hợp thức hóa chi phí, lợi dụng hồ sơ hoàn thuế hoặc chia nhỏ giao dịch để né các yêu cầu kiểm soát.
Trong bối cảnh đó, một hóa đơn riêng lẻ rất khó nói lên toàn bộ bản chất giao dịch. Vấn đề nằm ở việc các dữ liệu phía sau hóa đơn có “ăn khớp” với nhau hay không.
Sinh trắc học đưa danh tính vào tuyến kiểm soát đầu tiên
Một thay đổi đáng chú ý là Cơ quan Thuế đã triển khai xác thực sinh trắc học đối với người đại diện theo pháp luật khi đăng ký hoặc thay đổi thông tin đăng ký sử dụng hóa đơn điện tử.
Theo Cục Thuế, người đại diện theo pháp luật thực hiện xác thực bằng nhận diện khuôn mặt trên eTax Mobile sau khi Cổng thông tin hóa đơn điện tử tiếp nhận tờ khai. Người thực hiện phải có tài khoản định danh điện tử mức độ 2 trên VNeID và thông tin định danh phải khớp với dữ liệu mà cơ quan Thuế quản lý.
Cách làm này khiến câu chuyện “đứng tên hộ” không còn đơn giản như trước. Danh tính của người đứng sau pháp nhân được đưa vào một lớp kiểm tra ngay trong quá trình đăng ký sử dụng hóa đơn điện tử, thay vì chỉ được xem xét khi doanh nghiệp đã phát sinh dấu hiệu vi phạm.
Tuy nhiên, sinh trắc học cũng không phải “lá chắn” tuyệt đối. Các hành vi gian lận có thể dịch chuyển sang việc thuê người thật tự nguyện xác thực, mua lại pháp nhân đang hoạt động hoặc lợi dụng các giao dịch được chia nhỏ. Vì vậy, danh tính chỉ là một lớp dữ liệu trong bài toán lớn hơn.
Từ một hóa đơn đến “hồ sơ rủi ro 360°”
Đây là hướng mà Thuế tỉnh Nghệ An đang đẩy mạnh. Thay vì xem xét từng hóa đơn độc lập, Cơ quan Thuế sử dụng dữ liệu để nhận diện các mối liên hệ giữa người nộp thuế, trạng thái hoạt động, giao dịch mua - bán, địa chỉ, người đại diện, tài khoản và các dấu hiệu bất thường khác.
Trước đó, Thuế tỉnh Nghệ An cho biết đã vận hành các giải pháp TDRR và Quản trị thuế thông minh 360°, trong đó hệ thống phân tích nhiều lớp dữ liệu để xếp hạng rủi ro và lựa chọn đối tượng cần giải trình hoặc kiểm tra. Các dấu hiệu được quan tâm gồm doanh thu biến động đột biến, giao dịch chéo giữa những doanh nghiệp có quan hệ, hàng hóa mua vào không phù hợp với ngành nghề và năng lực thực tế, cũng như tỷ lệ hóa đơn hủy hoặc điều chỉnh bất thường.
Theo số liệu do Thuế tỉnh Nghệ An công bố, hệ thống đã hỗ trợ rà soát 9.211 hóa đơn nghi vấn của 2.401 người nộp thuế, qua đó ban hành 161 quyết định xử lý vi phạm; tổng giá trị điều chỉnh kê khai, truy thu thuế và tiền phạt đạt 89,769 tỷ đồng.
Điểm đáng chú ý của mô hình này không nằm ở một thuật toán đơn lẻ, mà ở khả năng ghép các dấu hiệu thành một bức tranh tổng thể. Một doanh nghiệp có thể không bất thường nếu nhìn riêng từng tiêu chí, nhưng khi cùng lúc trùng địa chỉ, dùng chung người đại diện, có giao dịch vòng với nhóm đối tác và doanh thu tăng đột biến, mức độ rủi ro sẽ khác hẳn.
Doanh nghiệp chân chính cũng được hưởng lợi
Quản lý rủi ro bằng dữ liệu không chỉ nhằm xử lý doanh nghiệp vi phạm. Với doanh nghiệp liêm chính và tuân thủ, việc nhận diện đúng đối tượng rủi ro có thể giúp Cơ quan Thuế tập trung nguồn lực vào những trường hợp cần kiểm tra thay vì yêu cầu giải trình tràn lan.
Đây cũng là lý do bài toán chống hóa đơn bất hợp pháp phải đi cùng cơ chế cảnh báo cho bên mua. Một doanh nghiệp có giao dịch thực, hàng hóa thực và thanh toán thực tế có thể gặp rủi ro nếu đối tác sau đó bị xác định có hành vi vi phạm. Khi dữ liệu rủi ro được cập nhật kịp thời, doanh nghiệp có cơ hội rà soát lại hồ sơ, chứng từ và giao dịch với đối tác trước khi rủi ro lan rộng.
Về lâu dài, cuộc chiến với hóa đơn “ma” sẽ không chỉ nằm ở việc phát hiện một pháp nhân đáng ngờ. Đó là quá trình kết nối danh tính - hóa đơn - dòng tiền - quan hệ doanh nghiệp - năng lực hoạt động thực tế thành một hồ sơ rủi ro đủ rộng để cảnh báo trước khi gian lận tạo ra hậu quả lớn.