Chủ nhật 08/11/2026 13:52
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Doanh nghiệp - Doanh nhân

Thiếu cơ chế quản lý, vay qua App biến tướng tín dụng đen

12/10/2020 00:00
Trong khi Ngân hàng Nhà nước đang đề nghị xây dựng Nghị định về cơ chế thử nghiệm có kiểm soát hoạt động công nghệ tài chính (Fintech) trong hoạt động ngân hàng thì dịch vụ cho vay tiền trên các ứng dụng trực tuyến (vay qua App) đang bùng nổ.

vay-tien-qua-app-1672-1599214644.jpg

Vay tiền qua ứng dụng App đang bùng nổ.

Theo cảnh báo của Công an TPHCM, phương thức, thủ đoạn của tội phạm cho vay nặng lãi thông qua App được ứng dụng trên điện thoại di động để cho vay tiền mang tên “Vaytocdo”, “Moreloan”, “VD online”... Nhiều ứng dụng trong số này cho vay với lãi suất lên tới 2,5%/ngày, tương đương 17,5%/tuần, 75%/tháng và 912,5%/năm.

Biến tướng cho vay qua app

Vay qua app thực chất là một ứng dụng cho vay tín chấp, người đi vay không cần có tài sản đảm bảo và người cho vay thì dựa vào uy tín của người đi vay về thu nhập và khả năng trả nợ để cho vay. Các giao dịch được thực hiện trực tuyến, thông qua các trang web, các sàn giao dịch trực tuyến hoặc các ứng dụng được cài đặt trên điện thoại thông minh.

Việc vay và cho vay tiền qua App rất thuận lợi, người có nhu cầu vay tiền nhanh chóng được đáp ứng với một số thao tác đăng ký đơn giản trên máy tính như: tải app, điền thông tin cá nhân, số tài khoản nhận tiền, gửi ảnh chụp cá nhân và chứng minh nhân dân, đồng ý cho App truy cập danh bạ cá nhân.

Tuy nhiên, có nhiều App cho vay biến tướng, trở thành một dạng của tín dụng đen, kéo theo nhiều hệ lụy khôn lường, ảnh hưởng đến an ninh, trật tự.

Trước tình trạng trên, nhiều ý kiến cho rằng cần xem lại thời gian cũng như cơ chế thử nghiệm có kiểm soát hoạt động Fintech, trong đó có hoạt động cho vay qua App nhằm có thể nhanh chóng kiểm soát được hoạt động cho vay đang gây nhiều bất ổn cho xã hội.

TS Nguyễn Trí Hiếu, chuyên gia tài chính - ngân hàng nhìn nhận, việc có một khuôn khổ cơ chế thử nghiệm có kiểm soát cho hoạt động Fintech sẽ thúc đẩy đổi mới sáng tạo, hạn chế sự cạnh tranh không lành mạnh, ngăn chặn các hành vi vi phạm pháp luật, bảo vệ lợi ích của người sử dụng dịch vụ. Đặc biệt, sẽ hạn chế rủi ro xảy ra cho khách hàng khi tham gia sử dụng dịch vụ Fintech chưa được cho phép chính thức là rất cần thiết.

Tuy nhiên, chuyên gia này cho rằng cần rút ngắn thời gian thử nghiệm các giải pháp này theo dự kiến của NHNN từ 1-2 năm, thì nên giảm xuống 1 năm. Bởi việc kéo dài thời gian thử nghiệm càng lâu càng khiến các hình thức cho vay trá hình, cho vay nặng lãi qua App có thêm thời gian gây thiệt hại cho người dùng.

Không để nằm ngoài vòng pháp luật

Trong lúc chờ cơ quan quản lý hoàn thiện các bước thử nghiệm trước khi có thể tiến tới xây dựng và trình thông qua các quy định pháp lý về hoạt động Fintech cũng như hoạt động cho vay ngang hàng (P2P Lending) bao gồm việc cho vay qua App, nhiều ý kiến cho rằng cần có biện pháp kiểm soát hoạt động này để giảm rủi ro.

Theo đánh giá của TS Phạm Chí Quang, Phó Vụ trưởng Vụ Chính sách tiền tệ (NHNN), các quốc gia đều xem P2P Lending hay cho vay qua App là lĩnh vực kinh doanh có điều kiện, cần được cấp phép, việc chậm trễ trong việc ban hành quy định quản lý vì vậy dẫn đến ảnh hưởng quyền lợi người tiêu dùng tài chính và gây bất ổn kinh tế - xã hội.

Tuy nhiên tại Việt Nam hiện thời chưa có quy định pháp luật quản lý chuyên ngành về hoạt động P2P lending, do vậy các cơ quan quản lý cần phối hợp rà soát, sửa đổi bổ sung các quy định về điều kiện kinh doanh đối với hoạt động P2P lending.

Với thực tế này, TS Phạm Chí Quang đề xuất hướng xây dựng cơ chế thí điểm hoạt động P2P Lending và kiến nghị đưa hoạt động P2P Lending thành hoạt động kinh doanh có điều kiện.

TS. Nguyễn Trí Hiếu đề xuất, NHNN có thể xem xét bổ sung thêm quy định cho phép các công ty tham gia hoạt động cho vay ngang hàng được truy cập thông tin tín dụng từ cổng thông tin kết nối khách hàng vay của Trung tâm Thông tin tín dụng quốc gia Việt Nam (CIC) thuộc NHNN. Khi được truy vấn thông tin khách hàng trên hệ thống này, các công ty hoạt động trong lĩnh vực cho vay ngang hàng sẽ biết người vay có bị nợ xấu hay không.

Nhờ đó, quyền lợi an toàn vốn của nhà đầu tư sẽ được bảo đảm tốt hơn và đồng thời giúp người dân tiếp cận kênh tín dụng chính thức thay vì tiếp cận tín dụng đen.

Luật sư Trương Thanh Đức, Chủ tịch Công ty luật Basico cho rằng, cơ quan quản lý nhà nước cần nhanh chóng ban hành khung pháp lý thí điểm cho các mô hình dịch vụ mới này chứ không nên kéo dài, tránh để hoạt động này ở ngoài vòng pháp luật lâu. Khung pháp lý sẽ tạo cơ hội công bằng cho các công ty được tiếp cận lẫn tham gia cung ứng dịch vụ tài chính qua App.

Trong khi chờ cơ chế quản lý, để tránh rủi ro cho bản thân, ông Trần Đại Dương, Giám đốc điều hành Công ty cổ phần Interloan - một startup trong lĩnh vực fintech lưu ý, người dân cần tỉnh táo để phân biệt app “làm ăn chân chính” hay App lừa đảo.

Theo đó, khi vay tiền người dân phải yêu cầu app cho vay công khai, minh bạch tổng số tiền cần phải nộp là bao nhiêu. Xem tổng chi phí có đúng như lãi suất mà họ công bố không là biết ngay cách làm ăn của những app cho vay này ra sao.

Căn cứ theo quy định của pháp luật hiện hành, nếu các đối tượng, tổ chức đứng sau các App cho vay tiền dính tới việc cho vay với lãi suất cao, “khủng bố” người vay thì có thể bị xử lý như sau:

Tại Khoản 1 Điều 201 Bộ luật Hình sự năm 2015 nêu rõ, người nào trong giao dịch dân sự mà cho vay với lãi suất gấp 5 lần lãi suất cao nhất quy định trong Bộ luật Dân sự, thu lợi bất chính từ 30.000.000 đồng đến dưới 100.000.000 đồng, hoặc đã bị xử phạt vi phạm hành chính về hành vi này hoặc đã bị kết án về tội này, chưa được xóa án tích mà còn vi phạm, thì bị phạt tiền từ 50.000.000 đồng đến 200.000.000 đồng hoặc phạt cải tạo không giam giữ đến 3 năm.

Theo Khoản 2 Điều 201, nếu phạm tội thu lợi bất chính từ 100.000.000 đồng trở lên, thì bị phạt tiền từ 200.000.000 đồng đến 1.000.000.000 đồng hoặc phạt tù từ 6 tháng đến 3 năm.

Tại Khoản 3, người phạm tội còn có thể bị phạt tiền từ 30.000.000 đồng đến 100.000.000 đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 1 năm đến 5 năm.

Đối với hành vi gọi điện đe dọa, tung tin sai, bôi nhọ người vay chưa trả đúng hạn lên mạng xã hội… có thể bị truy tố theo Điều 155 Bộ luật Hình sự 2015 về tội làm nhục người khác. Nếu hành vi đó gây ảnh hưởng nghiêm trọng đến danh dự cá nhân thì có thể làm đơn tố cáo gửi lên cơ quan công an kèm theo các tài liệu chứng minh để cơ quan công an xác minh, điều tra, xử lý.

Thanh Hoa

Tin bài khác
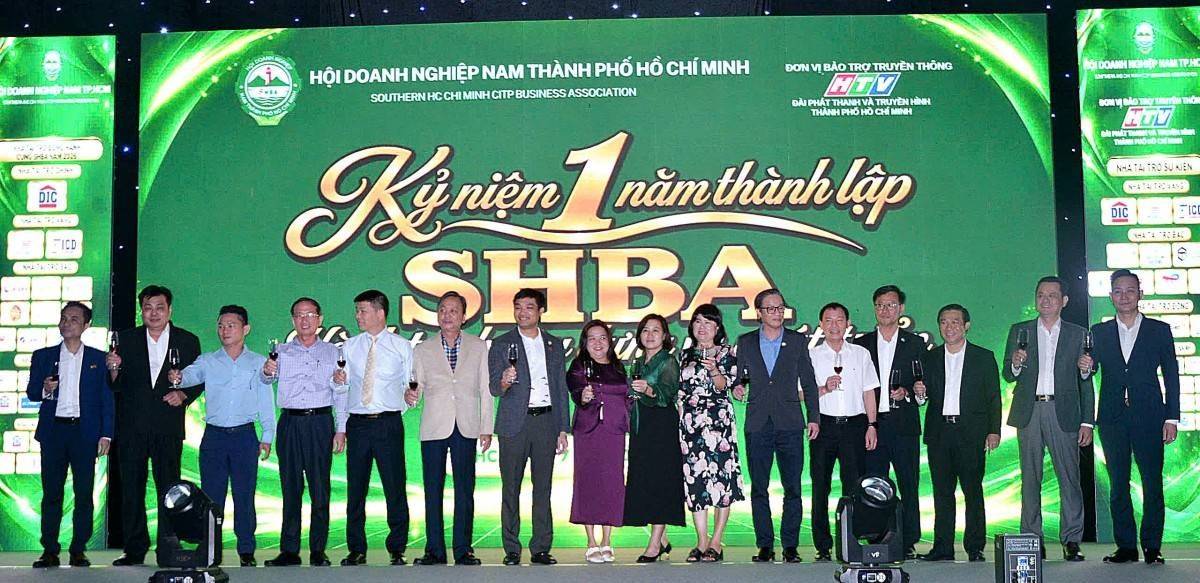
Sau một năm thành lập, SHBA đã tạo ra nhiều dấu ấn trong kết nối công đồng doanh nghiệp

Sau một năm thành lập, SHBA đã tạo ra nhiều dấu ấn trong kết nối công đồng doanh nghiệp

Ngày 7/11/2026, Hội Doanh nghiệp Nam TP. Hồ Chí Minh (SHBA) tổ chức lễ kỷ niệm một năm thành lập với chủ đề “Hành trình xây dựng và phát triển”. Không chỉ là dịp nhìn lại chặng đường đầu tiên, chương trình còn tạo không gian giao lưu, ghi nhận đóng góp và mở rộng kết nối giữa các doanh nghiệp hội viên.
PNJ tiếp tục đối diện khó khăn: Giám đốc Tài chính nộp đơn từ nhiệm

PNJ tiếp tục đối diện khó khăn: Giám đốc Tài chính nộp đơn từ nhiệm

Sau hơn hai năm giữ chức, ông Nguyễn Minh Hải - Giám đốc cao cấp – Tài chính nhiệm kỳ 2025 – 2028 của PNJ đã nộp đơn từ nhiệm.
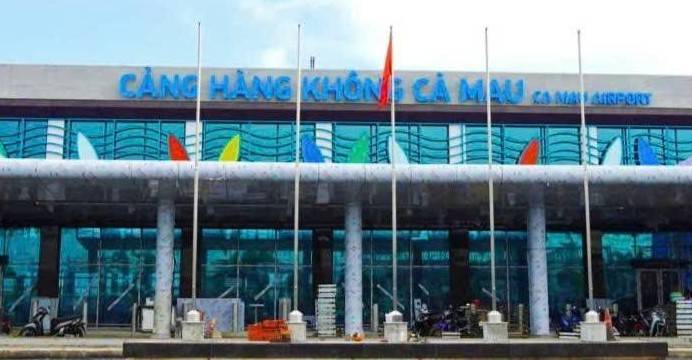
Cảng Hàng không Cà Mau dự kiến khai thác trở lại từ ngày 18/12

Cảng Hàng không Cà Mau dự kiến khai thác trở lại từ ngày 18/12

Dự kiến từ 0 giờ ngày 18/12, Cảng Hàng không Cà Mau sẽ chính thức khai thác trở lại sau thời gian tạm dừng để thực hiện dự án mở rộng, nâng cấp.
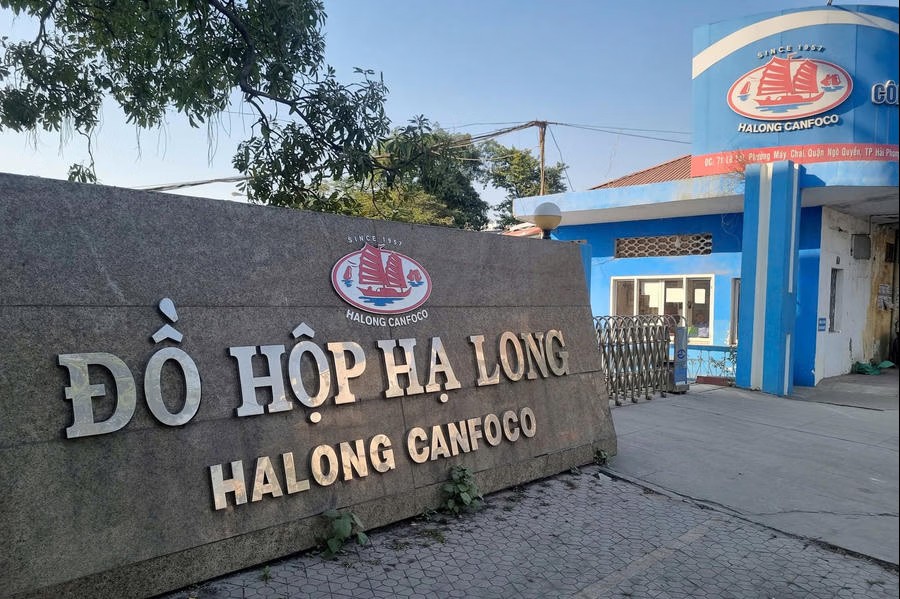
Đồ hộp Hạ Long: Bốn quý thua lỗ, phục hồi vẫn là bài toán khó

Đồ hộp Hạ Long: Bốn quý thua lỗ, phục hồi vẫn là bài toán khó

Một năm sau vụ việc sử dụng thịt lợn nhiễm bệnh để sản xuất pate bị phanh phui, CTCP Đồ hộp Hạ Long (mã CAN) vẫn chưa thoát khỏi vòng xoáy khó khăn. Doanh thu 9 tháng năm 2026 giảm 37%, lỗ sau thuế 24 tỷ đồng, trong khi quý III tiếp tục ghi nhận khoản lỗ thứ tư liên tiếp.
Nhà sản xuất

Nhà sản xuất 'Anh trai vượt ngàn chông gai' thay Chủ tịch, Tổng Giám đốc

Bà Ngô Thị Vân Hạnh - người được xem là "kiến trúc sư trưởng" đứng sau loạt chương trình truyền hình ăn khách như Chị đẹp đạp gió, Anh trai vượt ngàn chông gai, Quán nhà Haha,... vừa lên chức Chủ tịch YeaH1. Công ty này cũng vừa có Tổng giám đốc mới là bà Nguyễn Thị Hà My.
PVFCCo – Phú Mỹ nâng gấp đôi mục tiêu lợi nhuận năm 2026

PVFCCo – Phú Mỹ nâng gấp đôi mục tiêu lợi nhuận năm 2026

PVFCCo – Phú Mỹ điều chỉnh kế hoạch kinh doanh năm 2026 với lợi nhuận sau thuế hợp nhất dự kiến đạt 1.445 tỷ đồng, tăng 112,5% so với mục tiêu ban đầu. Doanh thu hợp nhất cũng được nâng lên 19.000 tỷ đồng, cùng kế hoạch tăng vốn đầu tư lên gần 1.400 tỷ đồng.
Cổ đông nhà nước muốn rút hết vốn tại Eximbank sau 20 năm đầu tư

Cổ đông nhà nước muốn rút hết vốn tại Eximbank sau 20 năm đầu tư

Theo cổ đông nhà nước HFIC, việc lãnh đạo cấp cao của Eximbank thường xuyên thay đổi có thể khiến công tác quản lý, giám sát hiệu quả sử dụng vốn đầu tư gặp khó khăn. Đồng thời, những biến động này cũng tiềm ẩn rủi ro đối với việc bảo đảm quyền lợi của HFIC khi chiến lược hoạt động của Eximbank có thể thay đổi.
Tập đoàn Hà Đô: Dự phòng nợ khó đòi gần 940 tỷ đồng, lợi nhuận quý III giảm sâu

Tập đoàn Hà Đô: Dự phòng nợ khó đòi gần 940 tỷ đồng, lợi nhuận quý III giảm sâu

Lợi nhuận sau thuế quý III/2026 của Tập đoàn Hà Đô giảm 32,3% so với cùng kỳ, trong khi dự phòng phải thu khó đòi tại cuối tháng 9 tăng lên gần 940 tỷ đồng. Áp lực thu hồi công nợ, doanh thu năng lượng suy giảm cùng khoản truy thu và xử phạt thuế hơn 3 tỷ đồng đặt ra nhiều vấn đề về chất lượng tài sản và hiệu quả kinh doanh của doanh nghiệp.
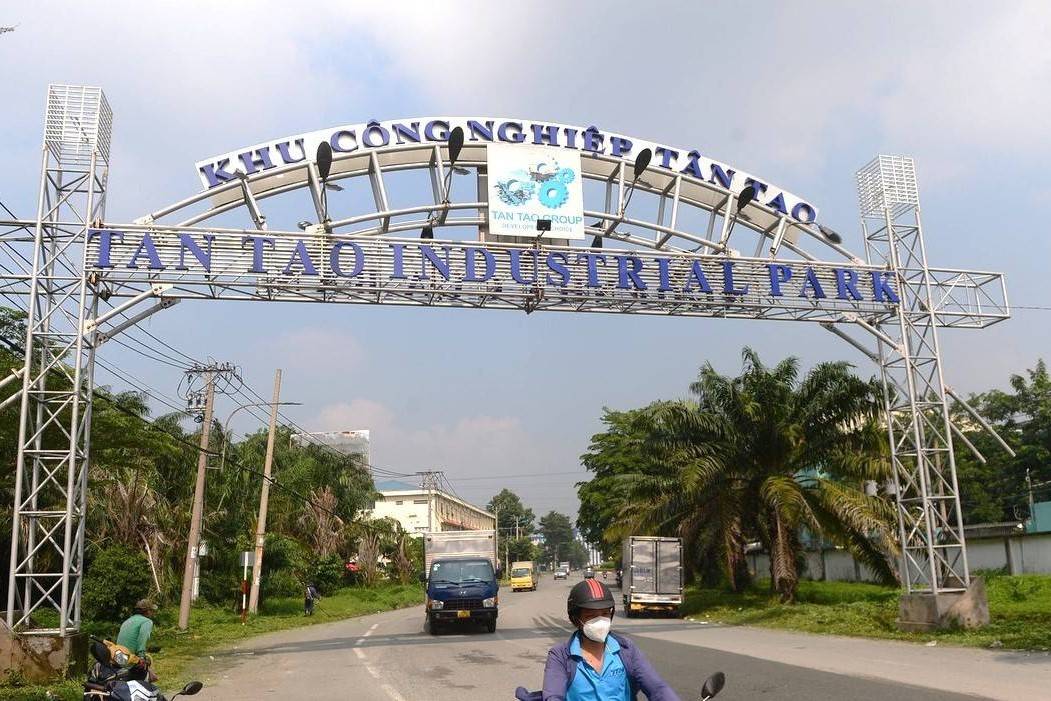
Công nghiệp Tân Tạo: Vướng mắc pháp lý kéo dài, hơn 7.180 tỷ đồng nằm tại các dự án

Công nghiệp Tân Tạo: Vướng mắc pháp lý kéo dài, hơn 7.180 tỷ đồng nằm tại các dự án

Công nghiệp Tân Tạo cho biết những hệ lụy từ quyết định mở thủ tục phá sản năm 2018 cùng các vướng mắc về hóa đơn, đất đai và quy hoạch đã ảnh hưởng đến hoạt động kinh doanh, khả năng huy động vốn và tiến độ triển khai dự án. Đến cuối tháng 9/2026, hơn 7.180 tỷ đồng tài sản của doanh nghiệp vẫn tập trung tại hàng tồn kho và các dự án dở dang.
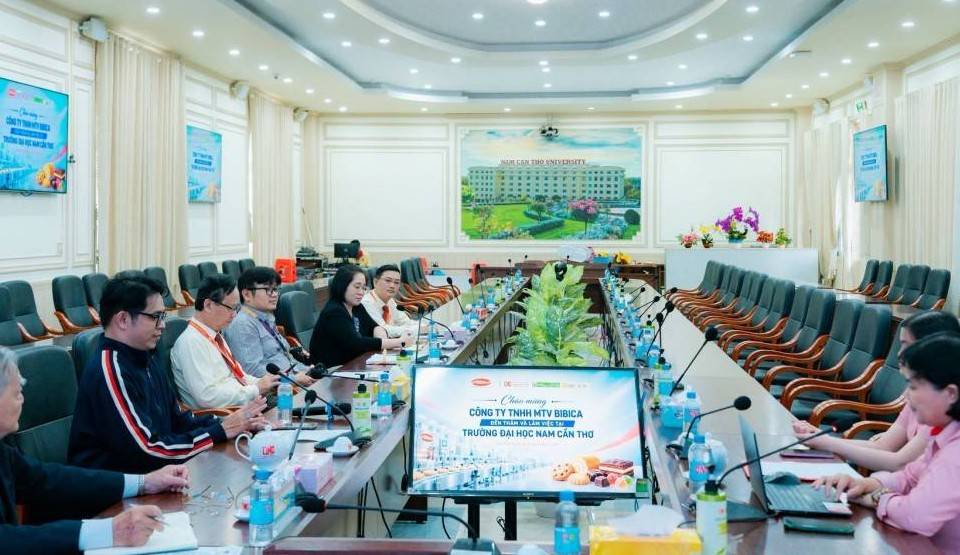
Mô hình “doanh nghiệp trong trường học đại học” mở đường ra thị trường lao động

Mô hình “doanh nghiệp trong trường học đại học” mở đường ra thị trường lao động

Khi giáo dục đại học chuyển mình theo hướng ứng dụng, đổi mới sáng tạo và hội nhập quốc tế, sự gắn kết giữa nhà trường và doanh nghiệp ngày càng trở thành yếu tố quan trọng.
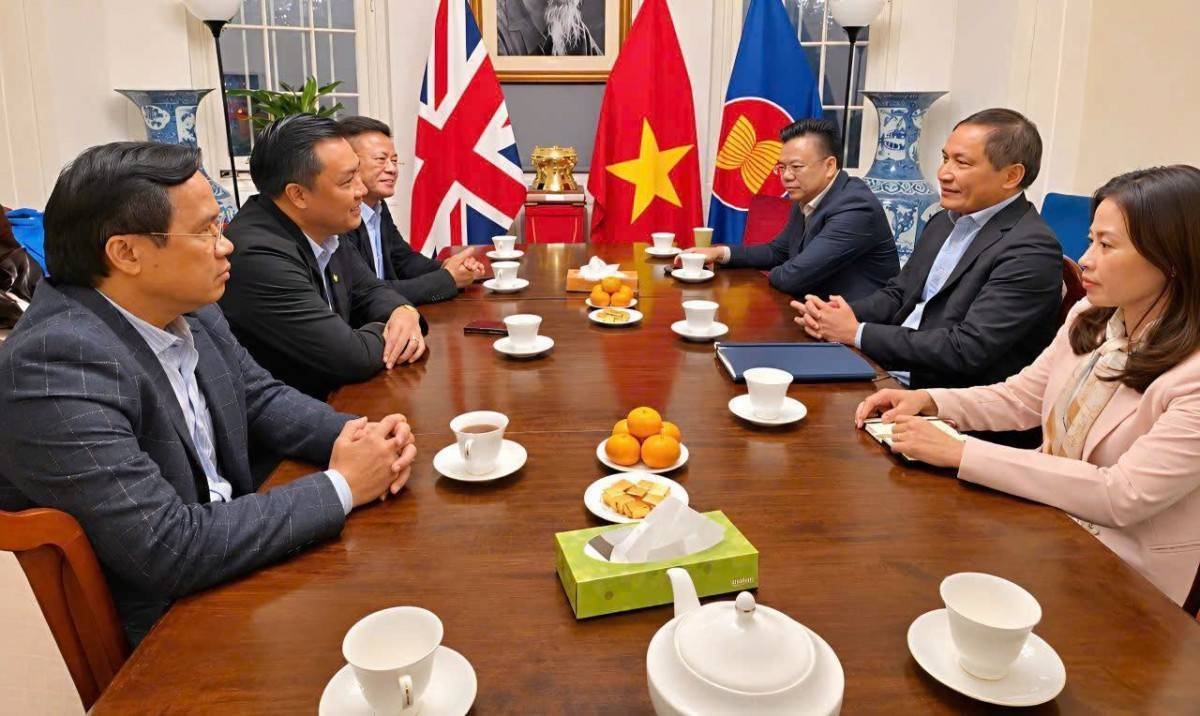
Saigontourist Group mở rộng thị trường khách hai chiều với Anh và châu Âu

Saigontourist Group mở rộng thị trường khách hai chiều với Anh và châu Âu

Không chỉ hướng đến việc đưa du khách Anh và châu Âu đến Việt Nam, Saigontourist Group còn muốn mở rộng các hành trình đưa người Việt Nam khám phá những điểm đến tại châu Âu. Hoạt động xúc tiến trước thềm WTM London 2026 cho thấy doanh nghiệp đang tìm cách kết nối thị trường theo cả hai chiều, với sự đồng hành của cơ quan ngoại giao và ngành hàng không.
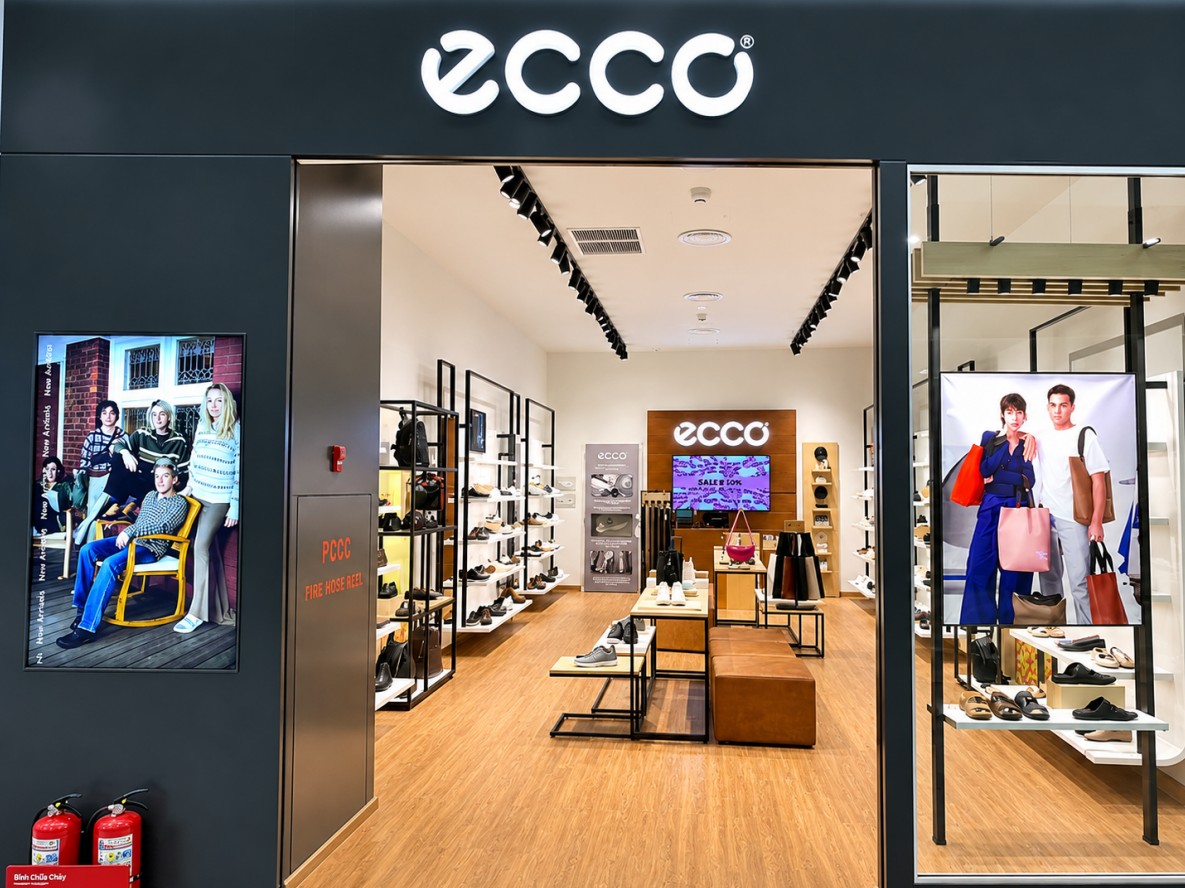
Nhà máy 30 triệu USD ở Bình Dương dừng hoạt động, hé lộ sức khỏe tài chính của thương hiệu giày ECCO

Nhà máy 30 triệu USD ở Bình Dương dừng hoạt động, hé lộ sức khỏe tài chính của thương hiệu giày ECCO

ECCO là thương hiệu giày dép đến từ Đan Mạch, được thành lập năm 1963. Tại Việt Nam, doanh nghiệp có nhà máy với 1.400 lao động đặt tại Khu công nghiệp Bàu Bàng, địa bàn trước đây thuộc tỉnh Bình Dương. Công ty vừa công bố giải thể từ ngày 2/11.
ĐHĐCĐ thường niên AgriS: Định hình động lực tăng trưởng mới đến niên độ 2030 - 2031

ĐHĐCĐ thường niên AgriS: Định hình động lực tăng trưởng mới đến niên độ 2030 - 2031

Ngày 2/11/2026 tại TP. Hồ Chí Minh, Công ty CP Thành Thành Công – Biên Hòa (AgriS, HOSE: SBT) tổ chức ĐHĐCĐ thường niên niên độ 2025-2026 theo hình thức hybrid. Đại hội thông qua 14 tờ trình với tỷ lệ đồng thuận trên 98%, trong đó có các nội dung về kiện toàn HĐQT, phương án cổ tức, định hướng phát triển các động lực tăng trưởng mới đến niên độ 2030-2031.
Hơn 243.600 doanh nghiệp mới và trở lại thị trường trong 10 tháng

Hơn 243.600 doanh nghiệp mới và trở lại thị trường trong 10 tháng

Dù số doanh nghiệp mới trong 10 tháng năm 2026 giảm nhẹ so với cùng kỳ, tổng vốn đăng ký vẫn tăng 34,3%, đạt hơn 2,13 triệu tỷ đồng. Đáng chú ý, tổng số doanh nghiệp thành lập mới và quay trở lại hoạt động đạt hơn 243.600, trong khi số doanh nghiệp hoàn tất thủ tục giải thể tăng tới 109,8%, cho thấy bức tranh kinh doanh vẫn có sự phân hóa đáng kể.
Chân dung nữ doanh nhân 8x ngồi ghế quyền Tổng Giám đốc Sacombank

Chân dung nữ doanh nhân 8x ngồi ghế quyền Tổng Giám đốc Sacombank

Đây là lần thứ ba trong năm Sacombank thay người giữ quyền Tổng Giám đốc ngân hàng. Người vừa được bổ nhiệm là bà Nguyễn Thị Kiều Anh - người có nhiều năm làm việc tại LPBank trước đó.