Thứ sáu 16/10/2026 10:06
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Theo Forbes, tài sản theo thời gian thực của ông được ước tính khoảng 6 tỷ USD vào giữa tháng 10/2026. Ông mang quốc tịch Georgia, sinh sống tại Almaty, Kazakhstan, và tạo dựng tài sản chủ yếu từ lĩnh vực công nghệ tài chính.
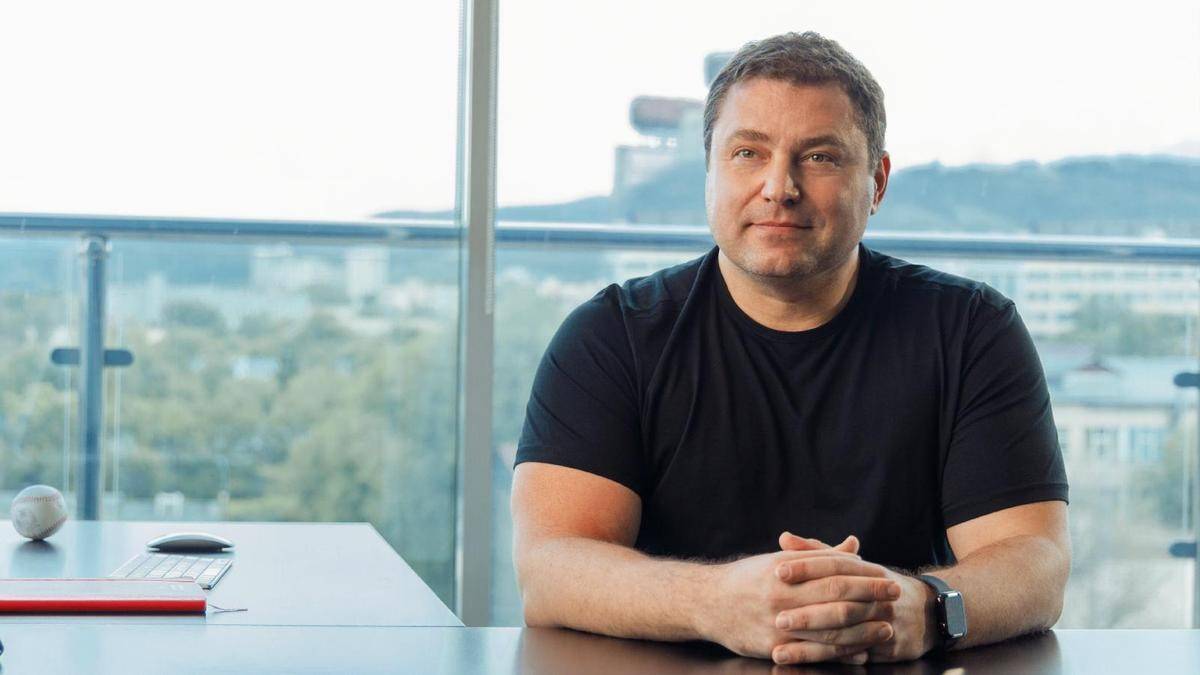 |
| Tỷ phú Mikhail Lomtadze, CEO Kaspi.kz, doanh nhân góp phần đưa nền tảng công nghệ tài chính Kazakhstan phát triển thành siêu ứng dụng. |
Mikhail Lomtadze từng sáng lập GCG Audit tại Georgia trong giai đoạn 1995–2000. Công ty tư vấn và kiểm toán này sau đó trở thành một phần của mạng lưới Ernst & Young. Ông tiếp tục sự nghiệp trong lĩnh vực đầu tư tư nhân tại Baring Vostok Capital Partners trước khi tham gia Kaspi năm 2007. Lomtadze tốt nghiệp Trường Quản lý châu Âu tại Georgia và nhận bằng MBA tại Harvard Business School năm 2002.
Khi Lomtadze tham gia điều hành, Kaspi vẫn là một ngân hàng gặp khó khăn và gần như chưa có sự hiện diện trực tuyến. Trong bài viết trên Harvard Business Review năm 2025, ông kể lại quá trình chuyển đổi này và nhấn mạnh việc tạo thêm giá trị cho khách hàng là trọng tâm của chiến lược. Thay vì coi công nghệ chỉ là một kênh giao dịch mới, đội ngũ tìm cách đưa các nhu cầu tài chính và mua sắm thường nhật vào cùng một nền tảng.
Vì sao mô hình siêu ứng dụng tạo khác biệt?
Kaspi kết hợp các dịch vụ thanh toán, ngân hàng, thương mại điện tử và tiện ích trong một ứng dụng. Người dùng có thể thanh toán, chuyển tiền, mua hàng hoặc sử dụng những dịch vụ thiết yếu mà không cần chuyển qua nhiều nền tảng khác nhau.
Theo cuộc phỏng vấn của McKinsey công bố ngày 29/9/2026, Kaspi phục vụ khoảng 15 triệu người dùng hoạt động hằng tháng tại một quốc gia có khoảng 20 triệu dân. Năm 2025, doanh nghiệp đạt doanh thu khoảng 8 tỷ USD và lợi nhuận ròng khoảng 2 tỷ USD. Đây là số liệu được nêu trong cuộc phỏng vấn, không phải dự báo cho năm 2026.
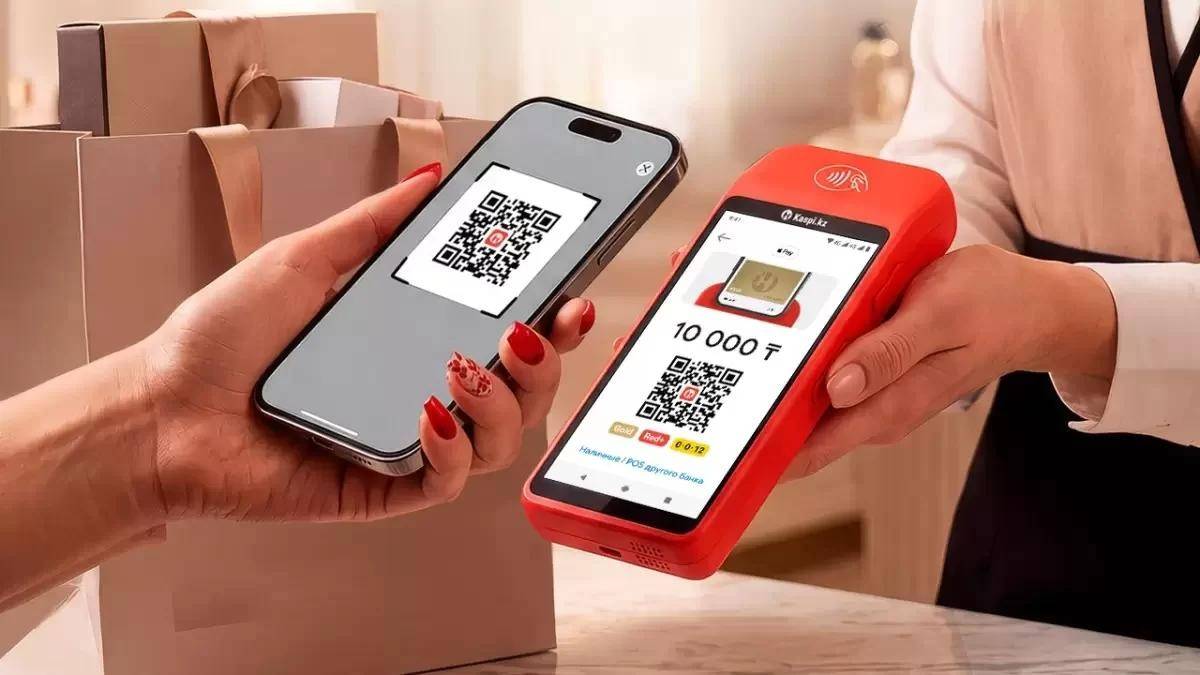 |
| Siêu ứng dụng Kaspi.kz Ứng dụng tích hợp nhiều dịch vụ thường nhật, từ chuyển tiền, thanh toán hóa đơn đến mua sắm trực tuyến. |
Điểm đáng chú ý là Kaspi không chỉ cạnh tranh bằng số lượng tính năng. Mô hình của doanh nghiệp tạo ra mối liên kết giữa người mua, người bán và các dịch vụ tài chính, giúp mỗi giao dịch có thể mở ra nhu cầu sử dụng dịch vụ tiếp theo. Đây là một trong những đặc điểm khiến mô hình siêu ứng dụng được nhiều thị trường quan tâm.
Kaspi niêm yết trên Sở Giao dịch Chứng khoán London vào tháng 10/2020 với mức định giá khoảng 6,5 tỷ USD tại thời điểm phát hành cổ phiếu lần đầu. Sau đó, doanh nghiệp mở rộng hoạt động ra ngoài thị trường nội địa.
Một bước đi đáng chú ý là thương vụ mua lại nền tảng thương mại điện tử Hepsiburada tại Thổ Nhĩ Kỳ. Trong báo cáo gửi cổ đông năm 2025, Kaspi cho biết đây là quý đầu tiên doanh nghiệp sở hữu Hepsiburada trọn vẹn trong hoạt động kinh doanh, đồng thời tập trung cải thiện quy trình, dịch vụ tài chính và trải nghiệm ứng dụng. Công ty cũng cho biết đang làm việc để xin các phê duyệt cần thiết cho kế hoạch mua Rabobank A.Ş. tại Thổ Nhĩ Kỳ; đây là kế hoạch cần được phân biệt với một thương vụ đã hoàn tất.
Forbes ghi nhận tài sản của Mikhail Lomtadze ở mức khoảng 6 tỷ USD trong tháng 10/2026. Mức tài sản này biến động theo giá cổ phiếu và giá trị các khoản đầu tư, vì vậy không phải con số cố định. Forbes cũng xếp ông vào nhóm tỷ phú tự thân, với nguồn tài sản chính đến từ công nghệ tài chính.
Một chi tiết thú vị là Lomtadze không xuất thân từ ngành ngân hàng truyền thống. Ông bước vào lĩnh vực này từ tư vấn, kiểm toán và đầu tư, rồi tiếp cận ngân hàng bằng góc nhìn công nghệ và trải nghiệm người dùng. Trong cuộc phỏng vấn với McKinsey, ông nhấn mạnh rằng thước đo quan trọng nhất là liệu sản phẩm có thực sự giúp cuộc sống khách hàng tốt hơn hay không.
 |
| Trụ sở Kaspi.kz Kaspi.kz phát triển hệ sinh thái kết hợp ngân hàng, thanh toán và thương mại điện tử tại Kazakhstan. |
Bài học cho doanh nhân Việt Nam
Thứ nhất, hãy bắt đầu từ nhu cầu thực tế của khách hàng, thay vì phát triển công nghệ chỉ vì xu hướng.
Thứ hai, kết hợp nhiều dịch vụ có liên quan có thể tạo ra hệ sinh thái gắn bó hơn, nhưng cần bảo đảm trải nghiệm đơn giản và đáng tin cậy.
Thứ ba, chuyển đổi số có thể bắt đầu từ một doanh nghiệp truyền thống đang gặp khó, nếu lãnh đạo sẵn sàng thay đổi mô hình vận hành.
Thứ tư, mở rộng ra nước ngoài cần đi cùng hiểu biết thị trường, khả năng tích hợp doanh nghiệp và tuân thủ quy định tại từng quốc gia.
Thứ năm, tăng trưởng dài hạn nên được đo bằng giá trị thực mang lại cho khách hàng, chứ không chỉ bằng số lượng tính năng hay lượt tải ứng dụng.