Thứ năm 19/11/2026 12:00
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

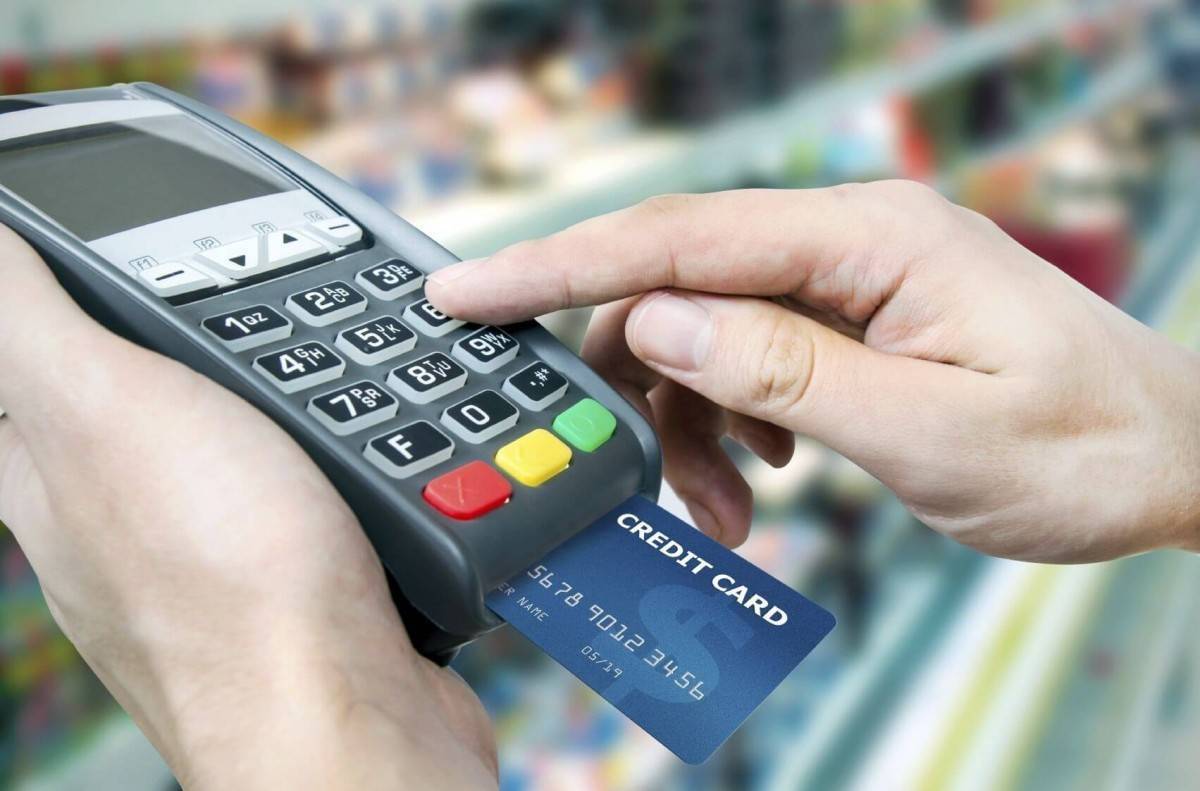
Nhu cầu chi tiêu đột xuất trong khi thu nhập còn hạn chế khiến không ít công nhân, người lao động gặp khó khăn khi tiếp cận nguồn vốn chính thức. Phát triển thẻ tín dụng nội địa với hạn mức phù hợp, chi phí minh bạch đang được xem là một giải pháp giúp người lao động chủ động tài chính, giảm nguy cơ tìm đến tín dụng đen để rồi phải gánh chịu những hệ lụy xấu. Vấn đề này được đặt ra tại hội thảo “Giải pháp mở rộng tiếp cận thẻ tín dụng nội địa cho người lao động, đẩy lùi tín dụng đen”, diễn ra sáng 19/11 tại Hà Nội.
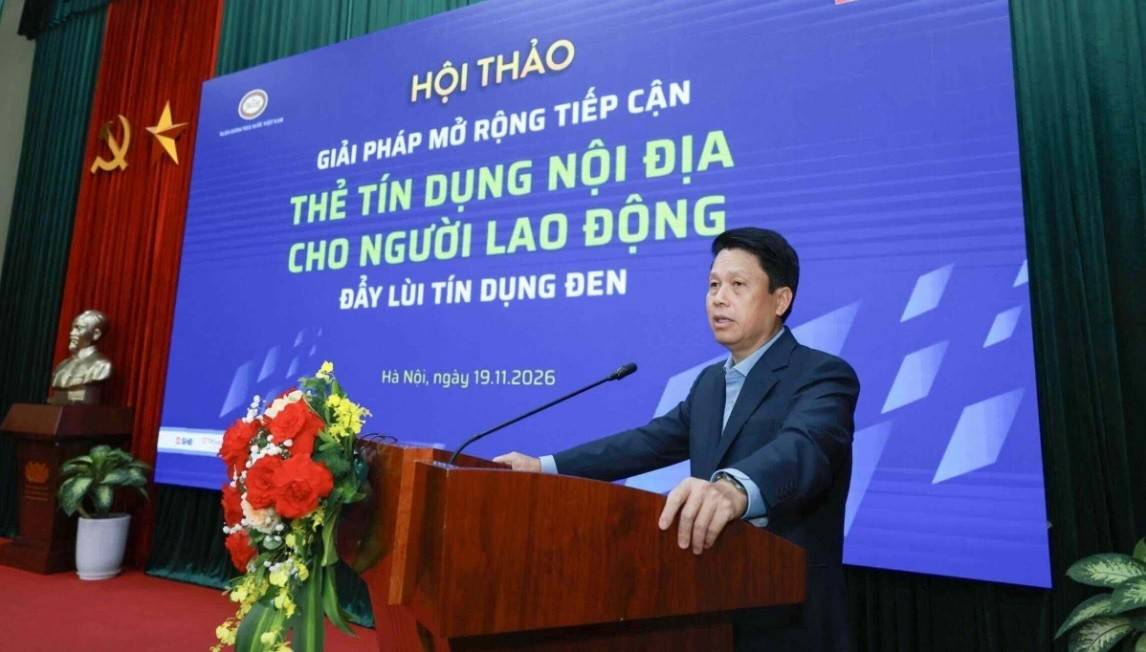 |
| Phó Thống đốc Phạm Tiến Dũng cho biết: thẻ tín dụng nội địa, không đơn thuần là một phương tiện thanh toán. Nếu phát triển phù hợp, thẻ có thể góp phần mở rộng khả năng tiếp cận tín dụng chính thức, giúp người dân chủ động hơn trong các nhu cầu chi tiêu hợp pháp và từng bước tham gia sâu hơn vào hệ sinh thái tài chính hiện đại - Ảnh: https://thoibaonganhang.vn |
Hơn 7,4 triệu thẻ tín dụng nội địa đang lưu hành
Tại hội thảo do Báo Lao Động phối hợp với Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức, dưới sự chỉ đạo nội dung của Ngân hàng Nhà nước Việt Nam (NHNN), các đại biểu tập trung tìm giải pháp mở rộng khả năng tiếp cận tín dụng chính thức cho công nhân, người lao động.
Thông tin tại hội thảo, ông Lê Anh Dũng - Phó Vụ trưởng Vụ Thanh toán (NHNN) - cho biết đến hết tháng 9/2026, cả nước có 17 tổ chức phát hành thẻ tín dụng nội địa, với hơn 7,4 triệu thẻ đang lưu hành, tăng 63% so với cùng kỳ năm 2025.
Trong giai đoạn 2021–2025, số lượng thẻ tín dụng nội địa phát hành tăng bình quân 88% mỗi năm. So với tổng số hơn 21,1 triệu thẻ tín dụng đang lưu hành trên thị trường, thẻ tín dụng nội địa chiếm khoảng 35%.
Những con số này cho thấy thị trường thẻ tín dụng nội địa đang phát triển nhanh, đồng thời còn dư địa mở rộng tới các nhóm khách hàng chưa được phục vụ đầy đủ, đặc biệt là công nhân và người có thu nhập thấp.
Tuy nhiên, tăng số lượng thẻ chưa đồng nghĩa với việc mọi người lao động đều có thể tiếp cận và sử dụng hiệu quả. Điều quan trọng là sản phẩm phải phù hợp với đặc điểm thu nhập, nhu cầu chi tiêu và khả năng trả nợ của từng nhóm khách hàng.
Không chạy theo số lượng thẻ phát hành
Phát biểu khai mạc hội thảo, Phó Thống đốc NHNN Phạm Tiến Dũng nhấn mạnh, tài chính toàn diện không chỉ dừng lại ở việc gia tăng số người có tài khoản ngân hàng mà phải bảo đảm người dân được tiếp cận các dịch vụ tài chính chính thức một cách thuận tiện, an toàn và với chi phí hợp lý.
Đối với công nhân, người lao động, thẻ tín dụng nội địa có thể trở thành công cụ hỗ trợ thanh toán, đáp ứng những nhu cầu chi tiêu cần thiết khi chưa có sẵn nguồn tiền.
Đặc biệt, việc mở rộng các kênh tín dụng chính thức có ý nghĩa trong bối cảnh tín dụng đen vẫn tiềm ẩn nhiều rủi ro đối với những người có nhu cầu vay vốn nhỏ, ngắn hạn.
Dù vậy, lãnh đạo NHNN lưu ý phát triển thẻ tín dụng nội địa không có nghĩa khuyến khích người dân vay tiêu dùng bằng mọi giá. Bởi thẻ tín dụng về bản chất vẫn là một hình thức cấp tín dụng, người sử dụng có nghĩa vụ hoàn trả khoản tiền đã chi tiêu theo thỏa thuận với ngân hàng.
“Mục tiêu cuối cùng không phải là phát hành nhiều thẻ, mà tạo điều kiện để người dân tiếp cận và sử dụng được sản phẩm tài chính chính thức, có trách nhiệm, phù hợp với nhu cầu và khả năng chi trả”, Phó Thống đốc Phạm Tiến Dũng nhấn mạnh.
Thông điệp này đặt ra yêu cầu đối với các ngân hàng thương mại trong thiết kế sản phẩm. Bên cạnh việc đơn giản hóa thủ tục tiếp cận, các tổ chức phát hành cần đánh giá đúng khả năng trả nợ, công khai lãi suất, phí và các điều kiện sử dụng thẻ.
Đối với người lao động có thu nhập không cao, một hạn mức tín dụng phù hợp và cơ chế thanh toán rõ ràng có thể hữu ích hơn việc được cấp hạn mức lớn nhưng vượt quá khả năng chi trả.
Doanh nghiệp và công đoàn có thể trở thành cầu nối tín dụng
Một nội dung đáng chú ý tại hội thảo là yêu cầu phối hợp giữa cơ quan quản lý, ngân hàng, doanh nghiệp, tổ chức công đoàn và các đơn vị cung ứng dịch vụ thanh toán.
Theo Phó Thống đốc Phạm Tiến Dũng, phát triển thẻ tín dụng nội địa cần đồng thời phục vụ ba mục tiêu: thúc đẩy thanh toán không dùng tiền mặt, mở rộng tài chính toàn diện và tăng khả năng tiếp cận tín dụng chính thức để góp phần đẩy lùi tín dụng đen.
Để thực hiện các mục tiêu này, NHNN giữ vai trò hoàn thiện khuôn khổ chính sách; ngân hàng thương mại phát triển sản phẩm phù hợp; NAPAS tiếp tục mở rộng khả năng kết nối và thanh toán. Trong khi đó, doanh nghiệp và tổ chức công đoàn có thể hỗ trợ đưa các dịch vụ tài chính chính thức đến gần hơn với người lao động.
Từ góc độ doanh nghiệp, việc phối hợp với ngân hàng để phổ biến kiến thức tài chính, hướng dẫn sử dụng thẻ và cảnh báo rủi ro tín dụng có thể triển khai ngay tại nơi làm việc.
Đặc biệt, với các doanh nghiệp sử dụng nhiều lao động, thông tin về thu nhập ổn định và lịch sử trả lương qua tài khoản có thể là dữ liệu tham khảo hữu ích để ngân hàng đánh giá khả năng cấp tín dụng, trên cơ sở tuân thủ quy định về bảo vệ dữ liệu cá nhân và quản trị rủi ro.
Tuy nhiên, việc doanh nghiệp tham gia kết nối không đồng nghĩa với bảo lãnh nghĩa vụ trả nợ cho người lao động. Quyết định cấp tín dụng và quản lý khoản vay vẫn thuộc trách nhiệm của tổ chức tín dụng theo quy định pháp luật.
Mở rộng tín dụng chính thức để hạn chế tín dụng đen
Theo thông tin được đại diện Báo Lao Động dẫn từ Cục Cảnh sát hình sự (Bộ Công an) tại hội thảo, trong giai đoạn 2019–2025, cả nước đã xử lý, giải quyết khoảng 6.958 vụ việc liên quan đến tín dụng đen, với 11.317 đối tượng; khởi tố 4.297 vụ án hình sự với 10.836 bị can.
Hoạt động cho vay lãi nặng tiếp tục xuất hiện dưới nhiều hình thức, trong đó có các ứng dụng điện thoại và nền tảng mạng xã hội, làm gia tăng nguy cơ người vay phải chịu lãi suất cao hoặc bị đòi nợ trái pháp luật.
Trong bối cảnh đó, thẻ tín dụng nội địa có thể góp phần tạo thêm lựa chọn tài chính cho người lao động, nhất là đối với những khoản chi tiêu hợp pháp, cần thiết và có thể hoàn trả trong thời gian ngắn.
Tuy nhiên, thẻ tín dụng không thể thay thế mọi hình thức vay vốn. Người sử dụng cần hiểu rõ thời hạn thanh toán, lãi suất áp dụng khi không trả đủ dư nợ, các khoản phí phát sinh và hậu quả của việc chậm trả.
Việc mở rộng tín dụng chính thức vì thế cần đi cùng giáo dục tài chính, bảo vệ người tiêu dùng và kiểm soát hoạt động cấp tín dụng có trách nhiệm.
Về định hướng chính sách, Chính phủ đã ban hành Quyết định số 928/QĐ-TTg ngày 25/5/2026, phê duyệt Chiến lược tài chính toàn diện quốc gia giai đoạn 2026–2030, tiếp nối Chiến lược được phê duyệt tại Quyết định số 149/QĐ-TTg ngày 22/1/2020. Đây là cơ sở chính sách để tiếp tục thúc đẩy khả năng tiếp cận các dịch vụ tài chính chính thức, an toàn và phù hợp với nhu cầu người dân.
Tại hội thảo, Phó Thống đốc Phạm Tiến Dũng đề nghị các đại biểu tập trung nhận diện những rào cản thực tế, đồng thời lắng nghe nhu cầu từ tổ chức công đoàn và đại diện người lao động để xây dựng giải pháp có thể triển khai, nhân rộng.
Về lâu dài, hiệu quả của việc phát triển thẻ tín dụng nội địa không chỉ được đo bằng số lượng thẻ phát hành mà còn ở khả năng giúp người lao động tiếp cận nguồn vốn an toàn, sử dụng đúng mục đích và kiểm soát được nghĩa vụ tài chính.
Khi ngân hàng, doanh nghiệp và tổ chức công đoàn phối hợp hiệu quả, tín dụng chính thức sẽ có thêm điều kiện tiếp cận những người thực sự cần vốn, góp phần bảo vệ đời sống người lao động và xây dựng môi trường tài chính minh bạch, bền vững.