Thứ bảy 03/10/2026 16:21
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Thanh toán không dùng tiền mặt thúc đẩy tài chính toàn diện

12/10/2020 00:00
Thanh toán không dùng tiền mặt (TTKDTM) là cụm từ được trở đi trở lại rất nhiều những năm gần đây, cũng là mục tiêu của các NHTM hướng tới khi triển khai các sản phẩm dịch vụ theo hướng số hoá.

Các ngân hàng đã triển khai nhiều giải pháp thanh toán hiện đại

Thanh toán số chuyển biến rõ rệt

Tốc độ tăng trưởng bình quân giai đoạn 2015-2019 về tài khoản cá nhân và tổng số dư trong tài khoản đạt 10,26% và 25,41%, tài khoản cá nhân hiện nay có khoảng 89 triệu tài khoản, trong đó 61,2% người trưởng thành trên 15 tuổi có tài khoản và dự kiến đến cuối năm 2020 khoảng 70% người Việt trưởng thành có tài khoản ngân hàng.

Trong 5 năm qua, số lượng và giá trị giao dịch qua Internet tăng trung bình tương ứng 50,2%/năm và 46,8%/năm. Số lượng và giá trị thanh toán qua điện thoại di động tăng trung bình tương ứng 84,8% và 158,5%. Xét về hạ tầng kỹ thuật cho hoạt động thanh toán, đến nay thị trường có 19,5 nghìn máy ATM và 266,3 nghìn POS; 78 ngân hàng triển khai Internet Banking và 49 ngân hàng có ứng dụng Mobile Banking.

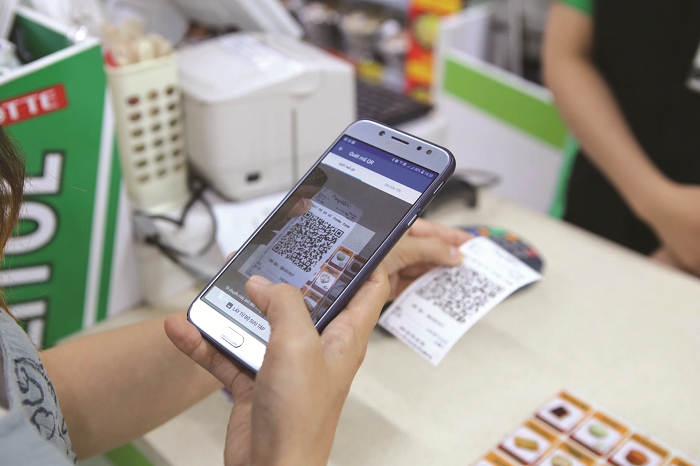
Việc triển khai giải pháp thanh toán qua mã QR cũng được đẩy mạnh, đến nay có khoảng 30 ngân hàng và 6 tổ chức trung gian thanh toán triển khai dịch vụ thanh toán QR Code, toàn thị trường có hơn 80.000 điểm chấp nhận thanh toán QR Code. 37 tổ chức cung ứng dịch vụ trung gian thanh toán gồm ví điện tử, dịch vụ cổng thanh toán điện tử, hỗ trợ thu hộ/chi hộ, dịch vụ chuyển tiền điện tử.

TTKDTM với dịch vụ công cũng ghi nhận một số dấu mốc quan trọng: Tháng 12/2019 cổng dịch vụ công quốc gia tích hợp chức năng thanh toán trực tuyến, đến nay đã có 50 ngân hàng hoàn thành kết nối thanh toán thuế điện tử với thuế, hải quan trên 63 tỉnh, thành phố với 95% số thu hải quan thực hiện qua ngân hàng và 99% DN đăng ký nộp thuế điện tử; 90% doanh thu tiền điện thực hiện qua ngân hàng.

Đây đều là những con số khá ấn tượng, cho thấy thói quen TTKDTM đã và đang dần có những chuyển biến tích cực trong đời sống của người dân. Có thể thấy, vấn đề về công nghệ, ngân hàng số, thanh toán số đều nằm trong tất cả nội dung chính của Chiến lược tài chính toàn diện quốc gia. Nghiên cứu thực tiễn chỉ ra rằng, để đạt được nền kinh tế không tiền mặt đòi hỏi phải tăng cường thúc đẩy tài chính toàn diện. Và để đạt được mức độ tài chính toàn diện cao thì đòi hỏi phải có những chính sách mạnh mẽ phát triển nền kinh tế không dùng tiền mặt hay TTKDTM. Như vậy, việc thúc đẩy nền kinh tế không dùng tiền mặt và tài chính toàn diện có mối quan hệ mật thiết với nhau.

TTKDTM là cụm từ được trở đi trở lại rất nhiều những năm gần đây, cũng là mục tiêu của các NHTM hướng tới khi triển khai các sản phẩm dịch vụ theo hướng số hoá. Đơn cử như Vietcombank có tới 92% giao dịch được xử lý qua hệ thống công nghệ, không qua quầy; và nhiều ngân hàng khác thì mức này cũng xấp xỉ 80%.

Hay tại OCB, đại diện nhà băng này cho hay tính riêng 8 tháng đầu năm 2020, số lượng đăng ký sử dụng ngân hàng số OCB OMNI đạt gần 1 triệu khách hàng và 8 tháng qua đã ghi nhận gần 11 triệu giao dịch online, gấp đôi cả về số lượng và giá trị so với cùng kỳ 2019. Riêng trong tháng 8/2020, ngân hàng này có tổng cộng 1,5 triệu giao dịch online, gấp 2,5 lần về số lượng và 1,5 lần về giá trị so với cùng kỳ năm 2019…

Thay đổi chính sách và mô hình

Tuy có tốc độ tăng trưởng cao thời gian qua nhưng thực tế cho thấy có 4 điểm còn tồn tại trong thách thức để phát triển TTKDTM: thói quen sử dụng tiền mặt trong thanh toán của người dân còn phổ biến; khuôn khổ pháp lý; việc kết nối giữa các đơn vị cung ứng dịch vụ với hệ thống thanh toán để triển khai các sản phẩm dịch vụ mới; và cơ sở hạ tầng phục vụ thanh toán phân bổ chưa đồng đều, chưa vươn được tới khu vực nông thôn, vùng sâu, vùng xa.

Chuyên gia cho rằng nếu không có trung gian thanh toán, thì các ngân hàng rất khó để mở các chi nhánh tới tất cả các vùng miền và cũng khó tiếp cận với các đối tượng khác. TS. Châu Đình Linh – Đại học Kinh tế TP.HCM khẳng định phát triển mạng lưới là vô cùng quan trọng, vì sẽ không thể làm được tài chính toàn diện nếu chi nhánh ngân hàng cách quá xa nơi cư trú của người dân tới hàng trăm km, thậm chí là đường gập ghềnh, khó đi.

Mục tiêu hướng tới của nhiều nhà băng hiện nay là ngân hàng không chi nhánh, giao dịch viên ngân hàng trở thành tư vấn viên và tại Việt Nam điều này cũng đã làm được ở một số ngân hàng. Hơn nữa, có một thực tế là hiện nay khách hàng có thể giao dịch trên thiết bị di động được nhiều hơn dịch vụ so với khi đến trực tiếp tại quầy và cũng nhanh chóng hơn. Ví dụ trường hợp tại một ngân hàng lớn, để cấp được một món tín dụng cho khách hàng cá nhân thì trải qua khoảng 5 ứng dụng và 8 bước phê duyệt, để giải ngân được có thể diễn ra hàng tuần. Còn với một NHTMCP tiên phong về ứng dụng số, quy trình này cho kết quả chỉ từ 20 phút đến 2 giờ có thể giải ngân một món vay dưới 5 tỷ đồng.

Theo ông Phạm Tiến Dũng - Vụ trưởng Vụ Thanh toán thuộc NHNN Việt Nam, một trong những giải pháp nêu trong Chiến lược tài chính toàn diện quốc gia là tài khoản giao dịch theo cấp độ. Cấp độ cao nhất yêu cầu nhận biết khách hàng đầy đủ và được sử dụng mọi dịch vụ, cấp độ thấp hơn sẽ yêu cầu nhận biết khách hàng và thủ tục tài khoản đơn giản nhưng kèm điều kiện chặt hơn như loại hình, hạn mức giao dịch.

Ví dụ cụ thể hơn, nếu như chúng ta mở tài khoản tại quầy thì hạn mức giao dịch là không giới hạn, nhưng mở tài khoản xác thực bằng eKYC thì giới hạn sẽ là 200 triệu đồng/tháng; hay nếu chúng ta mở tài khoản qua video call với những quy định đặc tính kỹ thuật thì hạn mức là do ngân hàng xác định.

“Như vậy, một tài khoản thanh toán sẽ không còn như trước nữa, phân cấp rõ ràng về chuyện eKYC ra sao. Trong Thông tư sớm ban hành tới đây, NHNN cũng yêu cầu khi eKYC phải kiểm tra số điện thoại giao dịch bằng eKYC trùng với CMTND của người dùng, tránh trường hợp một người mở tài khoản nhưng lại đưa cho một người khác giao dịch”, ông Dũng chia sẻ.

Như vậy, việc nghiên cứu, ban hành quy định về tài khoản giao dịch theo các cấp độ với chính sách hợp lý sẽ tạo thuận lợi và khuyến khích người dân trong xã hội mở tài khoản để thực hiện giao dịch TTKDTM.

Khuê Nguyễn
Tin bài khác
Ngân hàng nước ngoài muốn mở phòng giao dịch phải có vốn thực tối thiểu 3.000 tỷ đồng

Ngân hàng nước ngoài muốn mở phòng giao dịch phải có vốn thực tối thiểu 3.000 tỷ đồng

Từ 1/10/2026, chi nhánh ngân hàng nước ngoài được mở 1 phòng giao dịch tại khu thương mại tự do hoặc khu phi thuế quan, nhưng phải đáp ứng điều kiện vốn được cấp tối thiểu 3.000 tỷ đồng, nợ xấu không quá 3% và được Ngân hàng Nhà nước xếp hạng A hoặc B.
Ngân hàng giữ nhịp ổn định, bảo hiểm và chứng khoán thêm động lực tăng trưởng

Ngân hàng giữ nhịp ổn định, bảo hiểm và chứng khoán thêm động lực tăng trưởng

Trong 9 tháng năm 2026, hoạt động ngân hàng, bảo hiểm và thị trường chứng khoán duy trì trạng thái tương đối ổn định, với nhiều điểm sáng đáng chú ý. Tín dụng tiếp tục tăng trưởng, thị trường bảo hiểm phục hồi theo hướng tích cực, trong khi huy động vốn qua thị trường chứng khoán tăng mạnh so với cùng kỳ.
Khai mạc Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5

Khai mạc Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5

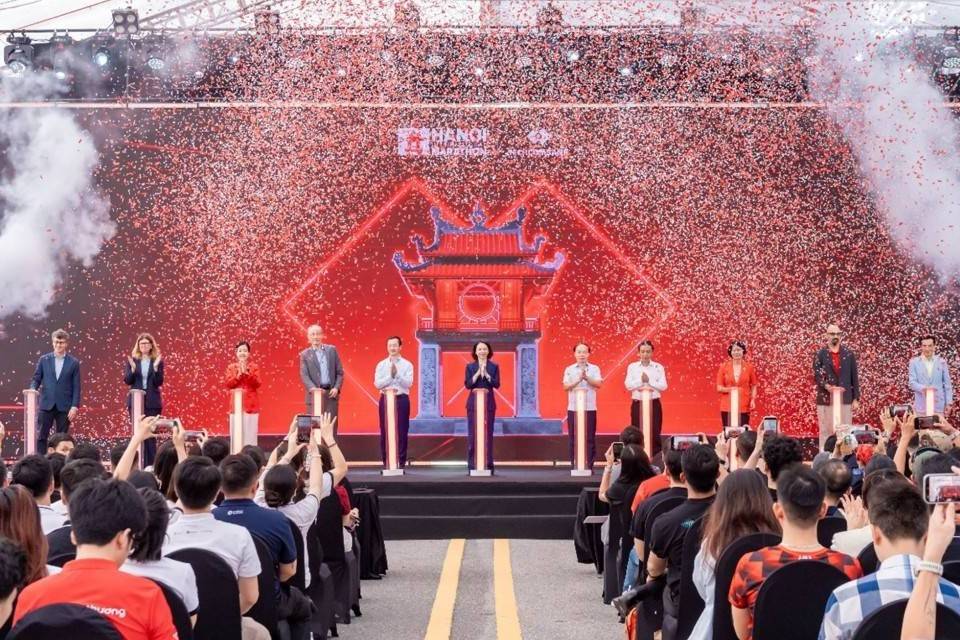
Ngày 2/10 tại Hà Nội, Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5 chính thức khai mạc. Hơn 14.500 vận động viên đến từ 57 quốc gia và vùng lãnh thổ dự kiến tranh tài ngày 4/10, trong khuôn khổ sự kiện kết hợp thể thao cộng đồng với quảng bá văn hóa, du lịch và dịch vụ của Thủ đô.
Giải pháp tài chính trọn vẹn, BVBank phân phối bảo hiểm nhân thọ FWD Việt Nam trong hệ thống ngân hàng

Giải pháp tài chính trọn vẹn, BVBank phân phối bảo hiểm nhân thọ FWD Việt Nam trong hệ thống ngân hàng

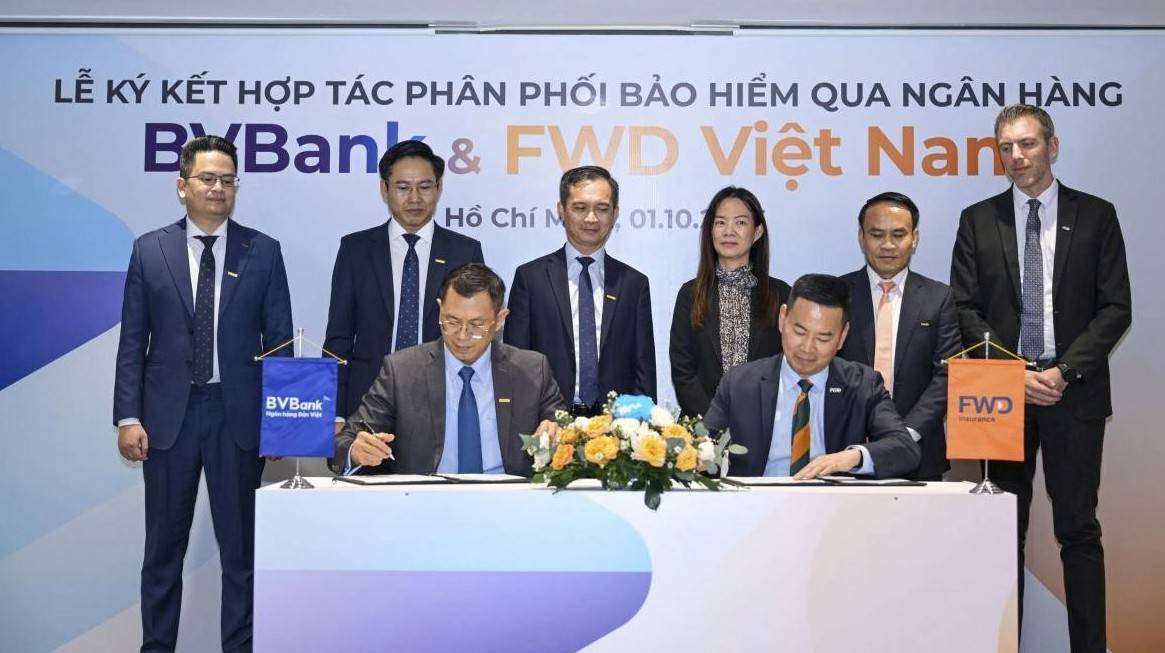
Hai bên sẽ phối hợp triển khai hoạt động phân phối bảo hiểm với trọng tâm là chất lượng tư vấn và sự đồng hành cùng khách hàng xuyên suốt hành trình tham gia bảo hiểm. Đây là lộ trình hoàn thiện hệ sinh thái tài chính bán lẻ của BVBank.
LDR ngân hàng tăng lên 95%, nhưng “room” tín dụng không chỉ nằm ở tiền gửi

LDR ngân hàng tăng lên 95%, nhưng “room” tín dụng không chỉ nằm ở tiền gửi

Việc nâng tỷ lệ dư nợ cho vay trên tổng tiền gửi lên tối đa 95% tạo thêm dư địa cân đối nguồn vốn cho các ngân hàng. Tuy nhiên, giới hạn mới được đặt trong một khung quản trị thanh khoản chặt hơn, với LCR và NSFR được triển khai theo lộ trình từ năm 2028.
LPBank được vinh danh ở 2 hạng mục tại Giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

LPBank được vinh danh ở 2 hạng mục tại Giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

Ngân hàng TMCP Lộc Phát Việt Nam (LPBank) vừa được vinh danh tại Giải thưởng Ngân hàng Việt Nam tiêu biểu (Vietnam Outstanding Banking Awards – VOBA) 2026 với hai hạng mục gồm: “Ngân hàng có Sản phẩm Dịch vụ Sáng tạo Tiêu biểu” và “Ngân hàng Tiêu biểu vì Cộng đồng”.
LPBank tung ngàn quà tặng trên ứng dụng LPBank Plus, đưa giải pháp AI-first đến gần hơn với khách hàng

LPBank tung ngàn quà tặng trên ứng dụng LPBank Plus, đưa giải pháp AI-first đến gần hơn với khách hàng

Tiên phong hiện thực hoá chiến lược AI-first thông qua ứng dụng ngân hàng số thế hệ mới LPBank Plus, Ngân hàng Lộc Phát Việt Nam (LPBank) tiếp tục triển khai chương trình khuyến mại “Chạm LPBank Plus – Chạm quà chất” nhằm thúc đẩy thói quen giao dịch số thông minh. Không chỉ mang AI vào những nhu cầu tài chính quen thuộc, chương trình còn khuyến khích khách hàng trải nghiệm các tiện ích số, từng bước hình thành thói quen giao dịch thuận tiện, chủ động và an toàn hơn.
Phía sau quyết định triển khai mô hình tài trợ chuỗi cung ứng đa tầng của ngân hàng có vốn điều lệ lớn nhất Việt Nam

Phía sau quyết định triển khai mô hình tài trợ chuỗi cung ứng đa tầng của ngân hàng có vốn điều lệ lớn nhất Việt Nam

MB ra mắt nền tảng tài trợ chuỗi cung ứng đa tầng, ứng dụng Blockchain và Digipo, giúp doanh nghiệp SME tiếp cận vốn, tối ưu dòng tiền.
Khách VIP được nhìn thế nào trong giám sát chống rửa tiền?

Khách VIP được nhìn thế nào trong giám sát chống rửa tiền?

NHNN khẳng định việc các ngân hàng báo cáo số lượng, phân loại khách hàng VIP trong dự thảo thông tư về giám sát phòng, chống rửa tiền nhằm phục vụ đánh giá rủi ro ở cấp tổ chức, không đồng nghĩa cá nhân khách VIP bị đưa vào diện giám sát riêng.
Lần đầu tiên tại Việt Nam, VIB vận hành hệ thống giao dịch nguồn vốn, ngoại hối - Front Arena trên AWS

Lần đầu tiên tại Việt Nam, VIB vận hành hệ thống giao dịch nguồn vốn, ngoại hối - Front Arena trên AWS

Ngân hàng Quốc Tế (VIB) vừa chính thức đưa hệ thống lõi phục vụ hoạt động kinh doanh nguồn vốn, ngoại hối và giao dịch trên thị trường tài chính, sử dụng nền tảng Front Arena của tập đoàn công nghệ tài chính FIS Global, vào vận hành trên hạ tầng điện toán đám mây Amazon Web Services (AWS). Với sự kiện này, VIB trở thành ngân hàng đầu tiên tại Việt Nam vận hành Front Arena trên AWS.
MB tiên phong triển khai nền tảng Tài trợ chuỗi cung ứng đa tầng, khơi thông nguồn vốn cho doanh nghiệp

MB tiên phong triển khai nền tảng Tài trợ chuỗi cung ứng đa tầng, khơi thông nguồn vốn cho doanh nghiệp

MB tiên phong triển khai SCF đa tầng trên nền tảng số, khơi thông dòng vốn xuyên suốt chuỗi cung ứng, hỗ trợ SME nâng cao năng lực cạnh tranh.
Thẻ doanh nghiệp mở thêm khoảng đệm cho dòng tiền

Thẻ doanh nghiệp mở thêm khoảng đệm cho dòng tiền

Khi nhiều khoản chi phải thanh toán trước nhưng doanh thu về sau, thẻ doanh nghiệp đang được các ngân hàng đưa sâu hơn vào quản trị dòng tiền ngắn hạn. Hạn mức, thời gian miễn lãi và khả năng kiểm soát từng khoản chi đang khiến sản phẩm này trở thành một công cụ tài chính đáng chú ý với doanh nghiệp nhỏ và vừa (DNNVV).
Tín dụng tăng 10,08%, doanh nghiệp Đồng Nai đang hấp thụ vốn ra sao

Tín dụng tăng 10,08%, doanh nghiệp Đồng Nai đang hấp thụ vốn ra sao

Đến cuối tháng 8/2026, tổng dư nợ tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai đạt 6.392 nghìn tỷ đồng, tăng 10,08% so với cuối năm 2025. Đáng chú ý, dòng vốn cho sản xuất - kinh doanh tăng khoảng 10,8%, trong khi hoạt động công nghiệp và logistics tại Đồng Nai tiếp tục tăng trưởng, mở rộng nhu cầu vốn của doanh nghiệp.
Mùa Trung thu viên mãn, HDBank gọi tên “tỷ phú” vàng

Mùa Trung thu viên mãn, HDBank gọi tên “tỷ phú” vàng

Trung thu năm nay, HDBank hiện thực hóa giấc mơ “tỷ phú” cho những khách hàng đã tin tưởng lựa chọn Ngân hàng để vun đắp tương lai. Khởi đầu khi mùa hè vừa chạm ngõ, hành trình “Tiết kiệm Tỷ phú – Hè Vàng Đại Cát” đã viên mãn dưới ánh trăng rằm, mở ra niềm vui cho 25 khách hàng với 26 lượng vàng SJC được trao.
BVBank tăng vốn lên gần 10.000 tỷ đồng, củng cố bộ đệm an toàn vốn

BVBank tăng vốn lên gần 10.000 tỷ đồng, củng cố bộ đệm an toàn vốn

Động thái này diễn ra trong bối cảnh BVBank có nhiều chuyển biến tích cực trong thời gian gần đây. Cụ thể, BVBank được Fitch Ratings xếp hạng tín nhiệm tổ chức phát hành (IDR) dài hạn ở mức B+ với triển vọng “Ổn định”.