Thứ tư 21/10/2026 04:59
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

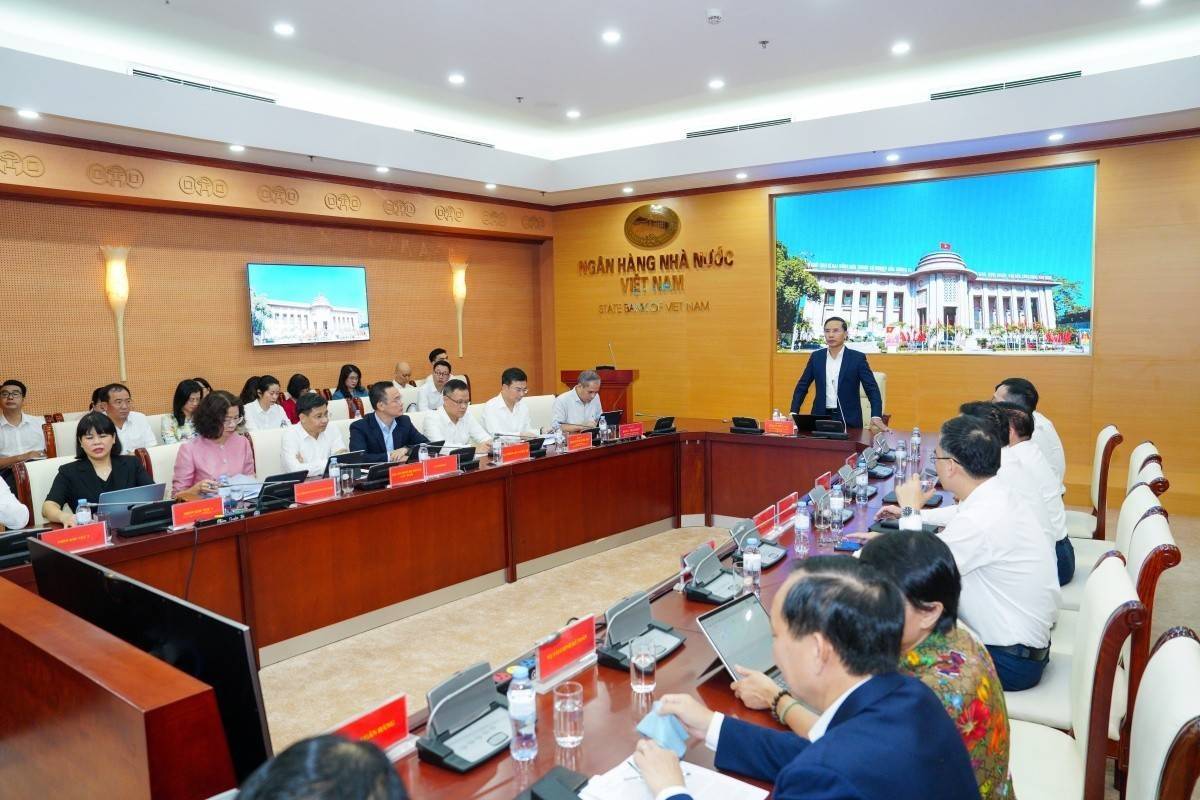
Tại Dự thảo Luật Các tổ chức tín dụng sửa đổi, Ngân hàng Nhà nước tiếp tục bổ sung nhiều quy định nhằm ngăn tình trạng này. Song, theo các chuyên gia, vấn đề mấu chốt nhất là trao chức năng điều tra cho cơ quan thanh tra giám sát của Ngân hàng Nhà nước lại chưa được các cơ quan làm luật cân nhắc.
Trước năm 2016, hệ thống ngân hàng tại Việt Nam tồn tại 3 loại sở hữu chéo là: (i) sở hữu của các ngân hàng thương mại nhà nước tại các ngân hàng thương mại cổ phần; (ii) sở hữu lẫn nhau giữa các ngân hàng thương mại cổ phần; (iii) các tập đoàn, tổng công ty nhà nước và tư nhân sở hữu cổ phần chi phối tại các ngân hàng thương mại cổ phần.
Trong đó, mối quan hệ giữa ngân hàng thương mại cổ phần với các tập đoàn tư nhân rất phức tạp. Nhiều ngân hàng có thể được sở hữu bởi rất nhiều công ty gia đình hoặc các thành viên gia đình đồng thời là lãnh đạo ở các doanh nghiệp khác. Thực trạng này đến nay vẫn còn và được che đậy dưới nhiều hình thức tinh vi mà những quy định luật pháp chưa thể đụng đến.
Dự thảo thêm quy định ngăn sở hữu chéo
Giai đoạn 2016-2020, ngành ngân hàng thực hiện tái cơ cấu theo Quyết định 1058/QĐ-TTG ngày 19/7/2017. Kết thúc giai đoạn này, Kiểm toán Nhà nước và một số cơ quan của Quốc hội đánh giá tình trạng sở hữu chéo và sở hữu có tính chất thao túng, chi phối trong các tổ chức tín dụng có liên quan đã đạt một số kết quả tích cực. Song, vẫn còn đâu đó bên trong sự lòng vòng, lắt léo của các mối quan hệ, “ẩn mình” dưới nhiều tầng lớp do lợi ích nhóm điều phối. Điều này có thể gây hệ lụy khôn lường cho hệ thống ngân hàng, cũng như nền kinh tế.
Sở hữu chéo, đầu tư chéo trong hệ thống tổ chức tín dụng gây nhiều ảnh hưởng tiêu cực, làm gia tăng rủi ro hệ thống, tạo điều kiện cho các thành viên chuyển vốn lòng vòng, tăng vốn điều lệ không thực chất... Do đó, tại Luật Các tổ chức tín dụng sửa đổi lần này, Ngân hàng Nhà nước đã dự thảo nhiều quy định bổ sung để ngăn chặn.
Nhằm nâng cao năng lực, chất lượng quản trị, điều hành của tổ chức tín dụng, hạn chế sở hữu chéo trong hệ thống ngân hàng, dự thảo luật sửa đổi, bổ sung một số quy định về quản trị, điều hành của tổ chức tín dụng như: sửa đổi, bổ sung quy định về người có liên quan; sửa đổi, bổ sung quy định những trường hợp không được đảm nhiệm chức vụ. Để tránh xung đột lợi ích, dự thảo sửa đổi, bổ sung quy định về các trường hợp người quản lý, người điều hành của tổ chức tín dụng không được đồng thời là người quản lý, người điều hành của tổ chức tín dụng khác, doanh nghiệp khác.
Dự thảo luật cũng sửa đổi, bổ sung quy định về giới hạn tỷ lệ sở hữu cổ phần của cổ đông theo hướng giảm tỷ lệ sở hữu tối đa của một cổ đông, một cổ đông và người có liên quan để tăng tính đại chúng. Theo đó, tỷ lệ sở hữu tối đa của một cá nhân từ mức 5% vốn điều lệ ngân hàng sẽ giảm xuống còn 3%. Sở hữu của một cổ đông là tổ chức, giảm từ mức 15% hiện tại xuống còn 10%, của nhóm cổ đông và người liên quan cũng được đề xuất giảm từ 20% xuống 15%.
Bổ sung quyền, nghĩa vụ của người quản lý, người điều hành tổ chức tín dụng trong phạm vi quyền, nghĩa vụ được giao có trách nhiệm thực hiện các chỉ đạo của Ngân hàng Nhà nước.
Bổ sung trường hợp Ngân hàng Nhà nước đình chỉ, tạm đình chỉ chức danh Hội đồng quản trị, Hội đồng thành viên, Ban Kiểm soát, Tổng Giám đốc (Giám đốc) đối với người không đảm bảo tiêu chuẩn, điều kiện đảm nhiệm chức vụ, vi phạm việc thực hiện các chỉ đạo của Ngân hàng Nhà nước theo quy định.
Bên cạnh đó, để xử lý các khó khăn, vướng mắc phát sinh trong hoạt động ngân hàng thời gian qua, bổ sung quy định ngoại trừ trường hợp không được là kế toán trưởng, giám đốc chi nhánh, giám đốc công ty con của tổ chức tín dụng cho người được cử làm đại diện quản lý phần vốn góp của doanh nghiệp mà Nhà nước nắm từ 50% vốn điều lệ trở lên; người được cử, chỉ định tham gia quản lý, điều hành, kiểm soát tổ chức tín dụng theo yêu cầu nhiệm vụ; sửa đổi, bổ sung quy định về hệ thống kiểm soát nội bộ; sửa đổi, làm rõ nội dung yêu cầu về kiểm toán độc lập…
Dự thảo luật cũng sửa đổi, bổ sung các quy định cụ thể về tổ chức, quản trị, điều hành đối với từng loại hình tổ chức tín dụng như: Bổ sung nhiệm kỳ thành viên Hội đồng thành viên, Tổng Giám đốc (Giám đốc), nhiệm kỳ của Thành viên Ban Kiểm soát của tổ chức tín dụng là công ty cổ phần, công ty trách nhiệm hữu hạn.
Đối với tổ chức tín dụng là công ty cổ phần, sửa đổi bổ sung quy định theo đó tăng số lượng thành viên Hội đồng quản trị độc lập và tăng tỷ lệ thành viên là thành viên độc lập và thành viên không phải là người điều hành của tổ chức tín dụng trong Hội đồng quản trị để tách bạch chức năng quản trị, điều hành cũng như bảo vệ tốt hơn quyền lợi hợp pháp của cổ đông nhỏ lẻ.
Đối với tổ chức tín dụng là công ty trách nhiệm hữu hạn, dự thảo Luật sửa đổi, bổ sung các quy định về nhiệm vụ, quyền hạn của chủ sở hữu, Hội đồng thành viên của tổ chức tín dụng là công ty trách nhiệm hữu hạn một thành viên để thống nhất với pháp luật về quản lý, sử dụng vốn nhà nước đầu tư vào doanh nghiệp.
Đối với tổ chức tín dụng là hợp tác xã, để nâng cao năng lực hoạt động của Quỹ tín dụng nhân dân và Ngân hàng hợp tác xã, dự thảo bổ sung quy định về: trường hợp không được đảm nhiệm chức vụ đối với người có liên quan của thành viên Hội đồng quản trị, thành viên Ban Kiểm soát, Giám đốc, Phó Giám đốc và chức danh tương đương của Quỹ tín dụng nhân dân. Bổ sung yêu cầu về điều kiện, tiêu chuẩn đối với người quản lý, người điều hành của Ngân hàng hợp tác xã, Quỹ tín dụng nhân dân. Sửa đổi, bổ sung quy định về số lượng thành viên ban kiểm soát Quỹ tín dụng nhân dân để phù hợp với quy mô của loại hình này.
Để hạn chế rủi ro từ tập trung tín dụng, hạn chế sở hữu chéo, dự thảo sửa đổi, bổ sung quy định tại Điều 127 về giới hạn cấp tín dụng theo hướng giảm tỷ lệ giới hạn cấp tín dụng của một khách hàng, một khách hàng và người có liên quan; sửa đổi, bổ sung quy định về giới hạn góp vốn, mua cổ phần của tổ chức tín dụng, trong đó quy định công ty con của tổ chức tín dụng không được góp vốn, mua cổ phần của các doanh nghiệp, tổ chức tín dụng khác là cổ đông, thành viên góp vốn của chính tổ chức tín dụng đó…
Bên cạnh đó, để xử lý những vấn đề phát sinh trên thực tiễn trong thời gian qua, dự thảo luật cũng bổ sung thẩm quyền của Thủ tướng Chính phủ quyết định việc phân loại tài sản có, mức trích, phương pháp trích lập dự phòng rủi ro và việc sử dụng dự phòng để xử lý rủi ro trong hoạt động đối với từng trường hợp cụ thể để thực hiện nhiệm vụ kinh tế, xã hội, đối ngoại.
Tình trạng sở hữu chéo gây ra 4 hệ lụy
Theo TS. Lê Xuân Nghĩa, Thành viên Hội đồng Tư vấn chính sách tài chính tiền tệ quốc gia, các quy định về ngăn sở hữu chéo và tăng tính đại chúng của một ngân hàng trong dự thảo Luật Các tổ chức tín dụng (sửa đổi) về cơ bản đáp ứng được thông lệ quốc tế.
Tuy nhiên, nếu chỉ dừng lại ở các quy định này thì chưa đủ, do cấu trúc sở hữu ngân hàng ở nước ta quá phức tạp trong khi thanh tra, giám sát ở Việt Nam còn yếu.
TS. Lê Xuân Nghĩa cho biết, ở các nước có nền tài chính phát triển, các tập đoàn lớn, có doanh thu hàng trăm tỷ USD/năm cũng chỉ sở hữu vài ba công ty con. Trong khi, doanh nghiệp Việt Nam có tới hàng trăm công ty con, thậm chí công ty cháu, công ty chắt.
Tùng Thư