Trường hợp không xác định được số lượng, khối lượng, đơn giá thì số lợi bất hợp pháp có được là toàn bộ số tiền tổ chức, cá nhân thu được từ việc chuyển nhượng, tiêu thụ, tẩu tán, tiêu hủy trái quy định.
aa
Số lợi bất hợp pháp thu được do thực hiện hành vi vi phạm hành chính: Căn cứ tại Điều 4 Thông tư 65/2022/TT-BTC quy định số lợi bất hợp pháp thu được do thực hiện hành vi vi phạm hành chính như sau:
Thông tư số 65/2022/TT-BTC ngày 2/11/2022 Bộ Tài chính quy định chi tiết về số lợi bất hợp pháp có được do thực hiện hành vi vi phạm hành chính (Ảnh minh họa).
Số lợi bất hợp pháp có được do thực hiện hành vi vi phạm hành chính theo quy định tại Điều 37 Luật Xử lý vi phạm hành chính; điểm e, khoản 3, Điều 4 Nghị định 98/2020/NĐ-CP và khoản 2, Điều 3 Nghị định 17/2022/NĐ- CP là vật, tiền, giấy tờ có giá hoặc tài sản khác có được từ hành vi vi phạm hành chính mà tổ chức, cá nhân đó đã thực hiện trong lĩnh vực hoạt động thương mại, sản xuất, buôn bán hàng giả, hàng cấm và bảo vệ quyền lợi người tiêu dùng.
Nguyên tắc xác định số lợi bất hợp pháp có được do thực hiện hành vi vi phạm hành chính: Căn cứ tại Điều 3 Thông tư 65/2022/TT-BTC Tải vềquy định nguyên tắc xác định số lợi bất hợp pháp có được do thực hiện hành vi vi phạm hành chính như sau:
Việc xác định số lợi bất hợp pháp do người có thẩm quyền xử phạt vi phạm hành chính thực hiện và ghi trong quyết định xử phạt vi phạm hành chính hoặc quyết định áp dụng biện pháp khắc phục hậu quả.
Số lợi bất hợp pháp được xác định từ khi tổ chức, cá nhân có hành vi vi phạm hành chính đến thời điểm chấm dứt hành vi vi phạm hoặc có quyết định xử phạt vi phạm hành chính hoặc quyết định áp dụng biện pháp khắc phục hậu quá.
Trường hợp tổ chức, cá nhân thực hiện nhiều hành vi vi phạm hành chính thì xác định sổ lợi bất hợp pháp có được theo từng hành vi vi phạm hành chính.
Trường hợp tổ chức, cá nhân thực hiện hành vi vi phạm hành chính nhiều lần thì xác định số lợi bất hợp pháp có được do thực hiện hành vi vi phạm hành chính theo từng lần.
Thông tư số 65/2022/TT-BTC ngày 2/11/2022 của Bộ Tài chính đã quy định chi tiết về số lợi bất hợp pháp có được do thực hiện hành vi vi phạm hành chính buộc phải nộp lại theo khoản 2, Điều 91 Nghị định số 98/2020/NĐ-CP ngày 26/8/2020 của Chính phủ.
Cụ thể, Thông tư số 65/2022/TT-BTC quy định chi tiết khoản 2 Điều 91 Nghị định số 98/2020/NĐ-CP về số lợi bất hợp pháp có được do thực hiện hành vi vi phạm hành chính bị áp dụng biện pháp khắc phục hậu quả là buộc nộp lại số lợi bất hợp pháp (bao gồm tiền, giấy tờ có giá, vật và tài sản khác) có được do thực hiện hành vi vi phạm hành chính hoặc buộc nộp lại số tiền bằng trị giá tang vật, phương tiện vi phạm hành chính đã bị tiêu thụ, tẩu tán, tiêu hủy trái quy định của pháp luật trong lĩnh vực hoạt động thương mại, sản xuất, buôn bán hàng giả, hàng cấm và bảo vệ quyền lợi người tiêu dùng để nộp vào ngân sách Nhà nước.
Theo đó, số lợi bất hợp pháp có được bằng tiền là toàn bộ số tiền tổ chức, cá nhân thu được từ hành vi vi phạm hành chính và được tính bằng số tiền thu được từ việc chuyển nhượng, tiêu thụ hàng hóa, cung cấp dịch vụ vi phạm sau khi đã trừ chi phí trực tiếp cấu thành hàng hóa, dịch vụ căn cứ vào hồ sơ, chứng từ chứng minh tính hợp pháp, hợp lệ của các chi phí đó do tổ chức, cá nhân vi phạm cung cấp.
Phương pháp xác định số tiền tổ chức, cá nhân vi phạm có được do thực hiện hành vi vi phạm hành chính được tính bằng (=) số lượng hàng hóa, khối lượng dịch vụ đã chuyển nhượng, tiêu thụ nhân (x) với đơn giá hàng hóa, dịch vụ trừ (-) chi phí trực tiếp cấu thành hàng hóa hoặc dịch vụ (nếu tổ chức, cá nhân vi phạm có đầy đủ hồ sơ, chứng từ để chứng minh tính hợp pháp, hợp lệ của các chi phí đó).
Trong đó, số lượng hàng hóa hoặc khối lượng dịch vụ đã chuyển nhượng, tiêu thụ được xác định trên cơ sở kê khai của tổ chức, cá nhân vi phạm và kiểm tra, xác minh của người có thẩm quyền xử phạt. Đơn giá hàng hóa, dịch vụ được xác định trên cơ sở hồ sơ, chứng từ của tổ chức, cá nhân vi phạm.
Cần lưu ý các trường hợp cụ thể có thể xảy ra được quy đinh định như sau:
Thứ nhất: Trường hợp không có hồ sơ, chứng từ để xác định thì đơn giá được xác định theo giá thị trường của hàng hóa, dịch vụ tương tự tại thời điểm phát hiện hành vi vi phạm.
Thứ hai: Trường hợp không xác định được số lượng, khối lượng, đơn giá thì số lợi bất hợp pháp có được là toàn bộ số tiền tổ chức, cá nhân thu được từ việc chuyển nhượng, tiêu thụ, tẩu tán, tiêu hủy trái quy định.
Thứ ba: Trường hợp các tổ chức, cá nhân nhận gia công cho thương nhân nước ngoài thực hiện hành vi vi phạm về xuất xứ hàng hóa xuất khẩu, nhập khẩu phải nộp lại số lợi bất hợp pháp có được do thực hiện hành vi vi phạm thì số lợi bất hợp pháp có được từ hoạt động gia công hàng hóa là toàn bộ số tiền tổ chức, cá nhân thu được từ hoạt động gia công (tiền thuê, phí gia công) trừ (-) chi phí trực tiếp cấu thành nên tiền thuê gia công, tiền phí gia công (nếu tổ chức, cá nhân vi phạm có đầy đủ hồ sơ, chứng từ để chứng minh tính hợp pháp, hợp lệ của các chi phí đó).
Trường hợp tổ chức, cá nhân vi phạm chuyển nhượng, tiêu thụ, tẩu tán, tiêu hủy trái quy định của pháp luật đối với hàng hóa gia công thì số lợi bất hợp pháp phải nộp vào ngân sách nhà nước là toàn bộ số tiền nêu trên cộng (+) số tiền bằng với trị giá tang vật vi phạm hành chính có được do đã chuyển nhượng, tiêu thụ, tẩu tán, tiêu hủy trái quy định của pháp luật.
Trường hợp chuyển nhượng, tiêu thụ hàng cấm, hàng giả, hàng hóa nhập lậu hoặc cung cấp dịch vụ kinh doanh có điều kiện thì số lợi bất hợp pháp có được bằng tiền là toàn bộ số tiền tổ chức, cá nhân thu được từ việc chuyển nhượng, tiêu thụ hàng hóa hoặc cung cấp dịch vụ đó.
Về xác định số lợi bất hợp pháp là giấy tờ có giá, Thông tư số 65/2022/TT-BTC hướng dẫn, số lợi bất hợp pháp có được bằng giấy tờ có giá là toàn bộ giấy tờ có giá mà tổ chức, cá nhân vi phạm thu được từ hành vi vi phạm hành chính. Giấy tờ có giá này là các loại giấy tờ có giá theo quy định của Bộ Luật Dân sự và các loại giấy tờ có giá khác theo quy định của Luật chuyên ngành.
Trường hợp giấy tờ có giá đã được chuyển nhượng thì số lợi bất hợp pháp được xác định bằng số tiền thực tế thu được tại thời điểm chuyển nhượng. Trường hợp giấy tờ có giá đã bị tẩu tán, tiêu hủy thì số lợi bất hợp pháp được xác định theo giá trị sổ sách của tổ chức phát hành giấy tờ có giá tại thời điểm tẩu tán, tiêu hủy.
Thông tư số 65/2022/TT-BTC cũng hướng dẫn xác định số lợi bất hợp pháp là vật, tài sản khác. Theo đó, số lợi bất hợp pháp là vật, tài sản khác mà tổ chức, cá nhân vi phạm thu được từ hành vi vi phạm hành chính là các tài sản khác theo quy định của Bộ Luật Dân sự.
Trường hợp vật, tài sản khác không phải hàng cấm, hàng giả, hàng hóa nhập lậu đã được chuyển nhượng, tiêu thụ hoặc tiêu hủy thì số lợi bất hợp pháp được xác định bằng số tiền tương đương giá trị thị trường của tài sản cùng loại hoặc xác định theo giá trị sổ sách của tài sản (nếu không có giá trị thị trường) hoặc xác định bằng giá trị tiền của tài sản ghi trên tờ khai hàng hóa xuất khẩu, tờ khai hàng hóa nhập khẩu (nếu là hàng hóa xuất khẩu, nhập khẩu) của tổ chức, cá nhân vi phạm sau khi trừ chi phí trực tiếp cấu thành hàng hóa căn cứ vào hồ sơ, chứng từ chứng minh tính hợp pháp, hợp lệ của các chi phí đó.
Trường hợp vật, tài sản khác là hàng cấm, hàng giả, hàng hóa nhập lậu đã được chuyển nhượng, tiêu thụ thì số lợi bất hợp pháp được xác định là tổng số tiền mà tổ chức, cá nhân nhận được khi thực hiện chuyển nhượng.
Theo Thông tư số 65/2022/TT-BTC, về xác định số tiền phải nộp đối với tang vật, phương tiện vi phạm hành chính đã bị tiêu thụ, tẩu tán, tiêu hủy trái quy định của pháp luật, trường hợp tang vật, phương tiện vi phạm hành chính bị tiêu thụ, tẩu tán, tiêu hủy trái quy định của pháp luật thì tổ chức, cá nhân vi phạm phải nộp lại số tiền tương đương trị giá tang vật, phương tiện vi phạm hành chính đã bị tiêu thụ, tẩu tán, tiêu hủy trái quy định của pháp luật.
Từ ngày 1/3/2027, Luật số 15/2026/QH16 bổ sung quy định về trách nhiệm bồi thường của Nhà nước đối với hành vi không cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất trái pháp luật. Quy định này tạo thêm cơ sở pháp lý để bảo vệ quyền lợi người sử dụng đất, song không đồng nghĩa mọi trường hợp bị từ chối cấp sổ đỏ đều được bồi thường.
Nợ thuế quá hạn có thể kéo theo những hệ quả trực tiếp đối với hoạt động xuất nhập khẩu, trong đó có biện pháp dừng làm thủ tục hải quan. Nghị định 252/2026/NĐ-CP quy định các điều kiện áp dụng, trường hợp ngoại lệ và trình tự thực hiện, đặt ra yêu cầu doanh nghiệp chủ động kiểm soát nghĩa vụ thuế để hạn chế rủi ro gián đoạn kinh doanh.
Bộ Tài chính yêu cầu cơ quan đăng ký kinh doanh cấp tỉnh xử lý hồ sơ giải thể và chuyển thông tin cho cơ quan thuế trong 1 ngày làm việc. Quy định cũng nêu rõ các mốc thời gian xử lý khi chậm phản hồi hoặc doanh nghiệp không nộp hồ sơ giải thể.
Với cá nhân nước ngoài cư trú tại Việt Nam, trực tiếp khai thuế TNCN đối với tiền lương, tiền công do tổ chức ở nước ngoài chi trả, việc chuyển cơ quan thuế quản lý từ ngày 1/7/2026 có thể làm phát sinh yêu cầu xử lý lại hồ sơ đã nộp. Quy định chuyển tiếp của Thông tư 89/2026/TT-BTC và dữ liệu tiếp nhận trên hệ thống thuế là những căn cứ quan trọng để xác định nghĩa vụ của người nộp thuế.
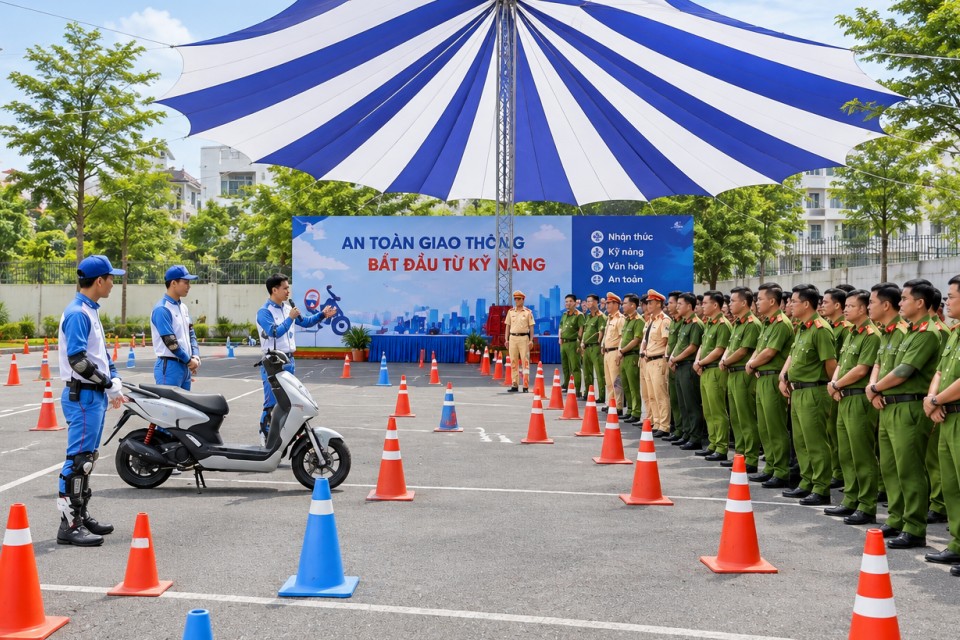
UBND TP. Hồ Chí Minh vừa ban hành Kế hoạch số 521/KH-UBND ngày 28/9/2026 về tổ chức đào tạo, bồi dưỡng kỹ năng lái xe mô tô, xe gắn máy an toàn cho người dân trên địa bàn. Chương trình hướng đến mục tiêu nâng cao kỹ năng tham gia giao thông, góp phần kéo giảm tai nạn giao thông và xây dựng văn hóa giao thông an toàn trong cộng đồng.
Áp lực tiết giảm chi phí khiến nhiều doanh nghiệp nhỏ và vừa chưa ưu tiên công tác pháp lý trong đó có bộ phận Tư vấn luật. Trong khi đó, sai sót về hợp đồng, lao động, thuế hay sở hữu trí tuệ có thể ảnh hưởng trực tiếp đến dòng tiền và hoạt động kinh doanh. Tư vấn luật từ sớm giúp doanh nghiệp phòng ngừa rủi ro, bảo vệ nguồn lực.
Một hợp đồng ủy quyền toàn quyền định đoạt bất động sản có thể làm phát sinh nghĩa vụ thuế thu nhập cá nhân (TNCN) đối với cả người ủy quyền và người nhận ủy quyền khi tài sản được bán.
Máy photocopy có chức năng mật mã dân sự có thể chịu đồng thời yêu cầu quản lý về mật mã và thiết bị in, khiến việc xác định đúng đặc tính kỹ thuật trở thành khâu quan trọng khi nhập khẩu.
Cảnh báo mới của Hải quan Singapore (Singapore Customs) đặt yêu cầu kiểm soát giá trị giao dịch và chứng từ cao hơn đối với hàng thủy hải sản, trái cây, rau củ nhập khẩu.
Cục Hải quan vừa có hướng dẫn liên quan đến phương tiện vận tải Việt Nam được cấp phép loại G và việc xác định tính đồng bộ đối với máy móc, thiết bị nhập khẩu tháo rời qua nhiều container.
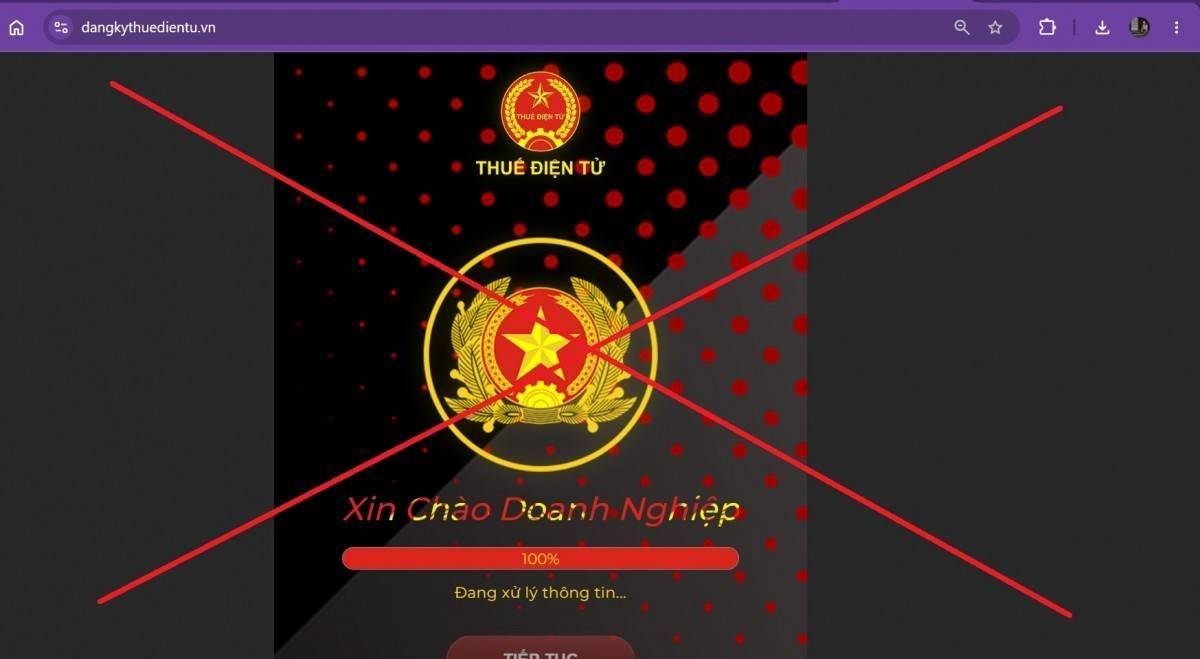
Không chỉ tránh 3 website vừa được cảnh báo, người nộp thuế cần biết cách kiểm tra tên miền, chứng chỉ bảo mật và dấu hiệu bất thường trước mỗi lần đăng nhập.
Thông tư số 85/2026/TT-BTC có hiệu lực từ ngày 15/9/2026, chính thức thay thế hai Thông tư 14/2015/TT-BTC và 17/2021/TT-BTC, đánh dấu bước chuyển quan trọng trong quy định phân tích, phân loại hàng hóa xuất nhập khẩu. Thay vì tiếp cận theo tên gọi thương mại hay hóa đơn thông thường, cơ quan quản lý bắt buộc việc xác định mã HS phải tựa trên bản chất kỹ thuật thực tế. Ranh giới giữa thông quan suôn sẻ và rủi ro ách tắc giờ đây phụ thuộc hoàn toàn vào năng lực chuẩn hóa dữ liệu của doanh nghiệp ngay trước khi mở tờ khai.
Không thành lập doanh nghiệp nhưng phát hiện mình đang đứng tên người đại diện theo pháp luật, hoặc không mở hộ kinh doanh nhưng tên lại xuất hiện trong hồ sơ đăng ký là tình huống một số người dân gặp phải. Từ ngày 23/8/2026, eTax Mobile được nâng cấp để cá nhân chủ động tra cứu và phản ánh khi phát hiện dấu hiệu bị sử dụng trái phép thông tin cá nhân.
Từ ngày 5/9/2026, doanh nghiệp kinh doanh chuyển khẩu hàng hóa phải thực hiện thanh toán qua ngân hàng được phép, đồng thời đáp ứng yêu cầu về hợp đồng, chứng từ và theo dõi cả tiền chuyển ra nước ngoài lẫn tiền nhận về Việt Nam.
Vụ việc tại Công ty Cổ phần Tập đoàn Giáo dục Trí Việt cho thấy chứng từ kế toán không chỉ cần đúng hình thức mà còn phải phản ánh đúng bản chất giao dịch phía sau.