Thứ tư 07/10/2026 22:40
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Ngân hàng Nhà nước cảnh báo về những thủ đoạn chiếm đoạt tiền trong tài khoản

15/07/2021 14:45
Ngân hàng Nhà nước vừa có văn bản gửi các tổ chức cung ứng dịch vụ thanh toán và Hiệp hội Ngân hàng Việt Nam về việc đảm bảo an ninh, an toàn trong hoạt động thanh toán...

Mới đây, Ngân hàng Nhà nước vừa đưa ra 7 thủ đoạn lừa đảo đang rộ lên thời gian gần đây và yêu cầu các tổ chức tín dụng cảnh báo tới khách hàng. Ngân hàng Nhà nước cho biết, qua theo dõi tình hình hoạt động thanh toán, Ngân hàng Nhà nướccảnh báo một số hiện tượng liên quan đến vấn đề an ninh, an toàn trong hoạt động thanh toán thời gian gần đây.
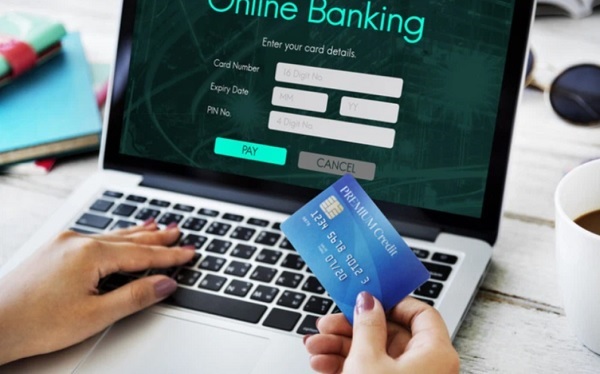
Ngân hàng Nhà nước đã đưa ra cảnh báo về hiện tượng website bị làm giả theo cách tinh vi, nhằm chiếm đoạt tiền trong tài khoản của khách hàng

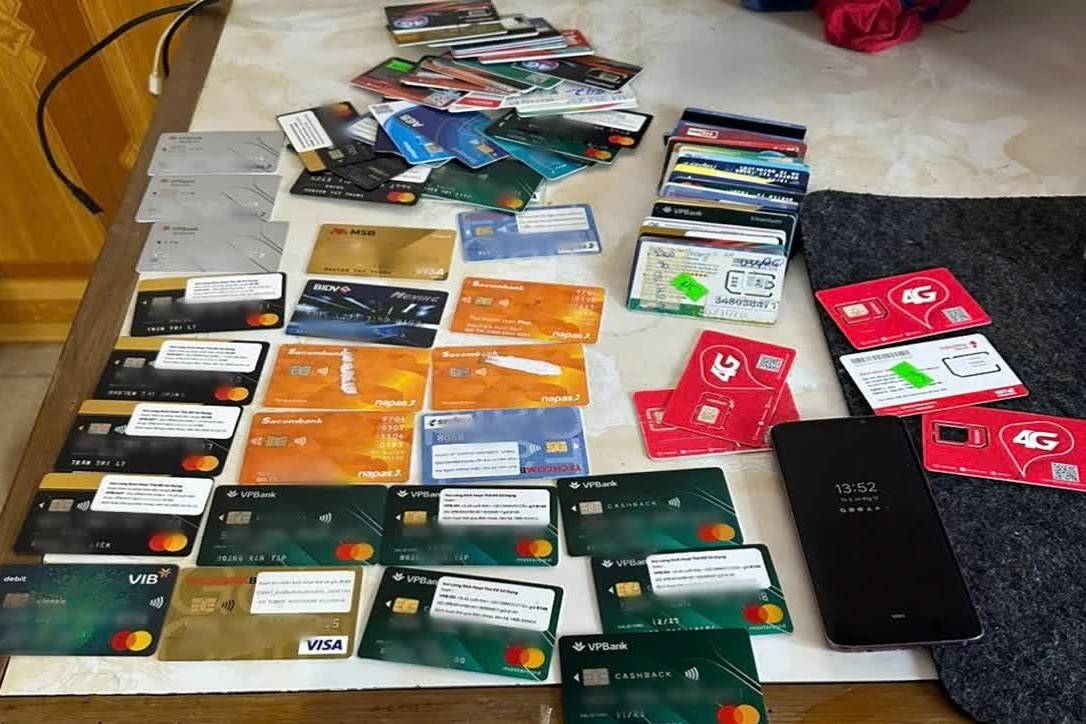
Ngân hàng Nhà nước đã đưa ra cảnh báo về hiện tượng website bị làm giả theo cách tinh vi, nhằm chiếm đoạt tiền trong tài khoản của khách hàng. (Ảnh: minh họa)

Thủ đoạn thứ nhất, các đối tượng mạo danh nhân viên ngân hàng gọi điện thoại cho khách hàng với lý do hỗ trợ kiểm tra số dư và giao dịch của khách hàng.

Sau khi đọc tên khách hàng và 6 số đầu tiên của thẻ ghi nợ nội địa, đối tượng yêu cầu khách hàng đọc nốt dãy số còn lại trên thẻ để xác nhận khách hàng đúng là chủ thẻ. Sau đó, chúng thông báo ngân hàng sẽ gửi tin nhắn cho khách hàng và yêu cầu khách hàng đọc mã 6 số trong tin nhắn (thực chất là mã OTP để thực hiện giao dịch thanh toán trực tuyến).

Nếu khách hàng thực hiện theo yêu cầu của đối tượng thì có thể gây rủi ro mất tiền trong tài khoản thẻ của khách hàng.

Thủ đoạn thứ 2, đối tượng chuyển một khoản tiền nhỏ vào tài khoản của khách hàng, sau đó mạo danh ngân hàng gọi điện thoại hoặc gửi tin nhắn (hiển thị tên thương hiệu ngân hàng) cho khách hàng thông báo giao dịch chuyển tiền bị treo và yêu cầu khách hàng truy cập vào đường dẫn Internet (đường link) trong tin nhắn để tra soát giao dịch, xác nhận thông tin, mở khóa lệnh chuyển tiền... nhằm lừa đảo khách hàng cung cấp các thông tin bảo mật của dịch vụ ngân hàng điện tử (như tên truy cập, mật khẩu, OTP), sau đó chiếm quyền kiểm soát tài khoản của khách hàng.

Ngoài ra, các đối tượng lừa đảo còn lập trang web mạo danh ngân hàng để tiếp nhận và hỗ trợ giải đáp thắc mắc về sản phẩm dịch vụ của ngân hàng, nhằm thu thập thông tin cá nhân, lịch sử giao dịch và tài khoản ngân hàng.

Thủ đoạn thứ 3, các đối tượng gửi thư điện tử (E-mail) giả mạo ngân hàng (thư điện tử có chứa tên ngân hàng và chữ ký thư điện tử của nhân viên ngân hàng) thông báo khách hàng nhận được một khoản tiền và yêu cầu khách hàng xác nhận giao dịch bằng cách truy cập vào tệp (file) hoặc đường link có chứa mã độc gửi kèm trong thu điện tử nhằm chiếm đoạt thông tin và tiền trong tài khoản của khách hàng.

Thủ đoạn thứ tư, khách hàng nhận được một khoản tiền chuyển vào tài khoản thanh toán tại ngân hàng với nội dung cho vay, sau đó đối tượng gọi điện cho khách hàng báo vừa chuyển nhầm và yêu cầu khách hàng chuyển trả lại tiền (tài khoản nhận tiền lúc này khác với tài khoản đã chuyển nhầm). Sau một thời gian, người chủ tài khoản chuyển nhầm sẽ đòi tiền khách hàng cùng với tiền lãi vay.

Trong một số trường hợp, đối tượng giả danh nhân viên ngân hàng thông báo có người chuyển nhầm tiền vào tài khoản của khách hàng và hướng dẫn thủ tục hoàn trả, sau đó gửi đường link yêu cầu khách hàng điền thông tin cá nhân (bao gồm các thông tin bảo mật của dịch vụ ngân hàng điện tử) và chiếm đoạt tiền trong tài khoản của khách hàng.

Thủ đoạn thứ 5, đối tượng gửi tin nhắn mạo danh thương hiệu ngân hàng đến khách hàng (tin nhắn này được nhận, lưu trong cùng mục với các tin nhắn của ngân hàng trên điện thoại di động của khách hàng) để thông báo tài khoản của khách hàng có dấu hiệu hoạt động bất thường và hướng dẫn khách hàng xác nhận thông tin, thay đối mật khẩu... thông qua truy cập đường link giả mạo gửi kèm trong tin nhắn, qua đó lừa đảo khách hàng tiết lộ các thông tin bảo mật của dịch vụ ngân hàng điện tử (tên truy cập, mật khẩu, mã OTP) để sử dụng chiếm đoạt tiền trong tài khoản của khách hàng.

Thủ đoạn thứ 6, đối tượng mạo danh công ty tài chính mời khách hàng vay vốn, hướng dẫn khách hàng cài đặt ứng dụng trên điện thoại di động (như ứng dụng Auto Cash...) để giải ngân một khoản tiền “ảo” (không có thực) kèm theo việc hiển thị hợp đồng tín dụng với con dấu giả, chữ ký giả của người có thẩm quyền của công ty tài chính nhằm lừa đảo khách hàng chuyển khoản đặt cọc để chiếm đoạt.

Thủ đoạn thứ 7, đối tượng mạo danh nhân viên nhà mạng liên hệ và đề nghị hỗ trợ chuyển đổi sim 3G thành sim 4G qua điện thoại, theo đó đối tượng hướng dẫn cách nhắn tin theo cú pháp của nhà mạng để chuyển đổi. Tuy nhiên, thực tế đây là yêu cầu chuyển đối từ sim 3G (do khách hàng sử dụng) lên sim 4G của đối tượng lừa đảo.

Nếu khách hàng làm theo hướng dẫn, đối tượng sẽ chiếm đoạt được quyền sử dụng số điện thoại. Khi có được thông tin cá nhân và số điện thoại di động, đối tượng liên hệ nhà mạng với tư cách là chủ thuê bao di động để yêu cầu thay thể SIM với lý do bị mất thẻ SIM hoặc thẻ bị lỗi. Nhà cung cấp dịch vụ di động hủy SIM hiện có và phát hành SIM mới.

Trường hợp số điện thoại được khách hàng đăng ký sử dụng dịch vụ ngân hàng điện tử và nhắn thông tin giao dịch, mã OTP thì có thể gây rủi ro mất tiền trên tài khoản của khách hàng.

Trước những thủ đoạn lừa đảo tinh vi nêu trên, Ngân hàng Nhà nước đề nghị các tổ chức cung ứng dịch vụ thanh toán chủ động nắm bắt, cập nhật các phương thức, thủ đoạn tội phạm nêu trên; đẩy mạnh công tác tuyên truyền, giáo dục kiến thức, kỹ năng giao dịch tài chính an toàn; kịp thời cảnh báo rủi ro tới khách hàng trên các kênh thông tin.

Đồng thời, Hiệp hội Ngân hàng Việt Nam cần tăng cường phối hợp, trao đổi thông tin giữa các ngân hàng thành viên để nắm bắt, cập nhật các phương thức, thủ đoạn tội phạm; tích cực nghiên cứu biện pháp phòng, chống các phương thức, thủ đoạn tội phạm có thể xảy ra để định hướng, hỗ trợ các ngân hàng thành viên.

Phương Ngân (Theo enternews.vn)
Tin bài khác
Doanh nghiệp có thể bớt giấy tờ khi đăng ký biện pháp bảo đảm

Doanh nghiệp có thể bớt giấy tờ khi đăng ký biện pháp bảo đảm

Nếu được ban hành, quy định mới khi đăng ký biện pháp bảo đảm sẽ mở rộng việc khai thác dữ liệu, đăng ký trực tuyến và nộp đồng thời hồ sơ, qua đó giảm thời gian, chi phí tuân thủ cho người dân, doanh nghiệp.
Doanh nghiệp có thể trả giá khi hóa đơn đầu vào không phản ánh giao dịch thật

Doanh nghiệp có thể trả giá khi hóa đơn đầu vào không phản ánh giao dịch thật

Từ những doanh nghiệp hoạt động không thực chất đến việc sử dụng hóa đơn không có giao dịch hàng hóa, dịch vụ thực tế, pháp nhân doanh nghiệp có thể bị biến thành “vỏ bọc” cho nhiều hành vi gian lận thuế. Khi dữ liệu hóa đơn điện tử ngày càng được phân tích sâu, những bất thường về doanh thu, hóa đơn, địa chỉ và hoạt động kinh doanh đang trở thành dấu hiệu để cơ quan chức năng nhận diện rủi ro.
Tuyên Quang kiểm soát thị trường bằng dữ liệu, tăng trách nhiệm của doanh nghiệp

Tuyên Quang kiểm soát thị trường bằng dữ liệu, tăng trách nhiệm của doanh nghiệp

Thị trường hàng hóa đang thay đổi nhanh cùng sự phát triển của thương mại điện tử và kinh doanh trên mạng xã hội. Trước thực tế này, Tuyên Quang từng bước chuyển phương thức quản lý từ kiểm tra truyền thống sang khai thác dữ liệu, nhận diện nguy cơ và kiểm soát từ sớm, đồng thời đặt yêu cầu cao hơn về truy xuất nguồn gốc và trách nhiệm của doanh nghiệp.
Đường vào khu thương mại tự do rộng nhưng không dễ

Đường vào khu thương mại tự do rộng nhưng không dễ

Một khu thương mại tự do không còn được nhìn đơn thuần là một vùng đất lớn dành cho hoạt động xuất nhập khẩu. Với Nghị định 378/2026/NĐ-CP, Chính phủ đặt ra yêu cầu về cả hạ tầng, kết nối đa phương thức, hệ sinh thái sản xuất - logistics, công nghệ số và năng lực quản trị.
Cảnh báo 2 thủ đoạn lừa đảo qua tài khoản ngân hàng và Facebook

Cảnh báo 2 thủ đoạn lừa đảo qua tài khoản ngân hàng và Facebook

Cơ quan chức năng Campuchia cảnh báo người dân về thủ đoạn lợi dụng tài khoản ngân hàng để trung chuyển tiền có nguồn gốc bất hợp pháp, đồng thời phát tán thông tin sai sự thật nhằm dụ người dùng Facebook công khai hình ảnh thẻ căn cước.
Từ khoản đặt cọc đến nhiều năm tranh chấp: Đừng xem nhẹ biên bản thanh lý

Từ khoản đặt cọc đến nhiều năm tranh chấp: Đừng xem nhẹ biên bản thanh lý

Một hợp đồng mua bán gần 4 tỷ đồng tưởng như kết thúc sau khi hai bên ký biên bản thanh lý. Nhưng khoản tiền 1,58 tỷ đồng đã mở ra một cuộc tranh chấp kéo dài, đi qua cả hai cấp xét xử. Vụ án là lời cảnh báo về một điểm yếu khá phổ biến trong quản trị doanh nghiệp: giao dịch được thực hiện chặt chẽ, nhưng việc kết thúc giao dịch lại không được quản trị tương xứng.
Đề xuất khung pháp lý mới cho thu giữ, lưu trữ carbon trong hoạt động dầu khí

Đề xuất khung pháp lý mới cho thu giữ, lưu trữ carbon trong hoạt động dầu khí

Bộ Công Thương đang đề xuất bổ sung quy định về thu giữ và lưu trữ carbon (CCS) gắn với hoạt động dầu khí, từ đánh giá tiềm năng lưu trữ CO₂, yêu cầu kỹ thuật, thu dọn công trình đến cơ chế thu hồi chi phí và doanh thu từ tín chỉ carbon.
Hé lộ pháp nhân đứng sau vụ sản xuất hàng triệu lọ C sủi giả cho trẻ em

Hé lộ pháp nhân đứng sau vụ sản xuất hàng triệu lọ C sủi giả cho trẻ em

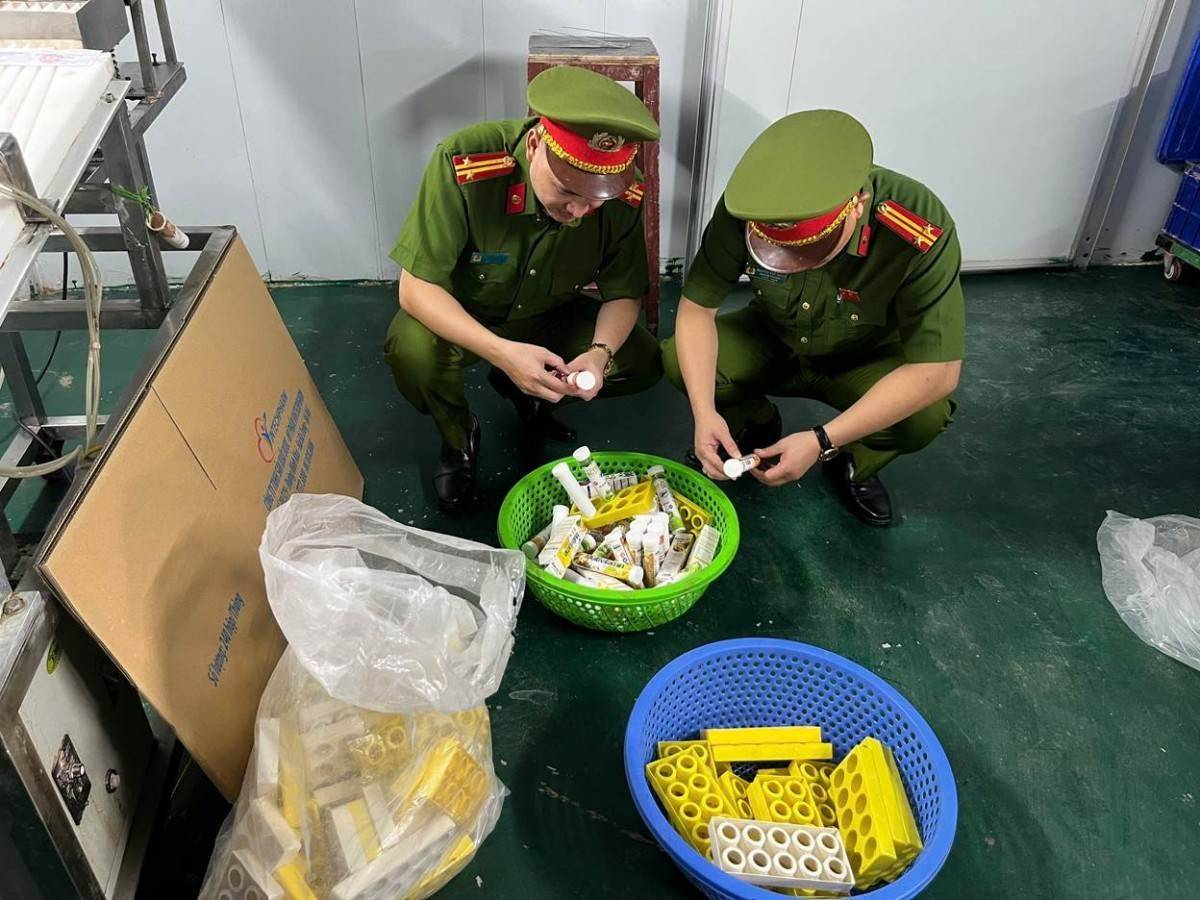
Sản phẩm C sủi giả do Công ty Vintechpharm được tiêu thụ thông qua các quầy thuốc và các nền tảng thương mại điện tử như TikTok Shop, Shopee. Các sản phẩm được quảng cáo với những công dụng như tăng sức đề kháng, hỗ trợ thải độc, làm mát gan và có nhóm đối tượng sử dụng là trẻ em.
Mở thêm dư địa ưu đãi cho các mỏ dầu khí khó khai thác

Mở thêm dư địa ưu đãi cho các mỏ dầu khí khó khai thác

Một loạt cơ chế mới đang được Bộ Công Thương đề xuất nhằm tăng khả năng khai thác những mỏ, lô dầu khí có điều kiện khó khăn hoặc hiệu quả kinh tế chưa đạt yêu cầu. Đáng chú ý, chính sách ưu đãi được gắn với thẩm định hiệu quả, hạch toán riêng chi phí và cơ chế bảo đảm lợi ích của Nhà nước.
Rủi ro của doanh nghiệp, nhìn từ pháp đình TP. Hồ Chí Minh

Rủi ro của doanh nghiệp, nhìn từ pháp đình TP. Hồ Chí Minh

Số vụ việc Tòa án nhân dân hai cấp TP. Hồ Chí Minh thụ lý trong 6 tháng đầu năm 2026 tăng mạnh so với cùng kỳ. Trong đó có nhiều tranh chấp liên quan hợp đồng, tín dụng, tài sản, phá sản và sở hữu trí tuệ, những vấn đề gắn trực tiếp với hoạt động doanh nghiệp và môi trường kinh doanh.
Đất bỏ hoang có thể chịu thuế cao gấp gần 7 lần đất ở trong hạn mức

Đất bỏ hoang có thể chịu thuế cao gấp gần 7 lần đất ở trong hạn mức

Bộ Tài chính đề xuất áp thuế suất 0,2% đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng, không áp dụng hạn mức. Nếu được thông qua, mức thuế này sẽ cao gần 7 lần thuế suất 0,03% đang áp dụng đối với đất ở trong hạn mức.
65/188 thủ tục trên Cổng thông tin một cửa quốc gia được phân cấp về địa phương

65/188 thủ tục trên Cổng thông tin một cửa quốc gia được phân cấp về địa phương

Thông tin từ Cục Hải quan, 65 trong tổng số 188 thủ tục hành chính thuộc phạm vi dự án Mở rộng Cổng thông tin một cửa quốc gia và kết nối cơ chế một cửa ASEAN (giai đoạn 3) được xác định đã phân cấp từ Trung ương về địa phương.
Quản chặt hoạt động vay, cho vay chứng khoán từ tháng 11

Quản chặt hoạt động vay, cho vay chứng khoán từ tháng 11

Thông tư 145/2026/TT-BTC của Bộ Tài chính quy định rõ cơ chế tổ chức, quản lý hoạt động vay và cho vay chứng khoán, trong đó yêu cầu bên vay phải có tài sản bảo đảm với giá trị tối thiểu bằng 110% giá trị khoản vay.
Quy định mới và lộ trình áp dụng chuẩn cho trụ, trạm sạc xe điện

Quy định mới và lộ trình áp dụng chuẩn cho trụ, trạm sạc xe điện

Bộ Công Thương vừa ban hành Quy chuẩn kỹ thuật quốc gia về trụ sạc, trạm sạc xe điện, lần đầu đặt ra hệ thống yêu cầu đồng bộ về an toàn điện, phòng cháy, chữa cháy, hạ tầng, đo đếm, quản lý phụ tải và dữ liệu vận hành. Quy chuẩn sẽ chính thức được áp dụng từ ngày 1/7/2027.
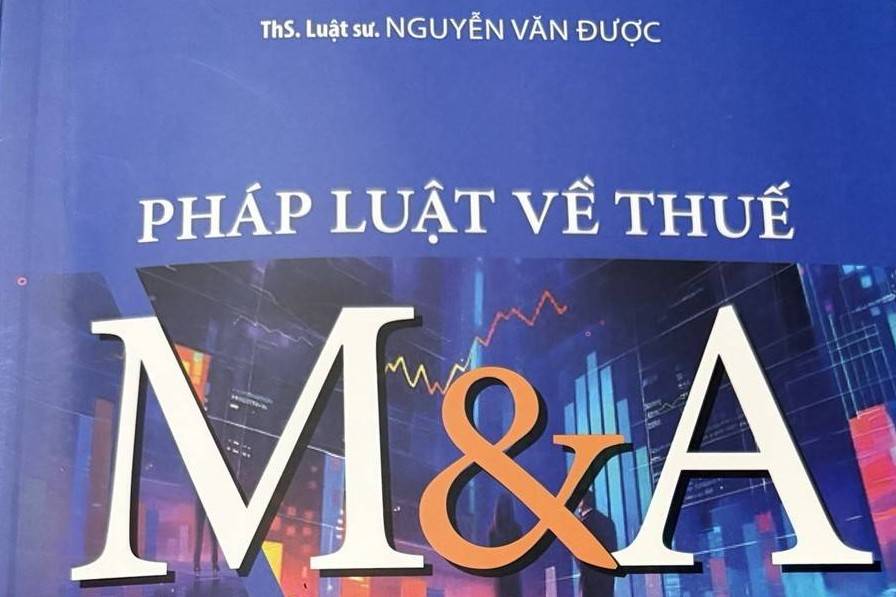
“Pháp luật về thuế M&A”, cẩm nang pháp lý cho các thương vụ mua bán, sáp nhập

“Pháp luật về thuế M&A”, cẩm nang pháp lý cho các thương vụ mua bán, sáp nhập

Cuốn sách “Pháp luật về thuế M&A” của ThS. Luật sư, Chuyên gia thuế, Trọng tài viên Nguyễn Văn Được hệ thống hóa những vấn đề pháp lý và thực tiễn về thuế trong các giao dịch mua bán, sáp nhập doanh nghiệp, hướng tới doanh nghiệp, luật sư, chuyên gia tài chính, kế toán và cơ quan quản lý.