Chủ nhật 08/11/2026 22:28
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Doanh nghiệp nhỏ và vừa mắc kẹt tín dụng vì “điểm mù” dữ liệu kéo dài

Doanh nghiệp nhỏ và vừa vẫn loay hoay tiếp cận vốn khi dữ liệu tài chính thiếu minh bạch, rủi ro cao khiến ngân hàng thận trọng, làm trầm trọng thêm khoảng trống tín dụng kéo dài nhiều năm.
Các ngân hàng châu Á – Thái Bình Dương gia tăng dự phòng trước rủi ro tín dụng Lợi nhuận ngân hàng bị siết chặt khi biên lãi ròng đi xuống

Trong bức tranh kinh tế Việt Nam, khu vực doanh nghiệp nhỏ và vừa (SMEs) luôn được xem là trụ cột quan trọng, chiếm tới 95% tổng số doanh nghiệp. Tuy nhiên, phía sau vai trò “xương sống” ấy là một nghịch lý kéo dài nhiều năm: phần lớn SMEs vẫn đứng ngoài cánh cửa tín dụng ngân hàng, dù nhu cầu vốn luôn ở mức cao. Những số liệu mới nhất cho thấy, chỉ khoảng 9,3% SMEs có thể tiếp cận vốn ngân hàng, trong khi tỷ lệ này ở doanh nghiệp lớn lên tới 56,1%, phản ánh một khoảng cách ngày càng rõ nét trong tiếp cận tài chính.

“Điểm mù” dữ liệu và bài toán rủi ro tín dụng chưa có lời giải

Theo báo cáo của FiinGroup, nguyên nhân cốt lõi khiến SMEs khó vay vốn nằm ở vấn đề rủi ro tín dụng. Có tới hơn 70% doanh nghiệp trong nhóm này được xếp vào diện rủi ro trung bình đến cao, trái ngược với khoảng 60% doanh nghiệp lớn thuộc nhóm rủi ro thấp. Điều này khiến các ngân hàng buộc phải áp dụng các tiêu chuẩn khắt khe hơn khi xét duyệt khoản vay.

Trong khi đó, bản chất hoạt động của ngân hàng là sử dụng nguồn vốn huy động từ xã hội, với mức đòn bẩy tài chính cao, nên việc kiểm soát rủi ro không chỉ là lựa chọn mà là yêu cầu bắt buộc. Điều này dẫn đến một thực tế kéo dài nhiều thập kỷ: SMEs luôn thiếu vốn để duy trì và mở rộng sản xuất, còn ngân hàng lại không sẵn sàng cho vay nếu không đảm bảo an toàn.

Cốt lõi của vấn đề nằm ở tình trạng bất cân xứng thông tin. SMEs thường không có hệ thống báo cáo tài chính chuẩn hóa, thiếu kiểm toán độc lập, thậm chí tồn tại tình trạng “hai sổ kế toán”. Điều này khiến ngân hàng gặp khó khăn trong việc đánh giá chính xác dòng tiền, khả năng trả nợ và mức độ rủi ro thực sự của doanh nghiệp.

Khi không thể “định giá” đúng rủi ro, ngân hàng buộc phải lựa chọn phương án an toàn: либо từ chối cho vay, либо yêu cầu tài sản đảm bảo lớn hơn, либо áp dụng lãi suất cao để bù đắp rủi ro. Hệ quả là chi phí vốn của SMEs tăng lên, trong khi khả năng tiếp cận vốn lại ngày càng thu hẹp.

Không chỉ dừng lại ở vấn đề thông tin, chi phí giao dịch cũng là một rào cản lớn. Thực tế cho thấy, để xử lý một khoản vay nhỏ cho SMEs, ngân hàng phải thực hiện đầy đủ các bước như với khoản vay lớn: từ thẩm định hồ sơ, đánh giá tài chính, kiểm tra tài sản đảm bảo đến giám sát sau vay. Một lãnh đạo trung tâm xử lý nợ của ngân hàng nhóm Big4 cho biết, chi phí nhân sự và thời gian để xử lý khoản vay 1 tỷ đồng gần như tương đương khoản vay 100 tỷ đồng. Điều này khiến các khoản vay nhỏ trở nên kém hấp dẫn về mặt kinh tế.

Trên phạm vi toàn cầu, vấn đề này cũng không phải ngoại lệ. Ngân hàng Thế giới ước tính khoảng trống tài chính đối với SMEs tại các nền kinh tế đang phát triển lên tới 5,7 nghìn tỷ USD, tương đương khoảng 19% GDP. Điều đó cho thấy đây là bài toán mang tính hệ thống, không thể giải quyết chỉ bằng việc “bơm thêm vốn”.

Chuyển đổi số và hạ tầng dữ liệu: chìa khóa thu hẹp khoảng trống vốn

Trước thực trạng trên, các chuyên gia cho rằng chính sách cần dịch chuyển trọng tâm từ mở rộng tín dụng sang cải thiện nền tảng thị trường tài chính. Trong đó, phát triển hạ tầng dữ liệu tín dụng được xem là yếu tố then chốt để giải quyết tình trạng bất cân xứng thông tin.

Việc thu thập, chuẩn hóa và chia sẻ dữ liệu không chỉ giúp ngân hàng hiểu rõ hơn về doanh nghiệp, mà còn tạo điều kiện để định giá rủi ro chính xác hơn, thay vì né tránh rủi ro như hiện nay. Khi dữ liệu trở nên minh bạch và đáng tin cậy, khả năng tiếp cận vốn của SMEs sẽ được cải thiện đáng kể.

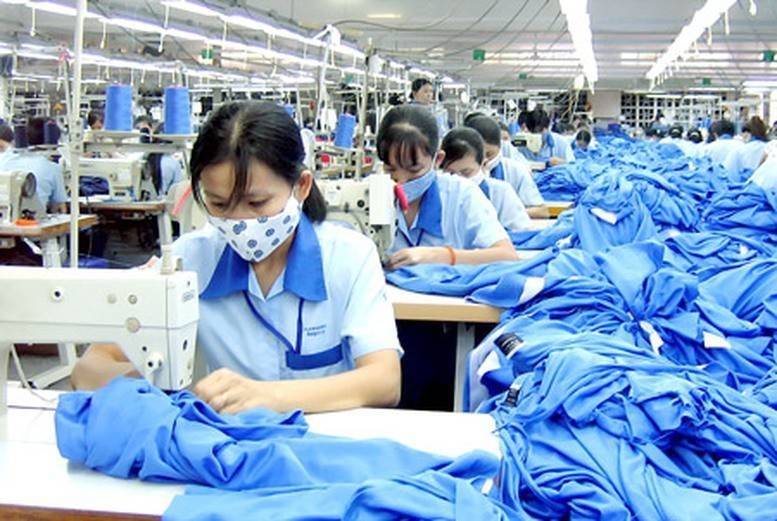
Doanh nghiệp nhỏ và vừa mắc kẹt tín dụng vì “điểm mù” dữ liệu kéo dài
Doanh nghiệp nhỏ và vừa mắc kẹt tín dụng vì “điểm mù” dữ liệu kéo dài (Ảnh: minh hoạ)

Song song với đó, chuyển đổi số trong lĩnh vực ngân hàng đang mở ra cơ hội mới. Thông qua tự động hóa quy trình, số hóa hồ sơ và ứng dụng các mô hình chấm điểm tín dụng dựa trên dữ liệu, các tổ chức tài chính có thể giảm đáng kể chi phí giao dịch, từ đó mở rộng cho vay đối với các khoản nhỏ lẻ.

Ông Nguyễn Văn Nam, Giám đốc Khối Thông tin doanh nghiệp, FiinGroup, nhận định: “Trong bối cảnh tuổi thọ trung bình của SMEs chỉ khoảng 8 năm, các ngân hàng và tổ chức tài chính ưu tiên những doanh nghiệp đã hoạt động đủ lâu, thường từ 5 năm trở lên. Đây là nhóm đã vượt qua giai đoạn khởi nghiệp nhiều biến động, qua đó cho thấy năng lực quản trị và dòng tiền ổn định hơn. Đồng thời, các bên cho vay cũng xem trọng nền tảng tài chính lành mạnh và mức độ tuân thủ, minh bạch tín dụng của SMEs để giảm rủi ro dài hạn.”

Theo ông Nam, khoảng 65% SMEs đã hoạt động trên 5 năm. Tuy nhiên, trong nhóm chưa tiếp cận được vốn, vẫn có tới 40% doanh nghiệp thuộc phân khúc đã hoạt động trên 5 năm và có mức rủi ro từ trung bình đến thấp. Đây chính là nhóm khách hàng tiềm năng mà các ngân hàng có thể hướng tới nếu có công cụ đánh giá phù hợp.

Dù vậy, nhiều ý kiến cũng cảnh báo rằng chuyển đổi số không phải “liều thuốc vạn năng”. Nếu dữ liệu đầu vào không đầy đủ, thiếu chính xác hoặc không được cập nhật kịp thời, việc số hóa chỉ giúp quy trình nhanh hơn chứ không làm tăng chất lượng quyết định tín dụng. Khi đó, rủi ro mô hình có thể gia tăng, buộc ngân hàng quay trở lại cách tiếp cận thận trọng như trước.

Trong dài hạn, việc thu hẹp khoảng trống tín dụng cho SMEs đòi hỏi một chiến lược tổng thể, bao gồm cải thiện minh bạch tài chính doanh nghiệp, hoàn thiện hạ tầng dữ liệu quốc gia và thúc đẩy ứng dụng công nghệ trong lĩnh vực tài chính. Đồng thời, cần tránh lệ thuộc vào các chương trình tín dụng ưu đãi ngắn hạn, bởi theo cảnh báo của Ngân hàng Thế giới, điều này có thể làm suy yếu thị trường tài chính và kìm hãm sự phát triển bền vững.

Có thể thấy, “điểm mù” dữ liệu không chỉ là vấn đề kỹ thuật mà là nút thắt mang tính cấu trúc của nền kinh tế. Khi nút thắt này chưa được tháo gỡ, dòng vốn vẫn khó chảy vào khu vực SMEs – nơi được kỳ vọng sẽ trở thành động lực tăng trưởng quan trọng trong giai đoạn tới.
Tin bài khác
Doanh nghiệp phải công khai phương án thưởng Tết 2027 với người lao động

Doanh nghiệp phải công khai phương án thưởng Tết 2027 với người lao động

Bộ Nội vụ đề nghị các địa phương tổng hợp tình hình tiền lương, nợ lương, quan hệ lao động và kế hoạch thưởng Tết Dương lịch, Tết Nguyên đán 2027 của doanh nghiệp. Doanh nghiệp cần xây dựng phương án thưởng theo kết quả sản xuất, kinh doanh năm 2026 và công khai để người lao động biết.
Doanh nghiệp có thể được hỗ trợ tối đa 6% lãi vay đổi mới công nghệ

Doanh nghiệp có thể được hỗ trợ tối đa 6% lãi vay đổi mới công nghệ

Doanh nghiệp đầu tư ứng dụng, chuyển giao, đổi mới công nghệ hoặc đổi mới sáng tạo có thể được Quỹ Đổi mới công nghệ quốc gia hỗ trợ 50% lãi suất vay, nhưng không quá 6%/năm và tối đa 5 năm. Hồ sơ đợt 2/2026 được tiếp nhận đến 24h ngày 16/11/2026.
Sức mua phục hồi, vay tiêu dùng tăng nhưng cần kiểm soát rủi ro

Sức mua phục hồi, vay tiêu dùng tăng nhưng cần kiểm soát rủi ro

Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng 9 tháng năm 2026 tăng 13,4%, cho thấy sức mua tiếp tục phục hồi. Tuy nhiên, khi nhu cầu vay tiêu dùng gia tăng, người dân cần tính toán kỹ lãi suất, tổng chi phí và khả năng trả nợ để tránh áp lực tài chính kéo dài.
HNX: Huy động hơn 70.139 tỷ đồng trái phiếu Chính phủ trong tháng 9

HNX: Huy động hơn 70.139 tỷ đồng trái phiếu Chính phủ trong tháng 9

Trong tháng 9/2026, Kho bạc Nhà nước huy động được 70.139,2 tỷ đồng qua đấu thầu trái phiếu Chính phủ, tăng 152% so với tháng trước. Lũy kế 9 tháng, tổng giá trị huy động đạt 299.060 tỷ đồng, tương đương 60% kế hoạch phát hành cả năm.
TP. Hồ Chí Minh mở thêm dư địa huy động vốn cho hạ tầng

TP. Hồ Chí Minh mở thêm dư địa huy động vốn cho hạ tầng

TP. Hồ Chí Minh đang xây dựng cơ chế phát hành trái phiếu đô thị và trái phiếu công trình tại Trung tâm tài chính quốc tế tại Việt Nam. Đây là hướng mở rộng nguồn vốn cho đầu tư hạ tầng, đồng thời đặt ra yêu cầu rõ hơn về kỷ luật vay, khả năng trả nợ và mức độ minh bạch với nhà đầu tư.
Trái phiếu doanh nghiệp vào “mùa đáo hạn”: Áp lực dòng tiền dồn về cuối năm

Trái phiếu doanh nghiệp vào “mùa đáo hạn”: Áp lực dòng tiền dồn về cuối năm

Khoảng 77.000 tỷ đồng trái phiếu doanh nghiệp dự kiến đáo hạn trong quý IV/2026, trong đó nhóm bất động sản chiếm tỷ trọng đáng kể. Khi thời điểm thanh toán tập trung vào những tháng cuối năm, khả năng cân đối dòng tiền và thu xếp nguồn vốn tiếp tục là bài toán được thị trường quan tâm.
Thanh khoản trái phiếu Chính phủ bật tăng, giao dịch thứ cấp đạt hơn 133.000 tỷ đồng

Thanh khoản trái phiếu Chính phủ bật tăng, giao dịch thứ cấp đạt hơn 133.000 tỷ đồng

Thị trường trái phiếu Chính phủ ghi nhận diễn biến tích cực trong tuần 21-25/9 khi tổng giá trị giao dịch trên thị trường thứ cấp đạt 133.400 tỷ đồng, tăng gần 65% so với tuần trước. Trong khi đó, Kho bạc Nhà nước huy động hơn 27.169 tỷ đồng qua phát hành trái phiếu.
Thanh khoản ngân hàng tăng nhưng chi phí vốn doanh nghiệp chưa dễ giảm

Thanh khoản ngân hàng tăng nhưng chi phí vốn doanh nghiệp chưa dễ giảm

Ngân hàng Nhà nước tăng cường hỗ trợ thanh khoản trong lúc lãi suất VND liên ngân hàng bật tăng. Với cộng đồng doanh nghiệp, tác động đáng chú ý nhất vẫn nằm ở chi phí vốn và khả năng tiếp cận khoản vay mới.
Fed tăng lãi suất, sức ép tiền tệ lan rộng ra kinh tế toàn cầu

Fed tăng lãi suất, sức ép tiền tệ lan rộng ra kinh tế toàn cầu

Fed trở lại với chính sách tiền tệ thắt chặt không chỉ là câu chuyện của nước Mỹ. Khi lãi suất và lợi suất tài sản Mỹ tăng, sức hút của đồng USD cũng lớn hơn, tạo áp lực lên tỷ giá, dòng vốn và chính sách tiền tệ của nhiều quốc gia.
Fed tăng lãi suất, phát tín hiệu tiếp tục thắt chặt chính sách tiền tệ

Fed tăng lãi suất, phát tín hiệu tiếp tục thắt chặt chính sách tiền tệ

Fed nâng lãi suất thêm 0,25 điểm phần trăm lên 3,75%-4,00% và để ngỏ khả năng tiếp tục tăng trong năm nay, khi áp lực lạm phát lan rộng bất chấp sức ép hạ lãi suất từ Tổng thống Mỹ Donald Trump.
Kho bạc Nhà nước thanh toán hơn 1,38 triệu tỷ đồng ngân sách sau 8 tháng

Kho bạc Nhà nước thanh toán hơn 1,38 triệu tỷ đồng ngân sách sau 8 tháng

Sau 8 tháng năm 2026, hệ thống Kho bạc Nhà nước đã thực hiện thanh toán hơn 1,38 triệu tỷ đồng cho chi thường xuyên và vốn đầu tư thuộc kế hoạch năm, đồng thời tiếp tục kiểm soát chặt chẽ các khoản chi ngân sách theo đúng quy định.
Sai chính sách nghỉ việc theo Nghị định 178 phải khắc phục kịp thời

Sai chính sách nghỉ việc theo Nghị định 178 phải khắc phục kịp thời

Sau khi chính sách theo Nghị định 178 được triển khai trên diện rộng, Bộ Nội vụ yêu cầu các Bộ, ngành, địa phương hậu kiểm toàn bộ kết quả, bảo đảm đúng người, đúng quy trình và kịp thời khắc phục sai sót.
TTC tái cấu trúc sở hữu tại AgriS, định hướng dài hạn không thay đổi

TTC tái cấu trúc sở hữu tại AgriS, định hướng dài hạn không thay đổi

Ngày 28.8.2026, Công ty CP Đầu tư Thành Thành Công (TTCI) đăng ký bán 137.738.968 cổ phiếu SBT và bà Huỳnh Bích Ngọc - Phó Chủ tịch Thường trực, Tổng Giám đốc TTCI đăng ký bán 65.763.808 cổ phiếu SBT. Các giao dịch được đăng ký với mục đích cơ cấu danh mục đầu tư.
Lãi suất ngân hàng ngày 3/9/2026: Nhiều ngân hàng duy trì mức 5%/năm

Lãi suất ngân hàng ngày 3/9/2026: Nhiều ngân hàng duy trì mức 5%/năm

Lãi suất ngân hàng ngày 03/9/2026 tiếp tục phân hóa giữa các ngân hàng, trong đó một số nhà băng có mức trên 5%/năm xuất hiện ở nhiều kỳ hạn dài.
Bộ trưởng Tài chính Mỹ cảnh báo rủi ro toàn cầu từ biến động đồng Yên Nhật

Bộ trưởng Tài chính Mỹ cảnh báo rủi ro toàn cầu từ biến động đồng Yên Nhật

Đà suy yếu kéo dài của đồng Yên không chỉ gây sức ép lên thị trường tài chính Nhật Bản, mà còn làm gia tăng lo ngại về nguy cơ lan truyền bất ổn sang các thị trường toàn cầu, trong đó có chi phí vay mượn tại Mỹ.
bao-hiem-that-nghiep