Thứ bảy 26/09/2026 13:08
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Tận dụng lợi ích từ việc sở hữu gián tiếp
Sở hữu chéo là một phương pháp mà các cá nhân hoặc tổ chức tạo ra mối quan hệ "sở hữu gián tiếp" thông qua việc sử dụng các công ty sơ tán hoặc các đối tác liên kết để giữ quyền kiểm soát. Trên thực tế, người sở hữu chéo không được công nhận là chủ sở hữu chính thức của tài sản, nhưng họ vẫn có khả năng kiểm soát và tận dụng lợi ích từ việc sở hữu gián tiếp.
Trong ngành ngân hàng, việc sở hữu chéo có thể được sử dụng như một công cụ để thao túng dòng chảy tín dụng. Điều này đặc biệt đáng lo ngại khi áp dụng vào các doanh nghiệp sân sau - những doanh nghiệp không có quy mô lớn hoặc quan trọng như các doanh nghiệp truyền thống. Các tổ chức sở hữu chéo có thể tạo ra các công ty con hoặc các đối tác liên kết với tư cách là khách hàng của ngân hàng và thu lợi từ các giao dịch tín dụng với các doanh nghiệp này.
Như vậy, việc thao túng dòng chảy tín dụng vào các doanh nghiệp sân sau gây ra nhiều vấn đề. Đầu tiên, nó gây ảnh hưởng tiêu cực đến cạnh tranh công bằng giữa các doanh nghiệp. Các doanh nghiệp không có cơ hội cạnh tranh với các doanh nghiệp lớn có nguồn tài chính mạnh mẽ khi không thể truy cập được vào các nguồn tài trợ tín dụng. Điều này, tạo ra sự bất công trong môi trường kinh doanh và làm giảm sự đa dạng cùng sự phát triển của nền kinh tế.
Thứ hai, việc sử dụng chiêu trò "lách" sở hữu chéo cũng gây mất tính minh bạch trong hệ thống ngân hàng. Doanh nghiệp và công chúng không thể nhận biết rõ ràng ai là chủ sở hữu thực sự của các công ty và dự án. Điều này tạo ra rủi ro hệ thống và làm suy yếu lòng tin của công chúng đối với ngân hàng và các cơ quan quản lý.
Bình luận vấn đề này, TS. Đinh Thế Hiển, chuyên gia kinh tế cho hay, nhìn từ cuộc khủng hoảng nợ xấu năm 2012, sự nguy hiểm của mối quan hệ cộng sinh hay còn gọi là sở hữu chéo giữa ngân hàng và doanh nghiệp bất động sản đã được nhận diện rõ. Giảm tỷ lệ sở hữu chéo tại các ngân hàng là một trong những mục tiêu quan trọng của hệ thống tài chính Việt Nam hiện nay.
Ông Hiển cho biết, Ngân hàng Nhà nước đã đưa ra nhiều quy định chặt chẽ hơn, đặc biệt là với sự ra đời của Thông tư 36 năm 2014 về giới hạn tỷ lệ đảm bảo an toàn trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài. Trong đó, thông tư không cho phép một cá nhân làm ông chủ của một ngân hàng, những rủi ro từ sở hữu chéo đã gần như được kiểm soát…
Tuy nhiên, TS. Đinh Thế Hiển nhìn nhận, đến giai đoạn 2014 - 2015, khi thị trường bất động sản dần “tan băng”, những mối quan hệ cộng sinh giữa ngân hàng và bất động sản lại tiếp tục nở rộ như thời kỳ 2008 - 2012.
“Tất nhiên, sự cộng sinh, sở hữu chéo ở giai đoạn này (và cho đến hiện nay) đã phát triển theo nhiều hình thức tinh vi hơn, không dễ dàng nhìn thấy. Từ giai đoạn 2018 - 2019 đến nay, Ngân hàng Nhà nước đã thực hiện các biện pháp để siết chặt tín dụng vào bất động sản thông qua việc hạ dần dần tỷ lệ vốn huy động ngắn hạn cho vay trung, dài hạn; tăng hệ số rủi ro của bất động sản… Song, việc ngân hàng thắt chặt tín dụng càng thôi thúc các doanh nghiệp bất động sản tìm cách trở thành cổ đông lớn tại các ngân hàng, nhằm mục đích dễ dàng hơn trong việc tiếp cận nguồn vốn”, ông Hiển khẳng định.
Ông Hiển cho biết, vốn ngân hàng đổ vào bất động sản chỉ khoảng 200.000 tỷ đồng/năm nhưng giai đoạn 2020 - 2021 - xét về logic là không thuận lợi để phát triển bất động sản bởi tác động đại dịch Covid-19, dư nợ tín dụng đối với hoạt động kinh doanh bất động sản vẫn theo chiều hướng tăng.
Thao túng dòng chảy tín dụng nhìn từ vụ Vạn Thịnh Phát
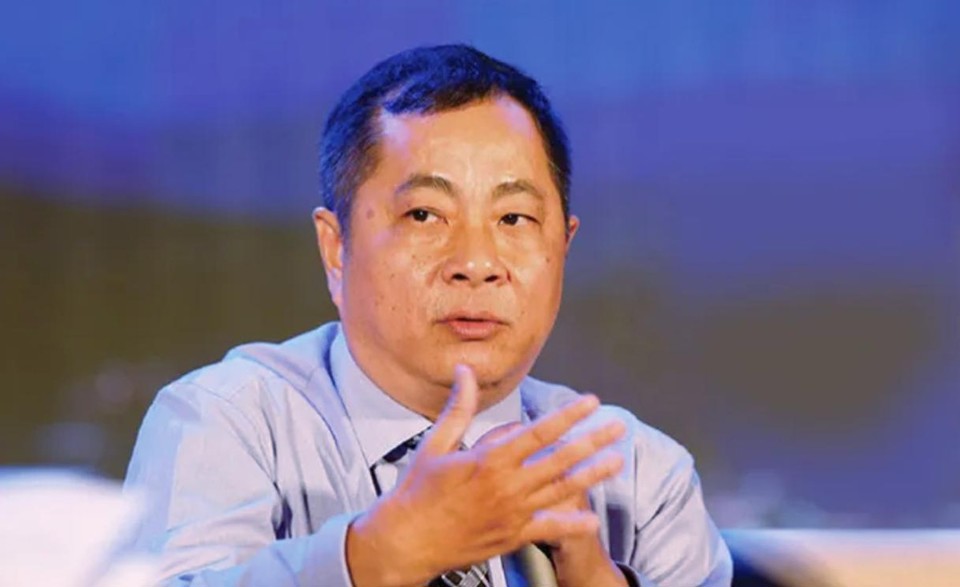
Gần đây, vụ án liên quan đến Tập đoàn Vạn Thịnh Phát của Chủ tịch HĐQT Trương Mỹ Lan đã gây chấn động trong hệ thống ngân hàng Việt Nam. Vụ việc này đã “bóc trần” những thủ đoạn thao túng dòng chảy tín dụng và “tiềm ẩn” những rủi ro lớn cho ngành ngân hàng và nền kinh tế nói chung.
Cụ thể, trong vụ án xảy ra tại Tập đoàn Vạn Thịnh Phát, Ngân hàng SCB và các đơn vị liên quan, Cơ quan Cảnh sát điều tra Bộ Công an cáo buộc bà Trương Mỹ Lan đã sử dụng những thủ đoạn gian dối để lập phương án rút, cắt đứt dòng tiền sau khi giải ngân tiền từ SCB.
Theo kết luận điều tra, để hợp thức việc rút tiền, tránh bị cơ quan chức năng phát hiện, truy vết dòng tiền, bà Lan chỉ đạo các bị can tại SCB và Vạn Thịnh Phát sử dụng các phương án vay vốn khống thực hiện giải ngân, chuyển tiền vào các tài khoản của những cá nhân, pháp nhân "ma" hoặc cho họ rút tiền mặt để "cắt đứt dòng tiền".
Sau đó, những cá nhân/đại diện pháp nhân "ma" sẽ đến ngân hàng để ký chứng từ rút tiền. Tiền mặt sẽ được xuất khỏi quỹ.
Khi cần sử dụng ngay một số tiền mặt, bà Lan chỉ đạo Bùi Văn Dũng (lái xe riêng) đến SCB chi nhánh Sài Gòn để nhận tiền. Cùng lúc đó, nhân viên SCB sẽ liên hệ với người của Vạn Thịnh Phát yêu cầu cung cấp pháp nhân, cá nhân nhận tiền, rút tiền... lập phiếu chi và các thủ tục để hoàn tất nghiệp vụ rút tiền mặt.
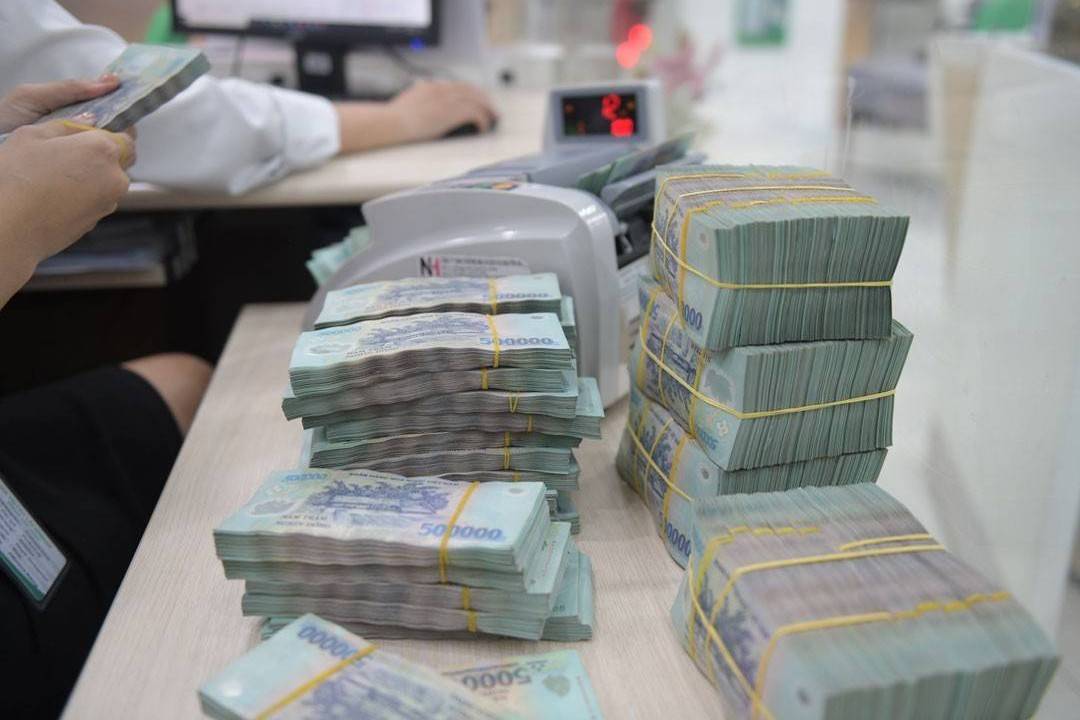
Kết quả điều tra xác định, từ ngày 26/2/2019 đến ngày 12/9/2022, Dũng đã vận chuyển khoảng 108.878 tỷ đồng và hơn 14,757 triệu USD từ SCB về Tập đoàn Vạn Thịnh Phát, nhà của bà Lan hoặc đưa, giao cho một số cá nhân theo chỉ đạo của nữ Chủ tịch tập đoàn.
Theo kết luận điều tra đã chỉ đường đi dòng tiền của 1.284 khoản vay, tương đương 483.917 tỷ đồng dư nợ gốc của nhóm Trương Mỹ Lan (Tập đoàn Vạn Thịnh Phát). Cụ thể, 57.029 tỷ đồng được trả khoản vay cũ tại SCB; 381.303 tỷ đồng được tổ chức/cá nhân chuyển khoản ra ngoài hệ thống SCB; 5.275 tỷ đồng được tổ chức/cá nhân chuyển khoản nội bộ trong SCB; 81.873 tỷ đồng được rút thành tiền mặt.
Khi chưa cần sử dụng tiền mặt, bà Lan chỉ đạo cấp dưới tại SCB và Vạn Thịnh Phát sử dụng các pháp nhân/cá nhân mở tài khoản tại SCB để nhận tiền, chuyển tiền từ các công ty được giải ngân sang tài khoản của các pháp nhân, cá nhân này. Khi cần sử dụng, các đối tượng sẽ lập ra phương án chuyển tiền lòng vòng, chuyển đến các tài khoản theo mục đích sử dụng của bà Lan.
Từ vụ việc Tập đoàn Vạn Thịnh Phát đã cho thấy, quá trình kiểm soát và giám sát của ngân hàng là có vấn đề. Các biện pháp kiểm tra nội bộ và thanh tra không đủ mạnh mẽ để phát hiện và ngăn chặn những hoạt động gian lận và thao túng tài chính. Điều này đã tạo ra một môi trường thuận lợi cho các công ty sử dụng chiêu trò tương tự để thao túng dòng chảy tín dụng.
Như vậy, hệ quả của việc thao túng dòng chảy tín dụng là rất nghiêm trọng và có thể lan rộng ra toàn bộ ngành ngân hàng. Từ đó, gây ra sự mất cân đối trong hệ thống tài chính, khi các công ty không có khả năng trả nợ mà vẫn nhận được vốn từ ngân hàng. Điều này có thể dẫn đến tăng cao rủi ro nợ xấu và ảnh hưởng đến sức khỏe tài chính của các ngân hàng.
Nghệ Nhân