Thứ ba 10/11/2026 00:28
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Mục tiêu tăng trưởng cao trong giai đoạn tới đang đặt hệ thống ngân hàng, đặc biệt là nhóm ngân hàng thương mại nhà nước, vào vai trò dẫn vốn quan trọng hơn bao giờ hết. Tại Hội nghị “Doanh nghiệp góp phần vào tăng trưởng hai con số và Thủ tướng Chính phủ tri ân doanh nghiệp” diễn ra ngày 27/3, đại diện nhiều tổ chức tín dụng và hiệp hội doanh nghiệp đã cùng nhìn vào một bài toán lớn: muốn hỗ trợ tăng trưởng mạnh, tín dụng phải được mở rộng, nhưng để giữ lãi suất ổn định lại không hề dễ dàng.
 |
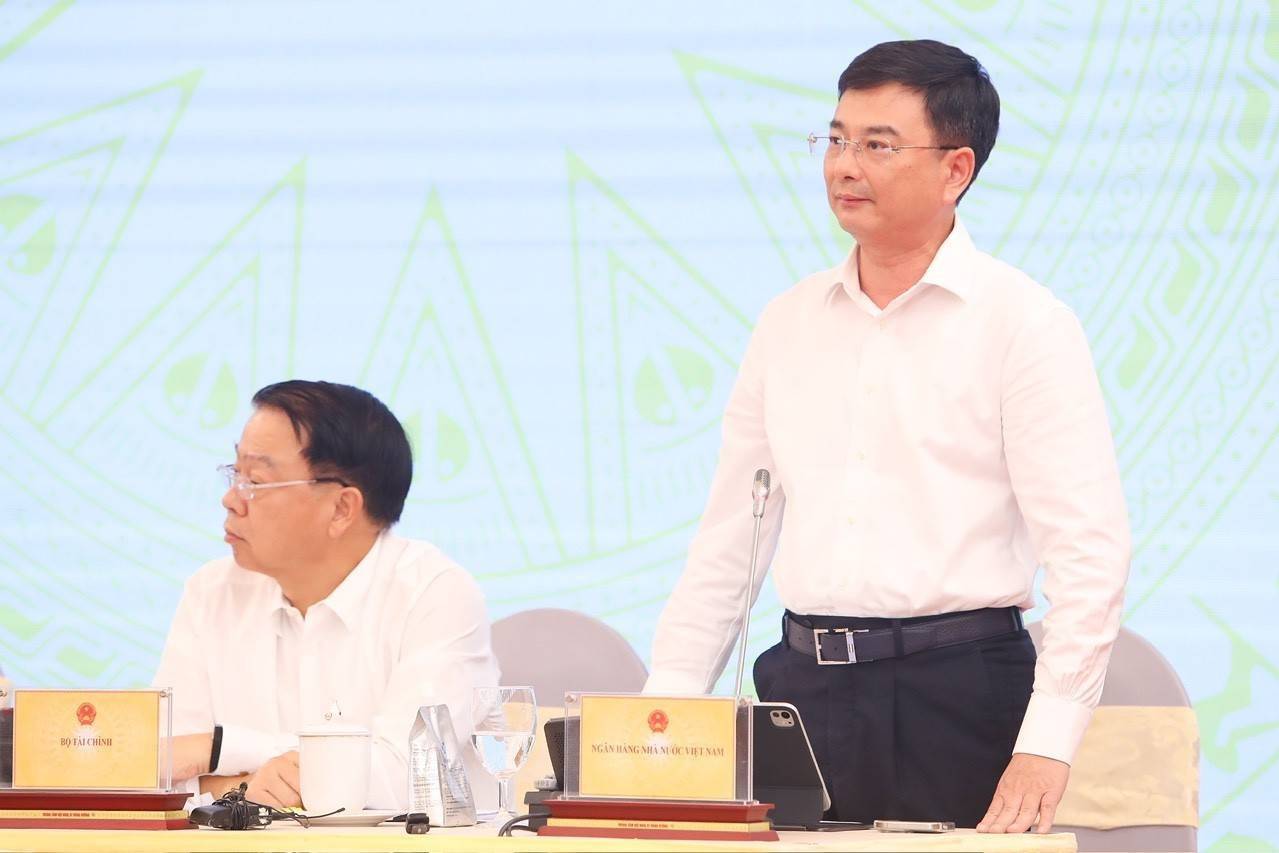
| Hội nghị "Doanh nghiệp góp phần vào tăng trưởng hai con số và Thủ tướng Chính phủ tri ân doanh nghiệp". |
Theo ông Lê Ngọc Lâm - Tổng Giám đốc BIDV, việc thúc đẩy kinh tế Việt Nam đạt mức tăng trưởng hai con số trong giai đoạn tới không chỉ là yêu cầu về quy mô, mà còn mang ý nghĩa chiến lược đối với năng lực cạnh tranh quốc gia, vị thế đất nước và chất lượng sống của người dân. Trong bối cảnh nền kinh tế bước sang giai đoạn phát triển mới, yêu cầu tăng trưởng nhanh, bền vững và đột phá khiến vai trò của các ngân hàng thương mại nhà nước tiếp tục được nhấn mạnh như lực lượng trụ cột trong thực thi chính sách kinh tế vĩ mô và bảo đảm các cân đối lớn.
Lợi thế về quy mô, năng lực tài chính và mạng lưới rộng tiếp tục giúp khối ngân hàng thương mại nhà nước giữ vai trò chi phối trong cung ứng vốn cho nền kinh tế. Tính đến cuối năm 2025, tổng tài sản của nhóm “big 4” vào khoảng 11 triệu tỷ đồng, tương đương 46,5% tổng tài sản toàn ngành ngân hàng. Trong đó, BIDV là ngân hàng có quy mô tài sản lớn nhất với 3,27 triệu tỷ đồng, chiếm 13,9% toàn ngành. Về tín dụng, tổng dư nợ của 4 ngân hàng đạt khoảng 8 triệu tỷ đồng, tương ứng 42,3% tổng dư nợ của nền kinh tế; riêng BIDV nắm thị phần tín dụng 12,5%.
Không chỉ đảm đương vai trò cấp vốn, các ngân hàng thương mại nhà nước còn là lực lượng nòng cốt trong thực hiện chính sách tiền tệ. Theo lãnh đạo BIDV, nhóm này chủ động điều tiết thanh khoản, góp phần ổn định thị trường ngoại hối và duy trì mặt bằng lãi suất hợp lý để hỗ trợ người dân, doanh nghiệp phục hồi và mở rộng sản xuất kinh doanh. Cùng với đó là việc triển khai các chương trình tín dụng ưu đãi theo chỉ đạo của Chính phủ và Ngân hàng Nhà nước, đẩy mạnh kết nối ngân hàng - doanh nghiệp, qua đó cải thiện khả năng tiếp cận vốn và giảm chi phí vốn cho khu vực sản xuất kinh doanh.
Từ góc nhìn ngân hàng thương mại, ông Lưu Trung Thái - Chủ tịch Hội đồng quản trị MB cho rằng, đạt tăng trưởng hai con số đã khó, nhưng duy trì được tốc độ này trong thời gian dài còn thách thức hơn nhiều. Theo ông, điều kiện tiên quyết là phải giữ được ổn định kinh tế vĩ mô một cách bền vững, trong đó trọng tâm là ổn định lãi suất. Nếu mặt bằng chi phí tài chính không được giữ ở mức thấp, doanh nghiệp sẽ thiếu động lực để mở rộng đầu tư. Trong bức tranh đó, ngân hàng giữ vai trò then chốt khi bảo đảm nguồn vốn cho hoạt động sản xuất kinh doanh thường xuyên của khu vực kinh tế tư nhân.
Ở chiều ngược lại, cộng đồng doanh nghiệp cũng nêu rõ những điểm nghẽn đang ảnh hưởng trực tiếp đến khả năng hấp thụ vốn. Ông Nguyễn Văn Thân - Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME) cho rằng vấn đề cốt lõi không chỉ nằm ở lãi suất mà còn ở tốc độ giải ngân và mức độ tin tưởng từ phía ngân hàng. Theo ông, nếu vốn vay được phân bổ rộng cho nhiều đối tượng nhỏ, rủi ro hệ thống thực tế có thể thấp hơn so với việc dồn lượng vốn lớn vào một số ít khách hàng lớn.
| Ông Nguyễn Văn Thân - Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME) cho rằng vấn đề cốt lõi không chỉ nằm ở lãi suất mà còn ở tốc độ giải ngân và mức độ tin tưởng từ phía ngân hàng. |
Lãnh đạo VINASME cũng đề xuất cần thúc đẩy cho vay tín chấp và rút ngắn quy trình phê duyệt hồ sơ. Bởi nếu doanh nghiệp không tiếp cận được vốn ngân hàng đủ nhanh, họ rất dễ phải tìm đến tín dụng đen với chi phí cao, từ đó kéo theo nguy cơ đổ vỡ hoạt động sản xuất kinh doanh. Đây là cảnh báo cho thấy câu chuyện vốn không chỉ là bài toán của riêng hệ thống ngân hàng, mà còn gắn chặt với sức khỏe của khu vực doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa.
Dù nhu cầu giảm lãi suất cho vay là rất rõ, theo ông Lưu Trung Thái, để thực hiện mục tiêu này cần kiểm soát chặt 3 cấu phần chi phí chính. Thứ nhất là chi phí quản lý của các ngân hàng. Hiện nay, tỷ lệ chi phí quản lý trên tổng doanh thu (CIR) tại những ngân hàng quản trị tốt chỉ khoảng 25%, trong khi ở một số đơn vị con số này lên tới 50%. Khoảng chênh lệch lớn đó cho thấy vẫn còn dư địa đáng kể để tối ưu vận hành.
Yếu tố thứ hai là chi phí vốn đầu vào, tức lãi suất huy động tiền gửi tiết kiệm. Theo lãnh đạo MB, cấu phần này phụ thuộc trực tiếp vào thanh khoản và mức độ lưu thông của dòng vốn trong nền kinh tế. Khi vốn được luân chuyển tốt hơn, áp lực lên chi phí đầu vào của ngân hàng sẽ giảm, từ đó tạo điều kiện để kéo lãi suất cho vay xuống. Ngược lại, nếu lãi suất huy động tiếp tục tăng, mục tiêu giữ ổn định lãi suất cho vay sẽ càng khó thực hiện.
Yếu tố thứ ba, đồng thời cũng là áp lực lớn, là chi phí dự phòng rủi ro nợ xấu. Theo số liệu được nêu tại hội nghị, khoản chi phí này hiện chiếm khoảng 18 - 20% trong cơ cấu chi phí của toàn ngành ngân hàng. Đây là tỷ trọng không nhỏ, cho thấy nợ xấu vẫn đang trực tiếp ảnh hưởng tới khả năng giảm lãi suất cho vay. Ông Lưu Trung Thái cho rằng ở những quốc gia xử lý tốt vấn đề này, họ thường tập trung vào hai hướng: nâng cao năng lực quản trị rủi ro của ngân hàng và tăng cường ý thức tuân thủ kỷ luật tài chính của người đi vay. Khi quyền lợi và trách nhiệm giữa bên cho vay và bên vay được cân bằng tốt hơn, chi phí rủi ro sẽ giảm, qua đó tạo dư địa hạ lãi suất.
Từ phía các ngân hàng thương mại nhà nước, ông Lê Ngọc Lâm cho rằng để hệ thống ngân hàng tiếp tục phát huy vai trò dẫn dắt các động lực tăng trưởng, Chính phủ và Ngân hàng Nhà nước cần điều hành chính sách tiền tệ theo hướng chủ động, linh hoạt, đồng thời phối hợp chặt chẽ với chính sách tài khóa nhằm duy trì mặt bằng lãi suất hợp lý và giữ vững ổn định kinh tế vĩ mô. Cùng với đó, việc phân bổ hạn mức tín dụng cũng cần phù hợp để vừa hỗ trợ mục tiêu tăng trưởng cao, vừa bảo đảm an toàn hệ thống.
Liên quan xử lý nợ xấu, lãnh đạo BIDV kiến nghị cho phép bán nợ xấu theo giá thị trường, kể cả trong trường hợp thấp hơn giá gốc khoản nợ, nhưng phải đi kèm quy trình, thủ tục công khai và minh bạch. Theo đề xuất này, việc xử lý linh hoạt hơn sẽ giúp giải phóng nguồn lực đang bị “giam” trong các khoản nợ xấu, qua đó tạo thêm dư địa cho tín dụng mới đi vào nền kinh tế.
Ngoài ra, đại diện BIDV cũng đề xuất nâng cao năng lực tài chính của các ngân hàng thương mại nhà nước theo hướng bền vững và linh hoạt hơn, trong đó có việc cho phép giữ lại lợi nhuận để tăng vốn. Song song với đó là thúc đẩy các chương trình tín dụng trọng điểm trong các lĩnh vực hạ tầng, năng lượng, chuyển đổi số, đi kèm cơ chế chia sẻ rủi ro rõ ràng hơn. Mặt khác, cần tiếp tục phát triển thị trường vốn và trái phiếu doanh nghiệp để giảm áp lực vốn trung, dài hạn cho hệ thống ngân hàng; đồng thời đẩy mạnh hạ tầng số, dữ liệu quốc gia, kết nối liên ngành và hoàn thiện khung pháp lý cho các mô hình kinh tế mới.
Theo tính toán được nêu tại hội nghị, với quy mô dư nợ hiện nay, nhóm “big 4” dự kiến sẽ giải ngân thêm khoảng 1 triệu tỷ đồng trong năm 2026 nhằm hỗ trợ tăng trưởng kinh tế. Tuy nhiên, mục tiêu này đi kèm áp lực rất lớn trong việc duy trì mặt bằng lãi suất cho vay ổn định. Khi chi phí vốn có xu hướng tăng, lãi suất huy động nhích lên và gánh nặng dự phòng rủi ro nợ xấu vẫn ở mức cao, bài toán hỗ trợ tăng trưởng bằng vốn tín dụng sẽ đòi hỏi nỗ lực điều hành lớn hơn từ cả cơ quan quản lý lẫn chính các tổ chức tín dụng.
Khép lại phần tham luận, lãnh đạo BIDV nhấn mạnh mục tiêu tăng trưởng kinh tế hai con số là thách thức lớn nhưng vẫn khả thi nếu có sự quyết tâm từ Chính phủ, sự đồng hành của cộng đồng doanh nghiệp và sự vào cuộc hiệu quả của hệ thống tài chính - ngân hàng. Điều này cũng cho thấy trong giai đoạn mới, câu chuyện tăng trưởng không chỉ nằm ở việc bơm thêm vốn, mà còn ở khả năng giữ ổn định lãi suất, xử lý nợ xấu và tạo môi trường tài chính đủ lành mạnh để doanh nghiệp yên tâm mở rộng đầu tư.