Thứ tư 30/09/2026 20:22
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Thị trường

Bất an trái phiếu doanh nghiệp

28/11/2021 16:55
Trái phiếu doanh nghiệp là một kênh dẫn vốn quan trọng trên thị trường tài chính. Tuy vậy với tốc độ phát triển và chất lượng như hiện nay thì sự lo lắng của nhiều người là hoàn toàn có cơ sở. Nỗi lo từ thị trường trái phiếu doanh nghiệp khắp thế giớ

Bùng nổ trái phiếu doanh nghiệp trên thế giới

Số liệu của Hiệp hội Thị trường vốn quốc tế (ICMA) cho biết đến tháng 8-2020, giá trị trái phiếu doanh nghiệp (TPDN) đang lưu hành là 40.900 tỉ đô la Mỹ, trong số này 53% là do các định chế tài chính phát hành, và riêng thị trường Mỹ là 10.900 tỉ đô la Mỹ, Trung Quốc là 7.400 tỉ đô la Mỹ.

Kể từ sau khủng hoảng tài chính 2008-2009, giá trị TPDN phát hành mỗi năm tăng trung bình gấp đôi giai đoạn 2007-2008 mà lý do chính là ở lãi suất thấp. Giá trị phát hành nhiều nhưng chất lượng của trái phiếu có xu hướng ngày càng giảm. Tỷ lệ trái phiếu xếp vào nhóm đầu cơ (non-investment grade so với investment grade) chiếm đến 20-25% lượng trái phiếu mới phát hành trong những năm gần đây. Nhóm trái phiếu xếp hạng BBB, là thứ hạng thấp nhất trong nhóm investment grade chiếm đến 51% trong tổng số phát hành của năm 2019.
Ảnh minh họa.

Đáng chú ý hơn là sự bùng nổ TPDN chất lượng thấp từ các thị trường đang phát triển, mà phần lớn là nhóm BBB hay non-investment grade do các doanh nghiệp phi tài chính phát hành. Chính vì thứ hạng trái phiếu thấp nên mức lãi suất chi trả phải cao, khiến cho các nghĩa vụ phải trả trong vòng vài năm chiếm tỷ trọng đáng kể, có khi lên đến 40% tổng giá trị đang lưu hành. Đây là một điều đáng quan ngại vì quy mô của TPDN chất lượng không cao áp đảo thị trường.

Bên cạnh đó, xu hướng thị trường TPDN thế giới phát hành có kỳ hạn dài hơn. Nếu như ở thập niên 2000 trung bình là 9,4 năm thì đến năm 2019, trung bình là 13 năm. Kỳ hạn của trái phiếu càng dài thì mức độ nhạy cảm với biến động lãi suất càng cao. Trong trường hợp có sự kết hợp giữa kỳ hạn tăng và chất lượng tín dụng (credit quality) giảm thì thị trường TPDN càng nhạy cảm hơn với các chính sách tiền tệ.

Và quan trọng hơn nữa, là khả năng đưa ra các cảnh báo sớm từ các xếp hạng. Bởi vì nếu xếp hạng chỉ dựa vào thông tin quá khứ, thì xếp hạng chuyện đã rồi trong khi rủi ro là trong tương lai.

Một điều cũng đáng lưu ý khác là có sự thay đổi đáng kể về thành phần các nhà đầu tư vào TPDN. Trước đây, những nhà đầu tư TPDN chủ yếu là các quỹ hưu trí, các công ty bảo hiểm, các quỹ đầu tư. Nhưng thời gian gần đây là sự trỗi dậy của các quỹ ETF đầu tư thụ động, đầu tư dựa vào các kết quả xếp hạng tín nhiệm. Thêm vào đó, các doanh nghiệp phi tài chính cũng đang có xu hướng trở thành những nhà đầu tư lớn trên thị trường TPDN. Lấy ví dụ như ở Mỹ, giai đoạn 2009-2018, 25 đại công ty phi tài chính nắm giữ TPDN từ mức 119 tỉ đô la Mỹ lên 356 tỉ đô la Mỹ, tăng gấp 3 lần.

Về phía các doanh nghiệp phát hành, nhờ có lãi suất thấp mà tỷ lệ bao phủ lãi (interest coverage) của các doanh nghiệp này đã cải thiện đáng kể, nhưng bên cạnh đó tỷ lệ sử dụng đòn bẩy cũng tăng. Tuy nhiên đây sẽ là bất lợi khi lãi suất tăng hay môi trường kinh doanh không thuận lợi, lợi nhuận của doanh nghiệp bị giảm sút. Các tiêu chí xếp hạng đánh giá trước đây thuận lợi cho việc tăng dùng đòn bẩy thì trong tình huống này lại là áp lực làm giảm xếp hạng của doanh nghiệp. Ngoài ra, các doanh nghiệp phát hành trái phiếu ở nhóm BBB cũng có nhiều khả năng bị tụt hạng hơn là những doanh nghiệp có xếp hạng cao hơn.

Nhìn từ Trung Quốc sang Việt Nam

Thị trường TPDN Trung Quốc là tâm điểm của thế giới thời gian vừa qua, nổi cộm nhất là trường hợp Evergrande. Cũng đều có những đặc trưng của thị trường TPDN như các nước phát triển, nhưng nguy hiểm hơn ở thị trường Trung Quốc là chất lượng xếp hạng tín nhiệm, và thị trường bị tập trung cô đọng vào các doanh nghiệp phát hành là doanh nghiệp bất động sản.

Chính vì vậy mà khi có một số điều chỉnh về chính sách, các doanh nghiệp phát hành lập tức bị khó khăn. Chẳng hạn như tình hình kinh doanh khó khăn, doanh thu và lợi nhuận không như dự kiến, mà cụ thể nhất là do tác động của dịch Covid-19 đã khiến cho rất nhiều doanh nghiệp bị mất thanh khoản, rơi vào tình thế khó khăn thậm chí chờ phá sản.

Nhìn về thị trường TPDN Việt Nam với một số cảnh báo mới đây thì nỗi lo cũng không hề nhẹ chút nào.

Trong chín tháng đầu năm 2021, ngành bất động sản phát hành 172.000 tỉ đồng TPDN nhưng có đến 80% là thuộc về các doanh nghiệp chưa niêm yết trên sàn chứng khoán. Lo ngại ở nhóm doanh nghiệp này cao là bởi vì khả năng trả nợ vay và sức khỏe tài chính khá yếu, hệ số đòn bẩy các doanh nghiệp này đang sử dụng cao hơn các doanh nghiệp cùng ngành nhưng đã niêm yết, giá trị trái phiếu phát hành tương đương một tỷ lệ đáng kể của tổng giá trị tài sản doanh nghiệp.

Về phía các nhà đầu tư thì bên cạnh các doanh nghiệp bảo hiểm, nguồn mua TPDN lớn nhất vẫn là các ngân hàng và công ty chứng khoán. Việc thiếu vắng các quỹ hưu trí, các quỹ đầu tư hay ETF chuyên về TPDN cũng đang dồn gánh nặng về một phía. Có lẽ đây cũng là lý do mà nhiều ngân hàng hay công ty chứng khoán có áp lực phân phối hoặc bán lại lượng trái phiếu mình đã đầu tư. Thực tế cho thấy nhiều người dân được ngân hàng giới thiệu đầu tư TPDN nhưng với thông tin rất mơ hồ: ngoại trừ lãi suất thì nhiều khi không biết trái phiếu được phát hành với mục đích gì, có đảm bảo gì không, xếp hạng tín dụng của doanh nghiệp phát hành ở mức nào.

Vấn đề xếp hạng tín nhiệm doanh nghiệp phát hành trái phiếu đang thực sự rất cần thiết ở Việt Nam. Các nhà đầu tư đang rất cần các xếp hạng minh bạch, tiêu chí rõ ràng để đánh giá sức khỏe cũng như khả năng trả nợ của doanh nghiệp phát hành. Bởi vì ngay cả doanh nghiệp niêm yết, chỉ có một mã chứng khoán nhưng có nhiều loại trái phiếu đang lưu hành khác nhau, từ kỳ hạn đến quy mô phát hành, và lãi suất.

Chất lượng của các xếp hạng cũng là một vấn đề đáng quan tâm khác vì đòi hỏi sự đánh giá độc lập, khách quan. Đây là điều khá thách thức ở các thị trường đang phát triển. Cần có thêm sự cạnh tranh giữa các đơn vị cung cấp dịch vụ xếp hạng tín nhiệm, có sự cạnh tranh giữa doanh nghiệp trong nước và doanh nghiệp quốc tế. Và quan trọng hơn nữa, là khả năng đưa ra các cảnh báo sớm từ các xếp hạng. Bởi vì nếu xếp hạng chỉ dựa vào thông tin quá khứ, thì xếp hạng chuyện đã rồi trong khi rủi ro là trong tương lai.

TS Võ Đình Trí/kinhteSaigon online
Tin bài khác
Làng nghề Việt bước vào mùa kết nối mới: Từ sản phẩm truyền thống đến thị trường số

Làng nghề Việt bước vào mùa kết nối mới: Từ sản phẩm truyền thống đến thị trường số

Hội chợ Làng nghề Việt Nam lần thứ 22 năm 2026 sẽ diễn ra từ ngày 8-12/10 tại Hà Nội, quy tụ gần 100 gian hàng của hơn 50 đơn vị đến từ 18 tỉnh, thành phố. Đáng chú ý, các sản phẩm làng nghề năm nay sẽ được tăng cường kết nối với thương mại điện tử, livestream, truy xuất nguồn gốc và du lịch nông nghiệp, nông thôn.
Dự báo giá vàng ngày mai 1/10/2026: Vàng có thể giảm trở lại

Dự báo giá vàng ngày mai 1/10/2026: Vàng có thể giảm trở lại

Dự báo giá vàng 1/10, vàng trong nước tăng mạnh vào cuối phiên 30/9, trong khi vàng thế giới hồi phục lên gần 4.200 USD/ounce. Tuy nhiên, lợi suất trái phiếu Mỹ duy trì ở mức cao và đồng USD mạnh đang hạn chế đà phục hồi của kim loại quý. Với áp lực này, giá vàng ngày mai có khả năng tiếp tục điều chỉnh giảm.
VAF 2026: Cơ hội vào chuỗi cung ứng hàng không cho doanh nghiệp Việt

VAF 2026: Cơ hội vào chuỗi cung ứng hàng không cho doanh nghiệp Việt

Theo thông tin từ ban tổ chức, Triển lãm và Diễn đàn Công nghiệp Hàng không Việt Nam (Vietnam Aerospace Forum – VAF 2026) sẽ được tổ chức tại Trung tâm Hội nghị Quốc gia. Chương trình kết hợp triển lãm, hội nghị chuyên ngành, kết nối doanh nghiệp và hoạt động về nhân lực trong ngành hàng không.
Giá dầu giảm mạnh, nguồn cung Trung Đông phục hồi gây sức ép

Giá dầu giảm mạnh, nguồn cung Trung Đông phục hồi gây sức ép

Làn sóng bán tháo lan rộng trên thị trường năng lượng khi dòng chảy dầu thô từ Trung Đông từng bước phục hồi cùng các kế hoạch xả kho dự trữ chiến lược, kéo giá dầu lao dốc mạnh sau chuỗi ngày tăng nóng.
Bất chấp lực đỡ từ chính sách thuế, giá dầu cọ thế giới chưa thể dứt đà giảm

Bất chấp lực đỡ từ chính sách thuế, giá dầu cọ thế giới chưa thể dứt đà giảm

Sức ép từ nguồn cung dồi dào tại hai quốc gia sản xuất lớn nhất thế giới là Malaysia và Indonesia tiếp tục áp đảo các tín hiệu tích cực từ lực cầu, khiến giá dầu cọ kỳ hạn ghi nhận chuỗi giảm điểm kéo dài.
Thị trường xăng E10 Lào Cai: Ổn định bước đầu, áp lực nguồn cung còn lớn

Thị trường xăng E10 Lào Cai: Ổn định bước đầu, áp lực nguồn cung còn lớn

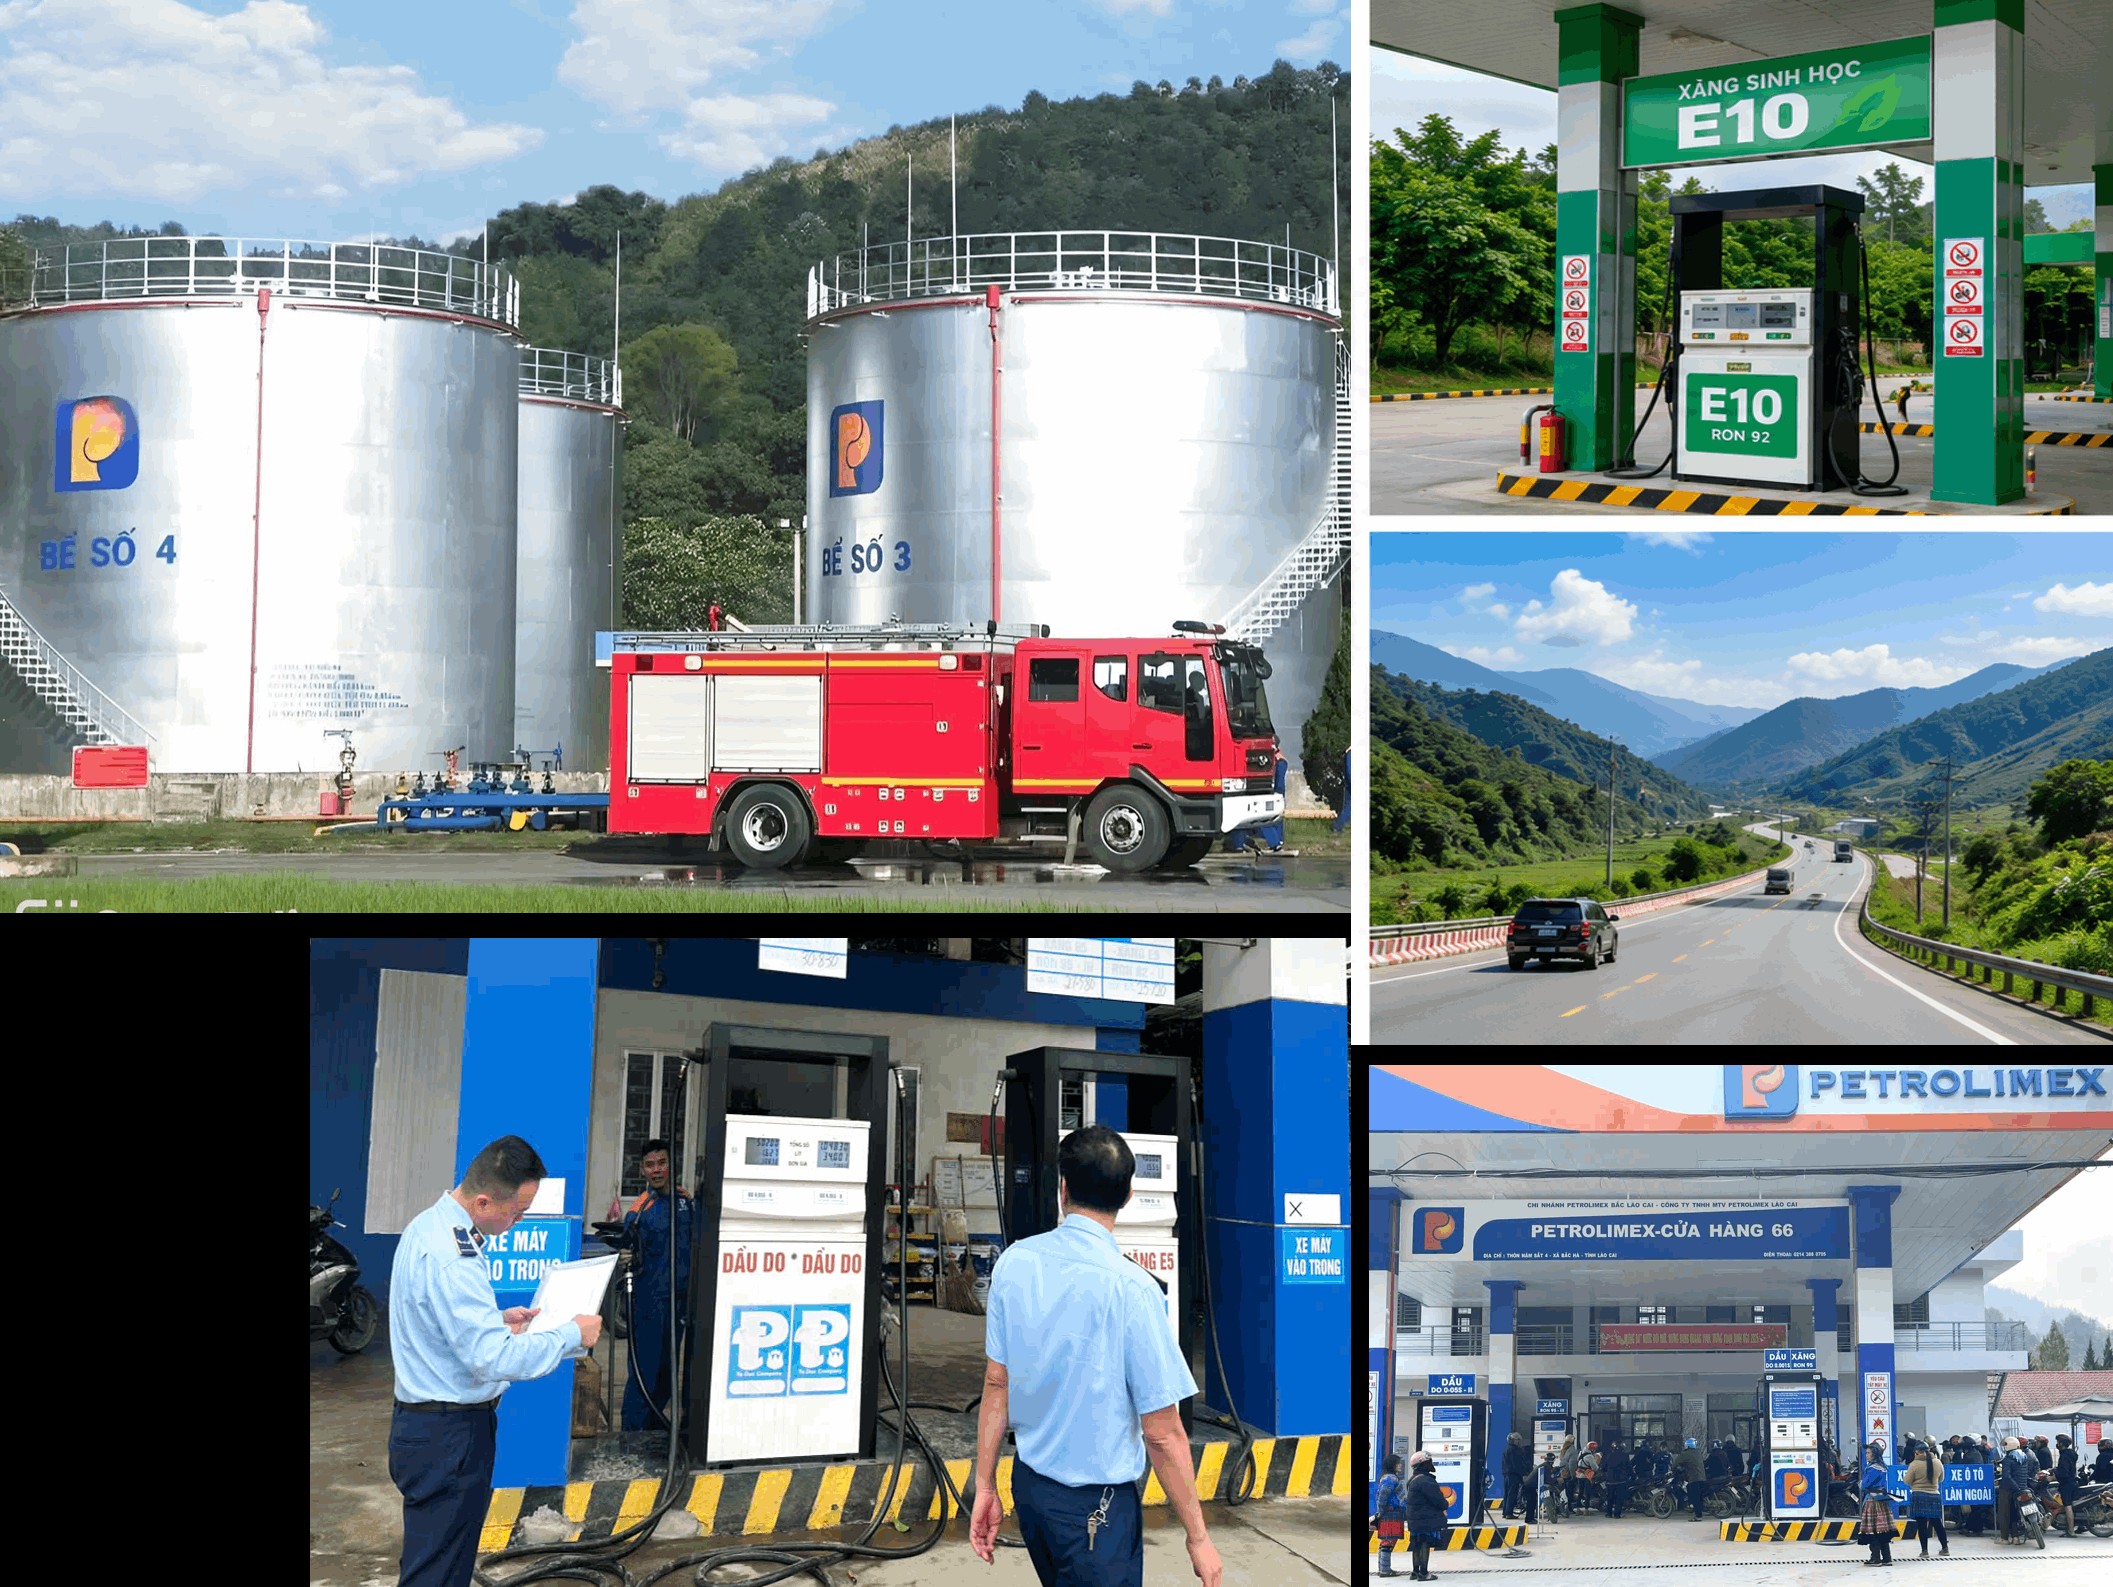
Sau gần bốn tháng triển khai kinh doanh xăng sinh học E10, thị trường xăng dầu Lào Cai cơ bản vận hành ổn định, không xuất hiện tình trạng đầu cơ, găm hàng hay tăng giá bất hợp lý. Tuy nhiên, khoảng cách xa nguồn cung, chi phí vận chuyển cao và mức chiết khấu có thời điểm chưa đủ bù đắp chi phí đang cho thấy điểm nghẽn lớn nhất của thị trường vùng cao không nằm ở khâu chuyển đổi nhiên liệu, mà ở khả năng duy trì dòng hàng liên tục.
Bưởi Vĩnh Long trước bài toán xuất khẩu bền vững

Bưởi Vĩnh Long trước bài toán xuất khẩu bền vững

Từ 27 container bưởi Vĩnh Long đã xuất sang Australia đến quyết định tạm dừng nhập khẩu, một bài học lớn đang đặt ra với doanh nghiệp nông sản tại tỉnh Vĩnh Long nói riêng và nông sản Việt Nam xuất nói chung.
Mở rộng cửa vào thị trường châu Âu cho doanh nghiệp do phụ nữ làm chủ

Mở rộng cửa vào thị trường châu Âu cho doanh nghiệp do phụ nữ làm chủ

Giai đoạn 2 dự án “Tiếp cận thị trường châu Âu thông qua thương mại điện tử” sẽ tập trung nâng cao năng lực số, khả năng tuân thủ và mức độ sẵn sàng gia nhập thị trường EU cho doanh nghiệp do phụ nữ làm chủ tại Việt Nam.
Mở rộng thị trường hàng hóa phái sinh, hướng tới hình thành giá tham chiếu trong nước

Mở rộng thị trường hàng hóa phái sinh, hướng tới hình thành giá tham chiếu trong nước

Đề án phát triển thị trường giao dịch hàng hóa phái sinh giai đoạn 2026 - 2030, định hướng đến năm 2045 đặt mục tiêu mở rộng sản phẩm, tăng khả năng phòng ngừa rủi ro giá và từng bước hình thành giá tham chiếu trong nước.
Giá vàng hôm nay 30/9/2026: Vàng trong nước biến động mạnh

Giá vàng hôm nay 30/9/2026: Vàng trong nước biến động mạnh

Giá vàng hôm nay 30/9, vàng miếng SJC dao động 138,5 – 143,9 triệu đồng/lượng, trong khi vàng nhẫn tại nhiều thương hiệu giảm tới 1 triệu đồng/lượng ở cả hai chiều. Trên thị trường quốc tế, vàng giao ngay lùi về 4.167,8 USD/ounce sau cú giảm gần 4% phiên trước. USD và lợi suất trái phiếu Mỹ duy trì ở mức cao đang hạn chế khả năng phục hồi của kim loại quý.
Thị trường nhóm nông sản 30/9/2026: Lúa mì ổn định, ngô và đậu tương lao dốc

Thị trường nhóm nông sản 30/9/2026: Lúa mì ổn định, ngô và đậu tương lao dốc

Thị trường nhóm nông sản 30/9/2026 ghi nhận giá ngô và đậu tương đồng loạt sụt giảm xuống các mức đáy nhiều tuần sau khi thông tin về hiệp định thương mại Mỹ - Trung gây thất vọng, trong khi lúa mì tiếp tục neo quanh vùng đáy 1 tháng do kỳ vọng ngoại giao Biển Đen.
Thị trường nguyên liệu công nghiệp 30/9/2026: Cao su điều chỉnh nhẹ, bông lao dốc mạnh

Thị trường nguyên liệu công nghiệp 30/9/2026: Cao su điều chỉnh nhẹ, bông lao dốc mạnh

Thị trường nguyên liệu công nghiệp 30/9/2026 ghi nhận giá bông rơi xuống đáy 3 tháng do tiến độ thu hoạch nhanh và xuất khẩu kỷ lục từ Brazil, trong khi cao su hạ nhiệt nhẹ từ vùng đỉnh 13 năm dưới áp lực từ nhu cầu lốp xe yếu tại Trung Quốc.
Tỷ giá Yên Nhật hôm nay 30/9/2026: Yên Nhật bật tăng vượt ngưỡng 157 JPY/USD

Tỷ giá Yên Nhật hôm nay 30/9/2026: Yên Nhật bật tăng vượt ngưỡng 157 JPY/USD

Tỷ giá Yên Nhật ngày 30/9, ghi nhận đồng Yên Nhật phục hồi vượt mốc 157 JPY/USD sau các thông điệp cứng rắn từ Tokyo. Xem ngay dự báo xu hướng chi tiết.
Giá thép hôm nay 30/9/2026: Quặng sắt giảm mạnh do cầu tích trữ hạ nhiệt

Giá thép hôm nay 30/9/2026: Quặng sắt giảm mạnh do cầu tích trữ hạ nhiệt

Giá thép hôm nay 30/9, trong nước dao động 13.840 - 15.150 đồng/kg. Tại thị trường quốc tế ghi nhận quay đầu giảm sâu do cầu tích trữ hạ nhiệt, trong khi giá thép thanh Thượng Hải chỉ biến động nhẹ.
Giá cao su hôm nay 30/9/2026: Giá cao su thế giới biến động mạnh

Giá cao su hôm nay 30/9/2026: Giá cao su thế giới biến động mạnh

Giá cao su hôm nay 30/9, tiếp tục đi ngang tại các doanh nghiệp lớn, trong khi thị trường quốc tế diễn biến phân hóa mạnh. Trên TOCOM, nhiều kỳ hạn giảm tới 2,59%, trái lại cao su trên SHFE tăng 3,28 – 3,88%. Trong ngắn hạn, nhu cầu từ các nhà máy lốp xe Trung Quốc suy yếu có thể tạo sức ép, nhưng nguồn cung thắt chặt và chi phí cao su tổng hợp tăng đang giúp hạn chế đà giảm.