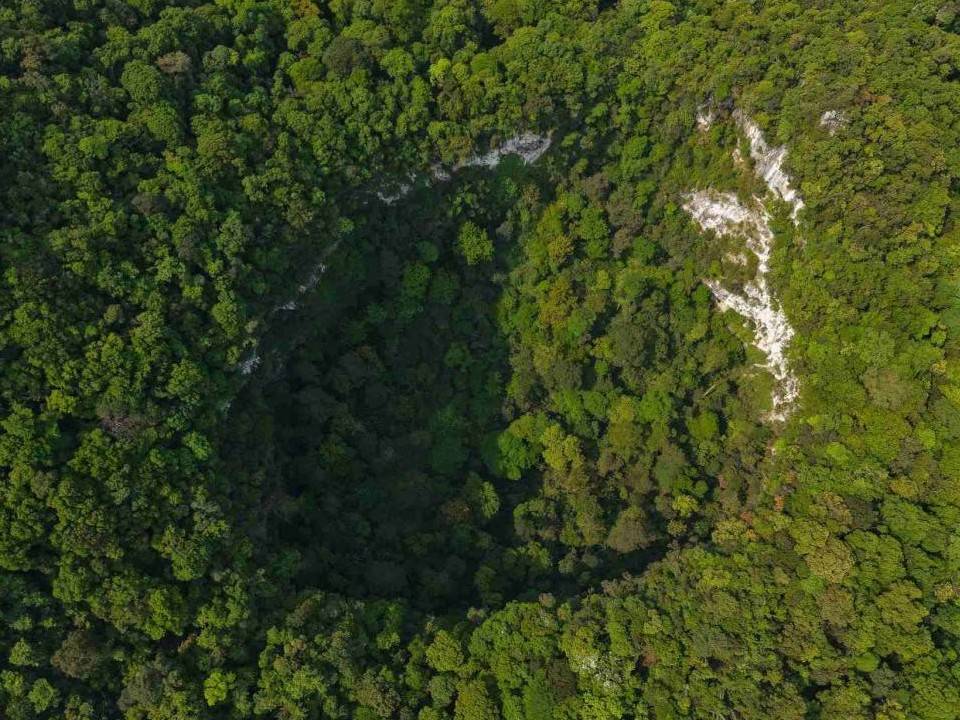
Phát hiện hố sụt sâu 120 m giữa rừng Phong Nha - Kẻ Bàng
Một hố sụt tự nhiên sâu khoảng 120 m, bên dưới có hệ sinh thái nguyên sinh cùng nhiều dấu tích địa chất, vừa được các chuyên gia khảo sát tại Vườn quốc gia Phong Nha - Kẻ Bàng.

Các chuyên gia tài chính cá nhân cho biết một số mục tiêu tài chính phổ biến nhất bao gồm tiết kiệm nhiều tiền hơn và lập kế hoạch trả hết nợ thẻ tín dụng.
Joseph El Am, tổng giám đốc của công ty quản lý tài sản kỹ thuật số StashAway Mena, cho biết cuối năm là thời điểm tuyệt vời để bắt đầu suy nghĩ về những thói quen tài chính mà bạn muốn thực hiện vào năm 2024.
Ông nói: “Ngay cả khi chỉ thực hiện một hoặc hai nghị quyết, việc có tư duy tài chính đúng đắn có thể giúp bạn có một khởi đầu tài chính tốt cho đến năm 2024. Bạn sẽ có được khả năng kiểm soát tài chính tốt hơn và giảm bớt căng thẳng tài chính, góp phần nâng cao sức khỏe tinh thần và tài chính tổng thể của bạn.”
Theo một cuộc khảo sát với khoảng 3.000 người trưởng thành được thực hiện vào tháng 10 bởi công ty dịch vụ tài chính Fidelity Investments, ba giải pháp tài chính hàng đầu đối với người Mỹ vào năm 2024 là tiết kiệm nhiều tiền hơn, trả nợ và chi tiêu ít hơn.
Khoảng 66% số người được hỏi cho biết họ đang xem xét giải pháp tài chính cho năm mới.
Raji Kaippallil, chuyên gia về tiền bạc có trụ sở tại Vương quốc Anh và là người sáng lập nền tảng giáo dục Finance with Raji, cho biết: Trước khi quyết định chiến lược tiết kiệm mà bạn muốn thực hiện, bạn nên xem xét thói quen chi tiêu hiện tại của mình.
Raji Kaippallil khuyến nghị: “Hãy bắt đầu bằng cách thu thập các báo cáo trong ba tháng qua, bao gồm tất cả các giao dịch thẻ tín dụng và thẻ ghi nợ của bạn”.
“Hãy sắp xếp các chi phí này thành nhiều hạng mục khác nhau như tiền thuê nhà, tiện ích, ăn uống bên ngoài, mua sắm, v.v. Tiến hành đánh giá này trong tối thiểu ba tháng.
“Sau khi bạn hiểu thói quen chi tiêu hiện tại của mình và đặt ngân sách, bước tiếp theo là xem xét chiến lược tiết kiệm mà bạn muốn thực hiện.”
Chúng tôi đã yêu cầu các chuyên gia tài chính liệt kê các chiến lược tiết kiệm hàng đầu của họ cho năm 2024.
1. Tạo quỹ khẩn cấp
Chris Keeling, nhà lập kế hoạch tài chính đặc quyền tại The Fry Group, cho biết quỹ khẩn cấp là một khoản tiền có thể được sử dụng trong thời gian ngắn để trang trải các chi phí bất ngờ, chẳng hạn như sửa chữa nhà hoặc ô tô.
Ông nói, quỹ này phải trang trải chi phí sinh hoạt tối thiểu từ ba đến sáu tháng và nằm trong một tài khoản ngân hàng riêng biệt với tài khoản chi tiêu hàng ngày của bạn.
Ông Keeling cho biết thêm vì quỹ khẩn cấp là một nguồn vốn sẵn có nên những người tiết kiệm thường sẽ phải từ bỏ lãi suất hoặc tăng trưởng đầu tư để đổi lấy quyền truy cập ngay lập tức.
Ben Bolger, nhà lập kế hoạch tài chính ở Abu Dhabi, đồng thời là người đồng sáng lập Squirrel Education, một nền tảng học tập kỹ thuật số tiên phong cung cấp các giải pháp hiểu biết về tài chính cho trẻ em từ 5 đến 18 tuổi, cho biết quỹ này cung cấp một khoản đệm tài chính cho các chi phí đột xuất, giảm bớt gánh nặng tài chính. cần phải dựa vào thẻ tín dụng, khoản vay hoặc khoản tiết kiệm dành riêng của bạn trong trường hợp khẩn cấp.
2. Lập ngân sách theo quy tắc 50/30/20
Bà Kaippallil gợi ý rằng đối với những người không chắc chắn về cơ cấu ngân sách của mình, hệ thống lập ngân sách 50/30/20 là một khuôn khổ tốt để tuân theo.
Phân bổ 50% thu nhập của bạn cho các nhu cầu, bao gồm các nhu cầu thiết yếu như nhà ở, tiện ích, cửa hàng tạp hóa và giáo dục. Dành 30% cho những mong muốn, bao gồm các hoạt động chăm sóc bản thân và giải trí.
20% còn lại nên dành cho tiết kiệm và đầu tư.
Theo bà Kaippallil, phương pháp này có thể đóng vai trò là điểm khởi đầu đáng tin cậy để cơ cấu ngân sách của bạn một cách hiệu quả.
Theo ông El Am, cách làm này không chỉ giúp quản lý chi tiêu “mà còn đảm bảo thói quen tiết kiệm có kỷ luật”.
“Đó là một cách cân bằng để xử lý tài chính, mang lại sự tận hưởng trong khi vẫn ưu tiên đảm bảo tài chính và giảm nợ.”
Ngoài ra, ông Keeling cho biết hiện có rất nhiều ứng dụng lập ngân sách giúp bạn dễ dàng hơn trong việc xem mình có thể cắt giảm chi tiêu ở đâu.
Những ứng dụng này giúp bạn đặt ngân sách và theo dõi chi tiêu của bạn theo ngân sách đó. Bà Kaippallil cho biết một số trong số chúng còn kết nối với tài khoản ngân hàng của bạn, do đó loại bỏ nhu cầu nhập dữ liệu theo cách thủ công.
Tuy nhiên, nếu bạn không muốn chia sẻ thông tin tài chính của mình với một ứng dụng thì giải pháp thay thế là sử dụng bảng tính, cô nói.
Có nhiều bảng tính có sẵn, tùy theo nhu cầu của bạn, bạn có thể mua với chi phí thấp trên các nền tảng thương mại điện tử như Etsy.
3. Hãy trả tiền cho mình trước
Ông Bolger cho biết, hãy coi khoản tiết kiệm hoặc đóng góp đầu tư của bạn như một khoản chi phí không thể thương lượng, đảm bảo rằng bạn phân bổ một phần thu nhập cho bản thân trước khi chi trả cho bất kỳ khoản mục tùy ý hoặc không thiết yếu nào khác.
Ông gợi ý rằng ngay khi nhận được tiền lương, bạn hãy thực hiện khoản thanh toán đó vào tài khoản tiết kiệm của mình giống như cách bạn thanh toán bất kỳ hóa đơn nào khác.
“Tiết kiệm tiền có thể là một thách thức khi bạn không chắc chắn về chi tiêu của mình. Để khắc phục điều này, hãy phân bổ từng dirham trước khi bạn nhận lương. Bảng tính có thể là một công cụ hữu ích cho việc này. Lập kế hoạch cho các chi phí như tiền thuê nhà, hóa đơn, tiền mua xe, chi tiêu tùy ý và quan trọng nhất là đặt mục tiêu tiết kiệm hàng tháng. Hãy đặt mục tiêu phân bổ số tiền của bạn để số dư tài khoản của bạn gần bằng 0. Bằng cách này, bạn sẽ chi tiêu có mục đích và hiểu rõ tiền của mình sẽ đi đâu.”
4. Tiết kiệm tự động
Ông Keeling cho biết, để tiết kiệm thường xuyên dễ dàng hơn, hãy tự động hóa khoản tiết kiệm của bạn bằng cách sử dụng hướng dẫn thường trực hoặc ghi nợ trực tiếp.
Điều này sẽ đảm bảo bạn không quên tiết kiệm tiền mỗi tháng.
Đặt ngày chuyển khoản ngay sau khi bạn nhận được thu nhập. Ông cho biết thêm, khi tiền tiết kiệm của bạn đã được chuyển vào tài khoản tiết kiệm, bạn sẽ biết số tiền còn lại là của mình để chi tiêu.
Ví dụ: ông El Am cho biết bạn có thể thiết lập chuyển khoản tự động Dh500 từ tài khoản hiện tại của mình sang tài khoản đầu tư hàng tháng.
“Theo thời gian, bạn có thể tăng số tiền chuyển khi lương tăng hoặc chi phí giảm. Phương pháp này tận dụng nguyên tắc ngoài tầm nhìn, ngoài tâm trí, đảm bảo rằng một phần thu nhập của bạn được tiết kiệm mà không cần phải chủ động ra quyết định mỗi tháng,” ông nói.
5. Có tài khoản riêng để tiết kiệm
Theo bà Kaippallil, hãy cân nhắc việc duy trì ít nhất hai tài khoản bổ sung cùng với tài khoản thu nhập chính của bạn.
Bà Kaippallil gợi ý, hãy thiết lập khoản thanh toán định kỳ từ tài khoản chính của bạn sang tài khoản phụ để thanh toán hóa đơn và tạo một khoản thanh toán định kỳ khác cho tài khoản thứ ba để tiết kiệm cho các mục tiêu trong tương lai của bạn.
“Để hạn chế chi tiêu từ tài khoản này, hãy cân nhắc mở một tài khoản không có thẻ ghi nợ, khiến việc truy cập trở nên khó khăn hơn. Điều này sẽ để lại cho bạn số tiền còn lại trong tài khoản chính của bạn, về cơ bản là để chi tiêu. Bằng cách tách biệt tiền, tài khoản chính của bạn giờ đây chỉ phản ánh số dư còn lại, điều này có thể đánh lừa bộ não của bạn để nghĩ đó là khoản chi tiêu tùy ý thay vì tổng thu nhập của bạn.”
6. Đặt mục tiêu tài chính
Đặt mục tiêu tiết kiệm và đầu tư sẽ thúc đẩy bạn tiết kiệm thường xuyên.
Mohit Mehra, phó chủ tịch điều hành ứng dụng thanh toán kỹ thuật số Totl, cho biết điều quan trọng là phải đặt ra các mục tiêu có thể đạt được khi nói đến tiết kiệm và đầu tư.
Giữ những mục tiêu đơn giản cho bản thân và có thể chia nhỏ ra trong năm. Ví dụ: “Tôi muốn tiết kiệm 5.000 Dh trước tháng 5 năm 2024” và bạn có thể tiếp tục xây dựng dựa trên điều đó, anh ấy gợi ý.
Ông Keeling cho biết đây cũng có thể là mục tiêu hàng năm hoặc cho những khoản mua sắm cụ thể, chẳng hạn như một chiếc ô tô mới, mua bất động sản hoặc thậm chí là tiết kiệm để nghỉ hưu.
Ông cảnh báo, hãy đảm bảo những mục tiêu này là thực tế và không tạo quá nhiều áp lực cho bản thân để đạt được những mục tiêu phi thực tế.
Ông El Am của StashAway cho biết “đối với các mục tiêu ngắn hạn, bạn có thể tiết kiệm tiền mặt của mình trong tài khoản tiết kiệm hoặc tài khoản quản lý tiền mặt có rủi ro thấp, lãi suất cao”.
“Nhưng đối với các mục tiêu dài hạn như tiết kiệm để nghỉ hưu sau 20 năm, đầu tư tiền của bạn vào danh mục đầu tư đa dạng sẽ cho phép vốn của bạn được hưởng lợi từ mức độ rủi ro cao hơn thích hợp và lợi nhuận trong thời gian dài hơn.”
7. Sử dụng tài khoản tiết kiệm lãi suất cao
Ông El Am cho biết việc sử dụng tài khoản tiết kiệm lãi suất cao có thể thúc đẩy đáng kể mức tăng trưởng tiết kiệm của bạn.
Ví dụ: giả sử bạn có 5.000 Dh trong tài khoản tiết kiệm truyền thống với lãi suất 0,5% hàng năm. Ông nói: Trong vòng một năm, bạn sẽ kiếm được khoảng 25 Dh tiền lãi.
Tuy nhiên, nếu bạn chuyển số tiền này vào tài khoản tiết kiệm lãi suất cao hoặc quỹ thị trường tiền tệ có lãi suất 4,5% hàng năm, thu nhập từ lãi của bạn sẽ tăng lên 225 Dh một năm, ông nói thêm.
8. Hãy nhớ mua sắm xung quanh
Ông Keeling nói: “Hãy đảm bảo bạn tham khảo và so sánh giá của các tài khoản tiết kiệm phù hợp nhất với yêu cầu của bạn. Các ngân hàng sẽ có những ưu đãi khác nhau khi nói đến các lựa chọn tiết kiệm và bạn nên nghiên cứu thị trường để tìm ra lựa chọn tốt nhất cho mình. Hãy đảm bảo bạn cảm thấy thoải mái với mọi rủi ro đầu tư mà bạn đang gặp phải,” ông nói.
Ông Bolger cho biết bằng cách tích cực tìm kiếm các chương trình giảm giá, khuyến mãi và khách hàng thân thiết, chúng ta có thể tiết kiệm tiền cho cả chi phí hàng ngày và chi tiêu không thường xuyên.
Ông cho biết thêm, chúng ta càng giảm chi tiêu bằng cách đi mua sắm thì chúng ta càng có nhiều tiền để tiết kiệm.
9. Sử dụng ứng dụng hoàn tiền, thưởng và chứng từ điện tử
Ông Mehra từ Totl cho biết, các ứng dụng hoàn tiền và phần thưởng cung cấp các ưu đãi cho các giao dịch mua hàng ngày như cửa hàng tạp hóa, nhà hàng và phim nơi khách hàng nhận được tín dụng tại cửa hàng, hoàn tiền, quà tặng miễn phí và hơn thế nữa.
Ông cho biết, hãy tìm những ứng dụng mang lại giá trị cao nhất, đặc biệt là ở những nơi bạn thường xuyên ghé thăm.
“Chứng từ điện tử là một cách tuyệt vời khác để tiết kiệm tối đa. Mua phiếu mua hàng điện tử với số lượng lớn có thể có lợi, chủ yếu khi mua cho những thương hiệu mà bạn thường xuyên mua hàng,” ông nói.
“Hãy tìm những phiếu thưởng điện tử có thể được đổi một phần, đặc biệt khi chi tiêu của bạn liên quan đến những giao dịch mua sắm sáng suốt như mua số lượng lớn các tiện ích gia đình.”
10. Lập ngân sách bằng phong bì
Bà Kaippallil chỉ ra rằng việc lập ngân sách bằng phong bì đã có từ lâu nhưng gần đây đã trở nên lan truyền do tính hiệu quả của nó trong việc tiết kiệm tiền.
Đó là một chiến lược lập ngân sách bao gồm việc chia thu nhập của bạn thành các phong bì được chỉ định, mỗi phong bì thể hiện một loại chi phí cụ thể.
“Việc phân chia vật lý tiền mặt thành các phong bì khác nhau là một trong những lý do khiến nhiều người cảm thấy dễ dàng mang theo hơn. Một cách vô thức, giờ đây bạn biết ngân sách cho từng khoản chi tiêu của mình và có hình ảnh trực quan rõ ràng về số tiền còn lại.”, bà Kaippallil nói.
Hoàn Thi