Thứ tư 18/11/2026 05:15
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Cuộc đoàn tụ lớn của nợ xấu

12/10/2020 00:00
Cuộc đoàn tụ của nợ xấu hiện nay và tới đây có mối liên hệ mật thiết với Thông tư 22 mà Ngân hàng Nhà nước vừa ban hành.

Ngày 17/12, Ngân hàng Kiên Long (Kienlongbank) phát đi thông cáo đã hoàn thành tất toán toàn bộ trái phiếu đặc biệt của Công ty Quản lý tài sản các tổ chức tín dụng Việt Nam (VAMC).

Theo đó, hệ thống ngân hàng thương mại Việt Nam đã có 8 thành viên xóa sạch số dư nợ xấu từng bán lại cho VAMC giai đoạn trước đây.

Theo tìm hiểu của BizLIVE, dù chỉ còn ít ngày nữa kết thúc năm 2019 nhưng dự kiến “nhóm sạch nợ VAMC” sẽ có thêm một số thành viên nữa ngay trong năm nay, như VPBank, BIDV và Agribank…

Kết thúc 2019, hệ thống ngân hàng Việt Nam bước sang năm 2020 với những mốc hẹn đáng chú ý. Bên cạnh yêu cầu tuân thủ vốn theo Basel II, lượng lớn nợ xấu bán sang VAMC trước đây có cuộc đoàn tụ để nhận về.

VAMC bắt đầu mua nợ xấu của các ngân hàng từ năm 2013, nhưng phải đến nửa đầu năm 2015 mới thực sự là mùa cao điểm. Khi đó Ngân hàng Nhà nước đặt yêu cầu các thành viên phải đưa tỷ lệ nợ xấu về dưới 3% trước 30/9/2015. Giải pháp chủ lực khi đó là dồn bán cho VAMC.

Theo cơ chế đã định, nợ bán sang đây và nhận trái phiếu đặc biệt có kỳ hạn 5 năm. Tính từ mốc mùa cao điểm trên, 5 năm đã gần trôi qua, cuộc đoàn tụ lớn của nợ xấu, trở về với các ngân hàng thương mại đã trước mặt.

Đó là những gì đã diễn ra và cuộc hẹn lớn trong 2020 đã định. Nhưng liên quan gì đến Thông tư 22 Ngân hàng Nhà nước vừa ban hành về các giới hạn, tỷ lệ an toàn trong hoạt động của các tổ chức tín dụng?

Mỗi chính sách không đơn lẻ, mà nằm trong tổng hòa các cơ chế, định hướng của nhà điều hành để hướng đến những mục tiêu nào đó.

Trước thềm mùa cao điểm bán nợ xấu sang VAMC nói trên, có một chính sách quan trọng khác sắp kết thúc khi đó: Quyết định 780 cho cơ cấu lại nợ mà không phải chuyển nhóm. Cơ chế này được chuyển tiếp sang Thông tư 09 sửa đổi, bổ sung Thông tư 02 về phân loại tài sản có, trích lập dự phòng rủi ro trong hoạt động của các tổ chức tín dụng. Và sau đó đến lượt Thông tư 36 ra đời với một điều chỉnh trọng yếu liên quan (đến nay được thay thế bằng Thông tư 22 vừa ban hành nói trên).

Cơ chế cho cơ cấu lại nợ mà không phải chuyển nhóm đó đến 01/4/2015 phải kết thúc. Quy mô khi đó từng được Ngân hàng Nhà nước đề cập lên tới khoảng 300.000 tỷ đồng nợ loại này.

Mốc thời điểm 01/4/2015 gần kề với mốc 30/9/2015 toàn hệ thống phải đưa tỷ lệ nợ xấu về dưới 3% nói trên. Có những khoản lẽ ra trở thành nợ xấu, nhưng được cơ cấu lại. Khi cơ chế cơ cấu kết thúc, nếu không xử lý được sẽ buộc phải nhận là nợ xấu. Vậy thì vẫn có một tình huống: trước 01/4/2015, nếu khoản lẽ ra là nợ xấu có kỳ hạn ngắn, nhanh trở về để phải ghi nhận, thì có thể cơ cấu lần cuối thành nợ trung và dài hạn để doãng áp lực trước mục tiêu đưa tổng thể xuống dưới 3%.

Như vậy, dư nợ trung dài hạn theo đó có thể dâng lên. Có một điểm cùng lúc được chú ý, khi đó Ngân hàng Nhà nước đột ngột nới rộng gấp đôi giới hạn tỷ lệ dùng vốn ngắn hạn cho vay trung dài hạn, từ 30% lên tới 60%, cho hệ thống (tại thời điểm đó tỷ lệ này thực tế của hệ thống chỉ hơn 19% mà thôi), bằng Thông tư 36.

Và đây cũng chính là điểm liên quan đến Thông tư 22 vừa ban hành, trong đó có nội dung quan trọng về lộ trình siết lại tỷ lệ vốn ngắn hạn cho vay trung dài hạn, dù thời gian qua đã có bước thu hẹp dần.

Nhìn lại loạt chính sách trên, yếu tố lộ trình và giảm tải là đặc điểm chung. Áp lực nợ xấu được doãng ra, có tạo điều kiện gián tiếp để doãng. Nay, qua thời gian, bản chất của nợ xấu được trả lại dần, tính chặt chẽ của cơ chế chính sách trong an toàn hoạt động cũng được trả lại dần.

Quyết định nới hẳn giới hạn dùng vốn ngắn hạn cho vay trung dài hạn từ 30% nới lên 60% nay từng bước được siết lại. Nợ xấu cơ cấu và bán sang VAMC cũng từng bước trở về, được xử lý và có cuộc đoàn tụ lớn trong năm tới.

Như trên, mỗi cơ chế chính sách đều nằm trong tổng hòa các hướng điều hành để cùng đạt mục tiêu nào đó. Cơ cấu lại nợ, tạo điều kiện giãn áp lực nợ xấu không chỉ tránh dồn ép hệ thống khi sức gánh vác yếu đi qua giai đoạn bất ổn trước đó, mà còn gián tiếp hỗ trợ cho doanh nghiệp vay vốn, mà mở rộng là nền kinh tế.

Nay, những sứ mệnh trên lần lượt hoàn thành, cơ chế từng bước điều chỉnh lại và cuộc đoàn tụ lớn của nợ xấu trong năm 2020 cũng bớt đi áp lực.

Số liệu từ Ngân hàng Nhà nước, lũy kế từ 2013 đến 31/8/2019, VAMC mua nợ xấu đạt 348.500 tỷ đồng dư nợ gốc nội bảng, và cũng trong khoảng thời gian này họ đã phối hợp với các tổ chức tín dụng thu hồi nợ ước đạt 138.347 tỷ đồng. Theo đó, số dư dồn đáo hạn và “đoàn tụ” trong 2020 ước tính vào khoảng dưới 200.000 tỷ đồng.

Cơ chế quy định, trong thời hạn 5 năm mỗi khoản nợ bán sang VAMC thì phải trích lập 20% mỗi năm. Khi đáo hạn, các tổ chức tín dụng cũng thực hiện trích lập dự phòng đối ứng xong để nhận về; mặt khác, chính họ cũng đã tự chủ động xử lý, thu hồi được phần đáng kể trước thời hạn để bớt áp lực năm tới.

Và như trên, ngay từ năm 2016 cho đến nay, lần lượt đã có 8 thành viên, kết thúc năm nay dự kiến có trên 10 thành viên tất toán hết nợ xấu tại VAMC trước hạn. Nợ xấu theo đó dần trở về một cách thực chất hơn, giảm được và kiểm soát ở mức thấp một cách thực chất hơn. Đây cũng là triển vọng trong cuộc đoàn tụ của năm 2020.

Minh Đức
Tin bài khác
VIB cho vay mua ô tô lãi suất ưu đãi từ 8,9%/năm, cam kết thả nổi không quá 15% sau thời gian cố định

VIB cho vay mua ô tô lãi suất ưu đãi từ 8,9%/năm, cam kết thả nổi không quá 15% sau thời gian cố định

Mức lãi suất ưu đãi 8,9%/năm cố định trong 6 tháng áp dụng cho tất cả các dòng xe. Đặc biệt, VIB cam kết lãi suất thả nổi không vượt quá 15%/năm sau thời gian cố định, giúp khách hàng tối ưu tài chính và chủ động hơn trong kế hoạch sở hữu ô tô, từ nhu cầu đi lại cá nhân, gia đình đến kinh doanh vận tải.
Ngân hàng trở thành hạ tầng tài chính cho dòng FDI chất lượng cao

Ngân hàng trở thành hạ tầng tài chính cho dòng FDI chất lượng cao

Khi Việt Nam chuyển trọng tâm từ thu hút nhiều vốn sang lựa chọn FDI chất lượng cao, hệ thống ngân hàng đang được đặt vào vị trí mới: không chỉ cấp tín dụng mà còn cung cấp vốn dài hạn, thanh toán, ngoại hối và kết nối dòng tiền giữa doanh nghiệp FDI với nền kinh tế trong nước.
Giao dịch cá nhân tự động trên 10 triệu đồng bằng AI bị xếp vào nhóm rủi ro cao

Giao dịch cá nhân tự động trên 10 triệu đồng bằng AI bị xếp vào nhóm rủi ro cao

Kể từ ngày 15/11/2026, Thông tư 53/2026/TT-NHNN của Ngân hàng Nhà nước (NHNN) chính thức có hiệu lực, thiết lập hành lang pháp lý chặt chẽ đầu tiên cho việc ứng dụng trí tuệ nhân tạo (AI) trong lĩnh vực tài chính – ngân hàng.
Chuyện lạ trên thị trường ngân hàng: Gửi tiết kiệm đồng VND nhưng lãi suất 0%

Chuyện lạ trên thị trường ngân hàng: Gửi tiết kiệm đồng VND nhưng lãi suất 0%

Ngân hàng SCB công bố biểu lãi suất tiền gửi áp dụng từ ngày 16/11, theo đó ngân hàng này đã đưa lãi suất tiết kiệm về 0%/năm ở hầu hết kỳ hạn.
AI trong ngân hàng bước vào khung quản trị rủi ro mới

AI trong ngân hàng bước vào khung quản trị rủi ro mới

Từ chấm điểm tín dụng đến tự động thanh toán, AI trong ngân hàng đang được đặt dưới một khung quản trị mới, trong đó hệ thống càng tác động trực tiếp đến tiền và quyền lợi khách hàng thì yêu cầu kiểm soát, giải thích và khả năng can thiệp của con người càng chặt chẽ.
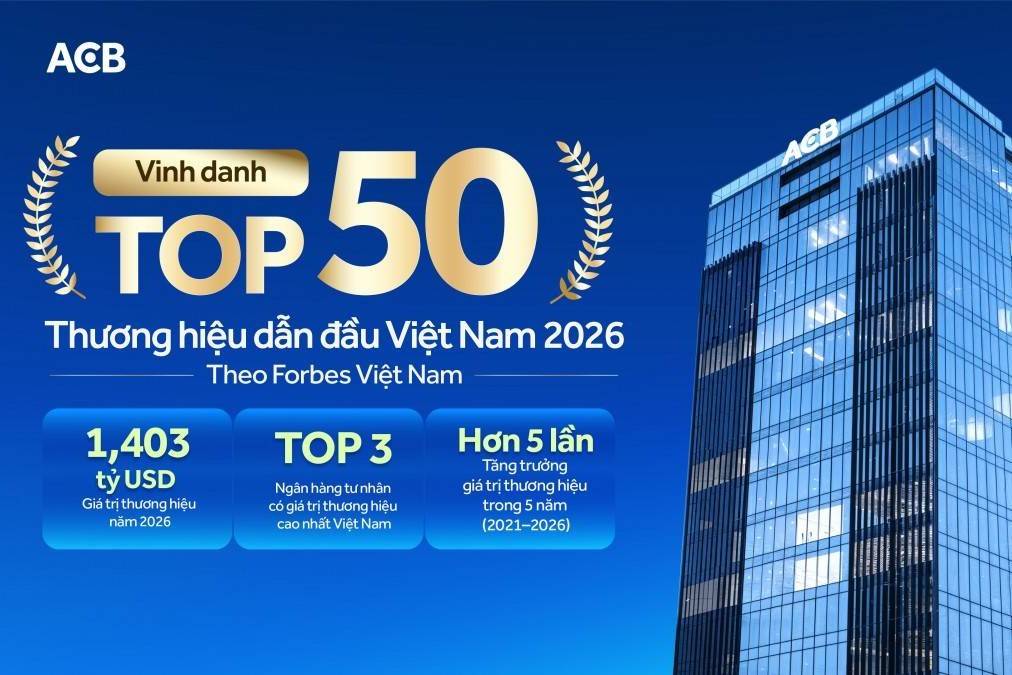
Thương hiệu ACB được định giá 1,4 tỷ USD, tăng hơn 5 lần sau 5 năm

Thương hiệu ACB được định giá 1,4 tỷ USD, tăng hơn 5 lần sau 5 năm

Ngân hàng Á Châu (ACB) được Forbes Việt Nam định giá thương hiệu 1,403 tỷ USD năm 2026, tăng hơn 5 lần so với năm 2021, thuộc nhóm ba ngân hàng tư nhân có giá trị thương hiệu cao nhất Việt Nam.
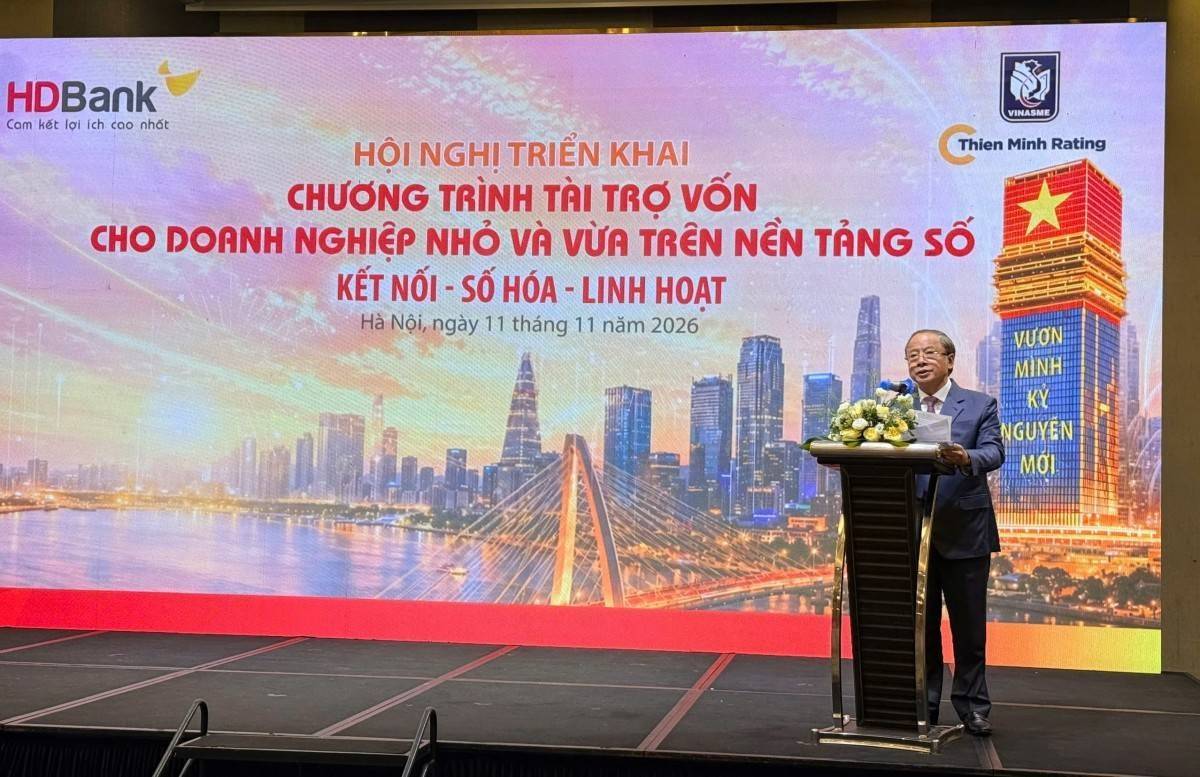
Chủ tịch VINASME đề nghị đánh giá tín dụng doanh nghiệp dựa trên dòng tiền

Chủ tịch VINASME đề nghị đánh giá tín dụng doanh nghiệp dựa trên dòng tiền

Tại hội nghị về tài trợ vốn trên nền tảng số ngày 11/11, ông Nguyễn Văn Thân - Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME) – nêu quan điểm nhấn mạnh yêu cầu đổi mới cách đánh giá tín dụng. Ông kỳ vọng sự phối hợp giữa ngân hàng, Hiệp hội và đơn vị xếp hạng tín nhiệm sẽ đưa vốn đến doanh nghiệp hiệu quả hơn.
Dư nợ kinh doanh bất động sản vượt 1,14 triệu tỷ đồng tại 12 ngân hàng

Dư nợ kinh doanh bất động sản vượt 1,14 triệu tỷ đồng tại 12 ngân hàng

Cuối tháng 9/2026, dư nợ kinh doanh bất động sản tại nhóm 12 ngân hàng tăng gần 22% so với cuối năm 2025. Đằng sau mức tăng chung là khác biệt về quy mô, tỷ trọng và diễn biến cho vay, đặt ra yêu cầu doanh nghiệp đánh giá kỹ nguồn vốn phù hợp với từng dự án.
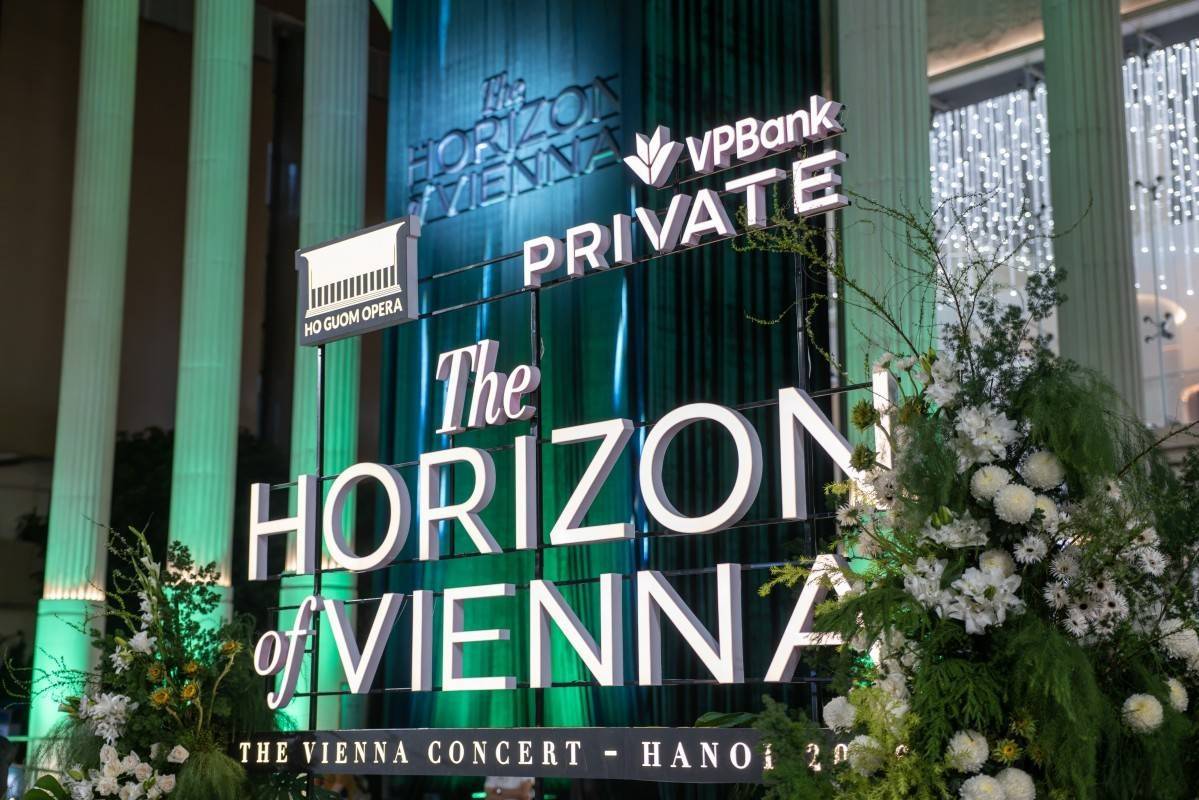
VPBank Private đồng hành cùng The Horizon of Vienna 2026: Đưa tinh hoa âm nhạc cổ điển thế giới đến gần hơn với công chúng Việt

VPBank Private đồng hành cùng The Horizon of Vienna 2026: Đưa tinh hoa âm nhạc cổ điển thế giới đến gần hơn với công chúng Việt

Tối 7/11/2026, tại Nhà hát Hồ Gươm (Hà Nội), chương trình hòa nhạc The Vienna Concert 2026 với chủ đề “The Horizon of Vienna” đã mang đến một đêm nghệ thuật thăng hoa, nơi những giai điệu kinh điển của Vienna gặp gỡ tinh thần sáng tạo đương đại. Những tràng pháo tay vang dài đến phút cuối cho thấy khán giả Thủ đô không chỉ thỏa mãn với đêm diễn, mà còn kỳ vọng được thưởng lãm nhiều chương trình nghệ thuật hàn lâm đẳng cấp trong thời gian tới.
NHNN đề xuất loại bỏ 17 văn bản không còn phù hợp trong lĩnh vực ngân hàng

NHNN đề xuất loại bỏ 17 văn bản không còn phù hợp trong lĩnh vực ngân hàng

Dự thảo của NHNN đề xuất bãi bỏ Thông tư số 04/2010/TT-NHNN ngày 11/2/2010 quy định về sáp nhập, hợp nhất, mua lại tổ chức tín dụng; Thông tư số 30/2018/TT-NHNN ngày 12/12/2018 hướng dẫn xác định vốn nhà nước của các doanh nghiệp cổ phần hóa là tổ chức tín dụng.
Lừa đảo tài chính thời AI, cuộc chiến không chỉ của ngân hàng

Lừa đảo tài chính thời AI, cuộc chiến không chỉ của ngân hàng

Sự phát triển của AI đang khiến các thủ đoạn lừa đảo tài chính ngày càng tinh vi, từ giả mạo hình ảnh, giọng nói đến khai thác lỗ hổng hệ thống và thao túng tâm lý người dùng. Trước nguy cơ này, ngành ngân hàng, cơ quan quản lý và doanh nghiệp công nghệ phải tăng cường phối hợp, chủ động xây dựng lá chắn an ninh mạng, bảo vệ dữ liệu và củng cố niềm tin số.
Sắp xếp điểm giao dịch, tín dụng chính sách vẫn bám sát người dân

Sắp xếp điểm giao dịch, tín dụng chính sách vẫn bám sát người dân

Doanh số cho vay tín dụng chính sách trên địa bàn tỉnh đạt hơn 2.906 tỷ đồng với hơn 46.550 lượt hộ vay vốn, trong khi doanh số thu nợ đạt 2.015 tỷ đồng. Hoạt động tín dụng chính sách tại cơ sở vẫn được duy trì ổn định sau khi tinh gọn mạng lưới giao dịch và số lượng tổ tiết kiệm, vay vốn.
Ngân hàng Nhà nước Khu vực 2 giám sát lãi suất thực tế tại các ngân hàng

Ngân hàng Nhà nước Khu vực 2 giám sát lãi suất thực tế tại các ngân hàng

Ngân hàng Nhà nước Khu vực 2 tăng cường theo dõi lãi suất bình quân của các giao dịch phát sinh mới tại ngân hàng thương mại ở TP. Hồ Chí Minh và Đồng Nai. Động thái này nhằm giám sát việc giảm thực chất lãi suất huy động, cho vay, đồng thời gắn trách nhiệm thực hiện với chỉ tiêu tăng trưởng tín dụng của từng ngân hàng.
Lãi suất giảm, bài toán lớn nằm ở hiệu quả dòng vốn

Lãi suất giảm, bài toán lớn nằm ở hiệu quả dòng vốn

Hệ thống ngân hàng đồng loạt giảm lãi suất, tạo điều kiện hạ chi phí vốn cho nền kinh tế. Tuy nhiên, lãi suất thấp chưa đồng nghĩa doanh nghiệp dễ dàng tiếp cận tín dụng. Khả năng tạo dòng tiền, hiệu quả kinh doanh và năng lực quản trị tài chính vẫn là những yếu tố quyết định khả năng vay vốn và phát triển bền vững.
Lãi suất cho vay mới giảm 0,5%, Ngân hàng Nhà nước tiếp tục bơm thanh khoản

Lãi suất cho vay mới giảm 0,5%, Ngân hàng Nhà nước tiếp tục bơm thanh khoản

Lãi suất cho vay phát sinh mới cuối tháng 10/2026 giảm 0,2-0,5% so với giữa tháng. Ngân hàng Nhà nước tiếp tục triển khai các giải pháp hỗ trợ thanh khoản, tạo dư địa giảm mặt bằng lãi suất và hướng tín dụng vào sản xuất, kinh doanh.