Thứ hai 16/11/2026 18:44
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

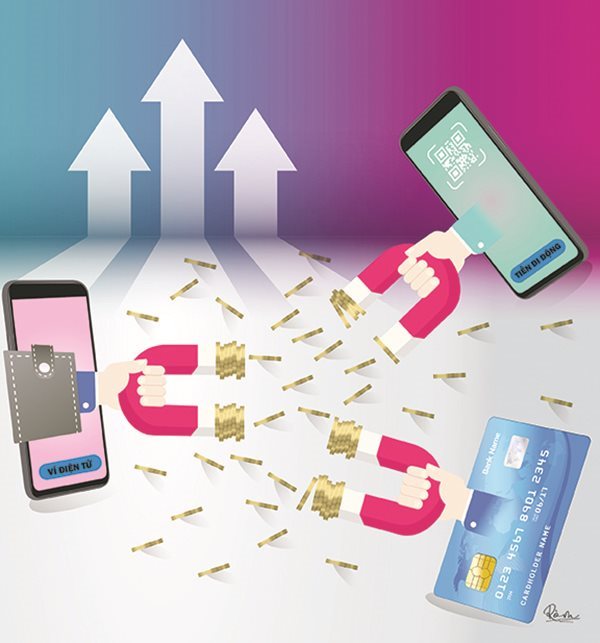
Ảnh minh họa
Sân chơi rộng hơn
Việc không đưa tỷ lệ giới hạn vốn góp của nhà đầu tư nước ngoài (49%) áp dụng cho các hoạt động trung gian thanh toán vào dự thảo nghị định là một diễn biến mới từ phía Ngân hàng Nhà nước (NHNN), nhưng cũng đồng nghĩa với việc thị trường này sẽ trở lại quỹ đạo vốn có trước đây khi các tổ chức cung ứng dịch vụ trung gian thanh toán được cấp phép đã đón nhận dòng vốn từ nhà đầu tư nước ngoài vượt tỷ lệ sở hữu 49%.
Có thể nhận thấy, bên cạnh mục tiêu thúc đẩy thanh toán không dùng tiền mặt trong nền kinh tế, thông qua dự thảo này, NHNN còn hướng đến việc mở cửa để thu hút thêm nguồn lực nhằm phát triển hạ tầng thanh toán số.
Phía NHNN cũng đồng tình với nhiều ý kiến cho rằng dịch vụ trung gian thanh toán là loại hình dịch vụ mới dựa trên nền tảng ứng dụng thành tựu của công nghệ, nên đầu tư nước ngoài đóng vai trò khá quan trọng, nếu hạn chế có thể ảnh hưởng đến thu hút vốn đầu tư nước ngoài vào lĩnh vực trung gian thanh toán nói riêng và các công nghệ tài chính (FinTech) nói chung.
Theo một báo cáo của Ngân hàng Standard Chartered phát hành vào năm ngoái, 64% các tổ chức tài chính trong khối ASEAN có kế hoạch đầu tư để phát triển và hiện đại hóa cơ sở hạ tầng thanh toán trong hai năm, nhằm bắt kịp xu hướng và thu hẹp khoảng cách phát triển cơ sở hạ tầng ngân hàng số giữa các nước trong khu vực. Việt Nam như vậy sẽ cần một nguồn vốn lớn để phát triển hạ tầng thanh toán hiện đại, để thực hiện mục tiêu giảm thanh toán tiền mặt xuống dưới 10%.
Với việc không áp dụng trần sở hữu nước ngoài trong các trung gian thanh toán, Tiến sĩ Cấn Văn Lực, chuyên gia Kinh tế trưởng của Ngân hàng BIDV, cho rằng động thái này của NHNN phù hợp với những cam kết của Việt Nam trong nhiều hiệp định thương mại mà gần đây nhất là Hiệp định Thương mại tự do Việt Nam - châu Âu (EVFTA). Trong đó, Việt Nam cam kết tạo điều kiện thuận lợi cho các nhà đầu tư nước ngoài rót vốn vào các lĩnh vực bao gồm tài chính ngân hàng.
“Đây cũng thể hiện xu thế hội nhập và để thúc đẩy lĩnh vực FinTech nhằm hướng tới một nền kinh tế không dùng tiền mặt. Dù mở như vậy nhưng Việt Nam cũng phải đưa ra các quy định về an ninh bảo mật đối với khách hàng”, ông Lực nhấn mạnh.
Cùng với đó, để thực hiện các giải pháp được đề ra tại Quyết định số 149/QĐ-TTg ngày 22-1-2020 của Thủ tướng Chính phủ về việc phê duyệt Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030 cũng như Quyết định số 1726/QĐ-TTg ngày 5-9-2016 của Thủ tướng Chính phủ về việc phê duyệt Đề án nâng cao khả năng tiếp cận dịch vụ ngân hàng cho nền kinh tế, một trong những chính sách mới được đề cập trong dự thảo nghị định đó là quy định về hoạt động đại lý thanh toán, mở đường đưa “tiền di động” (mobile money) vào thực tế.
Theo đó, với mô hình giao đại lý, ngân hàng được giao cho bên đại lý cung ứng một phần các dịch vụ thanh toán như nộp/rút tiền mặt vào/ra tài khoản, thanh toán hóa đơn hàng hóa, dịch vụ... Chính sách mới này nhằm mục tiêu hỗ trợ phổ cập tài chính sâu rộng hơn tới đông đảo người dân bằng việc tăng cường đưa dịch vụ tài chính tới những người vốn trước đây chưa có tài khoản ngân hàng, khó khăn trong việc tiếp cận các dịch vụ tài chính, nhất là người dân ở vùng sâu, vùng xa...
Bên cạnh đó, quy định này cũng giúp cho ngân hàng có thể tiếp cận khách hàng mà không phải mở rộng mạng lưới chi nhánh/phòng giao dịch, tiết kiệm chi phí, nâng cao hiệu quả kinh doanh.
Như vậy, với việc đưa ra mô hình mobile money và mô hình đại lý thanh toán, cùng việc bỏ trần sở hữu nước ngoài tại các trung gian thanh toán, thị trường thanh toán của Việt Nam sẽ mở rộng quy mô, tạo ra cạnh tranh và cả liên kết giữa các ngân hàng, nhà cung cấp dịch vụ viễn thông và các trung gian thanh toán.
Cạnh tranh đã công bằng?
Khi một sân chơi được mở rộng với nhiều người chơi hơn, miếng bánh thị phần có thể sẽ phải phân chia lại đi kèm cạnh tranh. Tuy nhiên, để đảm bảo cạnh tranh công bằng và lành mạnh, mỗi người chơi cần tuân thủ những quy định nhất định để đảm bảo tính công bằng và an toàn trong hoạt động thanh toán.
Theo bà Nguyễn Thùy Dương, Phó tổng giám đốc phụ trách khối Dịch vụ tài chính của EY Việt Nam, hiện các quy định về mobile money còn chưa rõ ràng, và để đảm bảo tính cạnh tranh công bằng, mobile money một khi được ban hành sẽ cần thêm những quy định cụ thể trong thông tư hướng dẫn.
Chẳng hạn, mobile money về bản chất là một loại hình dịch vụ thanh toán như ví điện tử. Và vì là ví điện tử nên phải có quy định về việc lưu trữ giá trị tiền tệ, được đảm bảo bằng giá trị tiền nạp vào tài khoản tại các trung gian thanh toán.
“Trên nguyên tắc, mobile money phải có giá trị chuyển đổi 1:1 và không phát sinh các giá trị tiền tệ. Ví dụ, 100 đồng mua thẻ cào sẽ được 100 đồng trong tài khoản mobile money, không thể 80 đồng mua thẻ cào được 100 đồng, điều này liên quan đến giá trị đồng tiền”, bà Dương nhấn mạnh.
Ngoài ra, theo bà Dương, khi so sánh các phương thức nạp tiền giữa các ví điện tử và mobile money sẽ thấy kênh nạp tiền của ví điện tử rất hạn hẹp vì chỉ có thể được nạp qua tài khoản ngân hàng. Còn đối với mobile money, các kênh nạp đa dạng hơn khi có thể nạp qua thẻ cào, qua kênh ngân hàng, hoặc nhờ người khác nạp hộ qua số điện thoại.
Với ví điện tử, việc định danh khách hàng (Kyc) được thực hiện bởi các ngân hàng. Trong khi đó, việc định danh của khách hàng sử dụng mobile money được thực hiện bởi chính các nhà mạng. Thách thức đối với các nhà mạng là phải xây dựng kho dữ liệu khách hàng đủ lớn, chính xác, tránh mạo danh và xác thực được như ở các ngân hàng.
Liên quan tới vấn đề cạnh tranh giữa nhiều bên, theo ông Lực, sự có mặt của các nhà mạng trong cuộc chơi thanh toán sẽ tạo ra một sự cạnh tranh không tránh khỏi đối với các trung gian thanh toán hay các ví điện tử.
“Nhưng đây là sự cạnh tranh lành mạnh, và cũng sẽ bổ trợ cho nhau, bởi phân khúc khách hàng của hai đối tượng này tương đối khác nhau”, ông Lực nhận định và lấy ví dụ bên cạnh các khách hàng đã có tài khoản ngân hàng và có thể kết nối với các ví điện tử để thanh toán thì vẫn còn đó các khách hàng nhỏ lẻ chưa có tài khoản ngân hàng nhưng lại sẵn có một thuê bao di động. Những đối tượng này sẽ là mục tiêu hướng tới của dịch vụ tiền điện tử trên thuê bao di động hay mobile money.
Theo nhận định của Ngân hàng Standard Chartered, nếu như xây dựng cơ sở hạ tầng ngân hàng đòi hỏi một nguồn vốn lớn và địa điểm thích hợp, mobile money sẽ là một lựa chọn hoàn hảo khi tính đến yếu tố chi phí và khả năng tiếp cận vì tỷ lệ thâm nhập Internet của khu vực là 58%, trong đó hơn 90% truy cập thông qua thiết bị di động.
“Nền kinh tế số của khu vực ASEAN hiện tạo ra khoảng 150 tỉ đô la Mỹ doanh thu hàng năm và dự kiến sẽ trở thành một trong những nền kinh tế số hàng đầu thế giới vào năm 2025. Xu hướng này nhấn mạnh sự cạnh tranh ngày càng tăng từ ví di động và các hình thức thanh toán số khác sẽ thay thế các phương thức thanh toán truyền thống trong khu vực”, ngân hàng này nhận xét.
Trang Nguyễn