Chủ nhật 20/09/2026 12:03
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Xử lý nợ xấu trên thông, dưới tắc

12/10/2020 00:00
Nghị quyết 42/2017/QH14 của Quốc hội về thí điểm xử lý nợ xấu ra đời trong bối cảnh yêu cầu cấp bách phải cơ cấu lại hệ thống các tổ chức tín dụng (TCTD), gắn với trọng tâm là xử lý căn bản, triệt để nợ xấu và các TCTD yếu kém bằng các hình thức phù

Chưa rõ đâu là tài sản tranh chấp

Tranh chấp tài sản đang là vấn đề phức tạp, gây khó khăn nhất đối với các TCTD trong quá trình xử lý tài sản bảo đảm (TSBĐ) nếu không có quy định rõ ràng. Về vấn đề này, Nghị quyết 42 quy định: “TSBĐ không phải là tài sản tranh chấp trong vụ án, cho dù đã được thụ lý nhưng chưa được giải quyết hoặc đang được giải quyết tại tòa án có thẩm quyền; không đang bị tòa án áp dụng biện pháp khẩn cấp tạm thời; không đang bị kê biên hoặc áp dụng biện pháp bảo đảm thi hành án theo quy định của pháp luật”.

Thế nhưng, hiện chưa có hướng dẫn thế nào là tài sản đang tranh chấp, dẫn đến cách hiểu về tài sản tranh chấp giữa các cơ quan tố tụng tại nhiều nơi, nhiều cấp khác nhau, gây khó khăn cho các TCTD trong việc xác định TSBĐ nào đang tranh chấp khi xử lý theo Nghị quyết 42.

Ảnh minh họa.

Nghị quyết 42 cho phép TCTD được quyền thu giữ TSBĐ để xử lý nợ xấu. Tuy nhiên, trên thực tế khi khách hàng không hợp tác bàn giao TSBĐ, chống đối khi tiến hành thu giữ, TCTD vẫn phải khởi kiện khách hàng ra tòa án có thẩm quyền để được quyền xử lý TSBĐ thông qua thi hành án.

Nguyên nhân do Nghị quyết 42 không quy định cơ quan có thẩm quyền cưỡng chế, yêu cầu/buộc người đang chiếm hữu, sử dụng tài sản phải bàn giao tài sản như cơ quan thi hành án.

Theo quy định tại Nghị quyết 42, các TCTD thực hiện quyền thu giữ TSBĐ, đi kèm với điều kiện trong hồ sơ thế chấp phải có thỏa thuận về điều khoản thu giữ TSBĐ. Trong khi đó, các hợp đồng bảo đảm được ký kết trước thời điểm Nghị quyết 42 có hiệu lực không quy định nội dung này.

Do vậy, để đủ điều kiện áp dụng quyền thu giữ TSBĐ theo quy định trên, các TCTD phải đàm phán với bên vay điều chỉnh lại hợp đồng, nhưng khách hàng thường không hợp tác (không ký). Vì vậy, các TCTD rất khó để thực hiện thu giữ TSBĐ theo Điều 7 Nghị quyết 42.

Luật thông, lệ tắc

Về thứ tự ưu tiên thu nợ, thanh toán nghĩa vụ nộp thuế sau khi xử lý TSBĐ. Theo quy định tại Nghị quyết 42, số tiền thu được từ xử lý TSBĐ của khoản nợ xấu được ưu tiên thanh toán cho nghĩa vụ nợ của các TCTD trước khi thực hiện nghĩa vụ thuế, nghĩa vụ khác không có bảo đảm.

Tuy nhiên, ngành thuế nhiều địa phương vẫn yêu cầu bên nhận bảo đảm/bên nhận chuyển nhượng phải đóng thay tiền thuế thu nhập cho bên bảo đảm mới thực hiện thủ tục cấp giấy chứng nhận, sang tên trước bạ.

Việc áp dụng thủ tục xét xử rút gọn trong giải quyết tranh chấp liên quan đến TSBĐ tại tòa án cũng gặp nhiều vướng mắc. Tòa án Nhân dân tối cao đã có nghị quyết hướng dẫn thực hiện đối với trường hợp này, nhưng việc hoàn thiện các thủ tục theo yêu cầu của tòa án rất khó khăn.

Đơn cử, việc thực hiện quy định, về xác nhận công nợ, tài liệu nơi cư trú của người bị kiện, đa phần khách hàng trốn tránh, không hợp tác với TCTD để phối hợp xử lý, khiến việc xác nhận này rất khó thực hiện.

Điều 14 Nghị quyết 42 quy định việc hoàn trả TSBĐ là vật chứng trong vụ án hình sự cho các TCTD, nhưng chưa quy định việc hoàn trả TSBĐ là tang vật của các vụ việc hành chính. Trên thực tế xảy ra nhiều vụ TSBĐ là phương tiện vận tải bị công an tịch thu, tạm giữ do là tang vật trong vụ việc vi phạm bị xử lý hành chính, vi phạm luật giao thông.

Các cơ quan nhà nước không hoàn trả TSBĐ này cho TCTD do thực hiện theo quy định của Luật Xử lý vi phạm hành chính, tức xử lý bán đấu giá TSBĐ là tang vật theo quyết định xử lý vi phạm hành chính. Số tiền thu được từ việc xử lý tài sản này không chuyển cho TCTD, đã gây thiệt hại cho các NH, TCTD trong xử lý nợ xấu và TSBĐ.

Trong khi đó, TCTD thực hiện quyền thu giữ tài sản theo quy định tại Khoản 2 Điều 7 Nghị quyết 42, khi bên bảo đảm không tự nguyện bàn giao TSBĐ theo yêu cầu của TCTD. Theo đó, khi tiến hành thu giữ tài sản, chủ tài sản bất hợp tác, chống đối hoặc không có mặt theo thông báo, TCTD lập Biên bản thu giữ TSBĐ có sự chứng kiến và ký biên bản của đại diện UBND nơi tiến hành thu giữ TSBĐ theo đúng quy định tại Khoản 5 Điều 7 của Nghị quyết 42. Biên bản này có giá trị tương đương và có thể thay thế cho văn bản bàn giao tài sản thế chấp.

Tuy nhiên, Thông tư 24/2014/TT-BTNMT của Bộ Tài nguyên - Môi trường, chưa quy định thành phần hồ sơ đăng ký biến động quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất trong trường hợp TCTD thực hiện quyền thu giữ TSBĐ để xử lý tài sản thế chấp.

Vì thế, các văn phòng đăng ký đất đai không chấp nhận biên bản thu giữ TSBĐ, từ chối việc đăng ký biến động cho người mua tài sản thế chấp. Việc khó khăn trong sang tên tài sản nói trên khiến cá nhân, tổ chức có nhu cầu không muốn mua tài sản do TCTD thu giữ, phát mại theo quy định của Nghị quyết 42, dẫn đến làm chậm trễ quá trình xử lý nợ xấu của các TCTD.

Trí Dũng
Tin bài khác
Chính phủ mở hướng tiếp cận vốn mới cho doanh nghiệp nhỏ và vừa

Chính phủ mở hướng tiếp cận vốn mới cho doanh nghiệp nhỏ và vừa

Ngày 18/9, Phó Thủ tướng Nguyễn Văn Thắng ký Quyết định 1809/QĐ-TTg phê duyệt Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa”.
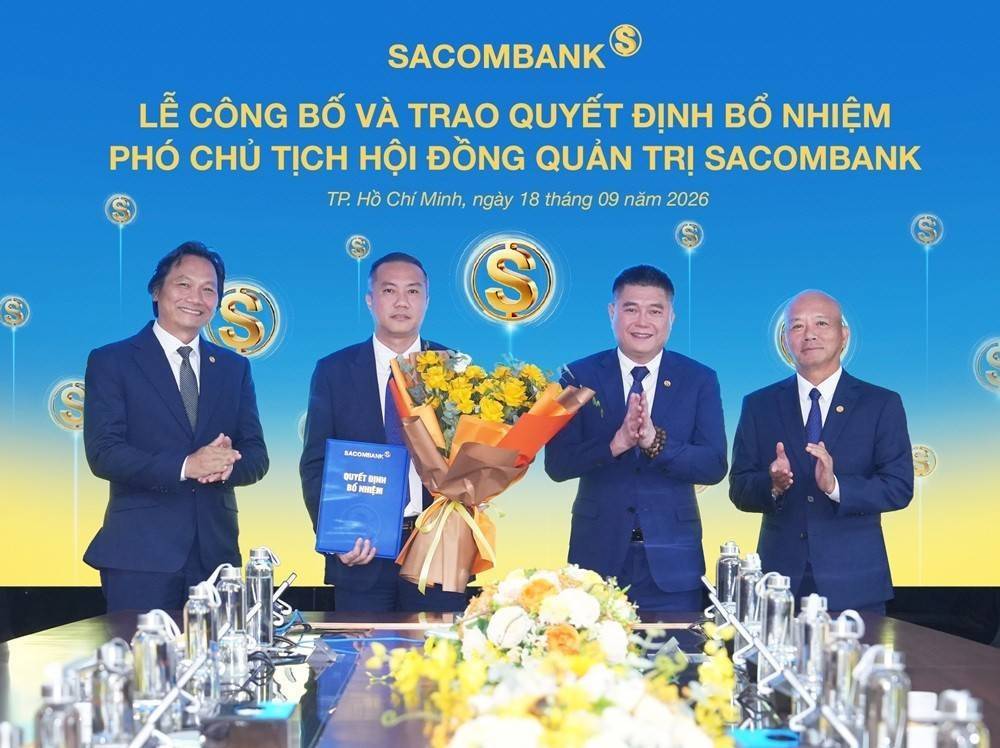
Ông Nguyễn Xuân Vũ làm Phó Chủ tịch HĐQT SACOMBANK

Ông Nguyễn Xuân Vũ làm Phó Chủ tịch HĐQT SACOMBANK

Ông Nguyễn Xuân Vũ từng có thời gian làm trợ lý ông Đặng Văn Thành, một trong những người sáng lập SACOMBANK và giữ chức Chủ tịch HĐQT ngân hàng trong gần hai thập kỷ.
Cuộc đua quản lý gia sản hàng chục tỷ USD

Cuộc đua quản lý gia sản hàng chục tỷ USD

Từ giữ tiền, cho vay đến quản lý đầu tư, bảo toàn tài sản và chuẩn bị chuyển giao doanh nghiệp, các ngân hàng Việt đang mở rộng cuộc đua private banking khi một thế hệ doanh nhân bắt đầu bước vào giai đoạn kế nghiệp.
Hơn 407.000 tỷ đồng vốn ưu đãi mở rộng cửa cho doanh nghiệp nhỏ và vừa

Hơn 407.000 tỷ đồng vốn ưu đãi mở rộng cửa cho doanh nghiệp nhỏ và vừa

Nguồn vốn ưu đãi dành cho doanh nghiệp nhỏ và vừa đang tăng nhanh, song tiêu chuẩn để tiếp cận vốn cũng dịch chuyển mạnh sang minh bạch tài chính, dòng tiền và phương án kinh doanh.
Hơn 4,1 triệu tỷ đồng vốn tín dụng chảy vào doanh nghiệp nhỏ và vừa

Hơn 4,1 triệu tỷ đồng vốn tín dụng chảy vào doanh nghiệp nhỏ và vừa

Đến cuối tháng 8/2026, dư nợ tín dụng đối với doanh nghiệp nhỏ và vừa đạt hơn 4,1 triệu tỷ đồng, tăng 12,37% so với cuối năm 2025 và chiếm khoảng 20% tổng dư nợ nền kinh tế. Tuy nhiên, mở rộng tín dụng vẫn cần song hành với nâng chất lượng dữ liệu và đổi mới cách đánh giá doanh nghiệp.
LPBank được vinh danh Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam 2026

LPBank được vinh danh Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam 2026

Tại Lễ vinh danh các doanh nghiệp đóng góp ngân sách lớn nhất Việt Nam 2026 (Vietnam Largest Taxpayers – VNTAX 2026), Ngân hàng Lộc Phát Việt Nam (LPBank) được vinh danh trong Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam. Đây là sự ghi nhận đối với những đóng góp của LPBank cho ngân sách Nhà nước, đồng thời cho thấy định hướng tăng trưởng gắn với hiệu quả hoạt động và trách nhiệm của Ngân hàng đối với nền kinh tế.
Tiền gửi khách hàng hụt nhịp tín dụng, ngân hàng tăng tốc phát hành giấy tờ có giá

Tiền gửi khách hàng hụt nhịp tín dụng, ngân hàng tăng tốc phát hành giấy tờ có giá

Đến cuối quý II/2026, tiền gửi khách hàng chỉ còn chiếm 59,8% tổng nguồn vốn của các ngân hàng, trong khi tín dụng tăng nhanh hơn đáng kể so với huy động. Khoảng cách này đang thúc đẩy các ngân hàng gia tăng vay trên thị trường liên ngân hàng và đẩy mạnh phát hành giấy tờ có giá để đáp ứng nhu cầu vốn.
Luật số 23/2026/QH16 có hiệu lực từ 1/12: Doanh nghiệp cần lưu ý gì?

Luật số 23/2026/QH16 có hiệu lực từ 1/12: Doanh nghiệp cần lưu ý gì?

Từ ngày 01/12/2026, Luật sửa đổi, bổ sung một số điều của Luật Ngân hàng Nhà nước Việt Nam, Luật Phòng, chống rửa tiền và Luật Các tổ chức tín dụng sẽ có hiệu lực. Nhiều thay đổi mới tác động trực tiếp đến hoạt động ngân hàng, quản lý ngoại hối, tài sản mã hóa và thị trường trái phiếu doanh nghiệp.
Ngân hàng chạy đua chặn lừa đảo trước khi tiền rời tài khoản

Ngân hàng chạy đua chặn lừa đảo trước khi tiền rời tài khoản

Sự xuất hiện của AI, Deepfake và các thủ đoạn giả mạo khiến cuộc chiến chống lừa đảo trực tuyến không còn chỉ nằm ở lớp bảo mật của ngân hàng. Thách thức lớn hơn là phát hiện nguy cơ trước khi khách hàng xác nhận một giao dịch.
NCB rót 6.800 tỷ đồng cho dự án tuyến đường Hà Nội nối sân bay Gia Bình

NCB rót 6.800 tỷ đồng cho dự án tuyến đường Hà Nội nối sân bay Gia Bình

Ngân hàng TMCP Quốc Dân (NCB) và Công ty TNHH Đầu tư Hạ tầng và Đô thị Bắc Hà Nội đã ký kết Thỏa thuận hợp tác toàn diện, đồng hành triển khai dự án tuyến đường kết nối Sân bay Gia Bình với Thủ đô Hà Nội.
Ngân hàng áp đảo thị trường trái phiếu, bất động sản chịu lãi suất cao

Ngân hàng áp đảo thị trường trái phiếu, bất động sản chịu lãi suất cao

Thị trường trái phiếu doanh nghiệp tháng 8/2026 ghi nhận sự áp đảo của nhóm ngân hàng, chiếm tới 82% tổng giá trị phát hành mới, trong khi trái phiếu bất động sản có lãi suất coupon bình quân lên tới 12,2%/năm.
Ngân hàng được linh hoạt hơn khi giao dịch ngoại tệ với NHNN

Ngân hàng được linh hoạt hơn khi giao dịch ngoại tệ với NHNN

Dự thảo sửa đổi Thông tư 26/2021/TT-NHNN đang được hoàn thiện theo hướng tháo gỡ những điểm chưa phù hợp với thực tế vận hành của các tổ chức tín dụng. Đáng chú ý, cơ quan soạn thảo đề xuất bỏ quy định cứng về chức danh người ký giao dịch ngoại tệ với NHNN, nhưng vẫn duy trì yêu cầu chặt chẽ đối với thanh toán và chế độ báo cáo.
Thanh tra chỉ ra hai nhóm tồn tại tại VietinBank Bắc Nghệ An

Thanh tra chỉ ra hai nhóm tồn tại tại VietinBank Bắc Nghệ An

Kết luận thanh tra số 91/KL-TT ghi nhận hoạt động VietinBank Bắc Nghệ An tăng trưởng về quy mô, song yêu cầu chi nhánh khắc phục, chấn chỉnh một số tồn tại trong hoạt động tín dụng.
Vốn rẻ cần được hấp thụ bởi những động lực tăng trưởng mới

Vốn rẻ cần được hấp thụ bởi những động lực tăng trưởng mới

Một lượng vốn lớn đang được hệ thống ngân hàng chuẩn bị với chi phí thấp hơn để hỗ trợ doanh nghiệp và các lĩnh vực ưu tiên. Tuy nhiên, phía sau câu chuyện giảm lãi suất là bài toán lớn hơn: đưa tiền đến đúng nơi có thể tạo ra sản phẩm, việc làm, giá trị gia tăng và sức lan tỏa cho nền kinh tế.
BVBank hợp tác với HRS triển khai thanh toán và tài chính toàn diện cho ngành khách sạn

BVBank hợp tác với HRS triển khai thanh toán và tài chính toàn diện cho ngành khách sạn

Giải pháp thanh toán của BVBank được tích hợp trực tiếp với 02 hệ thống quản lý khách sạn hàng đầu thế giới là OPERA Cloud PMS và Simphony của HRS, giúp kết nối liền mạch hoạt động vận hành, quản lý doanh thu và thanh toán ngân hàng, nâng cao hiệu quả hoạt động và mang đến trải nghiệm thuận tiện hơn cho các doanh nghiệp khách sạn.