Liệu những vấn đề đó có những mối liên quan nào với nhau không? Việc hiểu sâu hơn các quy định về bảo mật thông tin của các ngân hàng sẽ giúp chúng ta hiểu rõ hơn về các vấn đề này.
Bảo mật thông tin là trụ cột quan trọng trong hoạt động của ngân hàng
Bản thân các ngân hàng không thể hoạt động như những cơ quan điều tra tội phạm. Việc bảo mật thông tin của khách hàng đóng một vai trò hết sức quan trọng để duy trì niềm tin của khách hàng. Thị trường tài chính nói chung và ngành ngân hàng nói riêng vận hành dựa trên niềm tin.
Người gửi tiền vào ngân hàng tin rằng họ có thể nhận đầy đủ gốc, lãi khi đáo hạn, kèm theo việc đảm bảo thông tin tài chính của họ được bảo mật. Đó là lý do tại sao việc nhân viên của các ngân hàng có liên quan trong các vụ xì căng đan tiết lộ thông tin sao kê của khách hàng sẽ khiến ngân hàng mất uy tín rất nhiều trước công chúng. Đối với những người giàu có thì việc bảo mật thông tin tài sản và giao dịch của họ đóng vai trò rất quan trọng.
Tại Việt Nam, theo khoản 1, 2 điều 35 Bộ luật Dân dự 2015 và điều 6 Luật Bảo vệ quyền lợi người tiêu dùng 2010 thì việc thu thập, lưu giữ, sử dụng, công khai thông tin liên quan đến đời sống riêng tư, bí mật cá nhân, tổ chức phải được cá nhân, tổ chức đồng ý. Ngoài ra, điều 38 Luật Ngân hàng Nhà nước Việt Nam 2010 và điều 14 Luật các tổ chức tín dụng 2010 đều có quy định về nghĩa vụ bảo vệ bí mật thông tin liên quan đến tài khoản, tiền gửi, tài sản gửi và các giao dịch của khách hàng.
Về nguyên tắc giữ bí mật, cung cấp thông tin khách hàng, Nghị định 117/2018/NĐ-CP quy định về việc giữ bí mật, cung cấp thông tin khách hàng của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài cũng nêu rõ: “Thông tin khách hàng của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phải được giữ bí mật và chỉ được cung cấp theo quy định của Luật các tổ chức tín dụng năm 2010, sửa đổi, bổ sung năm 2017, nghị định này và pháp luật có liên quan”.
Như vậy, thông tin khách hàng của tổ chức tín dụng, chi nhánh ngân hàng phải được bảo mật tuyệt đối, trừ các trường hợp pháp luật quy định được phép cung cấp. Bảo mật thông tin của khách hàng là trách nhiệm của các tổ chức tín dụng, các chi nhánh ngân hàng, các cơ quan, tổ chức này không được tự ý tiết lộ thông tin khách hàng ra bên ngoài hay thực hiện bất kỳ hành vi bất chính nào như việc trục lợi, sử dụng trái phép, mua bán, trao đổi, tặng cho, sửa chữa, thay đổi hoặc công khai hóa thông tin đó.
Điều này không chỉ đúng ở phương diện từng ngân hàng mà còn đúng ở tầm quốc gia khi các trung tâm tài chính thế giới sẽ luôn tìm cách nâng cao các quy định về bảo mật thông tin để thu hút các dòng tiền trên thế giới. Đó cũng chính là nguồn gốc của những kết nối liên quan đến hồ sơ Pandora được báo chí toàn cầu tung ra trong tuần qua.
Từ luật bảo mật thông tin của Thụy Sỹ đến hồ sơ Pandora…
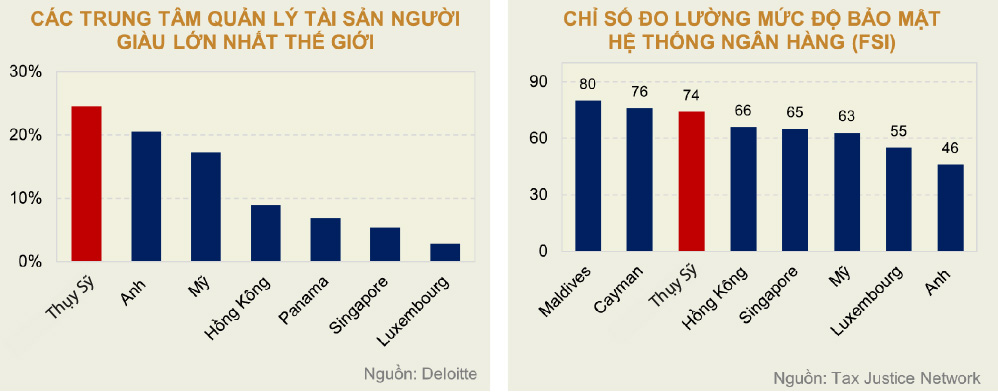
Sau đây chúng ta sẽ thấy được công tác bảo mật tại các ngân hàng trên thế giới diễn ra như thế nào thông qua hệ thống ngân hàng có nguồn gốc lâu đời và nổi tiếng nhất tại Thụy Sỹ, nơi nắm giữ đến hơn một phần tư tổng tài sản của các gia đình giàu có trên thế giới, vượt qua các trung tâm tài chính hàng đầu như Mỹ, Anh và Hồng Kông, trong khi dân số quốc gia chỉ chiếm hơn 0,1% dân số thế giới.
Ngân hàng đã có mặt tại khắp các thành phố của Thụy Sỹ từ thế kỷ 14. Trải qua hơn bảy thế kỷ, sự phát triển của các ngân hàng nơi đây là kết quả của sự kết hợp cả về lịch sử, chính trị, tôn giáo và kinh tế. Đặc biệt, nguyên tắc đã trở thành thương hiệu của các ngân hàng Thụy Sỹ đó chính là vấn đề bảo mật thông tin.
Các luật đầu tiên về bảo mật ngân hàng đã có từ đầu thế kỷ 18. Năm 1713, Nghị viện ở Geneva đã ban hành các điều khoản yêu cầu nhân viên ngân hàng phải lưu giữ hồ sơ về khách hàng và các giao dịch. Năm 1934, Đạo luật Bảo mật Ngân hàng Thụy Sỹ ra đời. Khi tiền được gửi vào tài khoản ngân hàng Thụy Sỹ, nhân viên ngân hàng được yêu cầu giữ bí mật thông tin này một cách nghiêm ngặt, thậm chí không được phép tiết lộ về việc một người có tài khoản ngân hàng hay không. Bảo mật các thông tin của khách hàng trong ngân hàng không chỉ được hệ thống hóa trong Luật Ngân hàng mà còn cả trong Hiến pháp của quốc gia này.
Mặt khác, ngân hàng Thụy Sỹ đã giới thiệu một công nghệ được gọi là Mạng lưới Tài khoản ngân hàng cá nhân (PBAN). Đây là một cơ chế để bảo vệ khách hàng, lưu trữ dữ liệu tài khoản của khách hàng với ba cấp độ bảo mật.
Với mức độ bảo mật như vậy, Thụy Sỹ đã trở thành một điểm đến lý tưởng của các gia đình muốn quản lý tài sản của họ ở mức độ bảo mật cao nhất. Hệ thống pháp lý chặt chẽ, nền tảng ngân hàng phát triển cộng với những quy tắc bảo mật nghiêm ngặt là những lợi thế rất lớn cho Thụy Sỹ so với các quốc gia phát triển khác. Ngành ngân hàng của Thụy Sỹ có mức độ công bố thông tin ra bên ngoài thậm chí vào nhóm cao nhất thế giới, chung nhóm với các quốc gia được mệnh danh là thiên đường thuế như Cayman Island hay Malpes…
Năm 2010, FATCA (Đạo luật tuân thủ thuế tài khoản nước ngoài) được ban hành như một phần của Đạo luật HIRE và là công cụ để phát hiện các hành vi gian lận thuế, che giấu tiền và tài sản của công dân Mỹ ở nước ngoài. FATCA ra đời và yêu cầu các tổ chức tài chính nước ngoài (FFI)(1) báo cáo cho cơ quan thuế của Mỹ thông tin về các tài khoản tài chính do người nộp thuế Mỹ nắm giữ hoặc các tổ chức nước ngoài mà người nộp thuế Mỹ có quyền sở hữu đáng kể.
Với yêu cầu này, Đạo luật FATCA được xem đã phá vỡ nguyên tắc nhất định về bảo mật ngân hàng. Tất cả các quốc gia trên thế giới đều phải tiến hành nhượng bộ Mỹ, tuy nhiên Mỹ gặp rất nhiều trục trặc với các ngân hàng Thụy Sỹ, thậm chí Chính phủ Thụy Sỹ cuối năm 2020 phải đưa ra tối hậu thư cho các ngân hàng của quốc gia này phải hợp tác về các vấn đề công bố thông tin cho cơ quan thuế Mỹ trước những áp lực từ Mỹ.
Bất kỳ một ngành nghề nào hoạt động cũng sẽ có những quy tắc nhất định. Đối với ngành ngân hàng thì vấn đề bảo mật thông tin khách hàng là một yếu tố quan trọng, quyết định niềm tin của khách hàng và xã hội đối với hệ thống ngân hàng. Tất nhiên, trong điều kiện có các chứng cứ từ cơ quan điều tra thì các ngân hàng sẽ sẵn sàng hợp tác để giúp giải quyết các vấn đề cần làm sáng tỏ.
Điều 14. Bảo mật thông tin
1. Nhân viên, người quản lý, người điều hành của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài không được tiết lộ bí mật kinh doanh của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài. 2. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phải bảo đảm bí mật thông tin liên quan đến tài khoản, tiền gửi, tài sản gửi và các giao dịch của khách hàng tại tổ chức tín dụng, chi nhánh ngân hàng nước ngoài. 3. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài không được cung cấp thông tin liên quan đến tài khoản, tiền gửi, tài sản gửi, các giao dịch của khách hàng tại tổ chức tín dụng, chi nhánh ngân hàng nước ngoài cho tổ chức, cá nhân khác, trừ trường hợp có yêu cầu của cơ quan nhà nước có thẩm quyền theo quy định của pháp luật hoặc được sự chấp thuận của khách hàng. Luật các tổ chức tín dụng 2010
MBA. Trần Thị Phúc Hậu - Techcombank
Lê Hoài Ân - CFA