Thứ hai 28/09/2026 14:57
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Quý II/2026 cho thấy một nghịch lý đáng chú ý của ngành nhựa xây dựng: sức mua suy yếu nhưng hai doanh nghiệp dẫn đầu vẫn tăng mạnh lợi nhuận.
Theo ước tính của Chứng khoán Rồng Việt (VDSC), tổng tiêu thụ ngành ống nhựa trong quý II chỉ khoảng 77.000 tấn, giảm 24% so với cùng kỳ. Tính chung 6 tháng, sản lượng tiêu thụ ước khoảng 170.000 tấn, giảm 8%. Một số doanh nghiệp quy mô nhỏ thậm chí phải tạm dừng sản xuất khi giá bán không đủ bù đắp chi phí.
Trong bối cảnh đó, Công ty CP Nhựa Bình Minh (BMP) vẫn ghi nhận doanh thu thuần quý II gần 1.319,6 tỷ đồng, tăng khoảng 1% so với cùng kỳ. Đáng chú ý, lợi nhuận sau thuế đạt 367 tỷ đồng, tăng 11,3% và là mức cao nhất theo quý trong lịch sử hoạt động của doanh nghiệp.
Lũy kế 6 tháng, Nhựa Bình Minh đạt 2.776,9 tỷ đồng doanh thu thuần và 671,2 tỷ đồng lợi nhuận sau thuế, tăng lần lượt khoảng 3% và 9% so với cùng kỳ. Kết quả này tương đương khoảng 53% kế hoạch lợi nhuận năm.
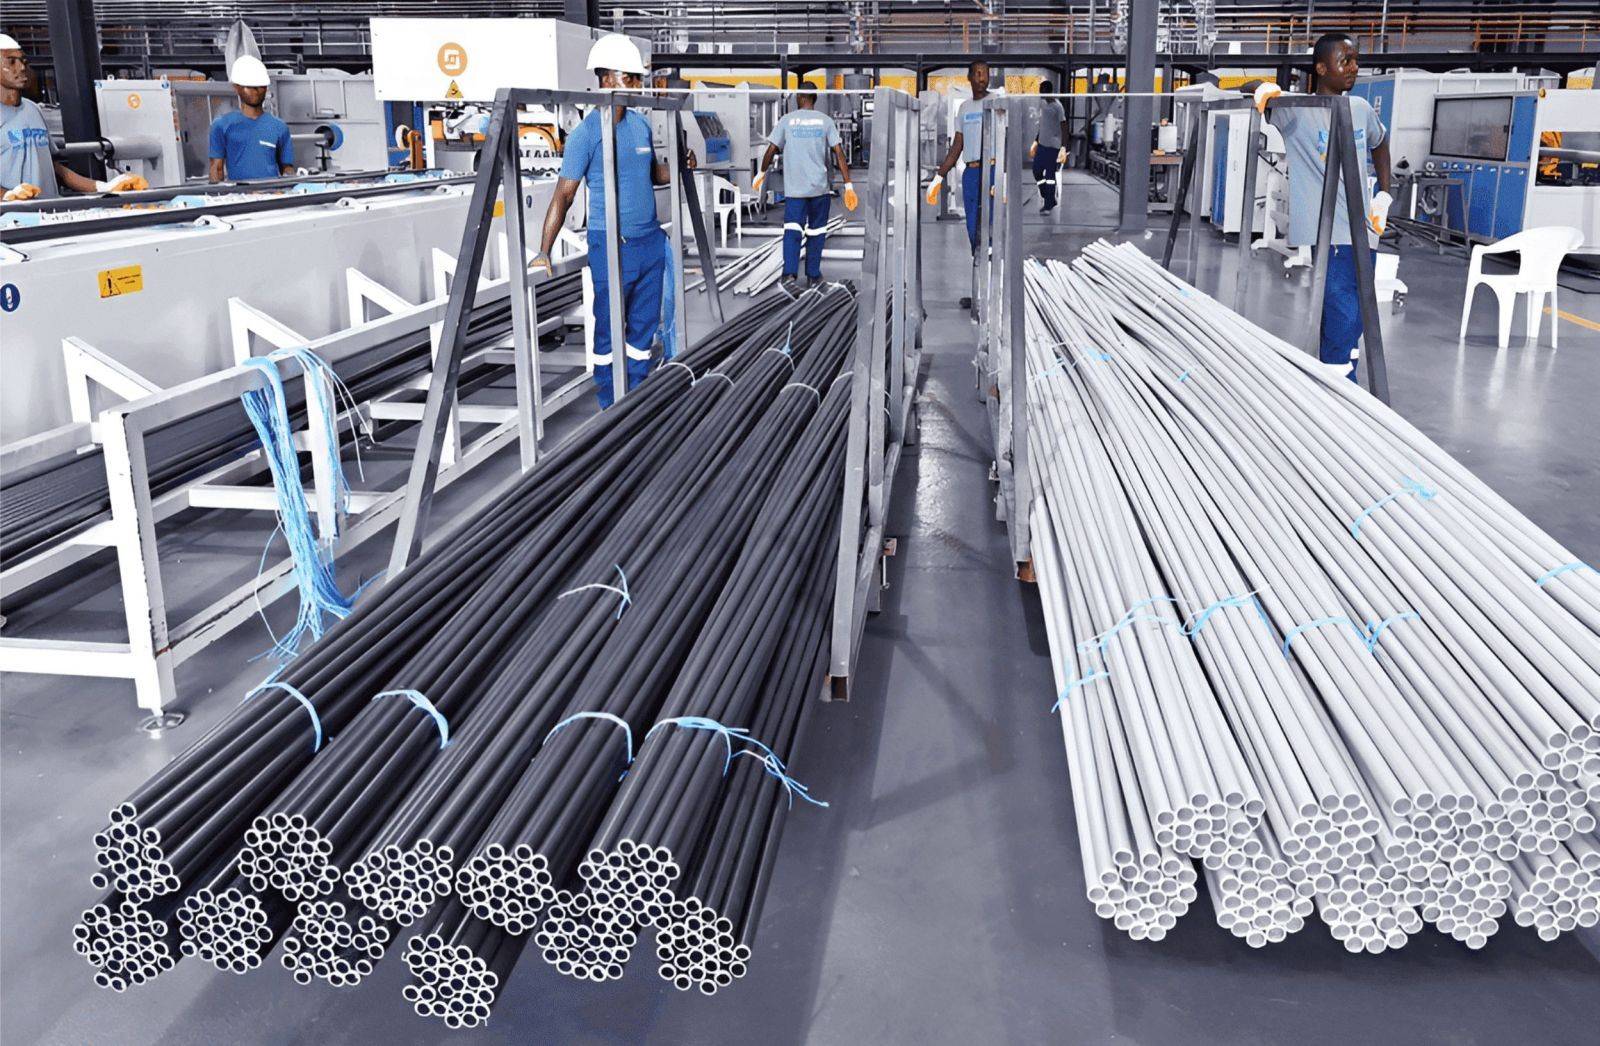 |
| Nhựa xây dựng giữa lúc cầu yếu: Vì sao hai “ông lớn” vẫn lập kỷ lục lợi nhuận? |
Ở phía Bắc, Công ty CP Nhựa Thiếu niên Tiền Phong (NTP) thậm chí ghi nhận mức tăng trưởng lợi nhuận mạnh hơn.
Quý II, doanh thu thuần của Nhựa Tiền Phong đạt khoảng 2.167 tỷ đồng, tăng 8,9%; lợi nhuận sau thuế đạt khoảng 477,5 tỷ đồng, tăng gần 49% so với cùng kỳ. Lợi nhuận trước thuế đạt 576,9 tỷ đồng, tăng 51,2%. Đây đều là những mức cao kỷ lục theo quý của doanh nghiệp.
Sau 6 tháng, Nhựa Tiền Phong đạt 3.645 tỷ đồng doanh thu, tăng 11,8%, trong khi lợi nhuận trước thuế đạt 879,7 tỷ đồng, tăng 38,5% và hoàn thành khoảng 73% kế hoạch năm.
Như vậy, điểm đáng chú ý không nằm ở việc hai doanh nghiệp bán được nhiều hơn trong một thị trường đang thu hẹp, mà ở khả năng chuyển hóa doanh thu thành lợi nhuận tốt hơn.
Với ngành nhựa xây dựng, hạt nhựa là một trong những yếu tố có ảnh hưởng trực tiếp đến giá vốn. Khi nguyên liệu biến động mạnh, doanh nghiệp đứng trước bài toán khó: tăng giá bán và chấp nhận nguy cơ giảm sản lượng, hoặc giữ giá để bảo vệ thị phần nhưng phải chấp nhận biên lợi nhuận bị thu hẹp.
Nhựa Tiền Phong đã lựa chọn một cách tiếp cận khác: chủ động tích trữ nguyên liệu khi mặt bằng giá còn thuận lợi.
Theo báo cáo tài chính, giá vốn hàng bán của doanh nghiệp trong quý II giảm nhẹ 0,3% dù doanh thu tăng 8,9%. Việc sử dụng nguồn nguyên liệu dự trữ từ quý I với mức giá thấp giúp biên lợi nhuận gộp cải thiện đáng kể, trở thành một trong những yếu tố quan trọng thúc đẩy lợi nhuận quý II.
Đến cuối tháng 6, hàng tồn kho của Nhựa Tiền Phong đạt khoảng 1.790,7 tỷ đồng, tăng gần 350 tỷ đồng so với đầu năm. Doanh nghiệp cho biết mức tăng này phù hợp với chiến lược chủ động dự trữ nguyên liệu, đồng thời bảo đảm nguồn cung cho hoạt động sản xuất và các công trình, dự án quy mô lớn.
Nói cách khác, khi giá nguyên liệu biến động, quy mô hàng tồn kho không đơn thuần là vốn bị “giam”, mà trong trường hợp này còn đóng vai trò như một lớp đệm giúp doanh nghiệp giảm tác động của biến động giá đầu vào trong ngắn hạn.
Đây là lợi thế mà những doanh nghiệp quy mô nhỏ, khả năng tài chính hạn chế khó có thể duy trì tương tự.
Nhựa Bình Minh lại cho thấy một cách ứng xử khác trước cú sốc nguyên liệu.
Từ đầu tháng 4/2026, doanh nghiệp điều chỉnh giá niêm yết khoảng 15% đối với sản phẩm PVC, 30% với HDPE và 15% với PPR. Động thái này nhằm bù đắp áp lực chi phí nguyên liệu tăng cao.
Việc tăng giá tất nhiên tạo áp lực lên sản lượng. Theo một số ước tính, sản lượng tiêu thụ của Nhựa Bình Minh trong quý II giảm so với cùng kỳ. Tuy nhiên, doanh nghiệp không theo đuổi bằng mọi giá mục tiêu sản lượng khi thị trường đang chịu sức ép.
Điểm đáng chú ý nằm ở khả năng kiểm soát chi phí và chiết khấu.
Trong quý II, chi phí bán hàng của Nhựa Bình Minh giảm 26%, xuống khoảng 110 tỷ đồng. Tổng mức chiết khấu trên doanh thu cũng giảm đáng kể so với quý trước. Theo phân tích của VCCI dẫn số liệu thị trường, tỷ lệ tổng chiết khấu trên doanh thu của doanh nghiệp giảm từ 18,7% trong quý I xuống 8,3% trong quý II.
Nhờ đó, dù doanh thu chỉ tăng nhẹ, lợi nhuận sau thuế vẫn tăng 11%.
Đây là điểm khác biệt quan trọng trong cuộc cạnh tranh của ngành: khi thị trường không còn thuận lợi cho cuộc đua về sản lượng, lợi nhuận có thể được bảo vệ bằng giá bán, chiết khấu và kỷ luật chi phí.
Sự suy giảm của thị trường không tác động đồng đều lên tất cả doanh nghiệp.
Theo VDSC, trong khi tổng tiêu thụ ngành ống nhựa quý II giảm mạnh, Nhựa Tiền Phong và Nhựa Bình Minh vẫn có xu hướng gia tăng thị phần, lần lượt khoảng 3 điểm phần trăm và 1 điểm phần trăm.
Điều này phần nào cho thấy một đặc điểm của thị trường vật liệu xây dựng: khi cầu suy yếu, áp lực thường lớn hơn đối với các doanh nghiệp nhỏ có chi phí sản xuất cao, khả năng mua nguyên liệu hạn chế và ít dư địa về giá.
Ngược lại, các doanh nghiệp đầu ngành có khả năng chịu đựng tốt hơn trước biến động ngắn hạn, đồng thời có thể tận dụng thời điểm thị trường phân hóa để củng cố vị thế.
Với Nhựa Bình Minh, lợi thế còn đến từ hệ sinh thái của cổ đông chi phối SCG, trong đó có chuỗi cung ứng nguyên liệu hóa dầu tại Việt Nam. Với Nhựa Tiền Phong, quy mô sản xuất, mạng lưới phân phối và lượng nguyên liệu dự trữ tạo thêm dư địa để doanh nghiệp ứng phó với biến động đầu vào.
Do đó, nghịch lý của quý II có thể được nhìn nhận theo một cách khác: thị trường suy yếu không nhất thiết đồng nghĩa lợi nhuận của doanh nghiệp đầu ngành suy giảm, nếu doanh nghiệp có khả năng chuyển phần biến động chi phí sang giá bán, kiểm soát chiết khấu và tận dụng lợi thế quy mô.
Tuy nhiên, kết quả quý II không đồng nghĩa áp lực của ngành đã qua.
Đối với Nhựa Bình Minh, lượng nguyên liệu giá thấp tích trữ trước đó đã hỗ trợ đáng kể cho biên lợi nhuận. Khi nguồn nguyên liệu này dần được sử dụng hết, hiệu quả kinh doanh sẽ phụ thuộc nhiều hơn vào diễn biến giá đầu vào và khả năng điều chỉnh giá bán.
Vietcap từng lưu ý rằng áp lực có thể gia tăng trong nửa cuối năm nếu doanh nghiệp phải tăng chiết khấu để phục hồi sản lượng trong bối cảnh giá nguyên liệu hạ nhiệt và cạnh tranh trở lại.
Trong khi đó, với Nhựa Tiền Phong, lượng tồn kho lớn giúp doanh nghiệp có thêm vùng đệm trong ngắn hạn. Song đây cũng là yếu tố cần theo dõi khi giá nguyên liệu biến động theo chiều ngược lại: hiệu quả của chiến lược dự trữ phụ thuộc vào thời điểm mua, mức giá tồn kho và tốc độ tiêu thụ thực tế.
Ở chiều tích cực, triển vọng nhu cầu trung hạn của ngành vẫn được hỗ trợ bởi đầu tư công, hạ tầng và sự phục hồi của hoạt động xây dựng, bất động sản. Đây là những lĩnh vực có mức độ sử dụng lớn đối với các sản phẩm ống nhựa và vật liệu nhựa xây dựng.
Vì vậy, câu chuyện của hai doanh nghiệp trong nửa cuối năm có thể sẽ không còn đơn thuần là “bán được bao nhiêu”, mà chuyển sang bài toán cân bằng giữa sản lượng, giá bán, chiết khấu, giá nguyên liệu và thị phần.
Quý II/2026 cho thấy một thực tế đáng chú ý: trong một thị trường đang thu hẹp, doanh nghiệp có lợi thế về quy mô và năng lực quản trị không chỉ chống chịu tốt hơn mà còn có thể cải thiện hiệu quả lợi nhuận. Nhưng để duy trì mức lợi nhuận kỷ lục, bài toán khó hơn nằm ở phía trước: giữ được biên lợi nhuận khi “lá chắn” nguyên liệu giá thấp suy yếu, đồng thời không đánh mất thị phần trong một cuộc cạnh tranh có thể trở nên quyết liệt hơn khi nhu cầu phục hồi.