Thứ bảy 07/11/2026 23:53
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

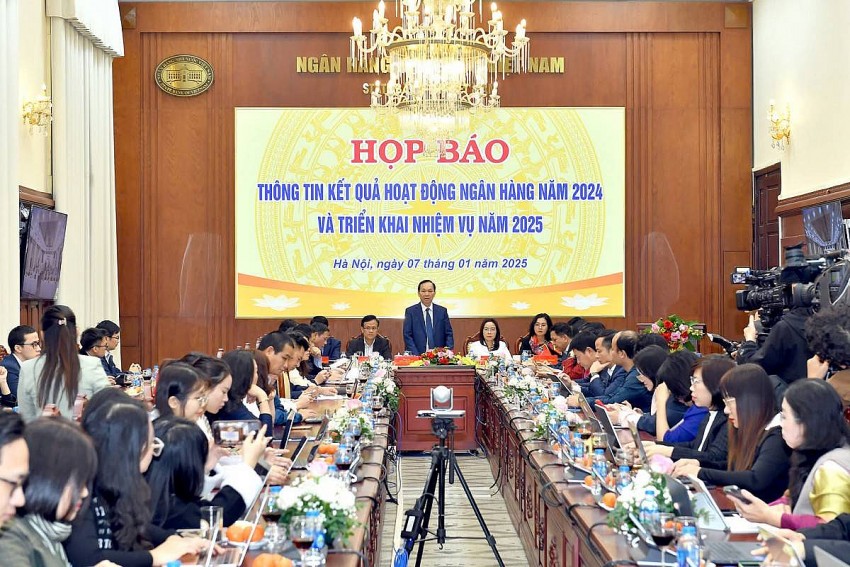 |
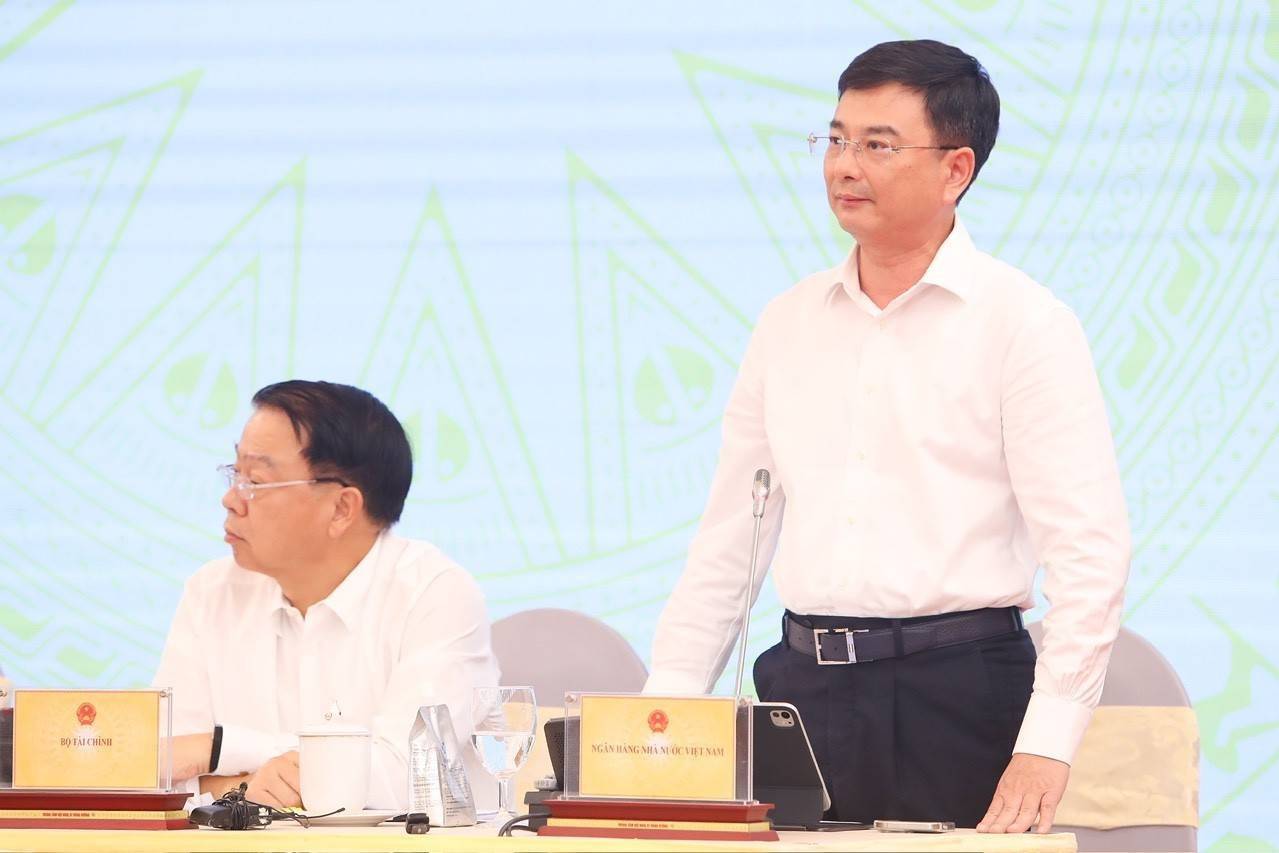
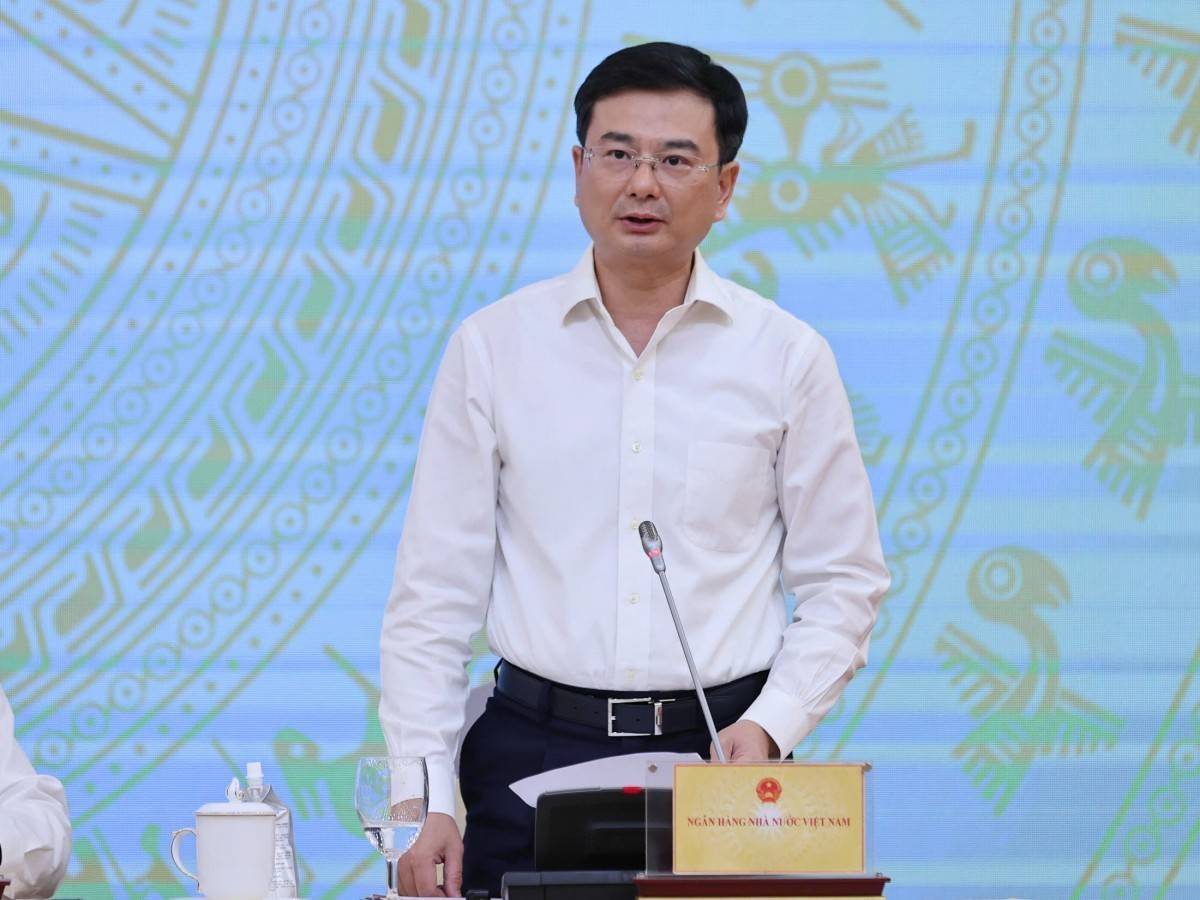
| Phó Thống đốc Ngân hàng Nhà nước - ông Đào Minh Tú đã thông tin về kết quả trong điều hành CSTT và hoạt động ngân hàng |
| Phó thống đốc Ngân hàng Nhà nước (NHNN) Đào Minh Tú cho biết, đến 31/12/2024, tín dụng đã tăng 15,08%, đạt mục tiêu định hướng đặt ra từ đầu năm (15%). Tín dụng tập trung vào các lĩnh vực ưu tiên. |
Điều hành chặt chẽ, nhịp nhàng
Theo Phó Thống đốc Ngân hàng Nhà nước - ông Đào Minh Tú, điều hành CSTT đã góp phần ổn định được kinh tế vĩ mô, kiểm soát lạm phát. Hỗ trợ thanh khoản cho các tổ chức tín dụng (TCTD), giữ ổn định được thị trường tiền tệ, ngoại hối.
Thứ hai, trong điều hành lãi suất, NHNN tiếp tục giữ nguyên các mức lãi suất điều hành trong bối cảnh lãi suất thế giới vẫn neo ở mức cao, tạo điều kiện cho TCTD tiếp cận nguồn vốn từ NHNN với chi phí thấp, qua đó có điều kiện để hỗ trợ nền kinh tế; tiếp tục chỉ đạo các TCTD tiết giảm chi phí hoạt động để phấn đấu giảm lãi suất cho vay, đồng thời yêu cầu các TCTD thực hiện báo cáo và công bố công khai mức lãi suất cho vay bình quân, chênh lệch lãi suất tiền gửi và cho vay bình quân trên trang thông tin điện tử của TCTD..
Thứ ba, NHNN điều hành tỷ giá linh hoạt, phù hợp, góp phần hấp thu các cú sốc bên ngoài; đồng thời, phối hợp đồng bộ các công cụ CSTT. Nhờ đó, thị trường ngoại tệ duy trì ổn định, thanh khoản ngoại tệ thông suốt, các nhu cầu ngoại tệ của nền kinh tế được đáp ứng đầy đủ; tỷ giá diễn biến linh hoạt theo cả hai chiều tăng/giảm, phù hợp với điều kiện thị trường.
Thứ tư, trong điều hành tín dụng: Để tạo điều kiện thuận lợi cho các TCTD cung ứng nguồn vốn tín dụng cho nền kinh tế, ngày 31/12/2023, NHNN đã giao hết toàn bộ chỉ tiêu tăng trưởng tín dụng năm 2024 cho các TCTD và thông báo công khai nguyên tắc xác định để TCTD chủ động thực hiện tăng trưởng tín dụng. Trong năm 2024, thực hiện chỉ đạo của Chính phủ, Thủ tướng Chính phủ về điều hành tăng trưởng tín dụng linh hoạt, hiệu quả, kịp thời, đáp ứng vốn tín dụng cho nền kinh tế, NHNN đã chủ động thực hiện 02 lần điều chỉnh chỉ tiêu tăng trưởng tín dụng cho các TCTD vào ngày 28/8/2024 và ngày 28/11/2024 theo nguyên tắc cụ thể, đảm bảo công khai, minh bạch trong điều kiện lạm phát được kiểm soát tốt dưới mức mục tiêu và để kịp thời đáp ứng vốn cho nền kinh tế, hỗ trợ phát triển sản xuất, kinh doanh; đồng thời, tiếp tục triển khai chủ trương của Quốc hội, Chính phủ về nghiên cứu dỡ bỏ dần biện pháp giao chỉ tiêu tăng trưởng tín dụng.
Đồng thời, NHNN yêu cầu các TCTD: thực hiện nghiêm túc các chỉ đạo về hoạt động tiền tệ, tín dụng, các quy định về cấp tín dụng nhằm nâng cao hiệu quả kinh doanh, bảo đảm an toàn hệ thống và ổn định thị trường tiền tệ; tăng trưởng tín dụng an toàn, hiệu quả, lành mạnh, hạn chế nợ xấu gia tăng và phát sinh, đảm bảo an toàn hoạt động của TCTD; hướng tín dụng vào các lĩnh vực sản xuất, lĩnh vực ưu tiên, lĩnh vực là động lực tăng trưởng kinh tế theo chủ trương của Chính phủ, Thủ tướng Chính phủ; kiểm soát chặt chẽ đối với lĩnh vực tiềm ẩn rủi ro; tiếp tục duy trì ổn định mặt bằng lãi suất tiền gửi và nỗ lực hơn nữa để giảm mặt bằng lãi suất cho vay thông qua tiết giảm chi phí, đơn giản hóa thủ tục hành chính, tăng cường ứng dụng công nghệ thông tin, chuyển đổi số. Với các giải pháp đồng bộ của NHNN, tính đến ngày 31/12/2024, tín dụng nền kinh tế tăng khoảng 15,08 % so với cuối năm 2023. Tín dụng tập trung vào các sản xuất, kinh doanh, lĩnh vực ưu tiên.
Bên cạnh đó, NHNN tiếp tục chỉ đạo các TCTD đẩy mạnh triển khai các chương trình tín dụng như: Chương trình 145.000 tỷ đồng cho vay nhà ở xã hội, nhà ở công nhân, dự án cải tạo, xây dựng lại chung cư cũ. Chương trình tín dụng đối với lĩnh vực lâm, thủy sản…Đặc biệt ngành Ngân hàng đã khẩn trương, kịp thời thực hiện các giải pháp hỗ trợ tháo gỡ khó khăn cho khách hàng bị ảnh hưởng bởi cơn bão số 3.
Thứ năm, trong quản lý hoạt động kinh doanh vàng, với sự quan tâm chỉ đạo của Chính phủ, các giải pháp đồng bộ của NHNN và sự phối hợp của các Bộ ngành liên quan, đến nay, mục tiêu cơ bản ban đầu là xử lý và kiểm soát chênh lệch giá vàng miếng SJC so với giá vàng thế giới trong biên độ phù hợp đã đạt được.
Thứ sáu, sự ổn định, an toàn của hệ thống các TCTD tiếp tục được giữ vững, quyền lợi hợp pháp của người gửi tiền được bảo đảm. Nợ xấu được tập trung xử lý và kiểm soát trong bối cảnh nền kinh tế và sản xuất kinh doanh gặp nhiều khó khăn, ảnh hưởng đến khả năng trả nợ của doanh nghiệp.
Thứ bảy, khuôn khổ pháp lý, cơ chế, chính sách cho hoạt động thanh toán không dùng tiền mặt (TTKDTM) và hoạt động ngân hàng số tiếp tục được bổ sung, hoàn thiện, tạo sự đồng bộ và điều kiện thuận lợi cho phát triển TTKDTM, thúc đẩy hoạt động ngân hàng số, ứng dụng công nghệ mới và đảm bảo an ninh, an toàn trong hoạt động thanh toán. Bên cạnh đó, ngành Ngân hàng đẩy mạnh công tác truyền thông, giáo dục tài chính nhằm nâng cao kiến thức, kỹ năng cho công chúng trong tiếp cận và sử dụng dịch vụ ngân hàng trên môi trường mạng. Nhờ đó, hoạt động TTKDTM và chuyển đổi số ngân hàng tiếp tục đạt kết quả tích cực.
Thứ tám, hệ thống pháp luật về tiền tệ và hoạt động ngân hàng tiếp tục được chú trọng hoàn thiện, vừa bảo đảm hệ thống ngân hàng hoạt động an toàn vừa bám sát yêu cầu thực tiễn, đáp ứng kịp với xu thế và chuẩn mực, thông lệ quốc tế. NHNN đã và đang tiến hành xây dựng trình cơ quan có thẩm quyền sửa đổi, bổ sung các văn bản quy định chi tiết và hướng dẫn thi hành Luật Các TCTD 2024 để đảm bảo thực hiện đồng bộ với các quy định của Luật Các TCTD 2024.
5 vấn đề lớn của ngành ngân hàng năm 2025
Ông Đào Minh Tú cho biết, trong thời gian tới, NHNN tiếp tục bám sát diễn biến thị trường, tình hình kinh tế trong và ngoài nước để điều hành linh hoạt, đồng bộ các công cụ và giải pháp CSTT nhằm kiểm soát lạm phát, góp phần ổn định kinh tế vĩ mô, ổn định thị trường tiền tệ và ngoại hối, kiểm soát tốc độ tăng trưởng tín dụng theo định hướng đề ra, cụ thể:
Điều hành lãi suất phù hợp với diễn biến thị trường, kinh tế vĩ mô, lạm phát và mục tiêu CSTT;
Theo dõi sát tình hình thị trường để điều hành tỷ giá linh hoạt, phù hợp, phối hợp đồng bộ với các công cụ chính sách tiền tệ, góp phần kiểm soát lạm phát và ổn định kinh tế vĩ mô;
Thực hiện các giải pháp điều hành tín dụng phù hợp với diễn biến kinh tế vĩ mô, lạm phát, đáp ứng nhu cầu vốn tín dụng cho nền kinh tế. Giao chỉ tiêu tăng trưởng tín dụng năm 2025 ngay từ đầu năm cho các TCTD và thông báo công khai nguyên tắc xác định để TCTD chủ động thực hiện tăng trưởng tín dụng. Chỉ đạo các TCTD tăng trưởng tín dụng an toàn, hiệu quả, hướng tín dụng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên theo chủ trương của Chính phủ, kiểm soát chặt chẽ tín dụng đối với lĩnh vực tiềm ẩn rủi ro; Tạo điều kiện thuận lợi cho người dân, doanh nghiệp tiếp cận vốn tín dụng ngân hàng; tiếp tục triển khai các chương trình, chính sách tín dụng đặc thù đối với một số ngành, lĩnh vực theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ; tiếp tục theo dõi, đôn đốc các TCTD triển khai quyết liệt các chương trình, chính sách tín dụng theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ…;
Triển khai quyết liệt, hiệu quả Đề án “Cơ cấu lại hệ thống các TCTD gắn với xử lý nợ xấu giai đoạn 2021-2025” góp phần phát triển hệ thống các TCTD hoạt động lành mạnh, chất lượng, hiệu quả, công khai, minh bạch theo quy định của pháp luật và tiệm cận, đáp ứng các chuẩn mực, thông lệ quốc tế; đẩy mạnh xử lý nợ xấu, nâng cao chất lượng tín dụng, ngăn ngừa, hạn chế tối đa nợ xấu mới phát sinh;
Tập trung triển khai thực hiện Nghị định số 52/2024/NĐ-CP quy định về hoạt động TTKDTM (Nghị định 52); các Thông tư quy định chi tiết, hướng dẫn Luật Các TCTD, Nghị định 52/2024/NĐ-CP; Tiếp tục triển khai thực hiện có hiệu quả các nội dung tại Kế hoạch triển khai Đề án phát triển TTKDTM giai đoạn 2021 - 2025, Kế hoạch chuyển đổi số ngành Ngân hàng; Tăng cường đảm bảo an ninh, an toàn và bảo mật hoạt động thanh toán, ngân hàng; chỉ đạo các đơn vị cung ứng dịch vụ tích cực triển khai các giải pháp an toàn, bảo mật trong thanh toán trực tuyến, thanh toán thẻ ngân hàng để bảo vệ quyền, lợi ích hợp pháp của khách hàng; đồng thời, đẩy mạnh truyền thông, giáo dục tài chính nhằm nâng cao kiến thức, kỹ năng cho công chúng trong sử dụng sản phẩm, dịch vụ tài chính, ngân hàng.