Thứ ba 15/09/2026 09:04
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Lãi suất tiết kiệm tăng - Liệu thời kỳ tiền rẻ có sắp hết?

11/06/2024 14:58
Việt Nam đang trải qua một thời kỳ tiền rẻ với mức lãi suất tiết kiệm ở mức thấp. Tuy nhiên, gần đây, đã có sự tăng lên của lãi suất tiết kiệm, khiến nhiều người tự đặt câu hỏi liệu thời kỳ tiền rẻ đang dần sắp kết thúc.

Trong thời gian gần đây, ngân hàng và cơ quan tài chính tại Việt Nam đã tăng lãi suất tiết kiệm. Nguyên nhân chính của việc tăng này là để kiềm chế lạm phát, duy trì ổn định kinh tế và thu hút vốn đầu tư. Sự tăng lãi suất tiết kiệm đồng nghĩa với việc người dân và doanh nghiệp nhận được lợi ích hơn từ việc gửi tiết kiệm.

Việc tăng lãi suất tiết kiệm ở Việt Nam có thể liên quan đến nhiều yếu tố kinh tế và chính sách tiền tệ. Đầu tiên, tăng trưởng kinh tế ổn định và tăng lạm phát có thể đòi hỏi ngân hàng trung ương tăng lãi suất để kiềm chế lạm phát và duy trì ổn định tài chính. Thứ hai, mối quan hệ giữa lãi suất tiết kiệm và lãi suất cho vay cũng có thể ảnh hưởng đến quyết định tăng lãi suất.

Sự tăng lãi suất tiết kiệm ở Việt Nam có thể có tác động lên người dân và doanh nghiệp. Với lãi suất tiết kiệm tăng, người dân có thể nhận được lợi ích tăng hơn từ việc gửi tiết kiệm. Tuy nhiên, đối với doanh nghiệp, việc tăng lãi suất có thể làm tăng chi phí vay vốn và ảnh hưởng đến hoạt động kinh doanh và đầu tư.
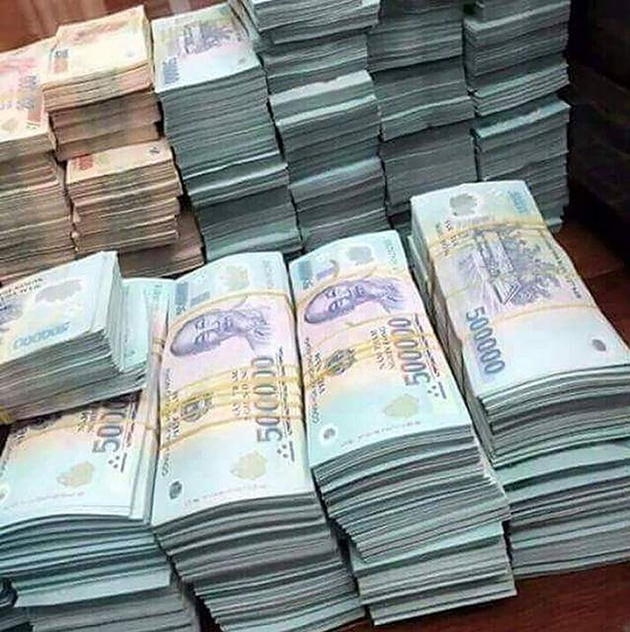
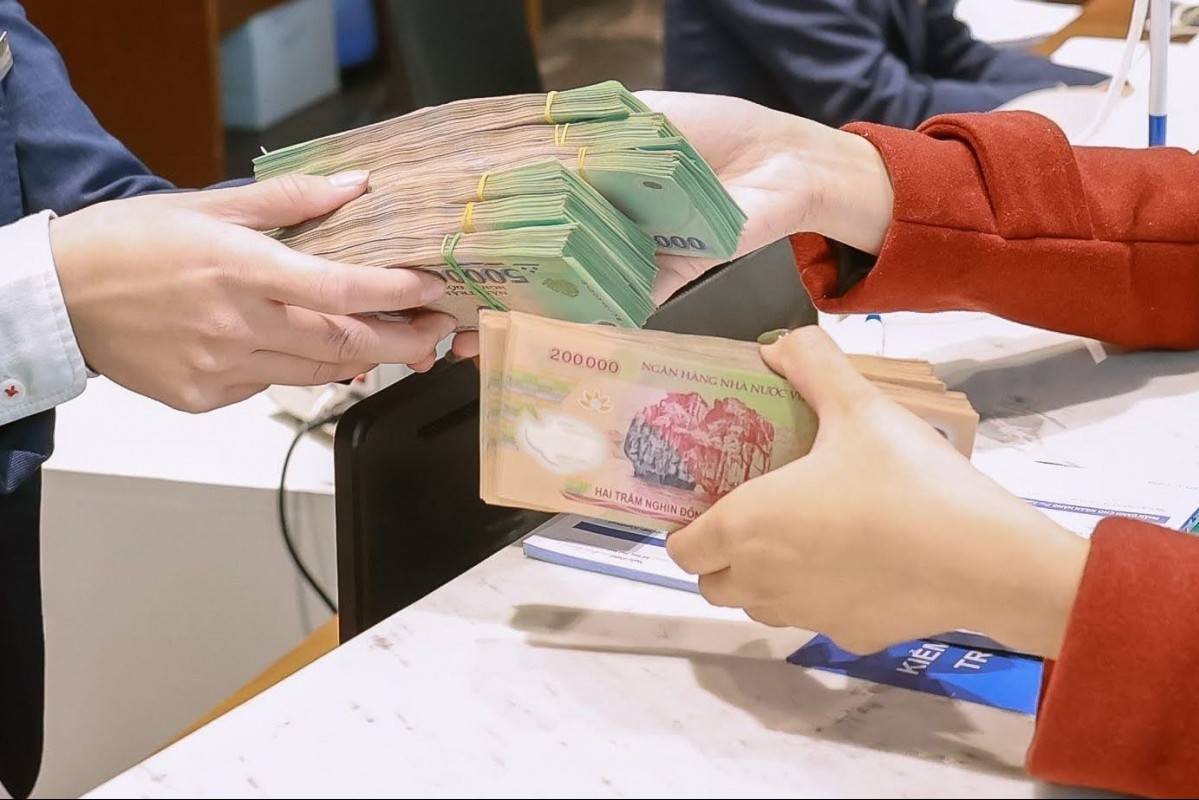
Ảnh minh họa
Ảnh minh họa.

Tăng lãi suất tiết kiệm có thể tạo ra sự biến động trên thị trường tài chính. Nhà đầu tư có thể chuyển hướng từ các tài sản có rủi ro cao hơn sang các khoản tiết kiệm có lãi suất hấp dẫn hơn. Điều này có thể gây ra biến động trên thị trường chứng khoán và thị trường tài sản.

Việc dự đoán tương lai của thời kỳ tiền rẻ là khó khăn, bởi vì nó phụ thuộc vào nhiều yếu tố kinh tế và chính sách tiền tệ. Mặc dù lãi suất tiết kiệm đã tăng gần đây, việc tiếp tục tăng hay giảm lãi suất trong tương lai vẫn còn tùy thuộc vào tình hình kinh tế và quyết định của ngân hàng trung ương.

Tuy nhiên, có một số yếu tố mà người ta có thể xem xét để đánh giá tương lai của thời kỳ tiền rẻ. Đầu tiên, tăng trưởng kinh tế và lạm phát sẽ tiếp tục là những yếu tố quan trọng để xem xét. Nếu lạm phát tiếp tục tăng cao, ngân hàng trung ương có thể tiếp tục tăng lãi suất để kiềm chế lạm phát.

Thứ hai, tình hình tài chính và ổn định kinh tế toàn cầu cũng có thể ảnh hưởng đến tương lai của thời kỳ tiền rẻ. Nếu có biến động lớn trên thị trường tài chính toàn cầu hoặc suy thoái kinh tế, ngân hàng trung ương có thể phải điều chỉnh lãi suất để ổn định tài chính nội địa.

Cuối cùng, chính sách tiền tệ của ngân hàng trung ương cũng sẽ đóng vai trò quan trọng. Nếu ngân hàng trung ương quyết định tăng lãi suất để kiểm soát lạm phát và ổn định kinh tế, thì thời kỳ tiền rẻ có thể sẽ kết thúc.

Đơn cử, trong quý I năm nay, lãi suất huy động được các ngân hàng điều chỉnh xuống mức thấp nhất trong lịch sử. Tuy nhiên, khi bước sang quý II, xu hướng này đã thay đổi, nhiều ngân hàng bắt đầu điều chỉnh lãi suất huy động theo hướng tăng. Biên độ tăng cao nhất được ghi nhận ở các ngân hàng thương mại. Trong khi đó, các ngân hàng thương mại cổ phần Nhà nước có mức tăng lãi suất khiêm tốn hơn, tập trung vào một số kỳ hạn dài và số tiền gửi lớn.

Hiện tại, nhiều ngân hàng niêm yết lãi suất tiền gửi trên mức 5%/năm cho kỳ hạn 12-36 tháng. Lãi suất huy động cao nhất hiện đang được áp dụng bởi OceanBank, với tỷ lệ lãi suất 6,1%/năm cho tiền gửi trực tuyến có kỳ hạn 36 tháng và 6%/năm cho kỳ hạn 24 tháng.

Tương tự, OCB cũng áp dụng lãi suất cao nhất 6%/năm cho tiền gửi trực tuyến có kỳ hạn 36 tháng. Trong khi đó, OceanBank đang niêm yết lãi suất tiết kiệm trực tuyến cao nhất thị trường cho kỳ hạn 12-18 tháng. Kỳ hạn 12 tháng là 5,4%/năm, còn kỳ hạn 18 tháng là 5,9%/năm.

HDBank đang dẫn đầu ở kỳ hạn 18 tháng với lãi suất lên đến 5,9%/năm. Tại VietBank và NCB, cả hai đều niêm yết mức lãi suất 5,8%/năm cho kỳ hạn 18 tháng, còn NCB áp dụng mức 5,7%/năm. Saigonbank và LPBank đều niêm yết mức lãi suất 5,6%/năm.

Trong nhóm Ngân hàng Thương mại Nhà nước, VietinBank là ngân hàng duy nhất duy trì mức lãi suất 5%/năm cho tiền gửi kỳ hạn 24-36 tháng. Trong khi đó, Vietcombank, Agribank và BIDV đều niêm yết lãi suất huy động dưới 5%/năm cho các kỳ hạn. Thậm chí, lãi suất cho kỳ hạn 1-3 tháng tại Vietcombank và Agribank còn dưới 2%/năm.

Công ty chứng khoán MB (MBS) dự báo rằng, lãi suất huy động kỳ hạn 12 tháng của các ngân hàng thương mại lớn có thể tăng thêm 0,7-1% và quay trở lại mức 5,3-5,6% trong nửa sau năm 2024. Tuy nhiên, nhóm phân tích cho rằng lãi suất đầu ra sẽ vẫn duy trì ở mức hiện tại trong bối cảnh các cơ quan quản lý và ngân hàng thương mại hỗ trợ doanh nghiệp tiếp cận nguồn vốn.

Nhân Hà
Tin bài khác
Tiền gửi khách hàng hụt nhịp tín dụng, ngân hàng tăng tốc phát hành giấy tờ có giá

Tiền gửi khách hàng hụt nhịp tín dụng, ngân hàng tăng tốc phát hành giấy tờ có giá

Đến cuối quý II/2026, tiền gửi khách hàng chỉ còn chiếm 59,8% tổng nguồn vốn của các ngân hàng, trong khi tín dụng tăng nhanh hơn đáng kể so với huy động. Khoảng cách này đang thúc đẩy các ngân hàng gia tăng vay trên thị trường liên ngân hàng và đẩy mạnh phát hành giấy tờ có giá để đáp ứng nhu cầu vốn.
Luật số 23/2026/QH16 có hiệu lực từ 1/12: Doanh nghiệp cần lưu ý gì?

Luật số 23/2026/QH16 có hiệu lực từ 1/12: Doanh nghiệp cần lưu ý gì?

Từ ngày 01/12/2026, Luật sửa đổi, bổ sung một số điều của Luật Ngân hàng Nhà nước Việt Nam, Luật Phòng, chống rửa tiền và Luật Các tổ chức tín dụng sẽ có hiệu lực. Nhiều thay đổi mới tác động trực tiếp đến hoạt động ngân hàng, quản lý ngoại hối, tài sản mã hóa và thị trường trái phiếu doanh nghiệp.
Ngân hàng chạy đua chặn lừa đảo trước khi tiền rời tài khoản

Ngân hàng chạy đua chặn lừa đảo trước khi tiền rời tài khoản

Sự xuất hiện của AI, Deepfake và các thủ đoạn giả mạo khiến cuộc chiến chống lừa đảo trực tuyến không còn chỉ nằm ở lớp bảo mật của ngân hàng. Thách thức lớn hơn là phát hiện nguy cơ trước khi khách hàng xác nhận một giao dịch.
NCB rót 6.800 tỷ đồng cho dự án tuyến đường Hà Nội nối sân bay Gia Bình

NCB rót 6.800 tỷ đồng cho dự án tuyến đường Hà Nội nối sân bay Gia Bình

Ngân hàng TMCP Quốc Dân (NCB) và Công ty TNHH Đầu tư Hạ tầng và Đô thị Bắc Hà Nội đã ký kết Thỏa thuận hợp tác toàn diện, đồng hành triển khai dự án tuyến đường kết nối Sân bay Gia Bình với Thủ đô Hà Nội.
Ngân hàng áp đảo thị trường trái phiếu, bất động sản chịu lãi suất cao

Ngân hàng áp đảo thị trường trái phiếu, bất động sản chịu lãi suất cao

Thị trường trái phiếu doanh nghiệp tháng 8/2026 ghi nhận sự áp đảo của nhóm ngân hàng, chiếm tới 82% tổng giá trị phát hành mới, trong khi trái phiếu bất động sản có lãi suất coupon bình quân lên tới 12,2%/năm.
Ngân hàng được linh hoạt hơn khi giao dịch ngoại tệ với NHNN

Ngân hàng được linh hoạt hơn khi giao dịch ngoại tệ với NHNN

Dự thảo sửa đổi Thông tư 26/2021/TT-NHNN đang được hoàn thiện theo hướng tháo gỡ những điểm chưa phù hợp với thực tế vận hành của các tổ chức tín dụng. Đáng chú ý, cơ quan soạn thảo đề xuất bỏ quy định cứng về chức danh người ký giao dịch ngoại tệ với NHNN, nhưng vẫn duy trì yêu cầu chặt chẽ đối với thanh toán và chế độ báo cáo.
Thanh tra chỉ ra hai nhóm tồn tại tại VietinBank Bắc Nghệ An

Thanh tra chỉ ra hai nhóm tồn tại tại VietinBank Bắc Nghệ An

Kết luận thanh tra số 91/KL-TT ghi nhận hoạt động VietinBank Bắc Nghệ An tăng trưởng về quy mô, song yêu cầu chi nhánh khắc phục, chấn chỉnh một số tồn tại trong hoạt động tín dụng.
Vốn rẻ cần được hấp thụ bởi những động lực tăng trưởng mới

Vốn rẻ cần được hấp thụ bởi những động lực tăng trưởng mới

Một lượng vốn lớn đang được hệ thống ngân hàng chuẩn bị với chi phí thấp hơn để hỗ trợ doanh nghiệp và các lĩnh vực ưu tiên. Tuy nhiên, phía sau câu chuyện giảm lãi suất là bài toán lớn hơn: đưa tiền đến đúng nơi có thể tạo ra sản phẩm, việc làm, giá trị gia tăng và sức lan tỏa cho nền kinh tế.
BVBank hợp tác với HRS triển khai thanh toán và tài chính toàn diện cho ngành khách sạn

BVBank hợp tác với HRS triển khai thanh toán và tài chính toàn diện cho ngành khách sạn

Giải pháp thanh toán của BVBank được tích hợp trực tiếp với 02 hệ thống quản lý khách sạn hàng đầu thế giới là OPERA Cloud PMS và Simphony của HRS, giúp kết nối liền mạch hoạt động vận hành, quản lý doanh thu và thanh toán ngân hàng, nâng cao hiệu quả hoạt động và mang đến trải nghiệm thuận tiện hơn cho các doanh nghiệp khách sạn.
Ngân hàng Trung ương toàn cầu tiếp tục gom vàng

Ngân hàng Trung ương toàn cầu tiếp tục gom vàng

Các ngân hàng Trung ương ở nhiều quốc gia tiếp tục tăng dự trữ vàng, nhưng xu hướng không đồng nhất khi một số lại đẩy mạnh bán ra.
Đề xuất quy trình cấp tín dụng vượt giới hạn cho dự án lớn tại Thủ đô Hà Nội

Đề xuất quy trình cấp tín dụng vượt giới hạn cho dự án lớn tại Thủ đô Hà Nội

Theo dự thảo, mức cấp tín dụng tối đa đề nghị đối với một khách hàng không vượt quá 38% vốn tự có của ngân hàng; đối với một khách hàng và người có liên quan không vượt quá 52% vốn tự có.
QR thanh toán xuyên biên giới - lợi thế cạnh tranh mới của hộ kinh doanh phục vụ khách quốc tế

QR thanh toán xuyên biên giới - lợi thế cạnh tranh mới của hộ kinh doanh phục vụ khách quốc tế

Lượng khách quốc tế tăng mạnh, kéo theo nhu cầu thanh toán số ngày càng lớn. Với hộ kinh doanh, khả năng chấp nhận thanh toán xuyên biên giới không chỉ giúp nâng cao trải nghiệm khách hàng mà còn mở rộng cơ hội doanh thu, tăng sức cạnh tranh.
Lãi suất ngân hàng ngày 4/9/2026: Nhiều kỳ hạn vẫn duy trì ổn định

Lãi suất ngân hàng ngày 4/9/2026: Nhiều kỳ hạn vẫn duy trì ổn định

Lãi suất ngân hàng ngày 4/9/2026 tiếp tục duy trì mặt bằng khá ổn định, trong khi nhóm ngân hàng có lãi suất cao vẫn tập trung chủ yếu ở các kỳ hạn dài.
Dấu chân carbon đang trở thành một phần của hồ sơ vay vốn

Dấu chân carbon đang trở thành một phần của hồ sơ vay vốn

Không chỉ nhìn vào tài sản, dòng tiền hay khả năng trả nợ, ngân hàng đang bắt đầu nhìn cả lượng phát thải phía sau khoản vay. Xu hướng này có thể làm thay đổi đáng kể khả năng tiếp cận vốn của doanh nghiệp trong những ngành phát thải cao.
Lãi suất ngân hàng ngày 3/9/2026: Nhiều ngân hàng duy trì mức 5%/năm

Lãi suất ngân hàng ngày 3/9/2026: Nhiều ngân hàng duy trì mức 5%/năm

Lãi suất ngân hàng ngày 03/9/2026 tiếp tục phân hóa giữa các ngân hàng, trong đó một số nhà băng có mức trên 5%/năm xuất hiện ở nhiều kỳ hạn dài.