Thứ năm 08/10/2026 18:59
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com



Nguyên nhân khiến doanh nghiệp gặp khó trong vay vốn
Một trong những nguyên nhân chính khiến doanh nghiệp gặp khó khăn trong việc vay vốn là do các yếu tố rủi ro và bất ổn trong hoạt động kinh doanh của họ. Ngân hàng thường yêu cầu các doanh nghiệp phải đáp ứng những tiêu chuẩn nghiêm ngặt để đảm bảo tính an toàn và khả năng thanh toán của khoản vay.
Trong một số trường hợp, doanh nghiệp không đáp ứng được các yêu cầu này, ví dụ như không có đủ tài sản đảm bảo, không có khả năng tài chính ổn định hoặc không có kế hoạch kinh doanh rõ ràng. Điều này khiến ngân hàng có những lo ngại về khả năng trả nợ của doanh nghiệp và từ chối cung cấp vốn cho họ.
Ngoài ra, một nguyên nhân nữa là sự kỳ vọng về tăng trưởng kinh tế trong tương lai. Mặc dù lãi suất cho vay đã giảm, các doanh nghiệp vẫn cần phải đánh giá tỉ mỉ về khả năng trả nợ trong tương lai và lợi nhuận mà họ có thể đạt được từ việc sử dụng vốn vay. Nếu doanh nghiệp không có sự tự tin về tăng trưởng kinh tế và triển vọng kinh doanh trong tương lai, họ không muốn đảm nhận rủi ro và nợ nần trong thời điểm hiện tại.
Bên cạnh đó, quy trình vay vốn từ ngân hàng cũng có thể gặp phải nhiều trở ngại. Doanh nghiệp thường phải đối mặt với thủ tục phức tạp, yêu cầu tài liệu đầy đủ và thời gian xử lý kéo dài từ phía ngân hàng. Điều này có thể làm gia tăng thời gian và công sức khi doanh nghiệp việc tiếp cận được nguồn vốn. Đặc biệt, các doanh nghiệp nhỏ và vừa thường gặp khó khăn hơn trong vấn đề đáp ứng các yêu cầu này do thiếu nguồn lực và khả năng quản lý tài chính chuyên nghiệp.
Một yếu tố quan trọng khác là các chính sách và quy định của ngân hàng đối với việc cho vay. Ngân hàng có thể áp dụng chính sách hạn chế cho vay dựa trên các yếu tố như: tình hình tài chính toàn cầu, rủi ro tín dụng, hoặc quy định của ngành ngân hàng. Mặc dù lãi suất cho vay đã giảm nhưng ngân hàng có thể áp dụng các hạn chế về mức vay tối đa, tỷ lệ đòn bẩy tài sản hoặc yêu cầu tăng cường tài sản đảm bảo. Điều này có thể làm cho việc vay vốn trở nên khó khăn đối với một số doanh nghiệp, đặc biệt là những doanh nghiệp có rủi ro cao hơn hoặc hoạt động trong các ngành nghề không được ưa chuộng.
Lý do cuối cùng khiến doanh nghiệp khó vay vốn là mức độ tin cậy và quan hệ với ngân hàng. Những doanh nghiệp đã có quan hệ tốt và lịch sử tín dụng đáng tin cậy với ngân hàng có thể dễ dàng hơn trong việc đàm phán và tiếp cận các nguồn vốn. Trong khi đó, những doanh nghiệp mới thành lập hoặc không có lịch sử tín dụng tốt có thể gặp khó khăn hơn trong việc thuyết phục ngân hàng về khả năng trả nợ và tính khả thi của kế hoạch kinh doanh.
Theo số liệu thống kê từ đầu tháng 2/2024, 20 ngân hàng đã giảm lãi suất huy động: LPBank, Sacombank, NCB, Viet A Bank, SeABank, Techcombank, ACB, VIB, Eximbank, BVBank, KienLong Bank, ABBank, Bac A Bank, PGBank, Sacombank, Dong A Bank, GPBank, MB, CBBank, VPBank. Hiện tại, lãi suất huy động 12 tháng cao nhất thuộc về Nam Á Bank 5,4%/năm.
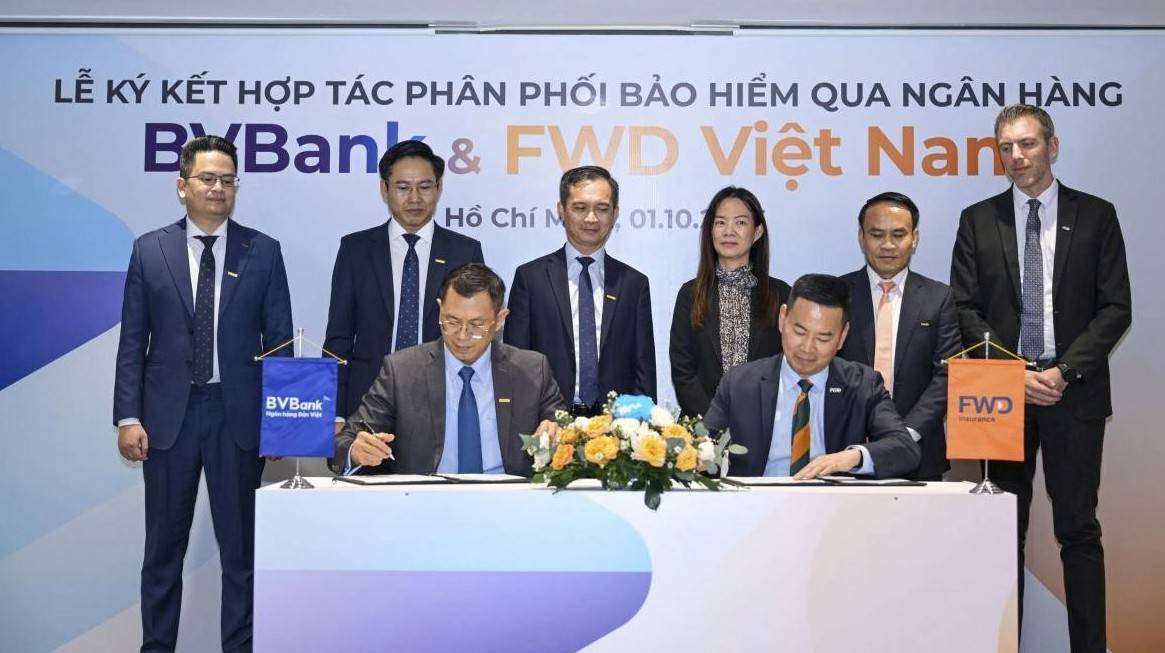
Tại thời điểm này, lãi suất cho vay mua nhà của Ngân hàng TMCP Bản Việt (BVBank) là thấp nhất với tỷ suất 5%/năm. Tuy nhiên, sau khi hết thời gian ưu đãi sẽ có biên độ thả nổi là 2%.
Nhà băng có lãi suất cho vay ưu đãi sau BVBank là VPBank với 5,9%/năm (không điều chỉnh so với tháng 1/2024). Tiếp theo là Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) giảm từ 6,5% xuống còn 6%/năm và Ngân hàng UOB với 6%/năm.
Ngoài ra, lãi suất cho vay tại Ngân hàng Dầu khí toàn cầu (GPBank) và Ngân hàng TMCP Công Thương Việt Nam (VietinBank) cũng lần lượt là 6,25%/năm và 6,4%/năm…
Số liệu này được thống kê từ ngay đầu năm 2024 khi mặt bằng lãi suất huy động và cho vay đều hạ nhiệt. Trong khi đó, vào năm 2023, lãi suất huy động giảm tới 3-4 lần nhưng lãi suất cho vay vẫn gần như không “xi nhê”. Giữa tiền gửi và cho vay có khoảng cách.
Ngân hàng thận trọng cấp vốn cho doanh nghiệp
Theo Ngân hàng Nhà nước, đến ngày 31/1/2024, mặt bằng lãi suất tiền gửi và cho vay tiếp tục xu hướng giảm; lãi suất tiền gửi và cho vay bình quân giao dịch phát sinh mới của các ngân hàng thương mại giảm lần lượt 0,15%/năm, 0,25%/năm so với cuối năm 2023.
Cụ thể, Ngân hàng nhà nước cho biết, tăng trưởng tín dụng đầu năm 2024 khá thấp so với các năm gần đây. Trong tháng 1/2024, tín dụng giảm 0,6% so với cuối năm 2023. Có 5/9 nhóm tổ chức tín dụng ghi nhận tín dụng giảm, trong đó nhóm ngân hàng liên doanh ghi nhận tín dụng giảm mạnh nhất, ở mức 3,41%; ngân hàng 100% vốn nhà nước giảm 2,2%; nhóm ngân hàng thương mại cổ phần nhà nước giảm 0,88%; nhóm thương mại cổ phần giảm 0,51%; nhóm ngân hàng nước ngoài giảm 0,32%.
Lý giải tình trạng nêu trên, đại diện các ngân hàng Agribank, Vietcombank, LPBank cho biết, đây là hiện tượng bình thường trong các tháng đầu năm do tâm lý khách hàng và hoạt động kinh tế chưa sôi động vì đây là mùa nghỉ lễ. Trong năm 2024, khả năng hấp thụ vốn sẽ tăng chậm khi sức mua yếu.
Thực tế, tổng cầu thế giới và trong nước phục hồi chậm; năng lực tài chính của các doanh nghiệp vẫn đang suy giảm, khả năng chống chịu kém. Trong khi đó, áp lực nợ xấu đối với các ngân hàng trong năm 2024 rất lớn; bộ đệm dự phòng rủi ro nợ xấu đang mỏng đi, nên các ngân hàng sẽ thận trọng trong việc cấp tín dụng.
Phó Tổng Giám đốc BIDV Trần Long cũng cho rằng, nguyên nhân chính dẫn tới giảm tín dụng những tháng đầu năm 2024 là sức hấp thụ vốn của nền kinh tế thấp. Các động lực tăng trưởng kinh tế như xuất khẩu, tiêu dùng, sản xuất công nghiệp, đầu tư tư nhân còn chậm; hoạt động của doanh nghiệp còn nhiều khó khăn như vướng mắc về pháp lý, môi trường kinh doanh, chi phí logistics tăng lên do chiến tranh, thị trường đầu ra còn khó.
Trao đổi với Doanhnghiephoinhap.vn, Giám đốc chi nhánh của một ngân hàng thương mại cổ phần ở phố Huế (xin dấu tên) cho biết, từ năm 2024, ngân hàng không còn bị hạn chế room tín dụng như năm trước, tuy nhiên, việc giải ngân cho vay hiện tại rất thận trọng.
Theo vị Giám đốc chi nhánh này, hoạt động cho vay tại các ngân hàng vào dịp đầu năm 2024 là khá hạn chế, nhiều khách hàng là doanh nghiệp có tài sản, có phương án kinh doanh nhưng chưa chắc đã đảm bảo tiêu chí hồ sơ. Trong giai đoạn khó khăn, các doanh nghiệp thường sử dụng tài sản của mình để thế chấp tại nhiều tổ chức tín dụng, có doanh nghiệp dù có phương án kinh doanh nhưng chúng tôi xét thấy không khả quan, vì vậy, việc các doanh nghiệp muốn vay cũng gặp khó khăn vướng mắc.
“Không chỉ chúng tôi, nhiều ngân hàng khác cũng rất cẩn trọng trong việc cấp vốn cho doanh nghiệp trong giai đoạn nền kinh tế thiếu ổn định như hiện tại. Nhóm big 4 dù lãi suất cho vay thấp hơn các ngân hàng thương mại cổ phần vẫn gặp khó khăn trong giải ngân cho vay”, vị này chia sẻ.
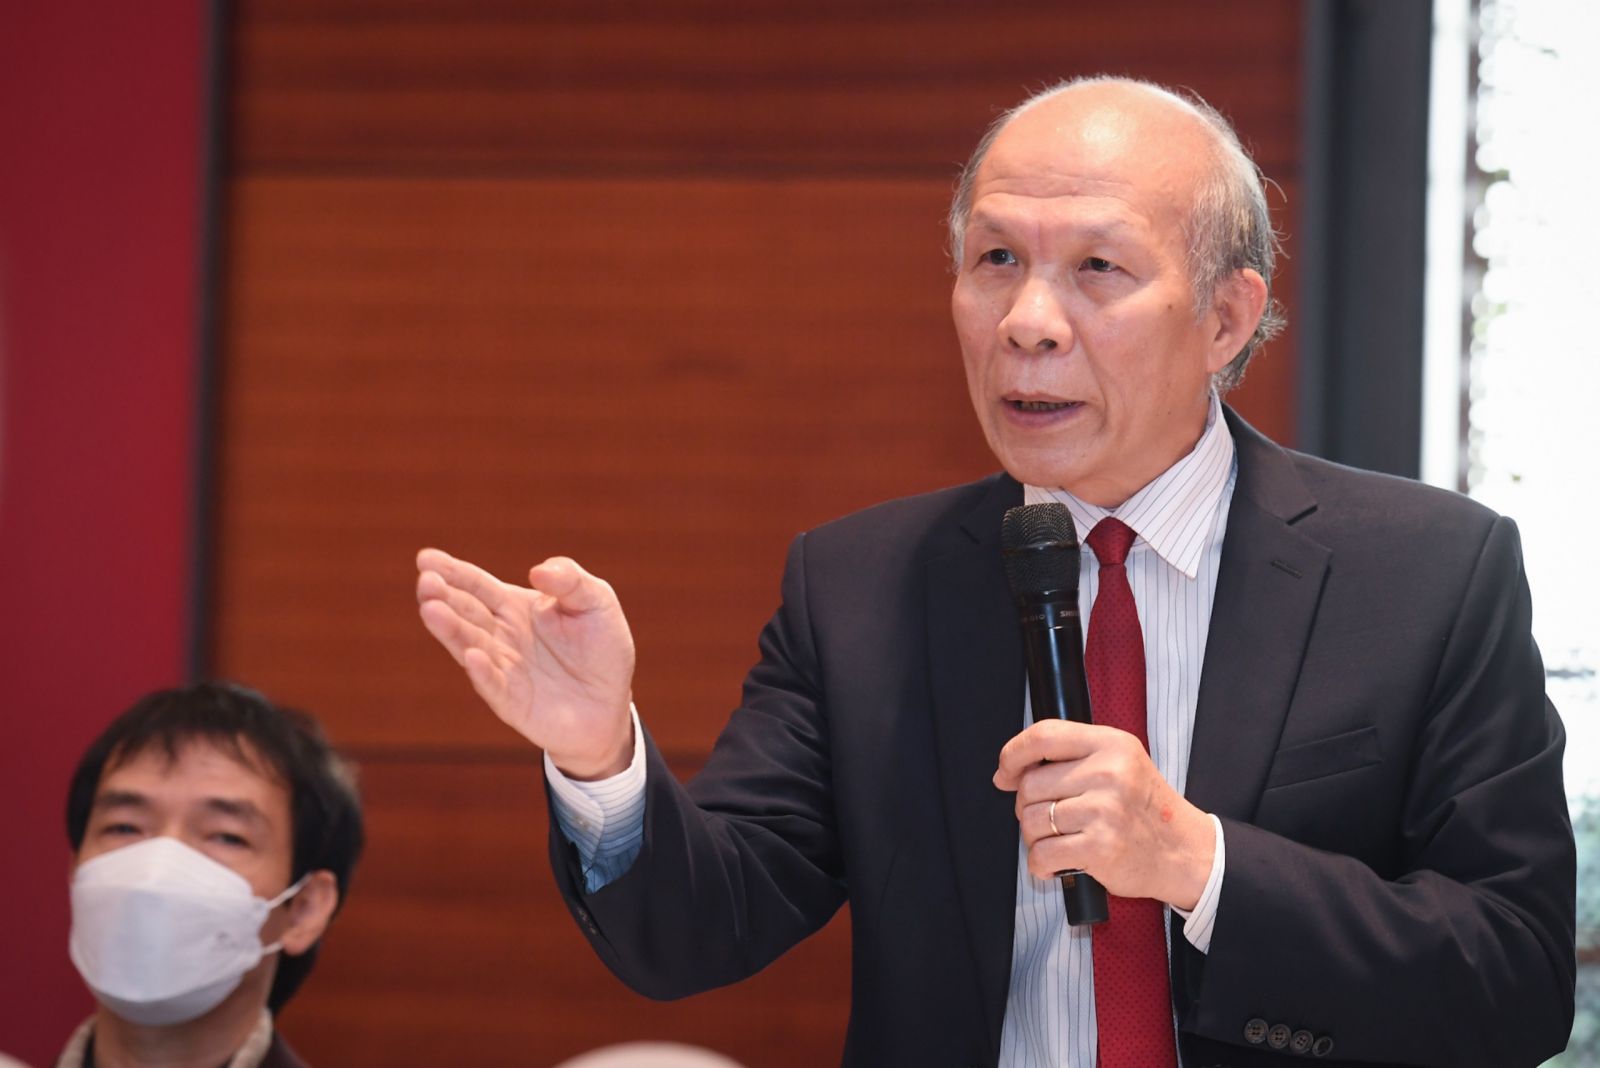
Về vấn đề này, PSG.TS Đinh Trọng Thịnh, Giảng viên cao cấp Học viện Tài chính nhìn nhận, thanh khoản của hệ thống ngân hàng đang dồi dào nhưng không ít doanh nghiệp đáp ứng được điều kiện vay lại không muốn vay, vì không có đầu ra. Ngược lại, doanh nghiệp khác muốn vay lại chưa đáp ứng đủ điều kiện tín dụng vì không còn tài sản đảm bảo trong khi “sức khỏe” bị ảnh hưởng bởi đại dịch Covid-19, kinh tế trong và ngoài nước khó khăn. Vì thế, việc giảm lãi suất lúc này không hẳn là vấn đề mấu chốt để thúc đẩy hoạt động cho vay, nên khó kỳ vọng tín dụng tăng cao khi sức hấp thụ vốn còn yếu.
Theo ông Thịnh, những doanh nghiệp hay các dự án muốn vay thì phải đảm bảo dự án đủ điều kiện kinh doanh, phải có đầy đủ giấy tờ, chứng từ về thủ tục pháp lý của dự án, phải hoàn thành đến một mức độ nhất định.
“Các Ngân hàng thương mai cổ phần khi cho vay phải tính toán kỹ càng để có thể thu hồi được vốn và lợi nhuận. Do đó, các quy định đặt ra cũng cần phù hợp, tránh tạo thêm những rào cản không đáng có, kìm hãm sự phát triển của doanh nghiệp”, ông Thịnh nói.
Trong khi đó, TS. Nguyễn Trí Hiếu, Chuyên gia tài chính – ngân hàng cho rằng, trong hoạt động kinh doanh có bù trừ cho rủi ro, như vậy bù trừ rủi ro được tính cho lãi suất cho vay.
Ông Hiếu lý giải, ngân hàng nào cho vay lãi suất càng cao thì rủi ro càng lớn. Chính vì điểm đó, trong năm 2023, các ngân hàng tăng trưởng tín dụng đều chậm, đến cuối năm đạt 13,5%.
Ông Hiếu phân tích thêm, các ngân hàng thực tế không phải không cho vay mà họ đang tính đến những rủi ro, lãi suất vẫn cao bù trừ cho rủi ro đó. Trong năm 2023 có mâu thuẫn, lãi suất huy động giảm nhưng cho vay vẫn cao.
Như vậy, mặc dù lãi suất cho vay giảm xuống mức thấp nhưng doanh nghiệp vẫn còn gặp khó khăn trong việc vay vốn. Các yếu tố như rủi ro kinh doanh, kỳ vọng về tương lai, quy trình vay vốn phức tạp, chính sách ngân hàng và mối quan hệ với ngân hàng đều có thể đóng vai trò trong việc khó khăn này. Để cải thiện tình hình, cần có sự cân nhắc và cải tiến trong các quy định, quy trình và chính sách để tạo điều kiện thuận lợi hơn cho doanh nghiệp trong việc tiếp cận nguồn vốn.
Nghệ Nhân