Thứ sáu 30/10/2026 19:15
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Hậu Covid-19: Tín dụng tiêu dùng có còn là 'gà đẻ trứng vàng'?

12/10/2020 00:00
Dịch bệnh Covid-19 đang ảnh hưởng đến kinh tế của nhiều hộ gia đình, nên nhu cầu vay tiêu dùng sẽ giảm. Tuy nhiên, khi nền kinh tế phục hồi, tín dụng tiêu dùng vẫn là "con gà đẻ trứng vàng" nếu các doanh nghiệp có những sản phẩm mới "may đo" phù hợp
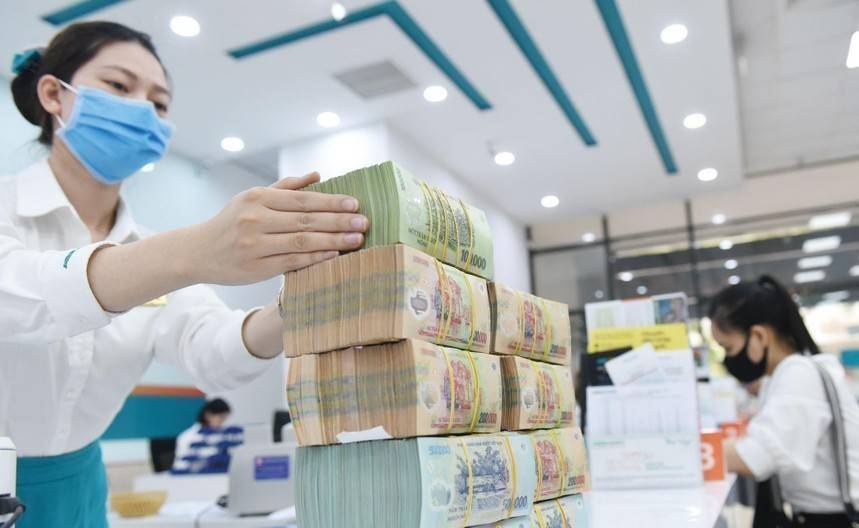
Tin-dung-tieu-dung-6894-1589958807.jpg
Khi nền kinh tế phục hồi, tín dụng tiêu dùng vẫn là "con gà đẻ trứng vàng" nếu các doanh nghiệp có những sản phẩm mới "may đo" phù hợp với nhu cầu thị trường (Ảnh minh hoạ: Internet)

Đó là nhận định của các chuyên gia tại buổi toạ đàm trực tuyến "Làm gì để thúc đẩy cho vay cá nhân hậu Covid-19?" được tổ chức ngày 20/5. Các chuyên gia đánh giá, thị trường nội địa của Việt Nam rất lớn và tiềm năng. Tiêu dùng cá nhân rất lớn, tương đương 80% GDP. Do đó, nếu có biện pháp kích cầu trong nước, bao gồm cả tiêu dùng nội địa thì khả năng tăng trưởng nhanh hơn.

Nhu cầu vốn tăng sau dịch

Theo nhìn nhận của các chuyên gia, nhu cầu về vốn của người dân và doanh nghiệp đang phục hồi trở lại và sẽ tăng lên trong thời gian tới. Nhu cầu này tương đối lớn vì phát triển kinh tế xã hội của Việt Nam đang ở mức tương đối cao so với khu vực.

Để nhanh chóng vực dậy nền kinh tế, bên cạnh những hỗ trợ từ Chính phủ cần phải có nguồn vốn đủ cho các doanh nghiệp, người dân tái sản xuất.

Ngành ngân hàng cam kết đủ vốn cho các doanh nghiệp vay và sẽ còn giảm lãi suất sâu hơn nữa. Tuy nhiên, đi kèm với đó, lãnh đạo các ngân hàng thương mại cũng luôn khẳng định không hạ chuẩn cho vay. Với khẳng định như vậy, những doanh nghiệp, người dân có nợ xấu, bị hạ điểm tín dụng sẽ không thể tiếp cận được các nguồn vốn chính thức, làm dấy lên nỗi lo "tín dụng đen" bùng phát.

Theo Ts. Cấn Văn Lực, ngân hàng sẵn sàng cho người dân vay vốn, nhưng người đi vay phải biết vay để làm gì, khả năng cân đối trả nợ như thế nào? Chuyên gia này khuyến cáo các cá nhân đi vay ngân hàng không nên vay quá 50% thu nhập của mình, nếu không sẽ dẫn đến quá tải khi trả nợ.

Tuy nhiên, trên thực tế, số lượng người tiêu dùng vay vốn ở các ngân hàng còn rất thấp so với nhu cầu bởi những yêu cầu khắt khe về hồ sơ vay vốn. Trong khi đó, nhu cầu vay tiêu dùng của người dân ngày càng tăng. Các chuyên gia khẳng định, vay tiêu dùng đang là "thời điểm vàng" để các công ty tài chính tiêu dùng phát triển.

Thế nhưng, để nắm bắt được cơ hội này, Luật sư Trương Thanh Đức, Chủ tịch Công ty Luật Basico, nhấn mạnh đến việc phải tạo ra sức mạnh cạnh tranh trên thị trường.

Công ty tài chính muốn cho vay nhiều thì phải có thủ tục nhanh chóng, đơn giản, dễ dàng, có phần mềm, chuyên gia để tập hợp dữ liệu, chấm điểm tiêu chí khách hàng phù hợp, an toàn nhất, còn tuyệt đối thì không vì lĩnh vực này có rủi ro rất lớn. Nếu ngồi chờ khách hàng tìm đến như ngân hàng thì khó cho vay được.

Ngoài ra, doanh nghiệp cũng phải tạo ra nhiều sản phẩm, chương trình. Đặc biệt, cần liên kết với các nhà cung ứng, bán hàng. Khi vay tiêu dùng, khách hàng rất hạn chế mang tiền về rồi tiêu pha không rõ ràng. Do đó, cần có sự liên kết với nhà phân phối để có thể hỗ trợ nhau quản lý.

Doanh nghiệp cần làm gì?

TS. Cấn Văn Lực lưu ý, sau dịch Covid-19, các doanh nghiệp và công ty tài chính đã đến lúc rà soát lại chiến lược kinh doanh của mình. "Các công ty tài chính phải quan tâm hơn đến phát triển nền tảng công nghệ. Nhiều công ty hiện vẫn còn quản lý thủ công, tốn kém, dẫn đến buộc phải đẩy lãi suất cao lên", ông Lực nói.

Ngoài ra, công ty tài chính tiêu dùng cần cân đối giữa rủi ro và lãi suất. Không mặc định tín dụng tiêu dùng thì lãi suất phải cao. Nếu quản lý hiệu quả, giảm được các gánh nặng trong vận hành thì vẫn đưa ra được mức lãi suất hợp lý cho người dân, tăng mối quan hệ bền vững với khách hàng.

Về khả năng thu hút đầu tư vào lĩnh vực tài chính tiêu dùng ở Việt Nam hậu Covid-19, theo ông Lực, tín dụng tiêu dùng còn nhiều tiềm năng, nhưng còn phụ thuộc vào quan điểm của Nhà nước về vấn đề này. Nhà nước nên cởi mở hơn với các mô hình tín dụng mới nhưng có kiểm soát. Với kinh tế số, các mô hình kinh doanh mới, bao gồm cả tín dụng số cũng phải như vậy.

Cụ thể, cần có khung pháp lý để kiểm soát ngay từ đầu. Hai là để tự do phát triển một thời gian, sau đó sẽ điều chỉnh vào khuôn khổ. Hiện nay, Việt Nam đang áp dụng hình thức đầu: cho hoạt động thí điểm trong khuôn khổ khung pháp lý, là cách thức tiếp cận cởi mở và phù hợp.

"Việt Nam đang trong một xu thế quan trọng: Kinh tế số, các mô hình kinh doanh số có đà phát triển cực mạnh sau đại dịch. Chúng ta không thể đi chệch thời đại", ông Lực nói.

Dưới góc độ chuyên gia nghiên cứu luật, ông Trương Thanh Đức cũng nhìn nhận: "Cơ hội phát triển cho tín dụng tiêu dùng từ khung pháp lý. Với quy định hiện nay như Thông tư 43 thì hợp lý nhưng các tổ chức tín dụng vẫn mong muốn được rộng rãi, xênh xang hơn nữa. Nhưng có hai mặt của vấn đề, khi thị trường phát triển nóng, nhu cầu người dân lớn mà quản lý không chặt dẫn đến rủi ro cho bản thân doanh nghiệp và cả hệ thống ngân hàng".

Hiện nay, số lượng tổ chức cho vay tín dụng tiêu dùng chính thức chưa nhiều, dẫn đến ít cạnh tranh. "Tín dụng đen" lúc này là điều tất yếu vì tín dụng tiêu dùng chính thức không đáp ứng được nhu cầu thị trường. Cần phải phát triển thêm các tổ chức tín dụng cả về số lượng và mô hình. Để được như thế cần phải khuyến khích về cơ chế, về thị trường để nhiều đơn vị tham gia.

Thanh Hoa
Tin bài khác
Hiệp hội Bảo hiểm tiền gửi quốc tế cập nhật 18 nguyên tắc bảo vệ người gửi tiền

Hiệp hội Bảo hiểm tiền gửi quốc tế cập nhật 18 nguyên tắc bảo vệ người gửi tiền

Bộ nguyên tắc sửa đổi năm 2025 của Hiệp hội Bảo hiểm tiền gửi quốc tế (IADI) đặt ra yêu cầu cao hơn đối với hệ thống bảo hiểm tiền gửi, từ năng lực vận hành liên tục, phát hiện sớm rủi ro đến phối hợp xử lý ngân hàng gặp khó khăn. Những chuẩn mực này là cơ sở tham chiếu quan trọng khi các quốc gia hoàn thiện cơ chế bảo vệ người gửi tiền và củng cố an toàn tài chính.
Ngân hàng SCB công bố lãi suất tiền gửi thấp chưa từng thấy

Ngân hàng SCB công bố lãi suất tiền gửi thấp chưa từng thấy

Theo khảo sát, hiện lãi suất tiền gửi tiết kiệm tại các ngân hàng Việt Nam trong tháng 10/2026 dao động trong khoảng từ 1,6% đến 7,8%/năm tại quầy và có thể cao hơn đối với hình thức gửi trực tuyến (online), có nơi vượt 9%/năm. Trong khi đó, SCB áp lãi suất tiến sát về mức gần 0%/năm.
Hé lộ danh tính nhóm cổ đông nắm hơn 8,6% vốn Ngân hàng VIB

Hé lộ danh tính nhóm cổ đông nắm hơn 8,6% vốn Ngân hàng VIB

Biến động trong danh sách cổ đông của VIB nằm ở Công ty Cổ phần Beston khi công ty này chuyển 85,73 triệu cổ phiếu VIB sang Công ty Cổ phần Bellmont. Ngày giao dịch làm thay đổi tỷ lệ sở hữu là 22/10.
VIB đạt gần 7.600 tỷ đồng lợi nhuận 9 tháng, tiếp tục nâng cao hiệu quả hoạt động

VIB đạt gần 7.600 tỷ đồng lợi nhuận 9 tháng, tiếp tục nâng cao hiệu quả hoạt động

Ngân hàng Quốc Tế (VIB) công bố kết quả kinh doanh 9 tháng đầu năm 2026 với lợi nhuận trước thuế đạt gần 7.600 tỷ đồng, tăng 8% so với cùng kỳ. Tổng thu nhập hoạt động tăng 18%, trong khi chi phí hoạt động giảm 2%, phản ánh những chuyển biến tích cực về hiệu quả vận hành. Đến cuối tháng 9/2026, tổng tài sản VIB đạt gần 600 nghìn tỷ đồng, tăng 8% so với đầu năm, đồng thời các chỉ số an toàn hoạt động được duy trì trong giới hạn quy định.
Ngân hàng đồng loạt giảm lãi suất, mở rộng tín dụng ưu đãi

Ngân hàng đồng loạt giảm lãi suất, mở rộng tín dụng ưu đãi

Làn sóng giảm lãi suất đang lan rộng trong hệ thống ngân hàng, với các chương trình cho vay ưu đãi quy mô hàng chục nghìn tỷ đồng. Động thái này thực hiện định hướng điều hành của Ngân hàng Nhà nước nhằm hỗ trợ sản xuất, kinh doanh, song hiệu quả cần được đánh giá qua khả năng tiếp cận vốn và mức giảm chi phí thực tế của doanh nghiệp.
AI hướng tới rút 40% thời gian xử lý hồ sơ vay tại ngân hàng

AI hướng tới rút 40% thời gian xử lý hồ sơ vay tại ngân hàng

Nền tảng AI dự kiến tích hợp dữ liệu tri thức tín dụng, mô hình ngôn ngữ lớn tiếng Việt và công cụ chấm điểm tín dụng. Nhiệm vụ kéo dài 48 tháng, với yêu cầu kiểm soát rủi ro và đo lường hiệu quả độc lập.
Lợi nhuận ngành ngân hàng quý III khởi sắc, có nơi báo lãi gấp đôi cùng kỳ

Lợi nhuận ngành ngân hàng quý III khởi sắc, có nơi báo lãi gấp đôi cùng kỳ

Loạt ngân hàng đã công bố kết quả kinh doanh quý III/2026 với lợi nhuận hàng nghìn tỷ đồng, có nơi đạt hơn chục nghìn tỷ đồng. Mức tăng trưởng duy trì hai chữ số, thậm chí có nhà băng đạt gần gấp đôi cùng kỳ.
Sẽ có Quỹ 500 tỷ đồng hỗ trợ doanh nghiệp vay vốn tiết kiệm năng lượng

Sẽ có Quỹ 500 tỷ đồng hỗ trợ doanh nghiệp vay vốn tiết kiệm năng lượng

Chi phí năng lượng đang là một trong những yếu tố ảnh hưởng trực tiếp đến hiệu quả sản xuất và sức cạnh tranh của doanh nghiệp. Bộ Công Thương đang hoàn thiện đề án thành lập quỹ tài chính ngoài ngân sách, dự kiến có vốn điều lệ 500 tỷ đồng, với cơ chế cho vay ưu đãi và hỗ trợ lãi suất nhằm thúc đẩy đầu tư công nghệ tiết kiệm năng lượng.
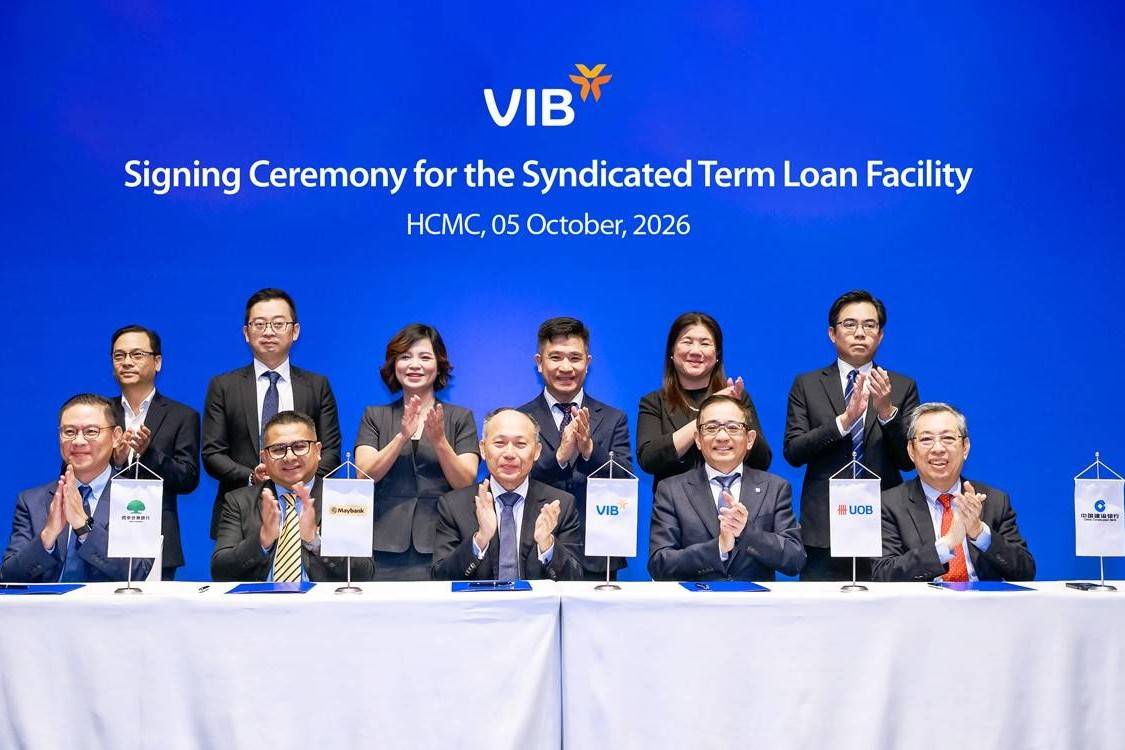
VIB giảm lãi suất cho vay, đồng hành cùng doanh nghiệp và khách hàng cá nhân

VIB giảm lãi suất cho vay, đồng hành cùng doanh nghiệp và khách hàng cá nhân

Chủ động hưởng ứng chỉ đạo của Chính phủ và Ngân hàng Nhà nước về giảm mặt bằng lãi suất cho vay, Ngân hàng Quốc Tế (VIB) liên tục đẩy mạnh các giải pháp giảm chi phí vốn cho khách hàng. Mới nhất, ngân hàng vừa triển khai gói tín dụng 15.000 tỷ đồng với lãi suất ưu đãi dành cho doanh nghiệp, đồng thời, tiếp tục mở rộng các giải pháp vay linh hoạt và ổn định lãi suất trong kỳ hạn dài cho khách hàng cá nhân.
Ngân hàng NAB mở rộng đội ngũ nhân sự tại Việt Nam

Ngân hàng NAB mở rộng đội ngũ nhân sự tại Việt Nam

Với khoảng 2.000 nhân viên tại các trung tâm đổi mới ở Việt Nam, Ngân hàng Quốc gia Australia (NAB) tiếp tục tuyển dụng ở nhiều lĩnh vực. Hoạt động mở rộng đội ngũ tại Việt Nam diễn ra trong bối cảnh ngân hàng tái cấu trúc và cắt giảm nhân sự tại Australia.
LPBank lãi 10.421 tỷ đồng lợi nhuận trước thuế sau 9 tháng đầu năm 2026

LPBank lãi 10.421 tỷ đồng lợi nhuận trước thuế sau 9 tháng đầu năm 2026

Ngân hàng Lộc Phát Việt Nam (LPBank – mã HOSE: LPB) vừa công bố Báo cáo Tài chính Quý III với nhiều điểm nhấn đáng chú ý. Tính đến ngày 30/9/2026, Ngân hàng đạt 10.421 tỷ đồng lợi nhuận trước thuế lũy kế, tổng tài sản đạt 694.183 tỷ đồng, tăng trưởng tương ứng gần 9% và 29% so với cùng kỳ.
Lãi suất ngân hàng hạ nhiệt, doanh nghiệp chờ vốn rẻ đi vào thực tế

Lãi suất ngân hàng hạ nhiệt, doanh nghiệp chờ vốn rẻ đi vào thực tế

Sau yêu cầu điều chỉnh lãi suất của Ngân hàng Nhà nước, các ngân hàng bắt đầu thay đổi biểu lãi suất huy động và mở rộng chương trình cho vay ưu đãi. Diễn biến này tạo thêm dư địa giảm chi phí vốn, song mức hưởng lợi của doanh nghiệp còn phụ thuộc vào điều kiện vay, lĩnh vực hoạt động và khả năng đáp ứng tiêu chuẩn tín dụng.
HDBank triển khai gói tín dụng 10.000 tỷ đồng, giảm lãi suất 1,5%/năm hỗ trợ doanh nghiệp

HDBank triển khai gói tín dụng 10.000 tỷ đồng, giảm lãi suất 1,5%/năm hỗ trợ doanh nghiệp

Ngày 20/10/2026, thực hiện chủ trương của Chính phủ và Ngân hàng Nhà nước về giảm lãi suất cho vay, hỗ trợ sản xuất, kinh doanh và các lĩnh vực ưu tiên, HDBank triển khai gói tín dụng 10.000 tỷ đồng, với lãi suất giảm 1,5%/năm so với mức ưu đãi đang áp dụng cho doanh nghiệp nhỏ và vừa tại HDBank.
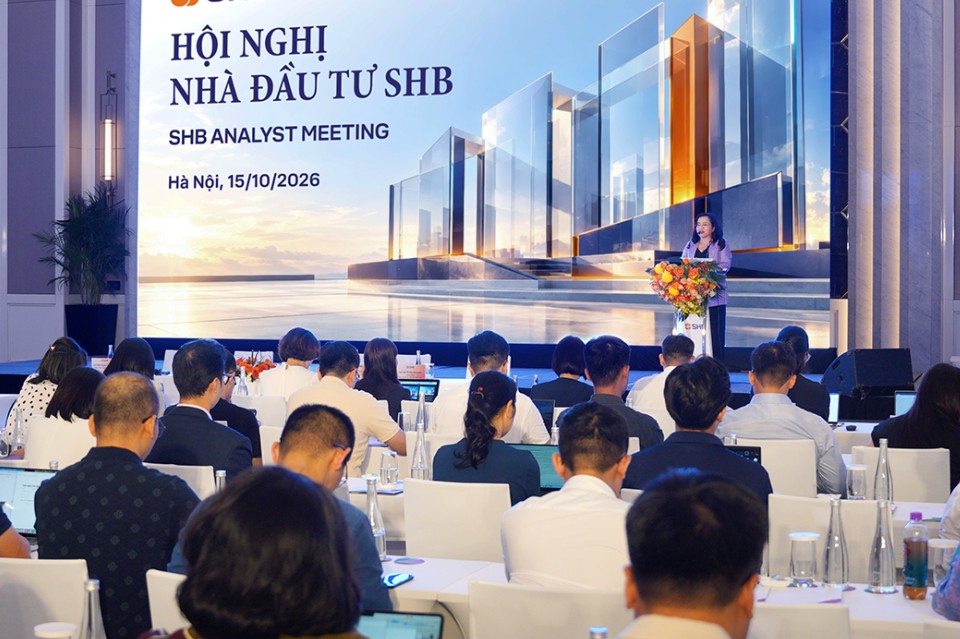
SHB tổ chức hội nghị nhà đầu tư cập nhật kế hoạch kinh doanh, tiết lộ động lực bứt phá

SHB tổ chức hội nghị nhà đầu tư cập nhật kế hoạch kinh doanh, tiết lộ động lực bứt phá

Tại Hội nghị Nhà đầu tư SHB 2026, Ban Lãnh đạo Ngân hàng cập nhật tình hình hoạt động, phân tích các động lực tăng trưởng và trực tiếp trao đổi về những vấn đề được thị trường quan tâm, từ chất lượng lợi nhuận, quản trị rủi ro đến tiến độ tăng vốn, kế hoạch cổ tức, thương vụ SHBFinance và huy động vốn quốc tế.
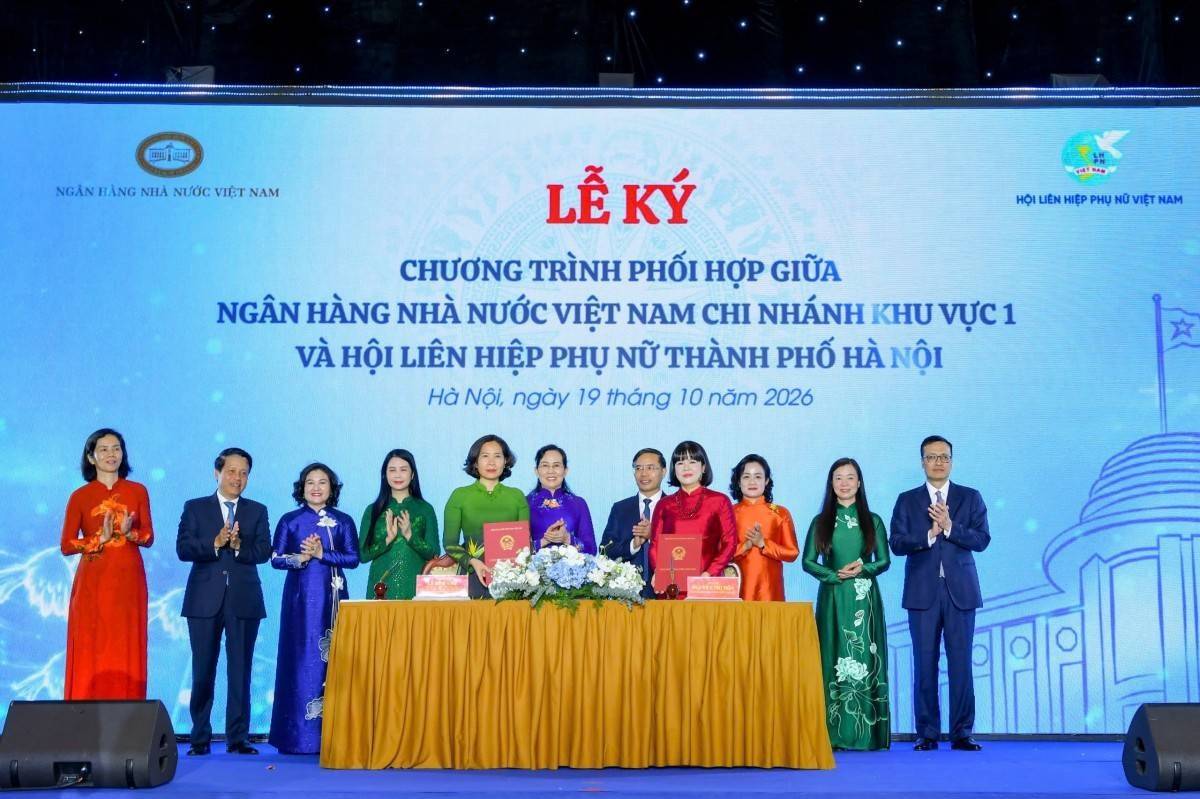
Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam hợp tác hỗ trợ phụ nữ khởi nghiệp

Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam hợp tác hỗ trợ phụ nữ khởi nghiệp

Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam ký chương trình phối hợp giai đoạn 2026-2030, mở rộng cơ hội tiếp cận vốn, ngân hàng số và dịch vụ tài chính cho phụ nữ khởi nghiệp, hộ kinh doanh, hợp tác xã và doanh nghiệp do phụ nữ làm chủ.
bao-hiem-that-nghiep