Thứ sáu 20/11/2026 08:25
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

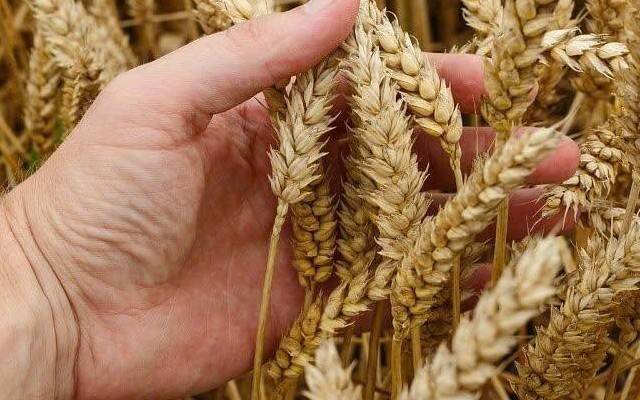
| Giá lúa mì lao dốc, nguồn cung dồi dào lấn át rủi ro địa chính trị Rủi ro Biển Đen và sức mua quốc tế đẩy giá lúa mì đi lên Lúa mì thế giới hồi phục nhờ lo ngại nguồn cung, lực cản tồn kho hiện hữu |
Cập nhật từ Sở Giao dịch Hàng hóa Việt Nam (MXV) cho thấy, xu hướng thu hẹp vị thế diễn ra đồng loạt trên toàn thị trường hàng hóa trong phiên giao dịch ngày 18/11, kéo dài từ năng lượng, kim loại đến nhóm ngũ cốc. Cùng lúc đó, chỉ số đồng USD ghi nhận mức tăng hơn 0,3%, chạm ngưỡng cao nhất trong hơn một năm rưỡi qua, tạo thêm sức ép đè nặng lên các mặt hàng nông sản định giá bằng đồng bạc xanh.
 |
| Giá lúa mì thế giới lao dốc trước áp lực đồng USD tăng giá, năng lượng hạ nhiệt và làn sóng thanh lý vị thế trên thị trường hàng hóa |
Sự suy yếu của giá lúa mì còn bắt nguồn từ hiệu ứng lan truyền khi thị trường năng lượng hạ nhiệt rõ rệt. Cụ thể, giá dầu Brent đã lùi từ mốc 104,8 USD/thùng xuống quanh vùng 92 USD/tấn. Số liệu từ Kpler cho biết cước tàu dầu Aframax tuyến Vịnh Mỹ đi Bắc Âu đã sụt giảm 9,05 USD/thùng chỉ trong một tuần, lùi về còn 11,71 USD/tấn; trong khi giá bán lẻ dầu diesel tại Mỹ cũng hạ từ đỉnh 1,72 USD/lít xuống dưới 1,59 USD/lít. Khi chi phí nhiên liệu và cước vận tải biển cùng trượt giảm, những lo ngại về nguy cơ đứt gãy chuỗi cung ứng được xoa dịu phần nào. Sau nhịp bứt phá ngắn hạn vào ngày 17/11 do sự cố tại cầu qua eo biển Kerch, giới đầu cơ nhanh chóng thực hiện động thái chốt lời, đẩy giá lúa mì quay đầu đi xuống.
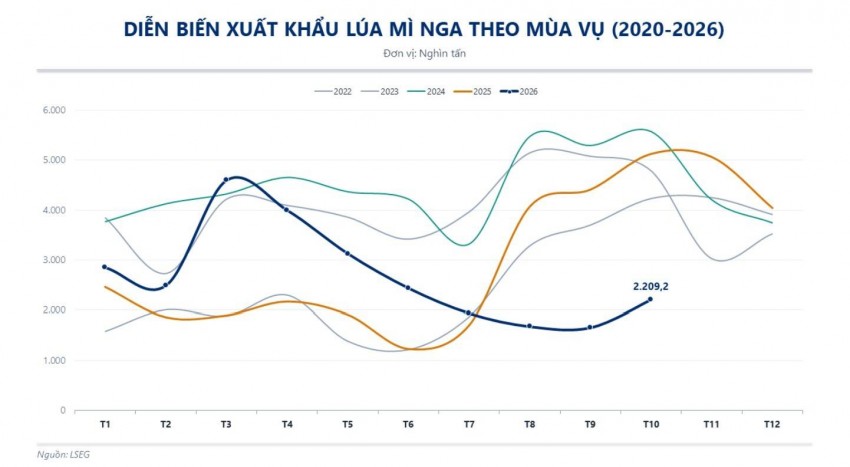 |
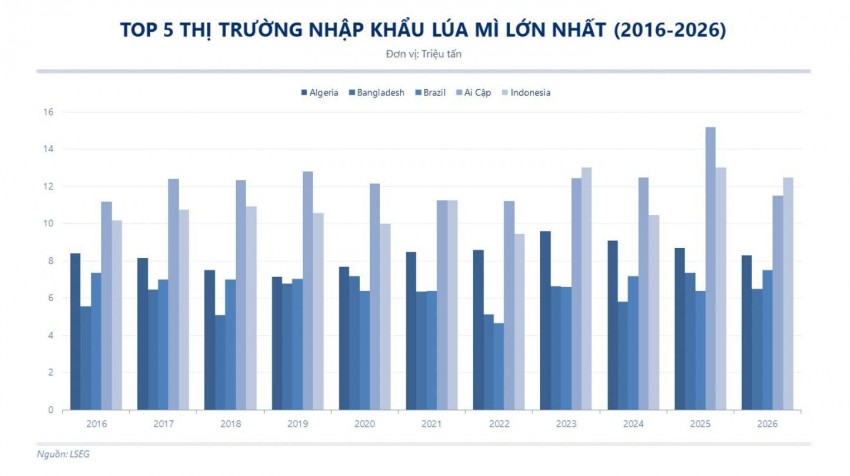
Bên cạnh yếu tố vĩ mô, áp lực cạnh tranh từ các vùng trồng lớn trên thế giới cũng đè nặng lên thị trường. Tại khu vực Biển Đen, do hoạt động vận tải hàng hải gặp nhiều rào cản, Nga đã linh hoạt chuyển hướng một phần nguồn cung lúa mì xuất khẩu sang các cảng biển Baltic. Dữ liệu từ IKAR và SovEcon ghi nhận giá chào xuất khẩu FOB lúa mì Nga loại 12,5% đạm tại đây đang dao động trong khoảng 243–250 USD/tấn. Song song đó, vụ thu hoạch lúa mì tại Nam bán cầu đang bước vào cao điểm. Sở Giao dịch Ngũ cốc Rosario (BCR) ước tính sản lượng lúa mì Argentina niên vụ 2026/27 đạt 24,3 triệu tấn, trong khi ABARES dự báo Australia thu về khoảng 29,9 triệu tấn. Nguồn cung dồi dào từ Argentina đang gia tăng sức ép cạnh tranh mạnh mẽ tại các thị trường nhập khẩu truyền thống, đặc biệt sau gói thầu lớn của Algeria.
Tuy nhiên, đà giảm của giá lúa mì CBOT kỳ hạn tháng 12/2026 (giảm 4,2% về 209,4 USD/tấn) và lúa mì Kansas (giảm 3,3% về 228,9 USD/tấn) đang dần tiến sát vùng đáy hợp đồng, khi mốc 209,4 USD/tấn chỉ còn cách ngưỡng hỗ trợ 204,8 USD/tấn một khoảng rất hẹp. Mặt bằng giá hiện tại đã lùi sâu hơn mức giá hòa vốn của người nông dân Mỹ, tạo ra thách thức lớn trong việc bù đắp chi phí canh tác.
 |
Ngoài ra, thị trường vẫn nhận được một số lực đỡ gián tiếp từ bài toán logistics tại Nam Mỹ. Tình trạng hạn hán nghiêm trọng tại lưu vực Amazon khiến mực nước sông Tapajós tại cảng Santarém sụt giảm tới 1,4 m so với chuẩn 4,5 m, qua đó hạn chế nghiêm trọng trọng tải sà lan tại hành lang Arco Norte (nơi đảm nhận hơn 51% lượng ngô xuất khẩu của Brazil) và giữ chi phí hậu cần nông sản ở mức cao.
Tại thị trường trong nước, cập nhật ngày 17/11 ghi nhận giá chào bán lúa mì giao tháng 12 tại các cảng miền Bắc neo ở mức 7.850 đồng/kg. Trong khi đó, giá ngô giao ngay tại miền Bắc đạt 7.300 đồng/kg và khu vực miền Nam giao dịch quanh mức 7.100 đồng/kg. Đáng chú ý, khoảng cách chênh lệch giữa giá lúa mì và ngô tại cảng miền Bắc đã thu hẹp đáng kể về mức 550 đồng/kg, tương ứng với xu hướng thu hẹp khoảng cách giá giữa hai mặt hàng trên sở CBOT về mức khoảng 38 USD/tấn. Sự dịch chuyển này đang giúp lúa mì cải thiện rõ rệt tính cạnh tranh, từng bước gia tăng tỷ trọng sử dụng trong các công thức phối trộn thức ăn thủy sản và gia cầm đặc thù của doanh nghiệp trong nước.