Thứ tư 18/11/2026 09:34
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

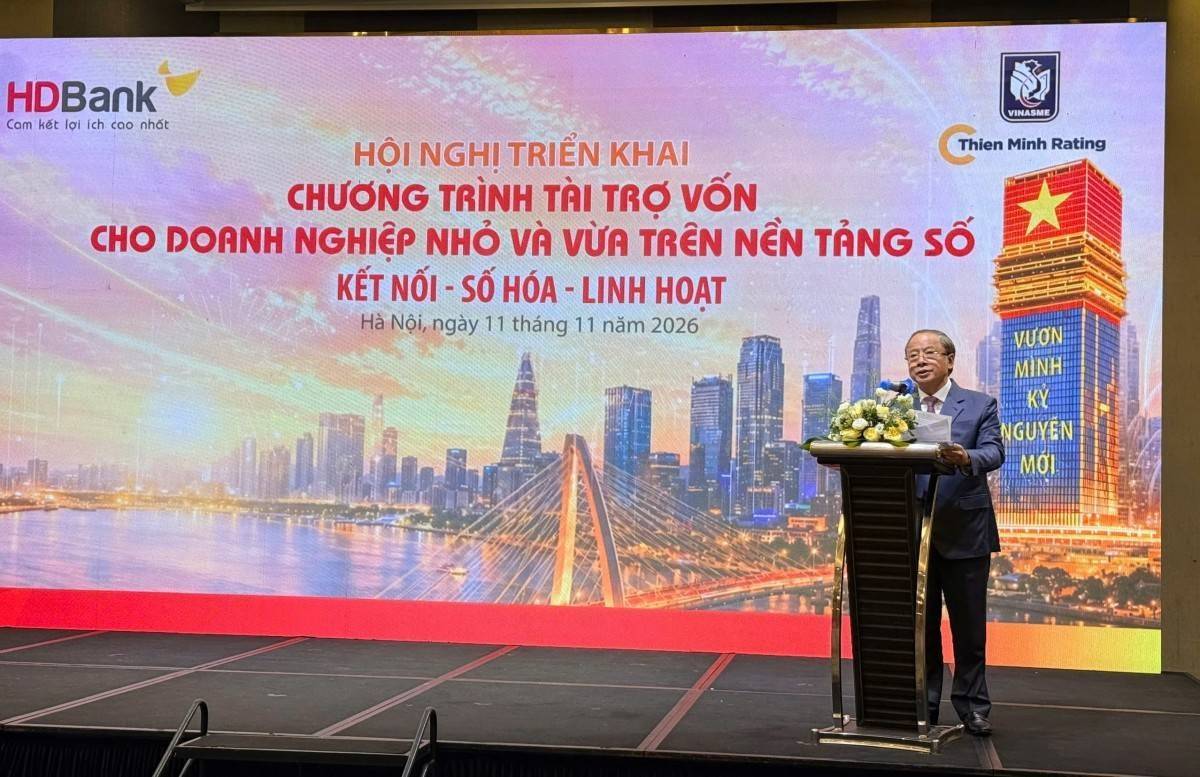
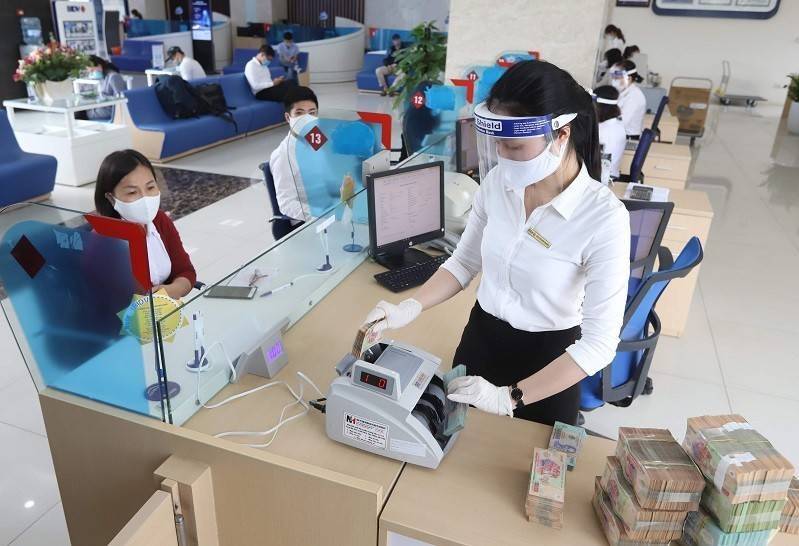
Tại Hội nghị Giải pháp tài chính cho doanh nghiệp trong bối cảnh hội nhập, đại diện Ngân hàng Nhà nước (NHNN) cho biết, tín dụng cho khu vực doanh nghiệp nhỏ và vừa (DNNVV) tăng đều qua các năm, nhưng vẫn còn rất nhiều DN gặp khó khăn khi vay vốn ngân hàng.
Đại diện Phòng Công nghiệp và Thương mại Việt Nam (VCCI) chia sẻ: "Việc tìm đầu ra nguồn vốn và làm thế nào để giải bài toán về vốn một cách hiệu quả nhất là câu hỏi luôn làm đau đầu các doanh nhân".
DN chưa thuyết phục được ngân hàng
Báo cáo khảo sát đánh giá thực trạng và đề xuất giải pháp hỗ trợ DN khu vực Đồng bằng sông Hồng về tăng cường tiếp cận tín dụng do VCCI thực hiện mới đây cho thấy hầu hết các DN có nhu cầu vay vốn ngắn, trung và dài hạn rất lớn.
Hiện nay, số DN huy động vốn thành công trên số lần huy động có nhiều kết quả khác nhau. Có DN có nhu cầu vay là vay được, nhưng cũng có khoảng 20% DN có nhu cầu nhưng chưa tiếp cận được tín dụng.
Chủ một DN cho biết, hiện tại, sau khi trừ các khoản chi phí nhân công, điện, nước, nguyên phụ liệu, thuế… thì kết quả lợi nhuận thu về không quá 15%. Với thực tế các nguyên nhiên liệu đầu vào như xăng, điện đang tăng giá mạnh như hiện nay, nếu vốn sản xuất phải vay ngân hàng thì coi như DN không có lãi. Nhưng nếu không vay vốn để sản xuất thì DN cũng "chết".
Trên thực tế, DN không dễ tiếp cận để vay vốn ngân hàng nếu không có quy mô đủ lớn, tình hình tài chính tốt và tài sản thế chấp.
Hiện nay, nhiều ngân hàng xây dựng những gói vay ưu đãi dành cho các DNNVV, nhưng để "chạm tay" vào các gói vay này, DN phải đáp ứng được những điều kiện khắt khe của ngân hàng. Điều đó cho thấy, thực tế có nhiều DNNVV mong muốn được tiếp cận nguồn vốn lãi suất thấp từ ngân hàng để vượt qua khó khăn, nhưng không dễ tiếp cận để được vay vốn.
Chia sẻ tại hội thảo về giải pháp vốn cho DN mới đây, bà Phạm Thị Phương Hoa, Giám đốc một công ty chuyên về nông sản và thực phẩm sạch tại Hà Nội, cho biết công ty khởi nghiệp từ năm 2013, đến nay đã có chuỗi 40 cửa hàng về thực phẩm sạch trên toàn quốc.
Để thực hiện kế hoạch mở rộng hoạt động sản xuất kinh doanh, bà Hoa đã "gõ cửa" nhiều ngân hàng nhưng đến đâu cũng nhận được câu hỏi: "Chị có tài sản gì để thế chấp?". Do không có tài sản thế chấp nên đến nay, DN này vẫn chưa thể vay vốn ngân hàng.
Từ những khảo sát của mình, VCCI cũng khẳng định, trong điều kiện hiện nay, bên cạnh một số cơ hội, DN phải đối mặt với nhiều khó khăn, thách thức về vốn, công nghệ, năng suất lao động, nguồn nhân lực có tay nghề.
Theo đại diện VCCI, để giúp DN tiếp cận tín dụng thành công cần sự phối hợp các giải pháp đồng bộ từ nhiều phía: DN, tổ chức tín dụng, Nhà nước và các bộ, ngành.
 |
| Tăng quyền chủ động cho ngân hàng để có cơ chế thoáng hơn trong cho vay tín chấp |
Nỗ lực không chỉ của hai bên
Lý giải nguyên nhân nhiều DNNVV khó khăn trong tiếp cận vốn vay ngân hàng, các chuyên gia cho rằng trên thị trường vốn có khá nhiều phương thức khác nhau để tiếp cận các nguồn vốn đầu tư, nhưng điều khó khăn đối với đa số các DN là họ không hội đủ các điều kiện cần thiết để vay vốn, hay không nhận được sự tin tưởng từ phía các nhà tài trợ.
Vì thế, NHNN cần sửa quy định theo hướng tăng quyền chủ động cho ngân hàng để có cơ chế thoáng hơn trong việc cho vay tín chấp.
Theo ông Nguyễn Việt Hưng, Trưởng phòng Vụ Tài chính ngân hàng (Bộ Tài chính), còn nhiều hạn chế trong việc tiếp cận vốn cho DNNVV. Trong đó, nguyên nhân bắt nguồn cả từ chính sách và DN. Ở góc độ chính sách hỗ trợ vốn chưa phát triển đồng bộ, vẫn đang trong quá trình xây dựng và hoàn thiện. Một số cơ chế chính sách còn chậm thay đổi so với tình hình thực tế. Ngoài ra, có những chính sách đã ban hành nhưng không hoàn toàn khả thi.
Về phía DN, hầu hết các DNNVV có năng lực tài chính, quy mô, quản trị điều hành, nguồn nhân lực chất lượng cao còn hạn chế. Khả năng ứng dụng công nghệ thông tin còn hạn chế, thiếu tài sản đảm bảo, thiếu minh bạch trong hoạt động tài chính. Do đó, nhiều DN, đặc biệt là DNNVV chưa thể thuyết phục các ngân hàng và các tổ chức tín dụng chấp nhận cung cấp tín dụng.
Trong khi đó, theo Chủ tịch Hiệp hội DNNVV Việt Nam Nguyễn Văn Thân, nguyên nhân bắt nguồn cả từ ngân hàng và DN. Trong đó, về phía ngân hàng vẫn còn tình trạng "trên nóng, dưới lạnh".
Cụ thể, NHNN và lãnh đạo các ngân hàng TMCP rất quan tâm đến cho vay DNNVV, tuy nhiên, ở nhiều bộ phận hay nhiều địa phương vẫn còn tình trạng "thờ ơ" với khách hàng DNNVV.
Về phía DNNVV, Chủ tịch Hiệp hội cũng thừa nhận vẫn còn nhiều DN không có tài sản bảo đảm hợp pháp hoặc không đủ uy tín để vay tín chấp do thông tin chưa minh bạch…
Chính điều này đã gây khó khăn cho các ngân hàng trong sử dụng các chỉ tiêu tài chính để chấm điểm và xếp hạng tín dụng khi quyết định cho vay vốn.
Đưa ra giải pháp, ông Hưng đề xuất, ngân hàng cần hoàn thiện quy trình, quy chế cho vay, bảo lãnh; tiếp tục rà soát, cải tiến hồ sơ, thủ tục vay vốn, bảo lãnh. Bên cạnh đó, DN tăng thêm năng lực tài chính thông qua việc huy động vốn từ bên ngoài.
Đối với DN, cần cải thiện tính minh bạch, công khai thông tin, nâng cao năng lực tài chính, quản trị điều hành, khả năng áp dụng công nghệ. Đồng thời, nâng cao khả năng xây dựng các dự án đầu tư, chất lượng đảm bảo tài sản vay vốn…
Đại diện DNNVV cho rằng ngoài nỗ lực của DN, các ngân hàng cũng cần hạ thấp các điều kiện vay vốn phù hợp với thực tiễn hiện nay của DN để họ có thể dễ dàng tiếp cận vốn tín dụng.
"Nếu để tình trạng DN và ngân hàng không gặp được nhau kéo dài thì không chỉ sẽ có thêm những DN sẽ phải đối mặt với cái "chết", mà bản thân các ngân hàng cũng khó sống, bởi ngân hàng cũng là DN, huy động vốn để cho vay", một chuyên gia cảnh báo.
Ông Lê Xuân Tưởng - Giám đốc công ty Hóa chất Thăng Long: DN mới cũng như đứa trẻ mới sinh cần được uống sữa. Ngân hàng không cho DN ăn cơm thì cũng phải cho họ ly sữa để no bụng thì mới lớn được. Vì vậy, có tới 80% đơn vị đi đến phá sản vì không có vốn. Ngoài ra, nhiều DN vì không vay được ngân hàng nên phải tìm đến nguồn tín dụng phi chính thức với lãi suất rất cao.
Ông Trần Việt Anh - Phó Chủ tịch Hiệp hội DN Tp.HCM: Ngân hàng nên nâng tỷ lệ cho vay tín chấp, đánh giá DN dựa trên dòng tiền, thương hiệu, thị trường, uy tín qua mỗi ngành nghề. Với những DN được ví như "con sếu đầu đàn" của ngành thì không nên bắt họ khoản vay nào cũng phải thế chấp.
Ông Nguyễn Xuân Bắc - Vụ Tín dụng các ngành kinh tế (NHNN): NHNN sẽ rà soát, hoàn thiện khung khổ pháp lý tạo điều kiện cho mọi thành phần kinh tế được mở rộng vay vốn theo năng lực kinh doanh và thực lực tài chính, đa dạng các kênh, hình thức tiếp cận vốn tín dụng cho DN. Bên cạnh đó, sẽ xây dựng, phát triển các sản phẩm tín dụng mới, tạo thêm kênh dẫn vốn cho DN và tháo gỡ đồng bộ những khó khăn, vướng mắc của DN trong quan hệ tín dụng với ngân hàng.
Hoàng Hà