Chủ nhật 20/09/2026 21:28
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Thời đại “số” lên ngôi
Có một thực tế là đại dịch Covid-19 đã khiến hành vi của khách hàng thay đổi khi giao dịch trên không gian số trở nên phổ biến hơn rất nhiều. Việc các DN cũng như người dân hiện nay ứng dụng công nghệ số nhiều hơn, mang tính đại trà hơn đang tạo cơ hội cho nền kinh tế nói chung và hệ thống ngân hàng nói riêng trong việc triển khai ứng dụng công nghệ mới. Đây là điều đáng kể nhất sẽ làm thay đổi hoạt động ngân hàng, tạo điều kiện cho các ngân hàng triển khai tốt hơn những thành tựu của cuộc cách mạng công nghiệp lần thứ 4 vào hoạt động sản xuất kinh doanh.
Tại phiên đối thoại chính sách về thúc đẩy chuyển đổi số trong lĩnh vực ngân hàng trong khuôn khổ Hội nghị trực tuyến Thống đốc NHTW ASEAN lần thứ 16, CEOs của các ngân hàng khu vực ASEAN đều đồng quan điểm cho rằng, đại dịch Covid-19 đang gây ra nhiều hậu quả nặng nề cho nền kinh tế khu vực. Tuy nhiên xét từ góc độ nào đó, các khó khăn do đại dịch gây ra đang trở thành động lực thúc đẩy chuyển đổi số và đổi mới công nghệ trong lĩnh vực ngân hàng. Việc ứng dụng công nghệ trong lĩnh vực tài chính sẽ là giải pháp hàng đầu cho thúc đẩy tài chính toàn diện cũng như giúp giảm thiểu các tiếp xúc trực tiếp trong giai đoạn đại dịch. Theo nghiên cứu của RFi, sau dịch Covid-19, mỗi tuần có khoảng 71% người tiêu dùng trên toàn cầu sử dụng các kênh ngân hàng kỹ thuật số, tăng 3% so với cùng kỳ năm ngoái, trong khi mức sử dụng hàng ngày tăng 6% so với cùng thời kỳ.
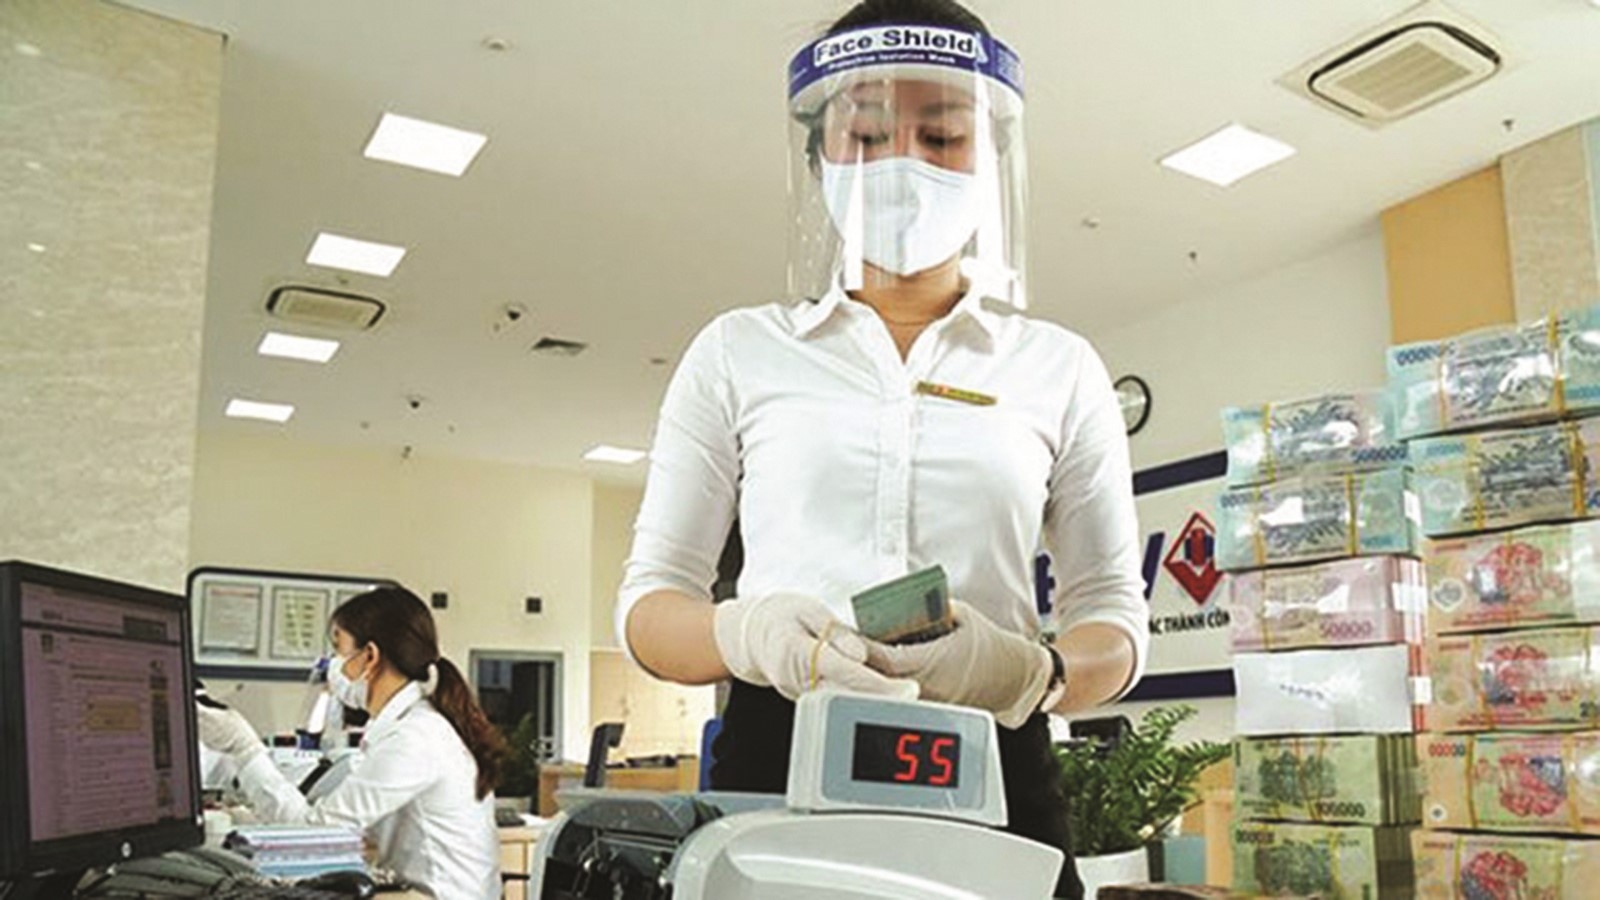
Covid-19 đã tạo động lực cho tiến trình chuyển đổi số ngân hàng tại Việt Nam
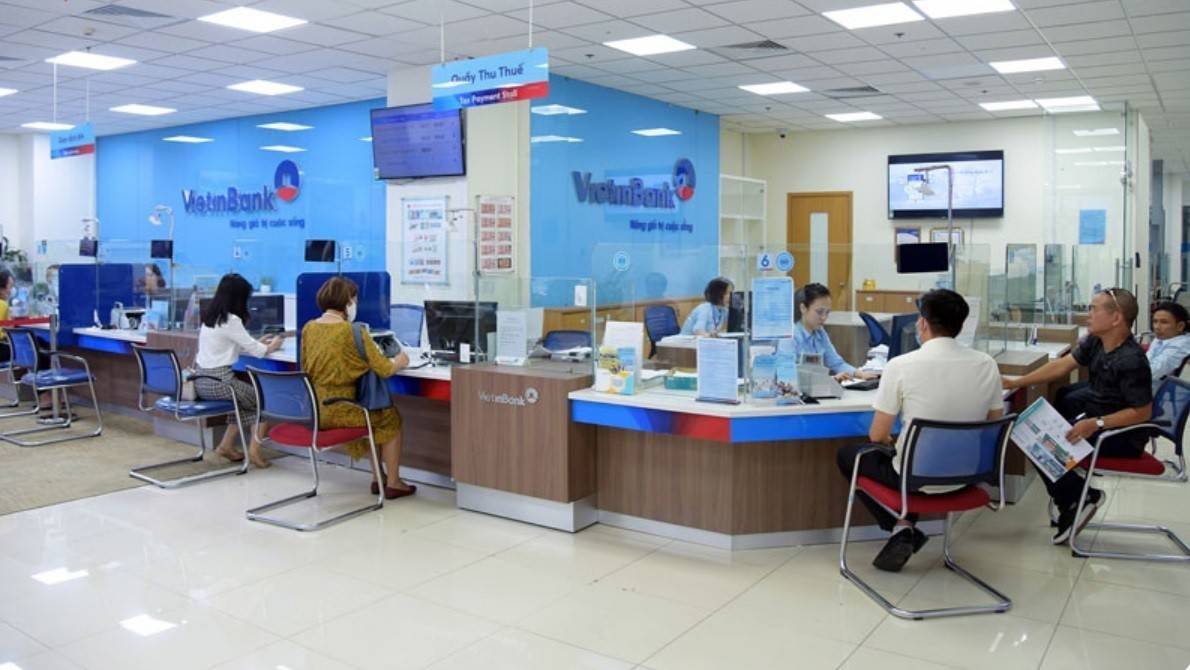
Đơn cử như quan niệm về các chi nhánh, phòng giao dịch cũng sẽ thay đổi. Các chi nhánh, phòng giao dịch sẽ giống như các phòng chờ dịch vụ, cách thiết kế của các phòng giao dịch theo chuyên gia cũng sẽ có sự đổi mới tuỳ theo yêu cầu thực tiễn khi không gian dành cho khách hàng tự trải nghiệm sẽ là chủ yếu, nhân viên ngân hàng (nếu có) cũng chỉ mang tính chất hỗ trợ.
Ông Phạm Tiến Dũng - Vụ trưởng Vụ Thanh toán NHNN chia sẻ, các ngân hàng khi chuyển đổi số sẽ phải lưu ý tới hai yếu tố. Thứ nhất, làm thế nào để đưa người sử dụng thông thường trở thành khách hàng của ngân hàng một cách nhanh chóng nhất. Thứ hai, khách hàng khi tới với các ngân hàng có được sự hài lòng, thoả mãn với những sản phẩm, dịch vụ mà ngân hàng cung cấp.
Thu hút khách hàng đến với ngân hàng nhiều hơn cũng chính là lý do thúc đẩy việc cần thiết phải xây dựng quy định mở tài khoản bằng phương pháp định danh điện tử (eKYC), bởi điều đó sẽ tạo điều kiện cho khách hàng mở tài khoản nhanh nhất.
Từ tháng 7/2020, NHNN cho phép khoảng 10 ngân hàng TMCP thí điểm áp dụng eKYC trong hoạt động. Như VPBank, ngân hàng này cho phép khách hàng mở tài khoản thanh toán 100% online để thực hiện giao dịch ngay không cần chờ đợi. Đại diện VPBank cho hay, từ khi triển khai tới nay, đã có khoảng 15.000 tài khoản đăng ký mới, bằng 50% so với dự tính của cả năm 2020.
HDBank cũng đã áp dụng eKYC từ đầu tháng 8/2020, khách hàng sẽ có ngay tài khoản iMoney trên ứng dụng của HDBank, chỉ sau hai phút hoàn tất các bước là khách hàng có thể thực hiện giao dịch trực tuyến ngay. TPBank áp dụng công nghệ gọi điện trực tuyến, đảm bảo xác thực định danh khách hàng, kiểm tra và xác thực giấy tờ liên quan ở mức cao nhất, hiệu quả nhất tương đương với gặp trực tiếp. Viet Capital Bank dựa trên nền tảng AI nhận diện gương mặt Facematching, nhận diện ký tự quang học OCR. Hay khi thông qua NCB iziMobile của NCB, chỉ mất 2 phút để định danh với dịch vụ mở tài khoản thanh toán, dựa trên nền tảng công nghệ hiện đại…
Tất cả đều tiết kiệm rất nhiều thời gian, chi phí cho cả phía khách hàng và ngân hàng, đồng thời nâng cao trải nghiệm khách hàng khi sử dụng các sản phẩm, dịch vụ của ngân hàng.
Thúc đẩy quan hệ hợp tác
Trao đổi với phóng viên, một chuyên gia cho rằng, trong một tình thế khó khăn khi chúng ta đang đi chậm hơn so với nhiều quốc gia trong khu vực và trên thế giới về ứng dụng công nghệ số, thay đổi phương thức tiếp cận với khách hàng thì Covid-19 có thể coi là một “lợi thế” đột xuất mang lại cho tiến trình chuyển đổi số ngân hàng tại Việt Nam. “Chúng ta nghĩ rằng ngân hàng hoạt động khó khăn trong đại dịch Covid-19, nhưng thực tế lại loé lên tia sáng cho thấy công nghệ số được thực thi tốt hơn so với trước đây rất nhiều, đem lại lợi ích lớn cho nền kinh tế”, vị chuyên gia này chia sẻ.
Thị trường cũng đang chứng kiến những người chơi mới có thế mạnh công nghệ như Fintech tham gia vào thị trường ngân hàng bán lẻ trên toàn thế giới, sức ép cạnh tranh vì thế cũng tăng lên. Thừa nhận thách thức với ngân hàng là có, nhưng PGS-TS. Đinh Trọng Thịnh – Học viện Tài chính cho rằng, hiện nay không còn những lo lắng như trước kia là ngân hàng sẽ mất thị phần, bởi đây là thời đại tăng tốc của sự hợp tác lẫn nhau. “Rõ ràng chúng ta thấy các công ty Fintech khi hợp tác với ngân hàng sẽ hưởng lợi rất nhiều từ tệp khách hàng phong phú của ngân hàng. Sự bùng phát của Fintech không có mâu thuẫn với các hoạt động của ngân hàng bởi thực chất các ngân hàng hiện nay đều nhận thức được vấn đề, thậm chí đang cố gắng để kéo các Fintech trở thành đối tác thân thiết, từ đó giảm chi phí hoạt động. Fintech không kết hợp với ngân hàng thì bản thân cũng không lớn lên được. Cả hai phía đều nhận ra những ưu, lợi điểm khi có sự bắt tay lẫn nhau nên thời gian tới chắc chắn sẽ nở rộ những đối tác Fintech-ngân hàng trên thị trường”, ông Thịnh phân tích.
Bên cạnh đó, trong xu thế chuyển hướng kinh doanh sang mô hình bán lẻ của các NHTM hiện nay, việc liên kết với các đối tác bán lẻ lớn là một trong những giải pháp được nhiều ngân hàng tận dụng nhằm khai thác tiềm năng từ khách hàng sẵn có của hai bên, đa dạng hoá sản phẩm dịch vụ. Mô hình liên kết giữa ngân hàng với các đơn vị bán lẻ cũng khiến cho thói quen mua sắm, tiêu dùng của người dân Việt Nam thay đổi, đặc biệt tập trung vào giới văn phòng, khách hàng trẻ tuổi… ưa giao dịch và thanh toán qua thẻ, thay vì trực tiếp đến mua sắm tại các chợ, cửa hàng tạp hoá truyền thống đã chuyển sang các trung tâm thương mại, hệ thống bán lẻ lớn. Hành vi của khách hàng thay đổi khiến các hãng bán lẻ tăng trưởng doanh số, ngân hàng cũng nhờ vậy mà gia tăng giao dịch thanh toán.
Cơ hội mà chuyển đổi số mang lại cho ngân hàng là rất lớn, nhưng cũng cần lưu ý rằng ứng dụng công nghệ số phải chấp nhận chi phí tăng thêm, phải đảm bảo điều kiện nhất định. Do vậy, các ngân hàng càng phải nỗ lực hơn trong quá trình tiếp cận công nghệ số để đáp ứng nhu cầu của nền kinh tế.
Minh Khôi