Thứ sáu 23/10/2026 06:40
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Thanh toán không dùng tiền mặt ở nông thôn còn nhiều thách thức

12/10/2020 00:00
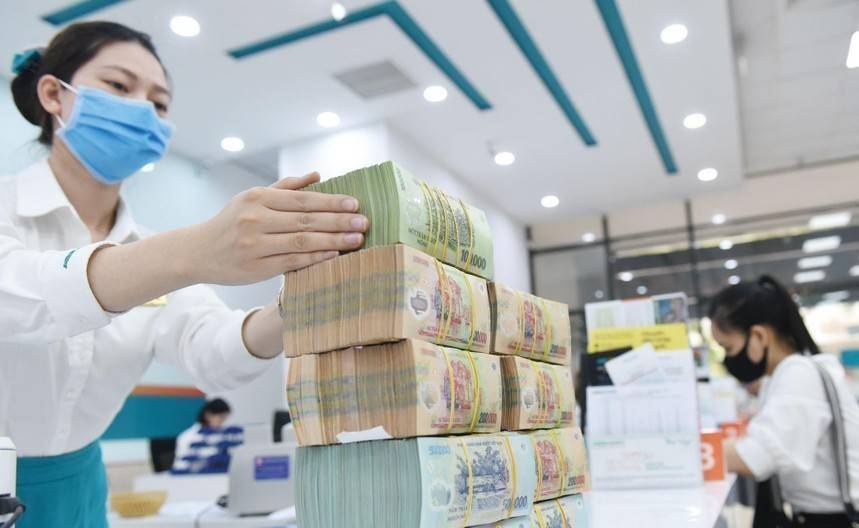
Mục tiêu thanh toán không dùng tiền mặt ở dưới mức 10% vào năm 2020 theo Đề án phát triển thanh toán không dùng tiền mặt giai đoạn 2016-2020 là khó khả thi, nhất là tại vùng nông thôn nếu không đưa ra các giải pháp hỗ trợ, tạo niềm tin để người dân t

Người dân nông thôn vẫn chưa có điều kiện tiếp cận với các dịch vụ và tiện ích thanh toán hiện đại

Xu thế chung

Theo khảo sát của Ngân hàng Thế giới, thanh toán không dùng tiền mặt (TTKDTM) đã trở thành phương thức thanh toán phổ biến tại nhiều quốc gia phát triển với giá trị chi tiêu của người dân chiếm tới hơn 90% tổng số giao dịch hàng ngày. Tỷ lệ tiền mặt trong tổng lượng tiền của nền kinh tế chỉ chiếm khoảng hơn 7,7% ở Mỹ và 10% ở khu vực đồng tiền chung châu Âu vào năm 2016. Điển hình tại Thụy Điển tiền mặt chỉ chiếm khoảng 2% tổng lượng tiền trong nền kinh tế.

Tại Việt Nam, ngày 8/8/2018, Chính phủ đã ban hành Quyết định số 986/QĐ-TTg về Chiến lược phát triển ngành Ngân hàng Việt Nam đến năm 2025, định hướng đến năm 2030. Trong đó định hướng đẩy mạnh phát triển TTKDTM, tối ưu hóa mạng lưới ATM và POS. Đến cuối năm 2020, tỷ trọng tiền mặt trên tổng phương tiện thanh toán ở dưới mức 10%; đến cuối năm 2025, con số này rút xuống còn 8% và đặc biệt quan tâm phát triển TTKDTM ở khu vực nông thôn.

Với chiến lược phát triển đó, thời gian qua, TTKDTM tại Việt Nam nói chung đã có nhiều chuyển biến mạnh mẽ; khuôn khổ pháp lý ngày càng được hoàn thiện; cơ sở hạ tầng, công nghệ phục vụ TTKDTM đã có bước phát triển theo hướng hiện đại; các phương tiện và dịch vụ thanh toán phát triển đa dạng, nhiều phương tiện thanh toán và dịch vụ thanh toán mới, hiện đại, tiện ích đã ra đời, đáp ứng tốt hơn các nhu cầu của người sử dụng dịch vụ thanh toán cũng như yêu cầu của nền kinh tế; nhận thức, thói quen của người dân, doanh nghiệp về TTKDTM có sự chuyển biến mới.

Riêng đối với khu vực nông thôn, ông Phạm Tiến Nam, Phó Chủ tịch Hội nông dân Việt Nam nhận định, thanh toán điện tử được khuyến khích bởi những hoạt động thanh toán này sẽ để lại dấu vết điện tử mà nhà chức trách có thể dễ dàng kiểm tra, giám sát. Người dân, đặc biệt là những người nông dân ở nông thôn, vùng sâu vùng xa cũng sẽ không phải đến ngân hàng để rút tiền, gửi tiền và có thể thanh toán ở bất cứ nơi nào, bất cứ thời gian nào. Giao dịch trở nên dễ dàng và nhanh chóng hơn, góp phần kích thích hoạt động thương mại.

Vẫn nhiều e ngại

Để thúc đẩy TTKDTM ở khu vực nông thôn, hiện Ngân hàng Nhà nước đã xây dựng và triển khai Đề án thí điểm một số hình thức TTKDTM ở khu vực nông thôn, qua đó sử dụng các phương thức thanh toán hiện đại nhưng dễ sử dụng, phù hợp với địa bàn nông thôn để mở rộng, thúc đẩy TTKDTM trên địa bàn nông thôn, vùng sâu, vùng xa, hải đảo.

Đến nay, Ngân hàng Nhà nước đã chấp thuận triển khai thí điểm 3 mô hình: Dịch vụ chuyển tiền nhanh của Ngân hàng Thương mại cổ phần Xăng dầu Petrolimex trên cơ sở hợp tác sử dụng mạng lưới các chi nhánh, cửa hàng xăng dầu của Petrolimex tại các khu vực nông thôn; dịch vụ chuyển tiền giá trị nhỏ của Ngân hàng Ngoại thương Việt Nam trên cơ sở hợp tác sử dụng mạng lưới các đại lý viễn thông của Công ty Cổ phần Di động Trực tuyến (M_Service) ở khu vực nông thôn; dịch vụ chuyển tiền của Ngân hàng Quân đội trên cơ sở hợp tác sử dụng mạng lưới của Tổng công ty Viễn thông Quân đội (Viettel) ở địa bàn nông thôn, miền núi, hải đảo.

Theo số liệu từ Vụ Thanh toán (Ngân hàng Nhà nước), tính đến cuối quý I/2018, các mô hình thí điểm trên đã xây dựng được trên 72.000 điểm cung cấp dịch vụ thanh toán, chuyển tiền trên toàn quốc, phục vụ cho khoảng 7 triệu lượt khách hàng bao gồm cả các khách hàng chưa có tài khoản tại ngân hàng.

Tuy vậy, đến thời điểm hiện nay việc phát triển TTKDTM ở Việt Nam đặc biệt là khu vực nông nghiệp, nông thôn còn nhiều hạn chế. Số liệu công bố mới nhất cho biết, 40% số dân Việt Nam đã có tài khoản ngân hàng, nhưng vẫn còn tới 90% chi tiêu hằng ngày sử dụng tiền mặt, 99% sử dụng tiền mặt khi thanh toán các mặt hàng dưới 100 nghìn đồng và có tới gần 85% giao dịch tại ATM là giao dịch rút tiền. Những số liệu này cho thấy, việc phát triển TTKDTM hướng tới mục tiêu năm 2020, tiền mặt chỉ xuất hiện ở mức thấp hơn 10% trên tổng phương diện thanh toán là hết sức khó khăn, nhiều thách thức.

Riêng đối với những vùng như nông thôn, miền núi, vùng sâu vùng xa, ông Phạm Tiến Nam cho rằng, đại bộ phận người dân chưa có điều kiện tiếp cận với các dịch vụ và tiện ích thanh toán hiện đại. Hiện hệ thống cơ sở hạ tầng thúc đẩy TTKDTM tại vùng nông nghiệp, nông thôn còn ít. Mặc dù số lượng tài khoản ngân hàng gia tăng nhưng việc tiếp cận các dịch vụ ngân hàng truyền thống ở vùng sâu, vùng xa hoặc nông thôn vẫn còn thấp. Mặt khác, các doanh nghiệp, nhất là doanh nghiệp vừa và nhỏ việc rút, sử dụng và trả nợ của người vay bằng tiền mặt còn rất lớn. Đối với các hợp tác xã, các hộ sản xuất kinh doanh cá thể, chủ trang trại, tỷ trọng sử dụng tiền mặt còn lớn hơn. “Thói quen tiêu dùng bằng tiền mặt đã ăn sâu, bén rễ vào tiềm thức của dân chúng, cho nên việc triển khai thanh toán TTKDTM gặp nhiều khó khăn”- ông Nam nói.

Cũng theo ông Nghiêm Thanh Sơn - Phó Vụ trưởng Vụ Thanh toán (Ngân hàng Nhà nước), TTKDTM ở nông thôn chưa phổ biến vì tâm lý e ngại khi tiếp cận với công nghệ thanh toán mới, lo ngại về an ninh an toàn khi sử dụng các phương thức thanh toán điện tử của người dân. Mặt khác, chưa có cơ sở pháp lý cho hoạt động ngân hàng đại lý; thiếu cơ sở hạ tầng dữ liệu định danh điện tử; đảm bảo an ninh, an toàn, bảo mật trước rủi ro an ninh mạng, các hành vi lừa đảo; gian lận; đảm bảo an toàn dữ liệu cá nhân; mạng lưới chi nhánh, cơ sở hạ tầng thanh toán chủ yếu tập trung ở khu vực đô thị, chưa vươn tới được khu vực nông thôn…

Bên cạnh đó, hiện còn khá nhiều rào cản để người dân nông thôn tiếp cận dịch vụ, như: các sản phẩm, dịch vụ tài chính chưa được thiết kế để phù hợp với hành vi, nhu cầu người sử dụng ở khu vực nông thôn, nhất là dịch vụ tài chính số, thanh toán qua điện thoại di động; quy trình xử lý giao dịch như mở tài khoản, nộp rút tiền, gửi tiết kiệm, vay vốn, …còn nặng về giấy tờ, thủ tục, chưa thuận tiện cho khách hàng ở khu vực nông thôn…

Muốn TTKDTM thì phải có tài khoản ở ngân hàng và tài khoản đó phải có tiền. Còn ở Việt Nam, tỷ lệ người dân sống ở nông thôn cao (khoảng 70%), do đó những người có tài khoản ở ngân hàng chủ yếu là cán bộ, công chức, viên chức được trả lương qua tài khoản theo Chỉ thị 20/2007 của Chính phủ và người dân sống ở các đô thị. Do đó, ông Phạm Tiến Nam đề xuất, muốn phát triển TTKDTM, trước hết phải giúp cho mỗi người dân hiểu rõ những tiện ích của phương tiện thanh toán này; tuyên truyền một cách cụ thể cho các hoạt động TTKDTM hiện nay trong nền kinh tế chứ không phải tung hô cho các hình thức thanh toán mới sẽ khiến khách hàng hiểu hơn, nắm được ưu nhược điểm của từng hình thức, rồi từ đó tự quyết định chọn lựa hình thức phù hợp nhất với mình.

Để thúc TTKDTM ở khu vực nông thôn, Ngân hàng Nhà nước đã đưa ra một số giải pháp chính: Xây dựng hành lang pháp lý, cơ chế chính sách tạo thuận lợi, lĩnh vực phi ngân hàng tham gia vào việc cung ứng dịch vụ thanh toán hiện đại, phù hợp với địa bàn nông thôn; ứng dụng mạnh mẽ các thành tựu công nghệ; hoàn thiện quy trình xử lý giao dịch của ngân hàng theo hướng số hóa, tự động hóa, an toàn và thuận tiện.

Hoa Quỳnh
Tin bài khác
Lợi nhuận ngành ngân hàng quý III khởi sắc, có nơi báo lãi gấp đôi cùng kỳ

Lợi nhuận ngành ngân hàng quý III khởi sắc, có nơi báo lãi gấp đôi cùng kỳ

Loạt ngân hàng đã công bố kết quả kinh doanh quý III/2026 với lợi nhuận hàng nghìn tỷ đồng, có nơi đạt hơn chục nghìn tỷ đồng. Mức tăng trưởng duy trì hai chữ số, thậm chí có nhà băng đạt gần gấp đôi cùng kỳ.
Sẽ có Quỹ 500 tỷ đồng hỗ trợ doanh nghiệp vay vốn tiết kiệm năng lượng

Sẽ có Quỹ 500 tỷ đồng hỗ trợ doanh nghiệp vay vốn tiết kiệm năng lượng

Chi phí năng lượng đang là một trong những yếu tố ảnh hưởng trực tiếp đến hiệu quả sản xuất và sức cạnh tranh của doanh nghiệp. Bộ Công Thương đang hoàn thiện đề án thành lập quỹ tài chính ngoài ngân sách, dự kiến có vốn điều lệ 500 tỷ đồng, với cơ chế cho vay ưu đãi và hỗ trợ lãi suất nhằm thúc đẩy đầu tư công nghệ tiết kiệm năng lượng.
VIB giảm lãi suất cho vay, đồng hành cùng doanh nghiệp và khách hàng cá nhân

VIB giảm lãi suất cho vay, đồng hành cùng doanh nghiệp và khách hàng cá nhân

Chủ động hưởng ứng chỉ đạo của Chính phủ và Ngân hàng Nhà nước về giảm mặt bằng lãi suất cho vay, Ngân hàng Quốc Tế (VIB) liên tục đẩy mạnh các giải pháp giảm chi phí vốn cho khách hàng. Mới nhất, ngân hàng vừa triển khai gói tín dụng 15.000 tỷ đồng với lãi suất ưu đãi dành cho doanh nghiệp, đồng thời, tiếp tục mở rộng các giải pháp vay linh hoạt và ổn định lãi suất trong kỳ hạn dài cho khách hàng cá nhân.
Ngân hàng NAB mở rộng đội ngũ nhân sự tại Việt Nam

Ngân hàng NAB mở rộng đội ngũ nhân sự tại Việt Nam

Với khoảng 2.000 nhân viên tại các trung tâm đổi mới ở Việt Nam, Ngân hàng Quốc gia Australia (NAB) tiếp tục tuyển dụng ở nhiều lĩnh vực. Hoạt động mở rộng đội ngũ tại Việt Nam diễn ra trong bối cảnh ngân hàng tái cấu trúc và cắt giảm nhân sự tại Australia.
LPBank lãi 10.421 tỷ đồng lợi nhuận trước thuế sau 9 tháng đầu năm 2026

LPBank lãi 10.421 tỷ đồng lợi nhuận trước thuế sau 9 tháng đầu năm 2026

Ngân hàng Lộc Phát Việt Nam (LPBank – mã HOSE: LPB) vừa công bố Báo cáo Tài chính Quý III với nhiều điểm nhấn đáng chú ý. Tính đến ngày 30/9/2026, Ngân hàng đạt 10.421 tỷ đồng lợi nhuận trước thuế lũy kế, tổng tài sản đạt 694.183 tỷ đồng, tăng trưởng tương ứng gần 9% và 29% so với cùng kỳ.
Lãi suất ngân hàng hạ nhiệt, doanh nghiệp chờ vốn rẻ đi vào thực tế

Lãi suất ngân hàng hạ nhiệt, doanh nghiệp chờ vốn rẻ đi vào thực tế

Sau yêu cầu điều chỉnh lãi suất của Ngân hàng Nhà nước, các ngân hàng bắt đầu thay đổi biểu lãi suất huy động và mở rộng chương trình cho vay ưu đãi. Diễn biến này tạo thêm dư địa giảm chi phí vốn, song mức hưởng lợi của doanh nghiệp còn phụ thuộc vào điều kiện vay, lĩnh vực hoạt động và khả năng đáp ứng tiêu chuẩn tín dụng.
HDBank triển khai gói tín dụng 10.000 tỷ đồng, giảm lãi suất 1,5%/năm hỗ trợ doanh nghiệp

HDBank triển khai gói tín dụng 10.000 tỷ đồng, giảm lãi suất 1,5%/năm hỗ trợ doanh nghiệp

Ngày 20/10/2026, thực hiện chủ trương của Chính phủ và Ngân hàng Nhà nước về giảm lãi suất cho vay, hỗ trợ sản xuất, kinh doanh và các lĩnh vực ưu tiên, HDBank triển khai gói tín dụng 10.000 tỷ đồng, với lãi suất giảm 1,5%/năm so với mức ưu đãi đang áp dụng cho doanh nghiệp nhỏ và vừa tại HDBank.
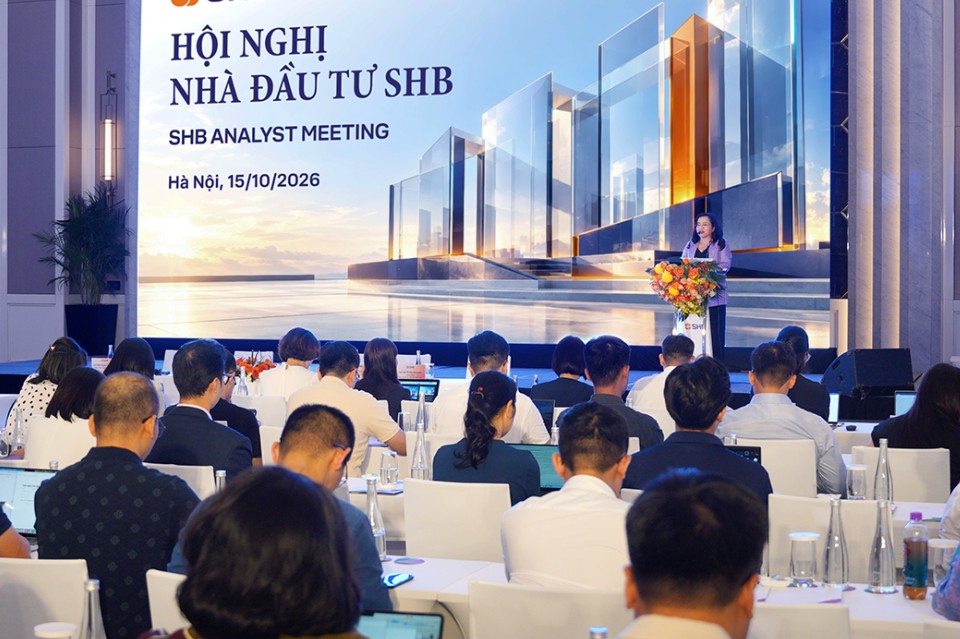
SHB tổ chức hội nghị nhà đầu tư cập nhật kế hoạch kinh doanh, tiết lộ động lực bứt phá

SHB tổ chức hội nghị nhà đầu tư cập nhật kế hoạch kinh doanh, tiết lộ động lực bứt phá

Tại Hội nghị Nhà đầu tư SHB 2026, Ban Lãnh đạo Ngân hàng cập nhật tình hình hoạt động, phân tích các động lực tăng trưởng và trực tiếp trao đổi về những vấn đề được thị trường quan tâm, từ chất lượng lợi nhuận, quản trị rủi ro đến tiến độ tăng vốn, kế hoạch cổ tức, thương vụ SHBFinance và huy động vốn quốc tế.
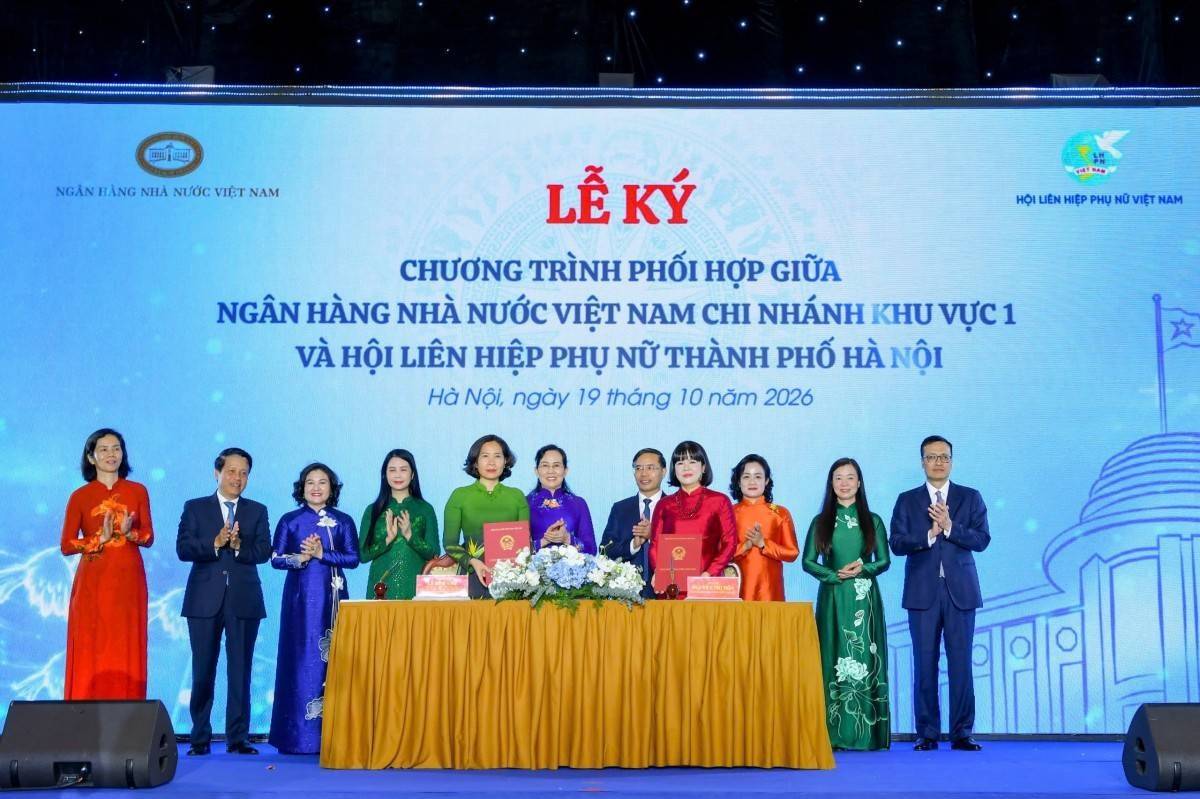
Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam hợp tác hỗ trợ phụ nữ khởi nghiệp

Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam hợp tác hỗ trợ phụ nữ khởi nghiệp

Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam ký chương trình phối hợp giai đoạn 2026-2030, mở rộng cơ hội tiếp cận vốn, ngân hàng số và dịch vụ tài chính cho phụ nữ khởi nghiệp, hộ kinh doanh, hợp tác xã và doanh nghiệp do phụ nữ làm chủ.
Ngân hàng Nhà nước yêu cầu ngân hàng giảm lãi suất, không đua tăng huy động

Ngân hàng Nhà nước yêu cầu ngân hàng giảm lãi suất, không đua tăng huy động

Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm lãi suất huy động, hạ chi phí vay vốn cho doanh nghiệp và kiểm soát chặt chất lượng tín dụng. Ngân hàng không tuân thủ chỉ đạo có thể bị xem xét điều chỉnh chỉ tiêu tăng trưởng tín dụng và áp dụng tỷ lệ an toàn cao hơn.
Thống đốc Phạm Đức Ấn yêu cầu ngân hàng chia sẻ lợi nhuận để giảm lãi vay

Thống đốc Phạm Đức Ấn yêu cầu ngân hàng chia sẻ lợi nhuận để giảm lãi vay

Giảm lãi suất cho vay không chỉ là yêu cầu điều hành mà còn là giải pháp giảm chi phí vốn cho doanh nghiệp. Tại cuộc làm việc với lãnh đạo 46 ngân hàng thương mại sáng 19/10, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn nhấn mạnh việc tiết giảm chi phí, hạ chi phí huy động vốn và chia sẻ lợi nhuận để hỗ trợ nền kinh tế, nhưng không đánh đổi an toàn hệ thống.
Thêm cổ đông nắm trên 1% vốn điều lệ của Eximbank: Doanh nghiệp hàng hải tồn tại hơn 4 thập kỷ

Thêm cổ đông nắm trên 1% vốn điều lệ của Eximbank: Doanh nghiệp hàng hải tồn tại hơn 4 thập kỷ

Danh sách cổ đông nắm giữ trên 1% của Eximbank vừa có thêm sự xuất hiện của CTCP Container Việt Nam (Viconship - Mã: VSC) với số cổ phần 19 triệu đơn vị.
HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm đến hết quý I/2027

HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm đến hết quý I/2027

HDBank triển khai chương trình “Tiếp sức vốn vay - Nâng tầm doanh nghiệp do Phụ nữ làm chủ” với hạn mức 2.000 tỷ đồng, lãi suất từ 7,8%/năm, hỗ trợ doanh nghiệp nhỏ và vừa bổ sung vốn lưu động phục vụ sản xuất kinh doanh.
MB trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ

MB trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ

Hà Nội, ngày 03/10/2026 - Ngân hàng TMCP Quân đội (MB) chính thức hoàn tất việc phát hành tăng vốn điều lệ lên 100.687,5 tỷ đồng, trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ. Cột mốc này tiếp tục củng cố nền tảng tài chính, tạo thêm dư địa để MB mở rộng hoạt động kinh doanh, đầu tư công nghệ, nâng cao năng lực quản trị rủi ro và gia tăng đóng góp cho nền kinh tế.
SHB hoạt động ổn định, triển khai tăng vốn đúng quy định, đa dạng nguồn lực tài chính

SHB hoạt động ổn định, triển khai tăng vốn đúng quy định, đa dạng nguồn lực tài chính

Trước những thông tin chưa được kiểm chứng xuất hiện trên thị trường, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) khẳng định hoạt động kinh doanh luôn được duy trì liên tục, an toàn, ổn định; các kế hoạch tài chính, hoạt động quản trị và điều hành được triển khai theo đúng quy định pháp luật. Ngân hàng chủ động củng cố năng lực tài chính, đa dạng hóa nguồn vốn và nâng cao chất lượng quản trị, tạo nền tảng cho chiến lược phát triển dài hạn, đồng thời bảo đảm quyền và lợi ích hợp pháp của khách hàng, cổ đông, nhà đầu tư và các bên liên quan.
bao-hiem-that-nghiep